On présente souvent l’assurance-vie comme un placement. C’est une erreur de vocabulaire qui coûte cher : l’assurance-vie n’est pas un placement, c’est une enveloppe. Elle ne rapporte rien par elle-même — ce sont les supports qu’on y loge qui produisent le rendement. Ce qu’elle apporte, en revanche, c’est un cadre fiscal et juridique que rien d’autre ne réplique en droit français.
D’où sa réputation de couteau suisse : un même contrat peut servir quatre objectifs différents, parfois simultanément. Voici lesquels, ce que chacun suppose concrètement, et les erreurs qui empêchent le contrat de tenir sa promesse.
Une enveloppe, pas un placement
Un contrat d’assurance-vie est un contenant. À l’intérieur, vous choisissez la répartition entre le fonds en euros, dont le capital est garanti par l’assureur, et les unités de compte, qui suivent les marchés et sur lesquelles le capital n’est pas garanti. Deux contrats affichant le même nom peuvent donc avoir des performances radicalement différentes selon ce qu’on y a mis.
Cette distinction a une conséquence pratique immédiate : comparer deux contrats sur leur rendement passé n’a aucun sens. Ce qui se compare, ce sont les frais, la qualité et l’étendue de la gamme de supports, et les options de gestion disponibles. Le reste dépend de vos choix, pas du contrat.
Les quatre usages d’un même contrat
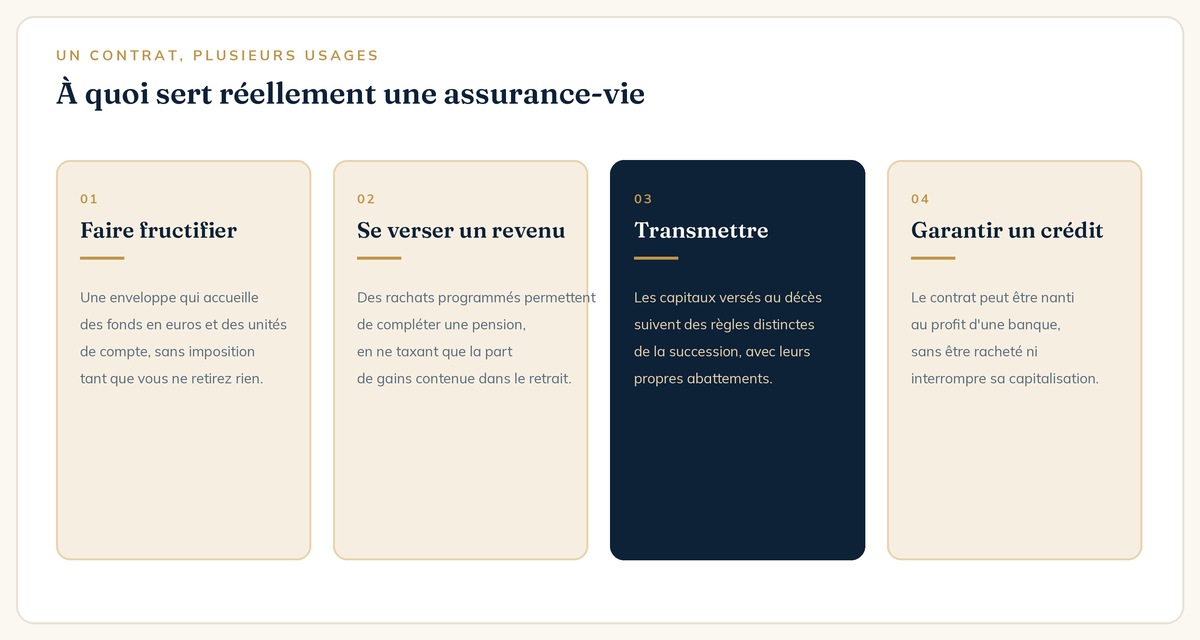
Faire fructifier une épargne sans frottement fiscal
Tant que vous ne retirez rien, les gains capitalisent sans imposition. Vous pouvez arbitrer entre supports, réorienter l’allocation, sécuriser des plus-values — aucune de ces opérations ne déclenche d’impôt. C’est l’avantage le plus sous-estimé du contrat : sur vingt ans, l’absence de frottement fiscal à chaque arbitrage pèse davantage que quelques dixièmes de rendement.
Se verser un revenu complémentaire
Des rachats programmés permettent de compléter une pension ou un revenu d’activité. Seule la part de gains contenue dans le retrait est imposable, au prorata : si votre contrat est composé de 80 % de versements et 20 % de gains, un retrait de 1 000 € n’est imposé que sur 200 €. C’est ce qui rend l’assurance-vie particulièrement efficace comme complément de revenu à la retraite.
Transmettre hors du cadre successoral
C’est l’usage le plus puissant. Les capitaux versés aux bénéficiaires au décès suivent des règles distinctes de celles de la succession, avec leurs propres abattements. Vous désignez librement qui reçoit quoi, y compris hors du cercle des héritiers, et vous pouvez modifier cette désignation à tout moment. Le régime applicable dépend toutefois de l’âge auquel les versements ont été effectués — c’est le point que résume la page assurance-vie et succession.
Garantir un crédit sans casser son épargne
Un contrat peut être nanti au profit d’une banque, en garantie d’un prêt. L’épargne continue de capitaliser, vous n’avez rien racheté, et vous évitez à la fois l’imposition d’un rachat et la perte d’antériorité fiscale. Peu connu, ce mécanisme est fréquemment utilisé pour financer un investissement locatif ou un besoin professionnel.
Ce que change le cap des huit ans
Avant huit ans, les gains retirés supportent la flat tax de 30 %, soit 12,8 % d’impôt et 17,2 % de prélèvements sociaux. Après huit ans, vous bénéficiez chaque année d’un abattement de 4 600 € sur les gains retirés — 9 200 € pour un couple soumis à imposition commune — et le taux d’imposition passe de 12,8 % à 7,5 % sur une partie des encours. Les prélèvements sociaux, eux, restent dus dans tous les cas.
D’où un réflexe simple et rentable : ouvrir un contrat tôt, même avec un versement modeste, pour prendre date. L’antériorité fiscale court à partir de l’ouverture, pas à partir du moment où vous alimentez sérieusement le contrat. Un contrat ouvert à trente ans avec 500 € vaut, à cinquante ans, bien plus que le même contrat ouvert la veille.
Les frais, seul élément vraiment comparable
Trois couches de frais coexistent, et elles ne se voient pas au même endroit. Les frais sur versement, prélevés à l’entrée, peuvent atteindre 5 % dans les réseaux traditionnels et sont nuls chez de nombreux acteurs. Les frais de gestion annuels, prélevés sur l’encours, se situent couramment entre 0,5 % et 1 % selon le support. Enfin, les frais internes des unités de compte sont déduits de la performance avant qu’elle ne vous soit présentée — ce sont les plus discrets et souvent les plus lourds.
Sur vingt ans, un écart d’un point de frais annuel représente une différence considérable sur le capital final. C’est le seul paramètre que vous maîtrisez à coup sûr, contrairement au rendement. Un contrat cher n’est pas nécessairement à fuir s’il donne accès à une gamme que vous n’auriez pas ailleurs — mais l’écart doit être justifié par quelque chose.
Gestion libre ou gestion pilotée : qui décide de l’allocation
Une fois le contrat ouvert, reste la question de savoir qui pilote. En gestion libre, vous choisissez vous-même les supports et vous arbitrez quand vous le jugez utile. C’est le mode le moins coûteux, et le plus exigeant : il suppose de définir une allocation cible, de s’y tenir quand les marchés baissent, et de rééquilibrer périodiquement — trois disciplines que peu d’épargnants tiennent seuls sur vingt ans.
En gestion pilotée, vous déléguez ces décisions à une équipe, selon un profil de risque défini au départ. Le coût supplémentaire se situe généralement entre 0,2 % et 0,6 % par an. Il se justifie si vous n’avez ni le temps ni l’envie de suivre vos supports, et surtout si vous savez que vous seriez tenté de vendre au pire moment — le principal ennemi d’un épargnant reste ses propres réflexes en période de baisse.
Une troisième voie existe, souvent la plus pertinente : la gestion libre assortie de quelques options automatiques. La sécurisation progressive des plus-values, le rééquilibrage annuel ou l’investissement progressif d’un capital sur plusieurs mois s’activent une fois et fonctionnent seuls, sans surcoût de mandat.
Aucune de ces formules n’est supérieure dans l’absolu. Le bon choix dépend de votre appétence réelle pour le sujet — pas de celle que vous vous prêtez le jour de la souscription.
La clause bénéficiaire : la ligne qu’on ne relit jamais
C’est la partie la plus courte du contrat et la plus lourde de conséquences. Une clause standard, signée il y a quinze ans, ne tient pas compte d’un divorce, d’un remariage, d’une naissance ou du décès d’un bénéficiaire. Elle désigne pourtant, seule, qui touchera les capitaux — vos intentions n’ont aucune valeur juridique face à elle.
Deux points méritent une relecture immédiate. La formulation d’abord : une clause qui désigne nommément une personne devient caduque si la situation change, là où une clause qualitative — « mon conjoint, à défaut mes enfants nés ou à naître, vivants ou représentés, à défaut mes héritiers » — s’adapte. La possibilité d’un démembrement ensuite, qui permet d’attribuer l’usufruit des capitaux au conjoint et la nue-propriété aux enfants, et qui répond à beaucoup de configurations familiales.
Les erreurs les plus fréquentes
- Confondre l’enveloppe et le placement. Un contrat entièrement investi en fonds euros ne fera jamais mieux que le rendement du fonds euros : le problème n’est pas l’assurance-vie, c’est l’allocation.
- Attendre d’avoir de l’argent pour ouvrir. Prendre date coûte quelques centaines d’euros et fait gagner huit ans d’antériorité.
- Multiplier les contrats sans logique. Les abattements de transmission s’apprécient par bénéficiaire et par assuré, tous contrats confondus : en ouvrir cinq ne multiplie rien.
- Ne jamais relire la clause bénéficiaire. C’est l’erreur la moins coûteuse à corriger et la plus coûteuse à laisser courir.
- Racheter pour financer un projet alors qu’un nantissement ou une avance aurait permis d’atteindre le même résultat sans imposition ni perte d’antériorité.
Faut-il une assurance-vie dans tous les cas ?
Presque, mais pas pour les mêmes raisons selon le moment de la vie. À trente ans, l’intérêt principal est de prendre date et de commencer à capitaliser sur un horizon long, avec une part importante d’unités de compte. À cinquante ans, le contrat devient l’outil central de préparation de la retraite et de la transmission, avec une allocation qui se sécurise progressivement. À soixante-dix ans passés, l’usage bascule vers le revenu complémentaire et l’organisation successorale.
La question n’est donc pas « faut-il une assurance-vie » mais « pour quel usage, et avec quelle allocation ». C’est exactement ce qu’un bilan patrimonial permet de trancher, en regardant le contrat dans l’ensemble de votre situation plutôt qu’isolément.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur l’assurance-vie
L’assurance-vie est-elle bloquée pendant huit ans ?
Non, votre argent reste disponible à tout moment. Les huit ans ne conditionnent que l’accès au régime fiscal le plus favorable en cas de rachat : abattement annuel sur les gains et taux réduit. Un retrait avant ce terme est possible, simplement moins avantageux.
Combien de contrats d’assurance-vie peut-on détenir ?
Autant que vous le souhaitez, sans limite légale. Mais les abattements de transmission s’apprécient par bénéficiaire et par assuré, tous contrats confondus : multiplier les contrats ne multiplie pas les avantages fiscaux.
Que devient l’assurance-vie en cas de décès ?
Les capitaux sont versés directement aux bénéficiaires désignés, selon un régime distinct de celui de la succession et avec ses propres abattements. Le traitement dépend de l’âge auquel les versements ont été effectués, avant ou après soixante-dix ans.
Pour aller plus loin