Une stratégie patrimoniale n’est pas une liste de placements. C’est un ordre de décisions : ce que vous traitez d’abord, ce que vous traitez ensuite, et ce que vous décidez sciemment de ne pas faire. La plupart des patrimoines mal construits ne souffrent pas de mauvais produits — ils souffrent d’une accumulation de bonnes idées prises séparément, à des moments différents, sans que rien ne les relie.
Voici ce que recouvre concrètement une stratégie patrimoniale, la méthode en cinq étapes qui permet de la construire, et les erreurs de raisonnement qui reviennent le plus souvent.
Ce qu’est une stratégie patrimoniale — et ce qu’elle n’est pas
Une stratégie patrimoniale répond à trois questions dans cet ordre : où en êtes-vous, où voulez-vous aller, et par quel chemin. Elle produit un document écrit, avec des scénarios chiffrés, des arbitrages assumés et un calendrier. Elle ne produit pas une recommandation de produit — celle-ci n’arrive qu’à la fin, comme conséquence.
Ce n’est pas non plus une optimisation fiscale. La fiscalité est une contrainte à intégrer, pas un objectif. Un patrimoine construit pour payer le moins d’impôt possible se retrouve régulièrement illiquide, concentré et impossible à transmettre correctement. L’impôt est le prix d’un revenu ou d’une plus-value ; le supprimer en supprimant le revenu n’est pas une victoire.
La méthode en cinq étapes
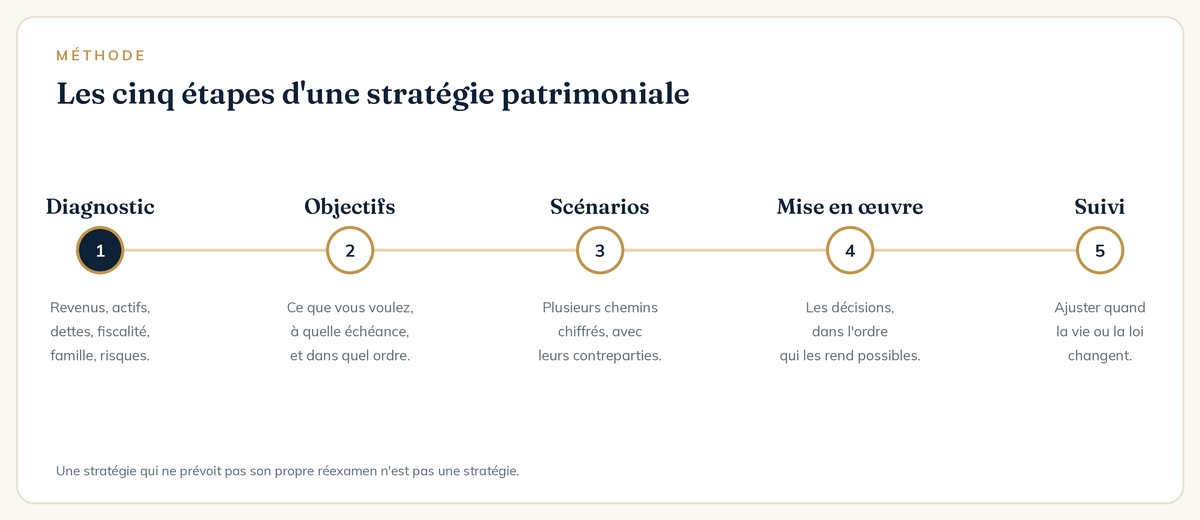
1. Le diagnostic
Tout commence par un inventaire complet : revenus et leur nature, fiscalité effective, actifs et leur mode de détention, dettes et leurs conditions, régime matrimonial, situation familiale, couverture en cas d’arrêt de travail ou de décès. Ce travail paraît fastidieux ; c’est pourtant lui qui fait émerger les vraies priorités, souvent différentes de celles imaginées au départ. Un bilan patrimonial sérieux prend quelques heures et change fréquemment l’ordre des décisions.
2. Les objectifs
Un objectif patrimonial se formule avec un montant et une date. « Préparer ma retraite » n’en est pas un ; « disposer de 1 200 € de revenus complémentaires mensuels à 64 ans » en est un. Cette précision n’a rien de cosmétique : elle seule permet de calculer l’effort d’épargne nécessaire et de vérifier qu’il est soutenable.
Les objectifs doivent aussi être hiérarchisés. Protéger sa famille, acheter sa résidence principale, préparer sa retraite et transmettre ne se financent pas simultanément avec les mêmes euros. Choisir l’ordre est l’essentiel du travail.
3. Les scénarios
Une stratégie sérieuse présente plusieurs chemins, pas un seul. Chaque scénario expose ce qu’il produit, ce qu’il coûte, ce qu’il immobilise et ce qu’il exclut. S’il n’y a qu’une option sur la table, ce n’est pas une stratégie, c’est une proposition commerciale.
4. La mise en œuvre
Les décisions s’exécutent dans un ordre qui les rend possibles. Souscrire une prévoyance avant d’immobiliser de l’épargne ; constituer un matelas de sécurité avant de bloquer des fonds sur un plan d’épargne retraite ; ouvrir une enveloppe pour prendre date avant d’avoir la somme à y placer. L’ordre compte autant que le contenu.
5. Le suivi
Une stratégie non révisée devient fausse en deux ou trois ans. Un changement de situation familiale, une évolution de revenus, une réforme fiscale ou simplement le rapprochement d’une échéance suffisent à la déséquilibrer. Un point annuel, avec des arbitrages proposés, est le minimum — et c’est ce qui distingue un accompagnement d’une vente ponctuelle.
Les trois arbitrages qui structurent tout le reste
Sous la diversité apparente des solutions, un patrimoine se construit sur trois arbitrages, et il est impossible de les gagner tous.
- Liquidité contre rendement. Ce qui rapporte davantage est en général moins disponible. Vouloir les deux conduit à détenir beaucoup de liquidités mal rémunérées, ou des actifs qu’il faudra brader au premier imprévu.
- Horizon contre volatilité. Un horizon long permet d’accepter des variations ; un horizon court les interdit. C’est l’horizon qui détermine l’allocation, pas l’inverse.
- Avantage fiscal contre souplesse. Les dispositifs les plus avantageux fiscalement imposent presque toujours une contrepartie : blocage, engagement de conservation, sortie contrainte. L’avantage a toujours une contrepartie.
Poser ces trois arbitrages explicitement, en amont, évite la plupart des déceptions ultérieures. La question n’est pas de savoir lequel est le bon, mais lequel vous acceptez de perdre.
Pourquoi l’ordre des décisions compte plus que les produits
Deux personnes avec des revenus identiques et les mêmes produits peuvent obtenir des résultats très différents, selon l’ordre dans lequel elles ont agi. Celle qui a investi avant de se couvrir a pris un risque asymétrique : un accident efface tout. Celle qui a défiscalisé avant de se constituer une épargne disponible s’est retrouvée à revendre au mauvais moment. Celle qui a acheté sa résidence principale sans regarder l’effet sur sa capacité d’endettement future a fermé la porte à un projet locatif.
C’est la raison pour laquelle une stratégie se juge sur son enchaînement, pas sur son catalogue. Un patrimoine bien construit avec des supports moyens surpasse presque toujours un patrimoine mal ordonné avec d’excellents supports.
Le rôle du crédit, souvent mal compris
Le crédit n’est pas l’ennemi d’un patrimoine, il en est fréquemment le moteur. C’est le seul mécanisme qui permet d’investir une somme dont on ne dispose pas, en la remboursant avec des revenus futurs — et, dans le cas de l’immobilier locatif, avec les loyers d’un locataire. Aucune enveloppe financière ne réplique cet effet.
Deux nuances s’imposent toutefois. La capacité d’endettement est une ressource limitée : chaque euro emprunté aujourd’hui réduit ce que vous pourrez emprunter demain. L’ordre dans lequel vous utilisez cette capacité — résidence principale d’abord, locatif ensuite, ou l’inverse — a des conséquences durables. Et l’effet de levier joue dans les deux sens : il amplifie le rendement quand l’opération est bonne, et les pertes quand elle ne l’est pas.
C’est pourquoi une stratégie sérieuse traite le crédit comme un actif à part entière, avec son coût, sa durée et son coût d’opportunité, plutôt que comme une simple modalité de financement.
Ce qu’une stratégie doit prévoir : l’imprévu
Un plan qui ne fonctionne que si tout se passe comme prévu n’est pas un plan. Trois événements suffisent à faire dérailler une trajectoire patrimoniale : un arrêt de travail long, une séparation, une baisse durable de revenus. Aucun n’est improbable sur vingt ans.
La réponse ne consiste pas à tout sécuriser — ce serait renoncer au rendement. Elle consiste à garder, à chaque étape, une part de liquidité mobilisable sans pénalité, à couvrir les risques dont la réalisation détruirait le plan, et à éviter les engagements dont on ne peut pas sortir. Une stratégie robuste n’est pas celle qui maximise le résultat attendu ; c’est celle qui reste tenable dans les scénarios défavorables.
Les erreurs de méthode les plus fréquentes
- Partir d’un produit entendu quelque part plutôt que d’un objectif chiffré.
- Traiter chaque sujet isolément : le crédit avec le banquier, la fiscalité avec le comptable, la succession avec le notaire, sans que personne ne regarde l’ensemble.
- Confondre diversification et dispersion : dix contrats chez dix acteurs ne diversifient rien, ils compliquent le suivi.
- Décider dans l’urgence de fin d’année, quand l’argument fiscal prend le pas sur la pertinence de l’investissement.
- Ne jamais réviser, et découvrir dix ans plus tard que la stratégie répondait à une situation qui n’existe plus.
Penser la sortie dès le départ
Une stratégie patrimoniale se juge aussi sur sa fin. Chaque décision prise aujourd’hui détermine ce qui sera possible dans vingt ans : la façon dont un bien est détenu conditionne la facilité de sa transmission, la nature d’une enveloppe conditionne la fiscalité de sa sortie, la structure choisie pour une activité conditionne les conditions de sa cession.
Deux questions méritent d’être posées avant toute décision structurante. Comment cet actif sortira-t-il de mon patrimoine — vente, transmission, consommation ? Et à qui profitera-t-il, dans quelle proportion, si je ne suis plus là demain ? Beaucoup de montages parfaitement optimisés à l’entrée se révèlent inextricables à la sortie, simplement parce que personne n’a posé ces deux questions au moment de signer.
C’est aussi ce qui distingue une stratégie d’une accumulation. Accumuler, c’est ajouter des actifs. Construire une stratégie, c’est savoir, pour chacun d’eux, ce qu’il devient et à quelle échéance.
Combien de temps cela prend, concrètement
Un diagnostic complet demande la collecte de vos documents puis deux à trois heures d’analyse. La restitution et le choix du scénario tiennent en un rendez-vous. La mise en œuvre s’étale ensuite sur quelques semaines, au rythme des souscriptions et des formalités. Au total, quelques heures de votre temps sur un ou deux mois.
Comparé aux quinze ou vingt ans sur lesquels les décisions produiront leurs effets, c’est un investissement de temps modeste. C’est pourtant l’étape que la plupart des gens sautent — pour aller directement au produit, qui est la seule partie visible et la moins déterminante.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur la stratégie patrimoniale
Par quoi commence une stratégie patrimoniale ?
Par un diagnostic complet : revenus, fiscalité, actifs, dettes, régime matrimonial, protection en cas d’accident. C’est cet état des lieux qui fait émerger les priorités réelles, souvent différentes de celles envisagées au départ.
Faut-il un patrimoine important pour avoir une stratégie ?
Non. Ce qui appelle une stratégie, c’est le nombre de décisions irréversibles à prendre — achat, changement de statut, transmission, protection d’un proche — pas le montant des actifs détenus.
À quelle fréquence réviser sa stratégie patrimoniale ?
Au minimum une fois par an, et systématiquement à chaque événement significatif : changement de situation familiale ou professionnelle, achat immobilier, cession d’entreprise, réforme fiscale marquante.
Pour aller plus loin


