Un artisan du bâtiment qui se casse le poignet ne perd pas seulement quelques semaines de chantier. Il perd le revenu qui paie les traites du fourgon, les salaires des compagnons, les échéances du crédit-bail sur le matériel, et l’assurance décennale qui court quoi qu’il arrive. Le régime obligatoire des indépendants verse bien des indemnités journalières — mais elles se calculent sur un revenu moyen des dernières années, plafonné, et sans aucun rapport avec ce que coûte réellement l’arrêt de l’entreprise.
La prévoyance de l’artisan est le sujet le plus repoussé et le plus déterminant du patrimoine d’un chef d’entreprise du bâtiment. Voici ce que couvre le régime obligatoire, les trois clauses qui décident vraiment de la qualité d’un contrat complémentaire, et ce qu’il faut prévoir pour que l’entreprise survive à l’absence de son dirigeant.
Ce que verse réellement le régime obligatoire
Des indemnités journalières calculées sur le passé
Les indemnités journalières servies aux travailleurs indépendants sont assises sur la moyenne de vos revenus professionnels des dernières années, dans la limite d’un plafond. Deux conséquences pratiques. D’abord, une bonne année ne se traduit jamais immédiatement par une meilleure couverture. Ensuite, un artisan qui a optimisé son revenu déclaré — en se versant peu et en laissant le résultat dans l’entreprise — découvre qu’il a mécaniquement réduit sa protection.
S’ajoute un délai de carence, pendant lequel rien n’est versé, et une durée d’indemnisation limitée. Sur un arrêt long, l’écart entre ce que verse le régime et ce dont l’entreprise a besoin se creuse mois après mois.
L’invalidité, le vrai risque du métier
C’est le risque que l’on regarde le moins et qui coûte le plus cher. Le bâtiment est un métier de corps : une épaule, un dos, un genou suffisent à rendre l’exercice impossible sans que l’on soit pour autant reconnu invalide au sens administratif. Les barèmes des régimes obligatoires raisonnent en incapacité générale, pas en capacité à monter sur un échafaudage.
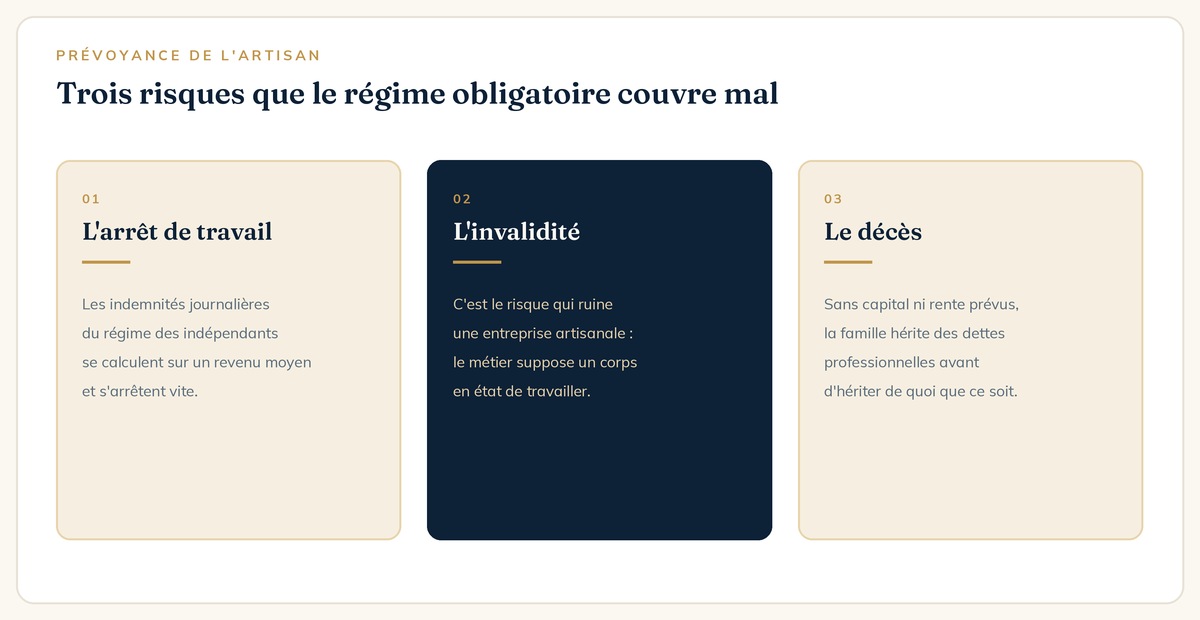
Le décès complète ce tableau. Sans capital ni rente prévus, la famille se retrouve à gérer une entreprise qu’elle ne sait pas faire tourner, avec des engagements bancaires souvent cautionnés à titre personnel. Le patrimoine professionnel devient alors un passif avant d’être un actif.
Les trois clauses qui décident de la qualité d’un contrat
Deux contrats de prévoyance affichés au même tarif peuvent offrir des protections radicalement différentes. Trois lignes, et trois seulement, font l’écart.
- La franchise. C’est le nombre de jours d’arrêt avant le premier versement. Quinze jours pour un accident et trente pour une maladie constituent un repère raisonnable dans le bâtiment ; au-delà, la trésorerie de l’entreprise encaisse seule.
- La base de calcul. Les indemnités doivent reposer sur votre revenu réel et être revalorisées dans le temps. Un montant forfaitaire figé à la souscription perd sa pertinence en quelques années.
- La définition de l’invalidité. C’est le point décisif. Un contrat qui indemnise l’incapacité à exercer votre métier n’a rien à voir avec un contrat qui apprécie l’invalidité par rapport à toute activité professionnelle.
Sur ce dernier point, un couvreur qui ne peut plus monter sur un toit reste, pour un barème fonctionnel, apte à un emploi de bureau. Le contrat ne verse rien, et il est parfaitement en règle. Vérifiez également les exclusions : les affections du dos et les hernies discales figurent fréquemment dans les clauses restrictives, alors qu’elles constituent le premier motif d’arrêt du secteur.
L’entreprise aussi doit survivre à votre absence
La prévoyance personnelle protège votre revenu. Elle ne protège pas l’entreprise. Deux garanties complémentaires méritent d’être examinées dès que vous employez du personnel ou que vous portez des engagements bancaires.
La garantie frais généraux permanents prend en charge les charges fixes de l’entreprise pendant votre arrêt : loyers, crédits-bails, salaires, assurances. Elle évite que quelques mois d’absence ne se transforment en cessation de paiement. La garantie homme clé, elle, verse un capital à l’entreprise pour lui donner le temps de se réorganiser, de recruter ou d’être transmise dans de bonnes conditions.
Ces deux garanties relèvent de la gestion de patrimoine du dirigeant au sens strict : elles ne servent pas à vous enrichir, elles servent à empêcher qu’un accident détruise en trois mois ce que vous avez mis quinze ans à construire.
La retraite : ce que la loi Madelin a laissé, et ce qui la remplace
Beaucoup d’artisans détiennent encore un contrat loi Madelin souscrit il y a dix ou vingt ans. Ces contrats ont un défaut structurel : la sortie s’effectue obligatoirement en rente, sans possibilité de récupérer un capital. Le plan d’épargne retraite a repris le même avantage fiscal à l’entrée tout en autorisant une sortie en capital, et le transfert d’un ancien Madelin vers un PER est possible.
Le calcul mérite d’être fait, en tenant compte des frais de transfert et des garanties éventuellement perdues. Mais pour un artisan qui envisage de céder son entreprise et d’acheter un bien à la retraite, la souplesse d’une sortie en capital change la donne.
Ce que coûte vraiment un arrêt de trois mois
Prenons une entreprise artisanale de quatre personnes, dont le dirigeant assure lui-même les chantiers et le chiffrage. Sur trois mois d’arrêt, les charges qui continuent de courir ne dépendent pas de son état de santé : les salaires des trois compagnons, le crédit-bail du fourgon et du matériel, le loyer du dépôt, l’assurance décennale, la responsabilité civile professionnelle, l’expert-comptable, les cotisations sociales appelées sur les revenus antérieurs.
À cela s’ajoute ce qui ne figure sur aucune facture : les chantiers non chiffrés pendant l’absence, donc les mois creux qui suivront le retour ; les clients qui n’attendent pas et passent à un concurrent ; les acomptes à rembourser sur les chantiers annulés. Le coût réel d’un arrêt long dépasse presque toujours l’estimation faite à froid, parce qu’il se prolonge bien après la reprise du travail.
C’est pour cette raison que le dimensionnement d’un contrat ne se fait jamais sur le revenu net que vous vous versez. Il se fait sur le total charges fixes plus revenu, majoré du décalage de reprise. La différence entre les deux méthodes se compte en dizaines de milliers d’euros de couverture.
Prévoyance, transmission : les deux faces du même sujet
Un artisan qui protège son revenu et ses charges a traité l’urgence. Reste la question qui vient ensuite, souvent quinze ans plus tard : que devient l’entreprise quand vous vous arrêtez pour de bon ? La transmission d’entreprise se prépare longtemps à l’avance, et les décisions prises aujourd’hui la conditionnent.
Deux points méritent d’être posés tôt. Si vous avez un ou plusieurs associés, un accord prévoyant le rachat des parts en cas de décès — adossé à une couverture qui en finance le prix — évite que les héritiers ne se retrouvent copropriétaires d’une entreprise qu’ils ne dirigent pas. Et si vous envisagez une transmission familiale, des dispositifs comme le pacte Dutreil permettent d’alléger fortement la fiscalité, à condition d’anticiper les engagements de conservation qu’ils supposent.
Ces sujets paraissent lointains quand le carnet de commandes est plein. Ils deviennent insolubles quand ils se présentent sans préparation.
Par où commencer
- Sortez votre contrat de prévoyance et vérifiez trois lignes : franchise, base de calcul, définition de l’invalidité. Si l’une des trois vous surprend, le contrat est à revoir.
- Chiffrez les charges fixes de l’entreprise sur trois mois d’arrêt. C’est le montant que la garantie frais généraux doit couvrir.
- Vérifiez si vos engagements bancaires sont cautionnés personnellement, et ce que deviendrait cette caution en cas de décès.
- Regardez si un ancien contrat Madelin dort quelque part et ce qu’un transfert changerait.
- Refaites le point à chaque embauche, chaque investissement matériel important et chaque évolution familiale.
Un artisan qui protège correctement son revenu et son entreprise dispose ensuite de toute la latitude pour construire un patrimoine. L’inverse n’est pas vrai : un patrimoine bien placé ne rattrape jamais une couverture défaillante le jour où l’accident arrive.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur la prévoyance de l’artisan
Un artisan est-il obligé de souscrire une prévoyance complémentaire ?
Non, il n’y a pas d’obligation légale, en dehors des dispositifs propres à certaines conventions collectives lorsque l’entreprise emploie du personnel. Mais le régime obligatoire indemnise sur un revenu moyen plafonné, après carence et pour une durée limitée : l’écart avec les besoins réels d’une entreprise du bâtiment se comble par un contrat individuel.
Qu’est-ce que la garantie frais généraux permanents ?
C’est une garantie qui prend en charge les charges fixes de l’entreprise pendant l’arrêt du dirigeant : loyers, crédits-bails, salaires, assurances. Elle se distingue de la prévoyance personnelle, qui remplace votre revenu, et se dimensionne sur les charges réelles de la structure.
Faut-il transférer un ancien contrat Madelin vers un PER ?
Le transfert est possible et permet une sortie en capital, impossible avec un Madelin. Le calcul dépend des frais de transfert, des garanties associées à l’ancien contrat et de votre projet à la retraite : c’est un arbitrage à faire contrat en main, pas par principe.
Pour aller plus loin


