Le Girardin industriel promet une réduction d’impôt supérieure à la somme investie, obtenue en une seule année. C’est exact, et c’est aussi ce qui doit rendre prudent : un rendement de cet ordre ne rémunère pas la générosité de l’État, il rémunère un risque. Le comprendre avant de souscrire est la seule protection réelle dont dispose un investisseur.
Voici comment fonctionne le dispositif, où se situe précisément le risque, et ce qui distingue une opération solide d’une opération dangereuse.
Comment fonctionne le Girardin industriel
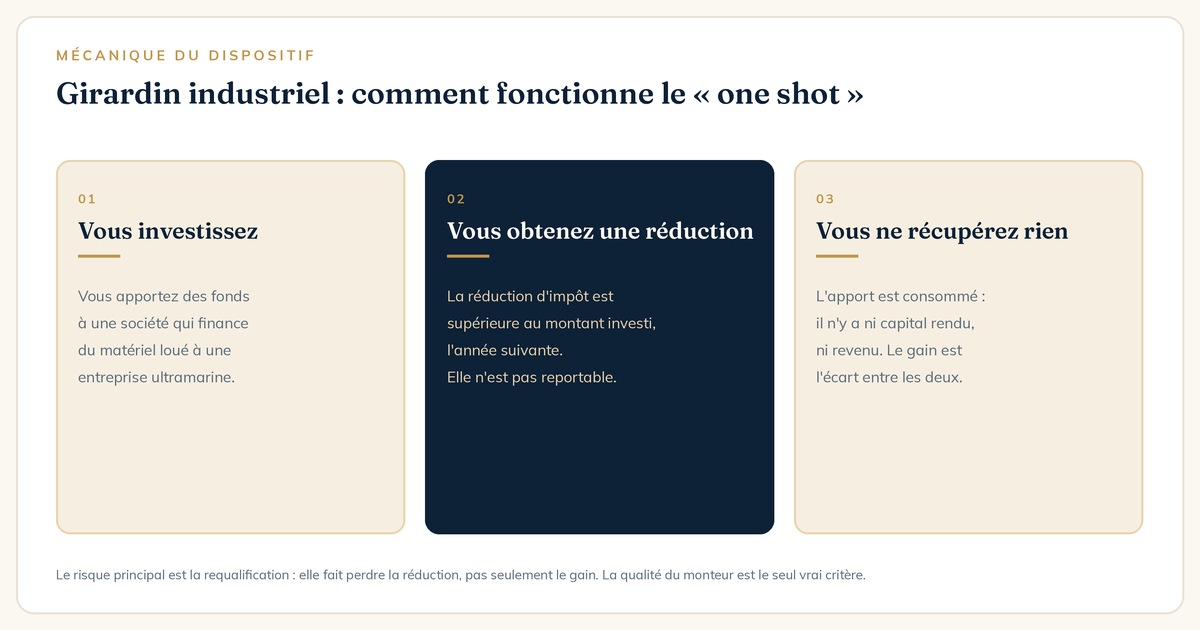
Le mécanisme repose sur un échange. Vous apportez des fonds à une société de portage qui finance du matériel industriel — engins, équipements, véhicules professionnels — loué à une entreprise exploitant en outre-mer, où l’accès au crédit est plus difficile et plus coûteux. En contrepartie de cet effort de financement, la loi accorde à l’investisseur une réduction d’impôt sur le revenu.
Cette réduction est supérieure au montant apporté, et c’est là toute la mécanique : votre apport n’est jamais restitué. Il est consommé. Le gain de l’opération correspond uniquement à l’écart entre la réduction obtenue et la somme versée. C’est ce qu’on appelle un dispositif « one shot » : il produit son effet une fois, l’année suivant la souscription, et rien après.
Deuxième particularité : la réduction n’est ni reportable ni remboursable. Si elle dépasse l’impôt que vous devez, l’excédent est perdu. Le dimensionnement de l’opération doit donc être calé précisément sur votre impôt de l’année — pas sur celui de l’an dernier.
Où se situe le vrai risque
Contrairement à une idée répandue, le risque principal n’est pas de perdre son apport : il est perdu par construction. Le risque est la requalification par l’administration fiscale, qui fait perdre la réduction d’impôt elle-même. Dans ce cas, vous avez versé les fonds et vous devez l’impôt, majoré des intérêts de retard.
Les motifs de requalification sont connus et tiennent presque tous au montage : matériel non livré ou non conforme, exploitant défaillant avant la fin de la période d’exploitation obligatoire, non-respect des conditions d’agrément, ou société de portage qui ne tient pas ses engagements de suivi.
C’est pourquoi la question à poser n’est jamais « quel est le rendement affiché » mais « qui monte l’opération, et que se passe-t-il si l’exploitant fait défaut ».
Les garanties qui distinguent une opération sérieuse
- La garantie de bonne fin fiscale. Le monteur s’engage à couvrir la reprise d’impôt en cas de requalification. C’est la garantie centrale — vérifiez qui la porte, avec quels fonds, et ce qu’elle exclut.
- L’assurance des matériels et la couverture du risque d’exploitation. Un engin détruit ou un exploitant en liquidation ne doit pas emporter l’agrément.
- L’ancienneté et la solidité du monteur. Le dispositif engage sur cinq ans de suivi : un intermédiaire qui disparaît en cours de route laisse l’investisseur seul face au contrôle.
- La transparence sur la commission. L’écart entre ce que vous versez et la réduction obtenue rémunère aussi l’intermédiaire. Il doit être chiffré, pas suggéré.
Un dernier point mérite attention : le Girardin entre dans le plafonnement global des niches fiscales, avec un plafond spécifique majoré. Un contribuable qui utilise déjà d’autres dispositifs peut se retrouver à perdre une partie de l’avantage sans s’en rendre compte.
Girardin industriel et Girardin logement social : ne pas confondre
Deux dispositifs portent le même nom et n’ont pas le même profil. Le Girardin industriel finance du matériel professionnel loué à une entreprise ultramarine ; le Girardin logement social finance la construction ou la réhabilitation de logements sociaux outre-mer. Tous deux fonctionnent en apport à fonds perdus avec réduction d’impôt, mais les contreparties diffèrent.
Le volet logement social présente en général un aléa d’exploitation plus faible, puisque le bailleur social est une contrepartie plus stable qu’une PME ultramarine. Il affiche en contrepartie un écart de gain souvent plus mince, et des délais de montage plus longs. Le volet industriel offre le gain le plus élevé, avec un risque de défaillance de l’exploitant plus concret.
Ces deux dispositifs relèvent par ailleurs de plafonds de niches fiscales spécifiques. Combiner l’un et l’autre sans vérifier les plafonds applicables conduit à perdre une partie de l’avantage : le calcul se fait en amont, jamais en même temps que la souscription.
Comprendre le gain avec un raisonnement chiffré
Le raisonnement se tient en trois lignes. Vous versez une somme. L’année suivante, vous obtenez une réduction d’impôt d’un montant supérieur. Votre gain net est la différence entre les deux, rapportée à la somme immobilisée pendant quelques mois.
Prenons un ordre de grandeur : un apport qui donne droit à une réduction supérieure d’environ 12 % produit, sur une immobilisation de quelques mois, un rendement annualisé sans équivalent parmi les placements sans risque. C’est précisément ce différentiel qui doit alerter : il ne rémunère pas une performance économique, il rémunère l’acceptation d’un risque fiscal et le travail de montage.
Deux vérifications s’imposent donc avant tout calcul. Votre impôt de l’année doit être au moins égal à la réduction attendue, faute de quoi l’excédent est purement perdu. Et le taux de réduction affiché doit être confronté au contenu réel de la garantie de bonne fin fiscale : un écart de gain plus élevé signale souvent une garantie plus faible, jamais une opération plus généreuse.
À qui le Girardin s’adresse réellement
Le profil est étroit, et c’est une bonne nouvelle : cela permet d’écarter rapidement les situations où le dispositif n’a pas sa place. Il faut un impôt sur le revenu élevé, stable et connu à l’avance — puisque la réduction non utilisée est perdue. Il faut une capacité à immobiliser des fonds à fonds perdus sans que cela affecte l’équilibre du patrimoine. Et il faut accepter un risque administratif, même bien couvert.
Autrement dit : le Girardin est un outil de dernier étage. Il intervient quand l’épargne de précaution existe, que la protection est en place, que la capitalisation long terme tourne et que l’impôt reste élevé malgré les leviers classiques — plan d’épargne retraite, déficit foncier, optimisation fiscale de droit commun.
Ce que votre avis d’imposition doit confirmer avant de signer
Le dimensionnement d’une opération de Girardin se fait sur l’impôt de l’année en cours, pas sur celui de l’année précédente. C’est une source d’erreur fréquente : une année exceptionnelle — prime, plus-value, cession — gonfle l’impôt de l’année N, mais le dispositif doit être calé sur ce qui sera réellement dû l’année où la réduction s’imputera.
Trois éléments méritent d’être vérifiés avant tout engagement. Le montant d’impôt attendu, projeté sur vos revenus réels de l’année et non extrapolé. Les autres réductions et crédits déjà engagés, qui viennent en concurrence dans le plafond des niches. Et la stabilité de votre situation : un changement de tranche, un départ à la retraite ou une baisse d’activité en cours d’année peuvent faire passer la réduction au-dessus de l’impôt dû, avec un excédent définitivement perdu.
Une simulation faite avec votre conseiller ou votre expert-comptable, sur les chiffres de l’année, coûte une heure. Elle évite la seule erreur que la meilleure garantie de bonne fin fiscale ne couvre pas : avoir souscrit trop.
Ce que le Girardin n’est pas
Ce n’est pas un placement. Il ne produit aucun revenu, aucune plus-value, aucun capital récupérable. Le confondre avec un investissement conduit à des déceptions prévisibles : il n’y a rien à récupérer au bout, par construction.
Ce n’est pas non plus un outil de constitution de patrimoine. Il n’ajoute aucun actif à votre bilan. Son seul effet est de transformer un impôt à payer en une somme légèrement inférieure, une fois, dans l’année.
Enfin, ce n’est pas une opération que l’on décide en décembre sous la pression de l’échéance. C’est précisément à ce moment que se concluent les dossiers les plus fragiles, parce que la contrainte de calendrier interdit toute vérification sérieuse du monteur.
La méthode avant de signer
- Chiffrez d’abord votre impôt de l’année en cours, précisément. Le dimensionnement en dépend entièrement.
- Épuisez les leviers classiques avant : ils sont moins rentables à l’unité, mais sans risque de requalification.
- Demandez par écrit le contenu exact de la garantie de bonne fin fiscale, et ce qu’elle exclut.
- Renseignez-vous sur le monteur : ancienneté, volume d’opérations, historique de redressements.
- Ne décidez jamais dans l’urgence de fin d’année. Un dossier qui ne peut pas attendre quinze jours ne mérite pas votre signature.
Bien monté et correctement dimensionné, le Girardin industriel reste l’un des rares dispositifs à produire un gain net immédiat pour un contribuable fortement imposé. Mal monté, il transforme une économie d’impôt espérée en redressement. L’écart entre les deux ne tient pas au dispositif : il tient au sérieux de celui qui le structure.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur le Girardin industriel
Récupère-t-on son apport en Girardin industriel ?
Non, jamais. L’apport est consommé par construction : le gain de l’opération correspond uniquement à l’écart entre la réduction d’impôt obtenue et la somme versée. C’est ce qui distingue le Girardin d’un placement.
Que se passe-t-il en cas de requalification fiscale ?
L’administration reprend la réduction d’impôt, majorée des intérêts de retard. L’investisseur a alors versé les fonds et doit l’impôt. C’est le risque central du dispositif, et c’est ce que la garantie de bonne fin fiscale du monteur est censée couvrir.
Le Girardin est-il plafonné ?
Oui, il entre dans le plafonnement global des niches fiscales, avec un plafond spécifique majoré par rapport au plafond de droit commun. Un contribuable qui utilise déjà d’autres dispositifs doit vérifier qu’il ne perd pas une partie de l’avantage.
Pour aller plus loin


