Le barème des droits de succession s’applique par tranches, de 5 % à 45 % en ligne directe. Mais ce barème ne se déclenche que sur ce qui reste après abattement : chaque enfant reçoit 100 000 € en franchise d’impôt de chacun de ses parents, et le conjoint survivant comme le partenaire de PACS sont totalement exonérés. La vraie question n’est donc jamais « quel est le taux », mais « sur quelle base ». C’est là que se joue l’essentiel de la facture.
Cet article vous donne les chiffres exacts, la méthode de calcul étape par étape, et les leviers qui agissent réellement sur le montant à payer.
- Le barème complet, en ligne directe et pour les autres héritiers
- Tous les abattements applicables, et lequel prime sur lequel
- Un exemple chiffré complet, du patrimoine brut à l’impôt réel
- Les trois leviers qui font baisser la note — et le seul qui fonctionne encore après le décès
- La fenêtre d’exonération de 100 000 € qui ferme le 31 décembre 2026
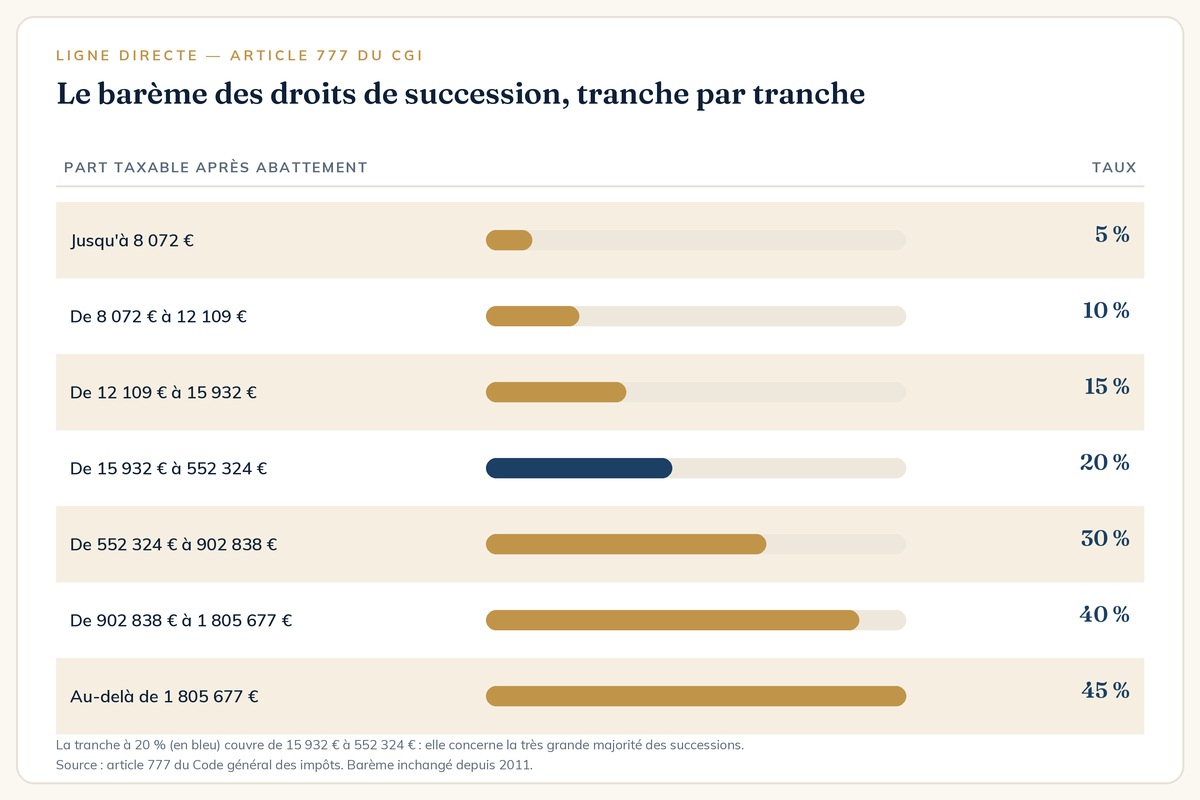
Le barème des droits de succession en ligne directe, tranche par tranche
« Ligne directe » désigne la transmission entre ascendants et descendants : des parents vers les enfants, des grands-parents vers les petits-enfants. C’est le barème le plus favorable du droit des successions français, et de loin.
| Part taxable après abattement | Taux applicable |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 072 € à 12 109 € | 10 % |
| De 12 109 € à 15 932 € | 15 % |
| De 15 932 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Retenez la quatrième ligne : la tranche à 20 % s’étire de 15 932 € à 552 324 €. Elle couvre à elle seule l’immense majorité des successions françaises. Concrètement, un héritier en ligne directe qui dépasse son abattement paie, dans la plupart des cas, un impôt d’environ 20 % sur le dépassement — pas 45 %.
Ce barème est progressif, exactement comme l’impôt sur le revenu : on ne bascule pas dans un taux unique en franchissant un seuil, chaque tranche est taxée à son propre taux.
Les abattements : ce qui échappe au barème avant tout calcul
L’abattement se soustrait de la part reçue par chaque héritier avant l’application du barème. Il est individuel : deux enfants qui héritent de leur père bénéficient chacun de 100 000 €, soit 200 000 € au total.
| Lien avec le défunt | Abattement |
|---|---|
| Conjoint marié ou partenaire de PACS | Exonération totale |
| Enfant (par parent) | 100 000 € |
| Petit-enfant, arrière-petit-enfant | 1 594 € |
| Frère ou sœur | 15 932 € |
| Neveu ou nièce | 7 967 € |
| Héritier en situation de handicap | 159 325 € en plus de l’abattement personnel |
| Toute autre personne | 1 594 € |
Deux précisions qui changent tout dans la pratique. D’abord, l’abattement pour handicap se cumule avec l’abattement personnel : un enfant reconnu handicapé bénéficie de 259 325 €. Ensuite, l’abattement de 1 594 € pour les petits-enfants ne s’applique que s’ils héritent directement — ce qui est rare, puisqu’ils viennent normalement en représentation de leur parent décédé et récupèrent alors l’abattement de 100 000 € de celui-ci.
Le conjoint et le partenaire de PACS ne paient rien
Depuis la loi TEPA de 2007, le conjoint survivant et le partenaire de PACS sont totalement exonérés de droits de succession, quel que soit le montant transmis. Aucun barème, aucun plafond.
Attention à la limite : le PACS n’ouvre pas de vocation successorale automatique. Le partenaire survivant est exonéré s’il hérite, mais il n’hérite que si un testament le prévoit. Sans testament, il ne reçoit rien — l’exonération porte alors sur zéro. C’est une des erreurs les plus fréquentes et les plus coûteuses en matière de transmission de patrimoine.
Le concubin, lui, n’a ni vocation successorale ni exonération : s’il reçoit quelque chose par testament, il est taxé à 60 % après un abattement de 1 594 €.
Comment se calcule réellement votre part : la méthode en cinq étapes
Le calcul ne part jamais du patrimoine total. Il part de la part qui revient à chaque héritier, une fois l’actif net reconstitué.
- Reconstituer l’actif net : biens du défunt, moins les dettes et les frais funéraires (forfait de 1 500 €).
- Appliquer l’abattement de 20 % sur la résidence principale, si elle était encore occupée par le conjoint survivant, le partenaire de PACS ou un enfant mineur ou protégé.
- Répartir l’actif net entre les héritiers selon leurs droits légaux ou le testament.
- Réintégrer les donations consenties par le défunt dans les quinze dernières années — c’est le rappel fiscal, détaillé plus bas.
- Retrancher l’abattement personnel de chaque héritier, puis appliquer le barème à ce qui reste.
Un exemple chiffré complet
Un père veuf décède en laissant un patrimoine net de 700 000 € et deux enfants, aucune donation antérieure. Chaque enfant reçoit 350 000 €.
- Part reçue : 350 000 €
- Moins l’abattement : 350 000 − 100 000 = 250 000 € taxables
- 5 % sur 8 072 € = 404 €
- 10 % sur 4 037 € = 404 €
- 15 % sur 3 823 € = 573 €
- 20 % sur 234 068 € = 46 814 €
- Total : environ 48 195 € par enfant, soit 96 390 € pour la fratrie
Rapporté aux 700 000 € transmis, cela représente un taux effectif de 13,8 % — très loin des 45 % du haut de barème. C’est l’écart entre le taux marginal et le taux réel qui trompe la plupart des familles : le chiffre qui frappe n’est pas celui qu’on paie.
Frères, sœurs, neveux, concubin : les barèmes qui font mal
Hors ligne directe, la fiscalité change de nature. On ne parle plus de tranches progressives douces, mais de taux quasi forfaitaires très élevés.
| Héritier | Taux |
|---|---|
| Frère ou sœur, jusqu’à 24 430 € | 35 % |
| Frère ou sœur, au-delà de 24 430 € | 45 % |
| Neveu, nièce, parent jusqu’au 4e degré | 55 % |
| Cousin éloigné, concubin, tiers | 60 % |
Un frère qui hérite de 100 000 € conserve environ 62 000 €. Un ami ou un concubin qui reçoit la même somme en garde 41 000 €. Ces situations — couples non mariés, fratries sans enfants, transmissions à un filleul — sont précisément celles où une préparation en amont produit le plus d’effet.
Une exception mérite d’être connue : un frère ou une sœur est totalement exonéré s’il remplit trois conditions cumulatives au moment du décès — être célibataire, veuf, divorcé ou séparé de corps ; avoir plus de 50 ans ou être atteint d’une infirmité l’empêchant de travailler ; et avoir vécu avec le défunt de façon continue pendant les cinq années précédant le décès.
Ce que le barème ne dit pas : le compteur de quinze ans
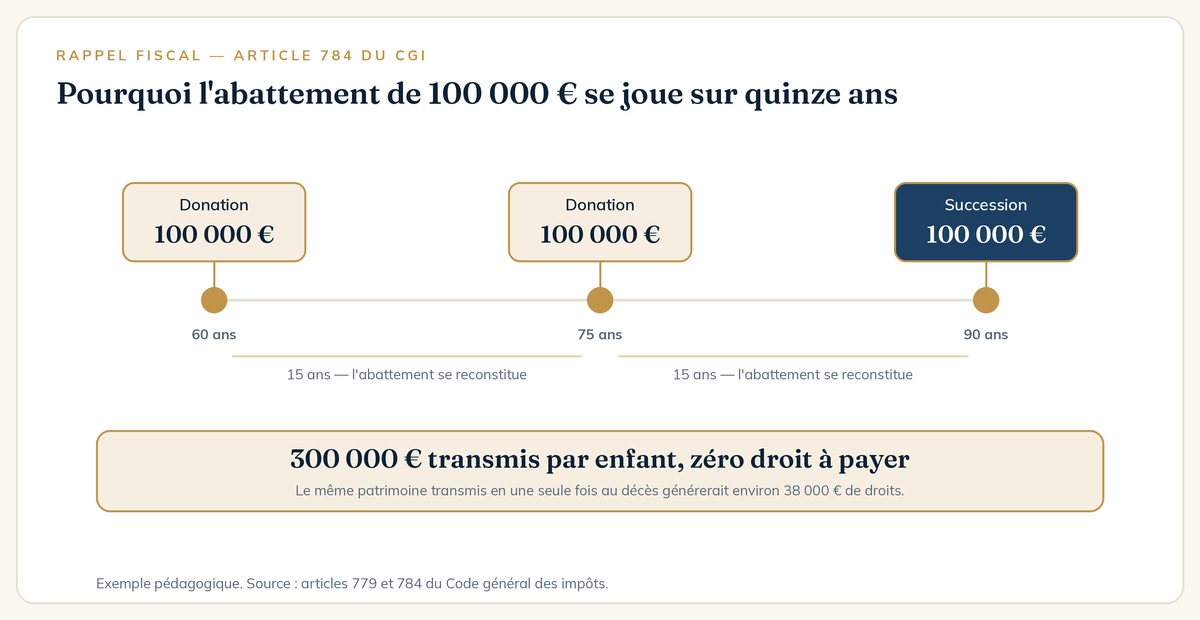
C’est la mécanique la plus décisive, et la plus souvent ignorée. L’abattement de 100 000 € n’est pas un droit unique consommé au décès : il se reconstitue intégralement tous les quinze ans.
Toute donation consentie moins de quinze ans avant le décès est réintégrée dans le calcul : elle « consomme » l’abattement et pousse la succession vers les tranches hautes. À l’inverse, une donation de 100 000 € réalisée seize ans avant le décès sort complètement du calcul, et l’abattement est de nouveau plein au moment de la succession.
Traduit en années : un parent de 60 ans peut transmettre 100 000 € par enfant aujourd’hui, 100 000 € de plus à 75 ans, et laisser encore 100 000 € en franchise à son décès. Trois fois l’abattement au lieu d’une, sans montage, sans structure — uniquement en agissant tôt. Un parent de 82 ans n’a plus cette latitude. Le temps est le seul paramètre de cette équation qui ne se rattrape pas.
Les trois leviers qui agissent sur le montant à payer
1. La donation étalée dans le temps
Le levier le plus simple et le plus puissant, pour la raison exposée ci-dessus. S’y ajoute le don familial de sommes d’argent de l’article 790 G : 31 865 € supplémentaires, exonérés, si le donateur a moins de 80 ans et le bénéficiaire plus de 18 ans. Il se cumule avec l’abattement de 100 000 € et se renouvelle lui aussi tous les quinze ans.
2. La donation en nue-propriété
Donner la nue-propriété d’un bien en conservant l’usufruit permet de ne payer des droits que sur la valeur de la nue-propriété, déterminée par un barème légal lié à l’âge du donateur. À 65 ans, la nue-propriété vaut 60 % de la pleine propriété : on transmet un bien de 300 000 € sur une base taxable de 180 000 €. Au décès, l’usufruit s’éteint sans droits supplémentaires. Le mécanisme est détaillé dans notre guide du démembrement de propriété.
3. L’assurance-vie, hors succession civile
Les capitaux d’une assurance-vie ne suivent pas le barème des droits de succession. Pour les primes versées avant 70 ans, chaque bénéficiaire dispose d’un abattement de 152 500 €, puis d’un prélèvement de 20 % jusqu’à 700 000 € et de 31,25 % au-delà. Pour les primes versées après 70 ans, seules les primes — et non les gains — sont taxées, après un abattement global de 30 500 € partagé entre les bénéficiaires.
C’est le seul outil qui permet de transmettre à un concubin, un filleul ou un ami dans des conditions supportables : là où le barème successoral prélèverait 60 %, l’abattement de 152 500 € s’applique quel que soit le lien de parenté.
La fenêtre qui ferme le 31 décembre 2026 : 100 000 € exonérés pour le logement
Un dispositif temporaire, l’article 790 A bis du CGI, permet depuis le 15 février 2025 de donner jusqu’à 100 000 € par donateur et 300 000 € par bénéficiaire, en totale exonération de droits, à condition que les sommes financent l’acquisition d’un logement neuf ou en VEFA, ou des travaux de rénovation énergétique éligibles à MaPrimeRénov’.
- Donateurs possibles : parents, grands-parents, arrière-grands-parents — ou oncles et tantes en l’absence de descendance
- Bénéficiaires : enfants, petits-enfants, arrière-petits-enfants, à défaut neveux et nièces
- Les fonds doivent être employés dans les six mois suivant le versement
- Le logement doit rester résidence principale du bénéficiaire pendant cinq ans
- Cumulable avec l’abattement de 100 000 € et le don familial de 31 865 €
Cumulés, ces trois dispositifs permettent à un parent de transmettre jusqu’à 231 865 € à un enfant sans aucun droit à payer. Le dispositif prend fin le 31 décembre 2026, sauf prorogation : c’est une fenêtre, pas un régime permanent.
Déclaration et paiement : délais, pénalités, étalement
La déclaration de succession doit être déposée dans les six mois suivant le décès (douze mois si le décès est survenu hors de France métropolitaine), et les droits sont en principe payés au moment du dépôt.
Au-delà du délai, l’intérêt de retard court à 0,20 % par mois, auquel s’ajoute une majoration de 10 % à partir du septième mois de retard, portée à 40 % après une mise en demeure restée sans réponse pendant quatre-vingt-dix jours.
Deux soupapes existent lorsque l’actif est immobilier et la trésorerie absente. Le paiement fractionné étale les droits sur un à trois ans. Le paiement différé, réservé aux successions comportant de la nue-propriété, reporte le paiement jusqu’à six mois après la réunion de l’usufruit et de la nue-propriété. Les deux demandes se formulent au moment du dépôt de la déclaration, et supposent des garanties.
Les erreurs qui coûtent le plus cher
- Attendre. Chaque année écoulée après 65 ans réduit mécaniquement le nombre de fenêtres de quinze ans disponibles.
- Confondre le PACS et le mariage sur le plan successoral. Le partenaire est exonéré mais n’hérite pas sans testament.
- Négliger la clause bénéficiaire d’une assurance-vie. Une clause obsolète ou mal rédigée renvoie les capitaux à la succession, et donc au barème.
- Donner un bien qu’on ne peut pas se permettre de perdre. Une donation est irrévocable ; l’usufruit conservé n’est pas un droit de reprise.
- Oublier le rappel fiscal de quinze ans en enchaînant les donations trop rapprochées.
La fiscalité de la transmission se pilote sur dix à vingt ans, pas dans les six mois qui suivent un décès. Passé celui-ci, les leviers disponibles se comptent sur les doigts d’une main.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur le barème des droits de succession
Quel est le barème des droits de succession entre un parent et son enfant ?
Après un abattement de 100 000 € par enfant et par parent, le barème s’applique par tranches : 5 % jusqu’à 8 072 €, 10 % jusqu’à 12 109 €, 15 % jusqu’à 15 932 €, 20 % jusqu’à 552 324 €, 30 % jusqu’à 902 838 €, 40 % jusqu’à 1 805 677 €, puis 45 % au-delà. La tranche à 20 % couvre la très grande majorité des successions : un enfant qui hérite de 350 000 € paie environ 48 000 €, soit un taux effectif d’environ 14 %.
Comment réduire légalement les droits de succession à payer ?
Trois leviers agissent avant le décès : donner par tranches en profitant de la reconstitution de l’abattement tous les quinze ans, donner la nue-propriété d’un bien en conservant l’usufruit pour ne taxer qu’une fraction de sa valeur, et utiliser l’assurance-vie qui dispose de son propre régime avec un abattement de 152 500 € par bénéficiaire sur les primes versées avant 70 ans. Après le décès, les marges de manœuvre sont quasi nulles.
L’assurance-vie est-elle soumise au barème des droits de succession ?
Non. Les capitaux d’une assurance-vie sont transmis hors succession et suivent un régime distinct. Pour les primes versées avant 70 ans, chaque bénéficiaire bénéficie d’un abattement de 152 500 €, puis d’un prélèvement de 20 % jusqu’à 700 000 € et de 31,25 % au-delà. Pour les primes versées après 70 ans, seules les primes sont taxées au barème successoral, après un abattement global de 30 500 € partagé entre les bénéficiaires.