Pour un départ à taux plein en 2026, il faut entre 167 et 172 trimestres selon votre année de naissance : 172 pour toutes les générations nées à partir de 1966, un chiffre que la suspension partielle de la réforme des retraites a changé au printemps 2026 (les générations 1965 à 1968 devaient initialement atteindre ce seuil plus tôt). Un trimestre se valide par un revenu professionnel d’au moins 1 803 € brut en 2026, dans la limite de quatre par an. Voici le tableau à jour génération par génération, ce qui compte réellement pour votre pension, et ce qui change si vous êtes dirigeant ou profession libérale.
Ce nombre de trimestres conditionne tout le reste de votre préparation de la retraite : c’est lui qui fixe votre âge de départ à taux plein, et donc le moment où reconsidérer vos placements. Avant de racheter des trimestres ou de faire un bilan retraite, encore faut-il savoir combien il vous en manque réellement, ce qu’une estimation de vos droits permet de vérifier.
Combien de trimestres faut-il pour partir à taux plein ?
La durée d’assurance requise dépend uniquement de votre année de naissance, pas de votre régime (les règles sont harmonisées entre salariés, indépendants et professions libérales depuis plusieurs réformes). Deux notions à ne pas confondre : la durée d’assurance ouvre le taux plein automatiquement, quel que soit votre âge de départ dans les bornes légales, tandis que l’âge légal est la borne en dessous de laquelle vous ne pouvez pas partir (sauf dispositifs dérogatoires comme la carrière longue). À 67 ans, le taux plein est de toute façon acquis automatiquement, trimestres complets ou non.
Le tableau à jour, après la suspension de la réforme de mai 2026
C’est le point que beaucoup de guides en ligne n’ont pas encore corrigé. Les décrets n° 2026-344 et 2026-345 du 7 mai 2026, pris en application de l’article 105 de la loi de financement de la sécurité sociale pour 2026 (loi n° 2025-1403 du 30 décembre 2025), ont suspendu une partie de la trajectoire de la réforme de 2023 à compter du 1er septembre 2026. Concrètement, l’âge légal de 64 ans, initialement prévu pour la génération 1968, est repoussé à la génération 1969. La durée d’assurance de 172 trimestres, elle, était censée s’appliquer dès la génération 1965 : elle ne concerne désormais que les générations nées à partir de 1966.
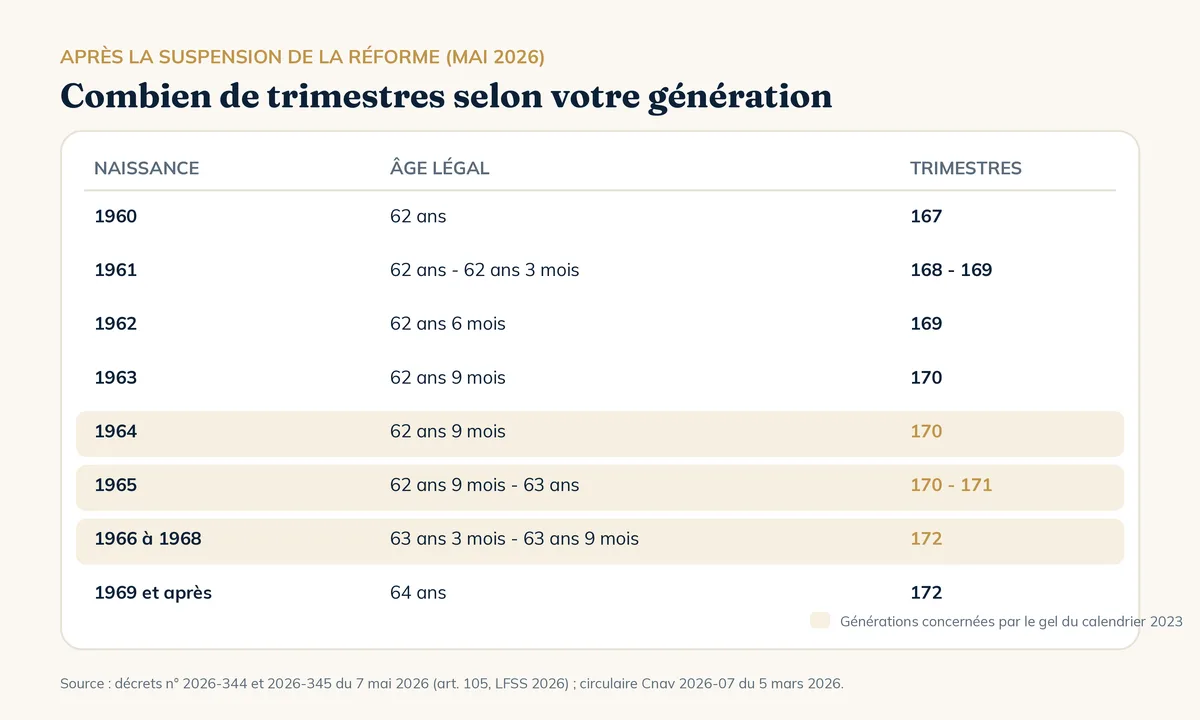
Cette suspension reste temporaire : la circulaire Cnav du 5 mars 2026 précise le calendrier applicable jusqu’à nouvel ordre, mais rien n’empêche une loi de financement ultérieure de revenir sur ce gel. Si vous êtes né entre 1964 et 1968, c’est une bonne raison de vérifier votre situation avant de figer un plan de départ sur un chiffre qui a déjà bougé deux fois en trois ans.
Comment se valide un trimestre en 2026
Un trimestre ne se valide pas au temps travaillé, mais au revenu perçu. La règle : il faut avoir touché l’équivalent de 150 fois le SMIC horaire brut en vigueur au 1er janvier de l’année, soit 150 × 12,02 € = 1 803 € en 2026. Le calcul se fait sur l’année entière, tous employeurs et toutes activités cumulés : un salarié qui travaille deux mois à temps plein au SMIC peut ainsi valider plusieurs trimestres d’un coup, même s’il est ensuite sans activité le reste de l’année.
- 1 trimestre : 1 803 € de revenu brut annuel
- 2 trimestres : 3 606 €
- 3 trimestres : 5 409 €
- 4 trimestres : 7 212 €
Gagner plus ne fait pas gagner plus de trimestres : le plafond est fixé à quatre par année civile, quel que soit le niveau de rémunération au-delà de ce seuil.
Trimestres cotisés, trimestres assimilés : la différence qui joue sur le montant
C’est le point de confusion le plus fréquent, et il a un vrai impact financier. Les trimestres cotisés proviennent d’une activité rémunérée ayant généré des cotisations : ils comptent à la fois pour la durée d’assurance (le taux) et pour le salaire annuel moyen (le montant, calculé sur vos 25 meilleures années). Les trimestres assimilés (chômage indemnisé, maladie, maternité, invalidité, service national) comptent pour la durée d’assurance et le taux, mais jamais pour le salaire annuel moyen.
Contrairement à une idée reçue, une année d’interruption ne vient pas non plus faire baisser votre salaire annuel moyen : elle n’est simplement pas retenue dans le calcul de vos 25 meilleures années, elle ne le dilue pas avec un revenu nul. C’est une nuance utile quand vous raisonnez sur l’intérêt de racheter des trimestres manquants : le rachat améliore le taux et parfois la durée, mais jamais le salaire annuel moyen.
Les périodes qui valident des trimestres sans cotisation
Certaines interruptions professionnelles valident des trimestres assimilés, sans qu’un euro de cotisation soit versé :
- Chômage indemnisé : 50 jours d’indemnisation valident un trimestre, dans la limite de 4 par an.
- Maladie, maternité, accident du travail : un trimestre est validé tous les 60 jours d’indemnisation journalière.
- Invalidité : les périodes de pension d’invalidité comptent comme des trimestres assimilés jusqu’à l’âge de la retraite.
- Service national : les périodes accomplies avant sa suppression restent prises en compte pour les générations concernées.
Le chômage non indemnisé ne valide rien au-delà d’une période limitée en fin de droits, un point qui surprend souvent les cadres et dirigeants passés par une rupture conventionnelle suivie d’une longue recherche.
La majoration pour enfants : jusqu’à 8 trimestres par enfant
Au régime général, chaque enfant ouvre droit à une majoration de durée d’assurance (MDA) de 8 trimestres au maximum, répartis en deux blocs de 4 : la majoration maternité, attribuée à la mère biologique au titre de la grossesse et de l’accouchement, et la majoration éducation, liée aux quatre années suivant la naissance ou l’adoption. Pour les enfants nés à partir de 2010, les parents choisissent librement lequel des deux perçoit les trimestres éducation, l’option devant être exercée dans les 6 mois suivant le 4e anniversaire de l’enfant. Passé ce délai, ou à défaut de choix exprimé, les trimestres reviennent à la mère.
Ces trimestres ne sont pas plafonnés en nombre d’enfants : ils s’ajoutent à la durée d’assurance sans limite, et pèsent directement sur le nombre de trimestres qu’il vous reste réellement à valider par votre activité.
Dirigeants et professions libérales : le piège de l’année à faible revenu
La règle des 150 SMIC horaire s’applique aussi aux indépendants et aux professions libérales, mais sur l’assiette de revenu professionnel retenue pour le calcul de vos cotisations, pas sur un salaire versé par un tiers. Le problème se pose lors d’une année de trésorerie tendue : un dirigeant ou un professionnel libéral qui se verse une rémunération faible, ou qui traverse une année de lancement d’activité déficitaire, peut valider moins de quatre trimestres alors même qu’il a travaillé toute l’année. Les deux premières années d’activité, les cotisations sont d’ailleurs souvent calculées sur une base forfaitaire provisoire, avec régularisation une fois le revenu réel connu, ce qui peut décaler la validation effective des trimestres.
C’est un point qui mérite d’être suivi dans la durée : contrairement à un salarié dont le trimestre se valide sur un salaire fixé par convention, le revenu professionnel d’un indépendant fluctue d’une année sur l’autre, et une succession d’années creuses en début de carrière se traduit directement par des trimestres manquants au moment du départ.
Il vous manque des trimestres : décote, surcote et rachat
Partir avant d’avoir la durée d’assurance requise entraîne une décote définitive sur le montant de la pension, calculée par trimestre manquant. À l’inverse, continuer au-delà du taux plein ouvre droit à une surcote qui majore la pension pour chaque trimestre supplémentaire travaillé. Entre les deux, deux dispositifs permettent d’agir sur le nombre de trimestres avant le départ : le rachat de trimestres d’études supérieures, à tarif préférentiel avant 40 ans, et le rachat de trimestres au titre des années incomplètes, ouvert plus largement. Les assurés ayant commencé à travailler tôt peuvent aussi relever du dispositif carrière longue, qui permet un départ anticipé sous conditions de trimestres cotisés spécifiques.
Vérifier vos trimestres avant de fixer un plan de départ
Le relevé de carrière, consultable sur info-retraite.fr, liste l’ensemble des trimestres validés à ce jour, régime par régime. C’est le seul document fiable : ni une estimation de mémoire, ni un décompte approximatif de vos années d’activité ne remplacent ce relevé, notamment pour les trimestres assimilés ou les majorations enfants qui sont parfois mal reportés. Une erreur ou un oubli se corrige, mais mieux vaut le repérer plusieurs années avant le départ envisagé que la veille de la demande de retraite.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. On ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Un rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis points réguliers pour ajuster la stratégie dans le temps.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Combien de trimestres faut-il pour la retraite à taux plein en 2026 ?
Entre 167 et 172 trimestres selon votre année de naissance. Depuis la suspension partielle de la réforme actée par les décrets du 7 mai 2026, les 172 trimestres ne s’appliquent qu’aux générations nées à partir de 1966, et non plus à partir de 1965 comme prévu initialement. Au-delà de 67 ans, le taux plein est de toute façon acquis automatiquement.
Quel salaire faut-il pour valider un trimestre de retraite en 2026 ?
1 803 € de revenu brut annuel, soit 150 fois le SMIC horaire au 1er janvier 2026 (12,02 €). Il en faut 7 212 € pour valider les quatre trimestres de l’année, plafond au-delà duquel un revenu supplémentaire ne génère plus de trimestre.
Un trimestre de chômage compte-t-il pour le montant de ma retraite ?
Il compte pour la durée d’assurance et donc pour le taux, mais pas pour le salaire annuel moyen qui détermine le montant : seuls les trimestres cotisés sur une activité rémunérée entrent dans le calcul de vos 25 meilleures années. Une période de chômage indemnisé ne fait toutefois pas baisser ce salaire annuel moyen, elle n’est simplement pas comptée dedans.