Le tarif d’un conseiller en gestion de patrimoine se situe le plus souvent entre 150 et 400 € de l’heure, ou entre 3 000 et 8 000 € pour une stratégie patrimoniale complète, selon la taille et la complexité du patrimoine. Mais ce chiffre ne dit presque rien tant qu’on ne sait pas comment le conseiller est payé — car dans une bonne partie des cabinets, vous ne recevez aucune facture, et le conseil vous coûte pourtant plusieurs milliers d’euros.
Ce qui suit détaille les trois modèles de rémunération existants, ce que chacun coûte réellement sur dix ans, et les questions à poser avant de signer quoi que ce soit.
Les trois façons dont un conseiller en gestion de patrimoine est payé
Les rétrocessions : le conseil payé par les frais du contrat
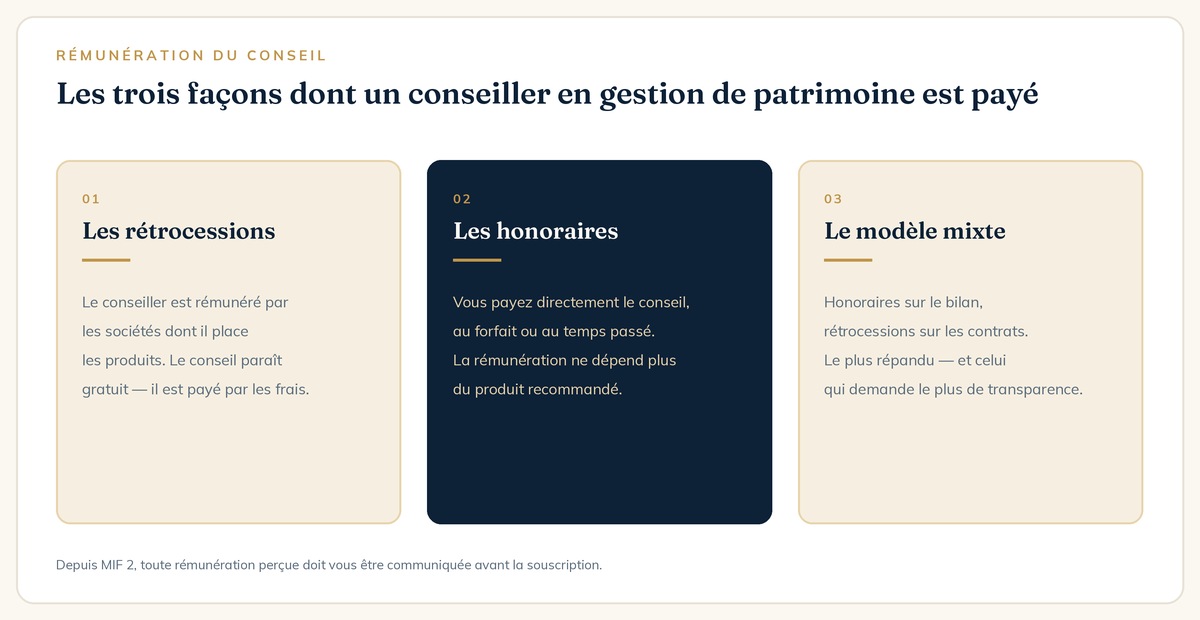
Dans ce modèle, le conseiller est rémunéré par les sociétés dont il place les produits : une part des frais d’entrée d’un contrat d’assurance-vie ou d’une SCPI, et une part des frais de gestion annuels. Vous ne payez rien directement — vous payez à travers les frais du produit.
Les ordres de grandeur pratiqués sur le marché donnent la mesure : jusqu’à 5 % de frais sur les versements d’une assurance-vie, 1 à 2 % de frais de gestion annuels, jusqu’à 5 % de frais d’entrée sur des parts de SCPI, et des commissions qui peuvent atteindre 7 à 10 % sur certains produits de défiscalisation.
Les honoraires : vous payez le conseil, pas le produit
Ici, le conseiller facture son travail : un tarif horaire, un forfait pour un bilan patrimonial ou une mission de structuration, parfois un pourcentage dégressif des encours suivis, souvent compris entre 0,2 % et 0,6 % par an. L’avantage est structurel : la rémunération ne dépend plus du produit recommandé, donc l’incitation à placer plutôt qu’à conseiller disparaît.
L’inconvénient l’est tout autant. La facture est visible, elle arrive avant que le moindre euro n’ait été placé, et elle décourage les patrimoines modestes — pour lesquels un forfait de plusieurs milliers d’euros n’a économiquement aucun sens.
Le modèle mixte, le plus répandu
La plupart des cabinets combinent les deux : des honoraires sur les missions d’analyse, des rétrocessions sur les contrats mis en place. C’est un compromis viable, à condition que les deux flux soient annoncés clairement — ce que la directive MIF 2 impose désormais avant toute souscription.
Ce qui coûte vraiment : les frais du contrat, pas le mode de rémunération
On lit souvent que le conseil en honoraires reviendrait moins cher que le conseil rémunéré par rétrocessions. C’est un raccourci. Ce que vous payez sur dix ans ne dépend pas du mode de rémunération de votre conseiller, mais du niveau de frais des contrats que vous détenez — frais d’entrée, frais de gestion annuels, et frais internes des supports. Un accompagnement facturé en honoraires adossé à des contrats chargés coûte plus cher qu’un accompagnement rémunéré par rétrocessions adossé à des contrats à frais réduits.
Une chose reste vraie, quel que soit le modèle : l’absence de facture ne signifie pas l’absence de coût. La bonne question n’est donc pas « combien ça coûte » mais « combien ça coûte au total, à qui je le paie, et est-ce que je le sais ». Un conseiller qui vous remet le détail de ses rémunérations et le total des frais de vos contrats répond aux trois d’un coup.
Le vrai critère n’est pas le prix, c’est l’indépendance
Un conseiller peut être rémunéré par rétrocessions et rester parfaitement objectif, s’il n’a aucun produit maison à placer et s’il travaille avec un large éventail de partenaires. À l’inverse, un conseiller facturant des honoraires mais adossé à un seul assureur reste contraint dans ses recommandations. La structure de rémunération dit quelque chose ; elle ne dit pas tout.
Trois questions permettent de trancher rapidement, et un conseiller sérieux y répond sans détour.
- Qui vous rémunère, et combien ? Le montant exact des rétrocessions doit vous être communiqué avant la souscription. S’il faut insister pour l’obtenir, c’est déjà une réponse.
- Combien de partenaires travaillez-vous ? Un cabinet qui place les produits d’une seule maison ne fait pas du conseil, il fait de la distribution.
- Y a-t-il un capital bancaire ou assurantiel au tour de table ? C’est la question la plus simple et la plus discriminante : elle détermine s’il existe, quelque part, un intérêt qui n’est pas le vôtre.
Ce que vous devez obtenir pour votre argent
Quel que soit le modèle, la prestation doit être identifiable. Un premier rendez-vous permet de vérifier que le conseiller comprend votre situation avant de proposer quoi que ce soit — et un cabinet qui sort un produit au premier entretien vous renseigne sur sa méthode.
Ensuite, attendez-vous à un audit complet : revenus, fiscalité, actifs, dettes, régime matrimonial, protection en cas d’accident, horizon des projets. Puis une stratégie écrite, avec des scénarios chiffrés et des alternatives, et pas une seule solution présentée comme évidente. Enfin un suivi, avec des points réguliers et des arbitrages proposés quand la situation ou la réglementation change. C’est le suivi qui justifie une rémunération récurrente ; sans lui, elle n’a pas de contrepartie.
Sur un patrimoine simple, un conseil en gestion de patrimoine ponctuel suffit souvent. Dès qu’il y a une entreprise, plusieurs enveloppes, de l’immobilier locatif ou une transmission à préparer, la valeur d’un accompagnement durable dépasse largement son coût.
Les frais que vous payez déjà, sans le savoir
Avant même de parler du prix d’un conseil, il vaut la peine de regarder ce que coûtent les produits que vous détenez déjà. Un contrat d’assurance-vie bancaire prélève couramment des frais de gestion annuels sur l’ensemble de l’encours, auxquels s’ajoutent les frais internes des unités de compte — souvent invisibles, puisqu’ils sont déduits de la performance affichée avant qu’elle ne vous soit présentée.
Faites l’exercice sur votre propre situation : additionnez, sur dix ans, les frais de gestion de vos contrats, ceux des supports qu’ils contiennent, et les frais d’entrée déjà payés. Le total surprend presque toujours. C’est ce montant-là qui constitue le vrai point de comparaison, pas le devis d’un cabinet.
Cette comparaison change souvent la conclusion. Un accompagnement facturé quelques milliers d’euros qui vous fait migrer vers des contrats moins chargés se rembourse, dans bien des cas, en deux ou trois ans.
Faut-il un conseiller quand on a un patrimoine modeste ?
La réponse honnête est : pas toujours. En dessous d’un certain niveau d’actifs, avec une situation simple — un salaire, un livret, une résidence principale, aucun projet immobilier —, la valeur ajoutée d’un accompagnement complet est faible et son coût relatif élevé. Ouvrir un contrat peu chargé, mettre en place un versement programmé et s’y tenir suffit largement.
Le seuil ne se mesure pas en euros mais en complexité. Trois situations justifient un conseil, quel que soit le montant : un revenu qui devient irrégulier ou passe par une société, un projet à échéance connue — achat, transmission, cessation d’activité —, ou l’existence d’un risque non couvert, typiquement l’absence de prévoyance chez un indépendant.
Autrement dit, ce n’est pas la taille du patrimoine qui appelle un conseil, c’est le nombre de décisions irréversibles que vous vous apprêtez à prendre. C’est aussi pour cela que le premier rendez-vous doit être offert : il sert précisément à établir si l’accompagnement a du sens.
Combien coûte un conseiller en gestion de patrimoine : les repères à retenir
- 150 à 400 € de l’heure pour une mission ponctuelle.
- 3 000 à 8 000 € pour une stratégie patrimoniale complète, selon la taille du patrimoine.
- 0,2 % à 0,6 % par an des encours suivis pour un accompagnement en honoraires.
- Jusqu’à 5 % de frais d’entrée et 1 à 2 % de frais annuels dans un modèle en rétrocessions.
- Dans tous les cas : le détail des rémunérations doit vous être remis par écrit avant la souscription.
Un dernier repère, moins chiffré mais plus utile : le coût d’un mauvais conseil dépasse toujours celui d’un bon. Une enveloppe mal choisie, une clause bénéficiaire mal rédigée ou une opération de défiscalisation inadaptée se comptent en dizaines de milliers d’euros — sans commune mesure avec les quelques milliers d’euros que représente un accompagnement sérieux.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur le tarif d’un conseiller en gestion de patrimoine
Combien coûte un premier rendez-vous chez un conseiller en gestion de patrimoine ?
Chez la plupart des cabinets, le premier rendez-vous est offert : il sert à cerner votre situation et à vérifier que l’accompagnement a du sens des deux côtés. La facturation, quand elle existe, commence au moment de la mission d’analyse.
Comment savoir combien me coûte réellement le conseil ?
En additionnant deux choses : ce qui vous est facturé directement, et le total des frais de vos contrats — frais d’entrée, frais de gestion annuels et frais internes des supports. Ces montants doivent vous être communiqués avant toute souscription : c’est une obligation réglementaire, et le seul chiffre qui permette une vraie comparaison.
Comment savoir si un conseiller est réellement indépendant ?
Trois vérifications suffisent : son numéro ORIAS, la présence ou non d’un actionnaire bancaire ou assurantiel à son capital, et le nombre de partenaires avec lesquels il travaille. Le document d’entrée en relation doit préciser tout cela.
Pour aller plus loin


