Un conseiller en gestion de patrimoine est un professionnel qui analyse l’ensemble de votre situation — revenus, fiscalité, actifs, dettes, situation familiale, protection en cas d’accident — puis construit une stratégie cohérente et vous accompagne dans sa mise en œuvre. Ce n’est ni un vendeur de placements, ni un banquier, ni un comptable : son métier est de faire tenir ensemble des décisions qui, prises séparément, se contredisent souvent.
C’est la différence la plus mal comprise du secteur. Un conseiller vous dira parfois de ne rien faire, ou de rembourser un crédit plutôt que d’investir. Un distributeur, non. Voici ce que recouvre réellement ce métier, les statuts qui l’encadrent, et le moment où il devient utile d’en consulter un.
Ce que fait concrètement un conseiller en gestion de patrimoine
Un métier de diagnostic avant d’être un métier de produit
L’essentiel du travail se fait avant toute recommandation. Il s’agit de comprendre d’où viennent vos revenus et comment ils sont imposés, ce que vous détenez et comment c’est détenu, ce que vous devez et à quelles conditions, quel est votre régime matrimonial, ce qui se passerait en cas d’arrêt de travail ou de décès, et quels projets vous avez à échéance connue.
De ce diagnostic découlent des priorités, et elles ne sont pas toujours celles que l’on imagine en poussant la porte. Il arrive régulièrement que la première recommandation soit de souscrire une prévoyance, de constituer une épargne de précaution ou de rédiger une clause bénéficiaire correcte — trois sujets qui ne rapportent rien à celui qui les conseille, et qui protègent beaucoup.
Les cinq domaines qu’il couvre
Le périmètre d’un cabinet de gestion de patrimoine se structure autour de cinq blocs qui interagissent en permanence : l’épargne et les placements financiers, l’immobilier — résidence principale, locatif, SCPI —, la préparation de la retraite et la prévoyance, la fiscalité, et enfin la transmission.
C’est l’interaction entre ces blocs qui justifie le métier. Une opération de défiscalisation immobilière modifie votre imposition, donc votre capacité d’épargne, donc votre effort de retraite ; un rachat d’assurance-vie change votre revenu fiscal de référence, donc éventuellement vos aides ; un divorce ou un remariage rebat entièrement les cartes de la transmission. Traiter ces sujets isolément est la source la plus fréquente d’erreurs coûteuses.
CGP, banque privée, courtier : trois métiers qu’on confond
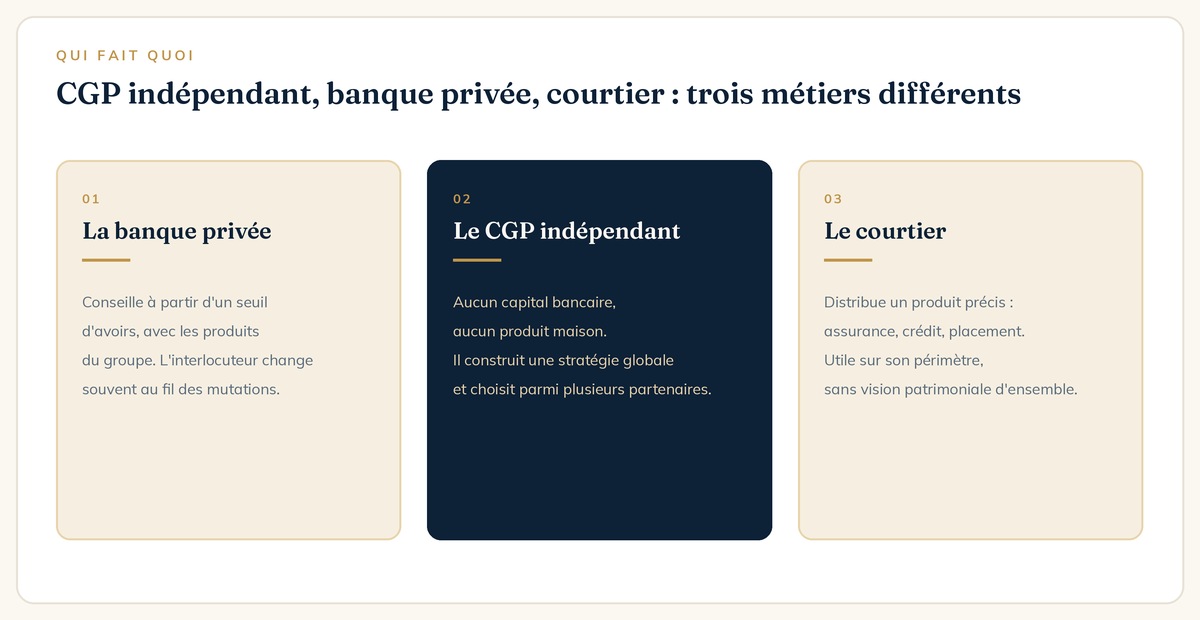
La banque privée conseille à partir d’un certain niveau d’avoirs, avec l’offre du groupe. Le service est réel, l’accès aux marchés aussi, mais le catalogue reste celui de la maison, et l’interlocuteur change fréquemment au gré des mutations internes.
Le courtier distribue un produit précis — assurance, crédit, placement immobilier — et le fait souvent très bien sur son périmètre. Il n’a simplement pas vocation à regarder l’ensemble : un courtier en crédit ne vous dira pas que l’opération est fiscalement contre-productive.
Le conseiller en gestion de patrimoine indépendant occupe une troisième position : aucun produit maison, plusieurs partenaires, et une mission qui porte sur la stratégie avant de porter sur les solutions. C’est ce qui lui permet, le cas échéant, de recommander de ne rien acheter du tout.
Les statuts réglementaires derrière le sigle
« Conseiller en gestion de patrimoine » n’est pas un titre protégé. Ce qui l’est, ce sont les statuts qui autorisent chaque activité, et ils sont cumulatifs. Le statut de conseiller en investissements financiers autorise le conseil sur les placements financiers ; celui d’intermédiaire en assurance permet de proposer des contrats d’assurance-vie et de prévoyance ; celui d’intermédiaire en opérations de banque couvre le crédit ; la carte de transaction immobilière est nécessaire pour l’immobilier.
Tous ces statuts sont enregistrés à l’ORIAS, le registre unique des intermédiaires, consultable librement en ligne. Vérifier un numéro ORIAS prend trente secondes et constitue le premier réflexe à avoir. Un cabinet sérieux affiche le sien sans qu’on ait à le demander, et remet un document d’entrée en relation qui précise ses statuts, ses partenaires, ses modes de rémunération et sa procédure de réclamation.
S’ajoute une obligation issue de la directive MIF 2 : la communication du détail des rémunérations perçues avant toute souscription. C’est une protection réelle, à condition de lire le document plutôt que de le signer.
Comment se déroule un accompagnement
La séquence est à peu près toujours la même, et sa régularité est en soi un bon signal. Un premier rendez-vous, généralement offert, permet de cerner la situation et de vérifier que l’accompagnement a du sens — c’est une phase d’écoute, pas une présentation de produits.
Vient ensuite le bilan patrimonial : la collecte des documents, l’analyse, et la restitution d’un état des lieux écrit. Puis la stratégie proprement dite, avec des scénarios chiffrés et des alternatives — s’il n’y a qu’une seule solution proposée, ce n’est pas une stratégie. La mise en œuvre ne vient qu’après, et le suivi ensuite, avec des points réguliers et des arbitrages quand la situation, les marchés ou la réglementation évoluent.
Ce suivi est ce qui distingue un accompagnement d’une vente. C’est aussi ce qui justifie une rémunération récurrente : sans rendez-vous annuel, sans ajustement, sans veille réglementaire, elle n’a pas de contrepartie.
Ce qu’un conseiller en gestion de patrimoine ne fait pas
Le périmètre a des bornes, et un professionnel honnête les pose lui-même. Un conseiller ne rédige pas un acte : la donation, le testament authentique, l’acte de vente relèvent du notaire, et le conseiller travaille avec lui, pas à sa place. Il ne tient pas votre comptabilité et n’établit pas votre liasse fiscale : c’est le métier de l’expert-comptable. Sur un montage fiscal complexe ou un contentieux, c’est un avocat fiscaliste qui prend le relais.
Il ne garantit pas non plus de performance, et la réglementation le lui interdit. Un cabinet qui annonce un rendement, même prudemment, sort de son rôle. Ce qu’un conseiller peut promettre, c’est une méthode, une allocation cohérente avec votre horizon et votre tolérance au risque, et une information complète sur ce que vous signez.
Le bon réflexe est donc de considérer le conseiller comme le chef d’orchestre d’une équipe : notaire, expert-comptable, avocat le cas échéant. Sa valeur tient précisément à cette coordination — c’est souvent entre les intervenants que les décisions se perdent.
Les signaux qui doivent vous alerter
Quelques comportements suffisent à identifier un interlocuteur à éviter, et ils apparaissent dès les premiers échanges.
- Un produit proposé au premier rendez-vous, avant tout diagnostic. C’est le signe qu’on vous vend une solution avant d’avoir identifié le problème.
- Une seule solution présentée, sans alternative ni comparaison chiffrée.
- Un refus ou une gêne à communiquer le détail des rémunérations perçues, alors que c’est une obligation réglementaire.
- Une insistance sur la performance passée d’un support, sans mention équivalente du risque de perte en capital.
- Un discours qui pousse à décider vite, en invoquant une fenêtre fiscale ou une clôture de souscription.
À l’inverse, un conseiller qui commence par vous poser des questions pendant une heure sans rien proposer, qui vous dit que votre priorité n’est pas celle que vous imaginiez, ou qui vous recommande de rembourser un crédit plutôt que d’investir, travaille probablement dans le bon sens.
Quand consulter — et quand ce n’est pas utile
Il existe des situations où l’apport est faible : un patrimoine simple, un revenu salarié stable, pas de projet à horizon connu. Ouvrir un contrat peu chargé et mettre en place un versement programmé suffit alors, et un accompagnement complet coûterait plus qu’il ne rapporterait.
À l’inverse, quatre moments justifient presque toujours une consultation : quand vos revenus deviennent irréguliers ou passent par une société ; quand une opération importante approche — achat, cession d’entreprise, départ à la retraite, réception d’un héritage ; quand un risque n’est pas couvert, typiquement l’absence de prévoyance chez un indépendant ; et quand vous accumulez des produits souscrits au fil des sollicitations sans logique d’ensemble.
Le point commun de ces quatre situations n’est pas le montant en jeu. C’est le caractère irréversible des décisions à prendre. Une clause bénéficiaire mal rédigée, une donation mal calibrée ou un régime fiscal mal choisi se corrigent difficilement, parfois jamais.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur le conseiller en gestion de patrimoine
Quelle différence entre un conseiller en gestion de patrimoine et un banquier ?
Le banquier propose l’offre de son établissement et son portefeuille de clients change régulièrement. Le conseiller en gestion de patrimoine indépendant n’a pas de produit maison, travaille avec plusieurs partenaires et intervient sur l’ensemble des sujets patrimoniaux, y compris ceux qui ne donnent lieu à aucune souscription.
Le titre de conseiller en gestion de patrimoine est-il réglementé ?
Le titre lui-même n’est pas protégé, mais les activités le sont : conseil en investissements financiers, intermédiation en assurance, en opérations de banque, transaction immobilière. Chacune suppose un enregistrement à l’ORIAS, vérifiable librement en ligne.
À partir de quel patrimoine consulter un conseiller ?
Il n’existe pas de seuil pertinent en euros. Ce qui déclenche l’utilité d’un conseil, c’est la complexité : revenus passant par une société, projet à échéance connue, risque non couvert, ou empilement de produits sans cohérence d’ensemble.
Pour aller plus loin


