SCPI ou immobilier locatif : la question revient à choisir entre deux façons d’accéder au même actif. D’un côté, un bien que vous possédez, financez à crédit et gérez. De l’autre, des parts d’une société qui détient des dizaines d’immeubles et s’occupe de tout. Les deux exposent à l’immobilier, mais elles n’ont ni le même ticket d’entrée, ni la même fiscalité, ni la même exigence de temps.
Voici ce qui les sépare réellement, critère par critère — et pourquoi la bonne réponse est plus souvent « les deux » que « l’un ou l’autre ».
Deux façons d’accéder au même actif
Dans l’immobilier locatif en direct, vous êtes propriétaire d’un bien identifié. Vous choisissez l’emplacement, négociez le prix, décidez des travaux, sélectionnez le locataire et encaissez les loyers. Vous assumez aussi la vacance, les impayés et les charges de copropriété.
Dans une SCPI, vous détenez des parts d’une société de gestion agréée qui achète et exploite un portefeuille d’immeubles — bureaux, commerces, santé, logistique, souvent répartis sur plusieurs pays. Vous percevez une quote-part des loyers nets, généralement chaque trimestre. Vous ne décidez de rien et vous ne gérez rien.
Le ticket d’entrée et l’effet de levier
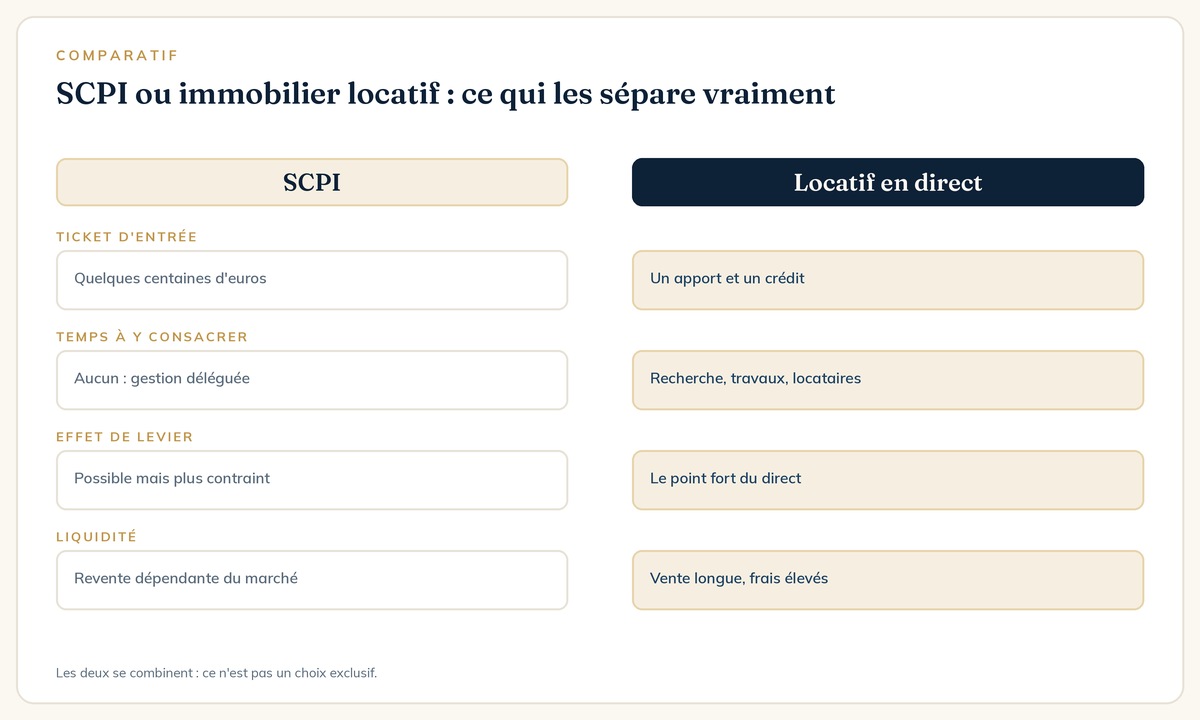
C’est l’écart le plus visible. Une part de SCPI s’acquiert souvent à partir de quelques centaines d’euros, ce qui permet d’entrer progressivement et de lisser les points d’achat. Un investissement locatif suppose un apport, des frais de notaire et un crédit — donc une capacité d’endettement disponible.
Cette contrainte est aussi la force du direct. Le crédit est l’avantage propre à l’immobilier détenu en propre : vous investissez une somme dont vous ne disposez pas, remboursée en partie par le locataire. Les SCPI peuvent aussi s’acheter à crédit, mais les banques y sont plus réticentes et les conditions moins favorables. Sur ce critère, le direct garde l’avantage.
La fiscalité : le vrai écart
Détenues en direct, les parts de SCPI génèrent des revenus fonciers, imposés à votre tranche marginale plus 17,2 % de prélèvements sociaux — exactement comme une location nue. Un contribuable à 41 % conserve donc bien moins que ce que suggère le taux de distribution affiché.
L’immobilier locatif offre en revanche une option que les SCPI n’ont pas : le meublé. Au régime réel, l’amortissement du bien neutralise souvent l’imposition pendant des années. C’est la principale raison pour laquelle un investissement locatif bien structuré bat fiscalement une SCPI détenue en direct.
Sauf que la pierre-papier a sa propre parade : la détention en SCPI au sein d’une assurance-vie, qui fait basculer les revenus dans la fiscalité du contrat au lieu de celle des revenus fonciers. Frais supplémentaires et choix de SCPI plus restreint en contrepartie.
Le temps que cela demande
C’est le critère le plus souvent sous-estimé, et souvent le plus décisif. Un investissement locatif en direct, c’est la recherche du bien, les visites, la négociation, le montage du financement, les travaux, la sélection des locataires, les états des lieux, la déclaration annuelle et la gestion des incidents. Même délégué à une agence, cela reste plusieurs heures par an et une charge mentale continue.
Une SCPI, c’est une souscription, puis une déclaration fiscale annuelle. Rien d’autre. Pour beaucoup de professions libérales et de dirigeants dont le temps a une valeur élevée, cet écart pèse davantage que quelques dixièmes de rendement.
Le risque : concentré ou dilué
Un investissement locatif concentre le risque sur un bien, un locataire, une ville. Un impayé, un dégât des eaux ou un départ non remplacé se traduit immédiatement dans votre trésorerie. À l’inverse, cette concentration permet d’agir : vous pouvez baisser le loyer, faire des travaux, revendre.
Une SCPI dilue le risque locatif sur des centaines de baux et plusieurs secteurs. Mais elle introduit d’autres risques : la qualité de la société de gestion, l’évolution de la valeur des parts — qui a reculé sur certains segments ces dernières années — et l’absence totale de prise sur les décisions d’arbitrage.
La liquidité et les frais de sortie
Aucune des deux solutions n’est liquide, et c’est un point sur lequel les plaquettes restent discrètes. Vendre un appartement prend plusieurs mois et coûte cher en frais d’agence et en fiscalité de plus-value. Revendre des parts de SCPI suppose de trouver une contrepartie : en marché porteur, c’est rapide ; en marché tendu, les délais s’allongent.
Dans les deux cas, les frais d’entrée — frais de notaire d’un côté, frais de souscription de l’autre — supposent une détention longue pour être absorbés. Compter moins de huit à dix ans, c’est prendre le risque de sortir en perte quelle que soit la formule.
Pourquoi comparer les rendements bruts n’a pas de sens
Un taux de distribution de SCPI et un rendement locatif brut ne se comparent pas : le premier est net de frais de gestion, le second ne l’est pas. Et aucun des deux n’intègre votre fiscalité personnelle, qui est précisément l’élément le plus discriminant.
La seule comparaison utile se fait sur le rendement net après charges, après fiscalité et après effet du crédit, sur la durée de détention envisagée. Cette simulation donne fréquemment un résultat contre-intuitif — et différent d’un contribuable à l’autre pour un même bien.
Les combiner plutôt que choisir
Dans les faits, les deux solutions se complètent bien. Le locatif en direct utilise votre capacité d’endettement et l’effet de levier, tant que celle-ci est disponible et que vous avez le temps. Les SCPI absorbent l’épargne disponible qui n’a pas vocation à être empruntée, diversifient sur des typologies inaccessibles en direct — bureaux, santé, logistique — et se logent utilement dans une assurance-vie.
L’ordre le plus courant est d’ailleurs celui-là : commencer en direct tant que la capacité d’emprunt existe, puis basculer vers la pierre-papier quand elle est consommée ou que l’envie de gérer disparaît.
Ce que le crédit change dans la comparaison
Sur une comparaison à capital égal, les deux solutions se tiennent. Sur une comparaison à effort d’épargne égal, le locatif à crédit prend une avance considérable — parce que la banque met sur la table une somme que vous n’avez pas, et que le locataire en rembourse une partie.
Prenons le raisonnement en ordre de grandeur. Un même effort mensuel permet soit d’acheter des parts de SCPI au comptant, soit de rembourser la mensualité d’un bien valant plusieurs fois ce montant. Au terme du crédit, vous détenez un actif bien plus important, financé en partie par les loyers perçus.
Ce raisonnement a deux limites. Il suppose que l’opération se déroule sans accroc majeur — vacance prolongée, travaux imprévus, impayés — et il consomme une capacité d’endettement que vous n’aurez plus pour autre chose. L’effet de levier a un prix : il transforme un risque diffus en risque concentré et daté.
Trois questions à se poser avant de trancher
Plutôt que de comparer des rendements, trois questions suffisent généralement à faire émerger la bonne réponse.
- Ai-je une capacité d’endettement disponible, et est-ce le meilleur usage que je peux en faire ? Si un projet de résidence principale approche, la consommer sur du locatif peut coûter cher.
- Combien d’heures par an suis-je réellement prêt à y consacrer ? La réponse honnête, pas celle du jour de la souscription.
- Quelle est ma tranche marginale d’imposition, et va-t-elle bouger ? C’est elle qui décide de l’intérêt du meublé, du nu, ou du passage par une assurance-vie.
Une simulation chiffrée sur vos propres paramètres tranche en général la question en une heure. C’est infiniment plus utile que n’importe quel comparatif générique, celui-ci compris.
Quel profil pour quelle solution
- Capacité d’endettement disponible, du temps, envie de piloter : le locatif en direct, en meublé si votre fiscalité le justifie.
- Épargne disponible, peu de temps, tranche marginale élevée : SCPI, plutôt en assurance-vie pour amortir la fiscalité.
- Objectif de revenus complémentaires à échéance connue : SCPI, dont les distributions sont régulières et prévisibles.
- Objectif de constitution de patrimoine sur vingt ans : le direct à crédit, dont l’effet de levier reste imbattable.
- Premier investissement, situation incertaine : commencer par des SCPI pour quelques milliers d’euros et observer, plutôt que d’engager un crédit de vingt ans.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur le choix entre SCPI et locatif
Les SCPI rapportent-elles plus qu’un investissement locatif ?
Pas nécessairement, et la comparaison brute est trompeuse : le taux de distribution d’une SCPI est net de frais de gestion, le rendement locatif affiché ne l’est pas. Après charges, fiscalité et effet du crédit, le classement dépend surtout de votre tranche marginale et du régime choisi.
Peut-on acheter des SCPI à crédit ?
Oui, mais les banques sont plus réticentes que pour un bien en direct et les conditions sont généralement moins favorables. L’effet de levier reste l’avantage propre à l’immobilier détenu en propre.
Faut-il choisir entre SCPI et locatif ?
Rarement. Le locatif mobilise la capacité d’endettement et du temps ; les SCPI absorbent l’épargne disponible sans gestion. Beaucoup de patrimoines combinent les deux, souvent en commençant par le direct tant que l’emprunt est possible.
Pour aller plus loin


