L’incapacité de travail désigne l’impossibilité, constatée par un médecin, d’exercer votre activité professionnelle, pour un temps (un arrêt de travail) ou de façon durable (des séquelles, une invalidité). Ce que vous percevez dépend alors de trois questions : l’origine de l’incapacité (maladie, accident de la vie privée ou accident du travail), sa durée, et le médecin qui statue. Pour un cadre, la réponse est souvent brutale : à 6 000 € bruts par mois, une pension d’invalidité de 2e catégorie remplace un tiers du salaire, et un arrêt maladie à peine plus d’un cinquième, une fois le complément de l’employeur épuisé.
Ce guide fait le tri entre incapacité, invalidité et inaptitude, détaille les montants en vigueur et montre où se situent les trous de couverture, pour que vous sachiez quoi vérifier dans votre contrat de prévoyance avant d’en avoir besoin. Pour replacer ces chiffres dans votre situation d’ensemble, revenus, charges et épargne compris, le bilan patrimonial reste le bon point de départ.
Incapacité de travail : définition et différentes formes
Le terme recouvre plusieurs réalités qu’il faut distinguer, car elles n’ouvrent pas les mêmes droits.
- L’incapacité temporaire : vous ne pouvez pas travailler pendant une période donnée, en attendant la guérison ou la stabilisation de votre état. C’est l’arrêt de travail prescrit par votre médecin traitant.
- L’incapacité permanente : des séquelles demeurent une fois votre état stabilisé, ce que l’Assurance maladie appelle la consolidation. Elle s’exprime en taux et concerne d’abord les accidents du travail et les maladies professionnelles.
- Totale ou partielle : l’incapacité est totale si vous ne pouvez exercer aucune activité, partielle si vous pouvez reprendre à temps réduit, par exemple dans le cadre d’un temps partiel thérapeutique.
Trois médecins interviennent, chacun à un moment différent. Le médecin traitant prescrit l’arrêt. Le médecin-conseil de l’Assurance maladie apprécie la durée, la consolidation, le taux d’incapacité ou l’invalidité. Le médecin du travail, lui, se prononce sur votre aptitude à reprendre votre poste.
Incapacité, invalidité, inaptitude : quelles différences ?
Ces trois mots sont souvent employés l’un pour l’autre. Ils relèvent pourtant de régimes distincts, et une même personne peut connaître les trois : en arrêt de travail, puis reconnue invalide, puis déclarée inapte à son ancien poste.
| Notion | Qui la constate | Ce qu’elle mesure | Ce qui est versé |
|---|---|---|---|
| Incapacité temporaire | Le médecin traitant | L’impossibilité de travailler pendant un temps | Indemnités journalières et complément employeur |
| Incapacité permanente | Le médecin-conseil | Les séquelles d’un accident du travail ou d’une maladie professionnelle, en taux | Un capital (taux inférieur à 10 %) ou une rente |
| Invalidité | Le médecin-conseil | Une capacité de travail ou de gain réduite d’au moins deux tiers, après une maladie ou un accident non professionnel | Une pension d’invalidité, selon trois catégories |
| Inaptitude | Le médecin du travail | L’incompatibilité entre votre état de santé et votre poste | Un reclassement ou, à défaut, un licenciement indemnisé |
Retenez la logique : l’incapacité et l’invalidité parlent de votre capacité à travailler en général, l’inaptitude parle de votre poste. Vous pouvez être inapte à votre emploi sans être invalide au sens de la Sécurité sociale, et inversement.
ITT : un sigle, deux sens
« ITT » signifie incapacité totale de travail, mais le sigle change de sens selon le contexte. Au sens pénal, l’ITT fixée par un médecin sert à qualifier des violences subies : au-delà de huit jours d’ITT, il s’agit d’un délit (article 222-11 du code pénal). Elle ne dit rien de votre capacité à exercer votre métier, ni de vos revenus.
En assurance, l’ITT (incapacité temporaire totale) désigne une garantie : votre assurance de prêt immobilier ou votre contrat de prévoyance prend le relais après un délai de franchise, selon ses propres définitions. C’est ce sens qui compte pour votre budget, et il se lit dans les conditions générales du contrat, pas dans le code de la Sécurité sociale.
Incapacité temporaire de travail : ce que verse la Sécurité sociale
Pendant une incapacité temporaire due à une maladie ou à un accident de la vie privée, l’Assurance maladie verse des indemnités journalières (IJ). Selon service-public.gouv.fr, les règles sont les suivantes :
- un délai de carence de 3 jours : les IJ commencent au 4e jour d’arrêt ;
- un montant égal à 50 % du salaire journalier de base, calculé sur vos trois derniers salaires bruts divisés par 91,25 ;
- un salaire pris en compte plafonné à 1,4 fois le Smic, soit 2 613,82 € par mois en 2026 : l’IJ ne peut donc pas dépasser 42,97 € bruts par jour ;
- une durée limitée à 12 mois d’IJ sur une période de 3 ans, portée à 3 ans en cas d’affection de longue durée (ALD).
Au-delà de 6 mois d’arrêt, des conditions supplémentaires s’appliquent : 12 mois d’affiliation, et soit 600 heures travaillées, soit des cotisations sur une rémunération d’au moins 2 030 fois le Smic horaire sur 12 mois.
L’employeur complète ces IJ, sous condition d’ancienneté et après 7 jours de carence, à hauteur de 90 % puis des deux tiers de votre rémunération, pendant une durée qui dépend de votre ancienneté. Le mécanisme est détaillé dans notre guide du maintien de salaire en arrêt maladie. Ce qu’il faut retenir ici : une fois ce complément épuisé, il ne reste que les IJ, et leur plafond pèse lourd dès que votre salaire dépasse 2 613,82 € bruts.
Côté retour au travail, au-delà de 30 jours d’arrêt, vous pouvez demander une visite de préreprise pour préparer votre retour. La visite de reprise auprès du médecin du travail devient obligatoire après un arrêt d’au moins 60 jours pour une maladie ou un accident non professionnel, 30 jours pour un accident du travail. Méfiez-vous des informations datées : le seuil de 30 jours ne vaut plus pour la maladie.
Accident du travail : une indemnisation sans commune mesure
Si votre incapacité de travail résulte d’un accident du travail ou d’une maladie professionnelle, les règles sont nettement plus favorables. Service-public.gouv.fr indique :
- aucun délai de carence : les IJ sont versées dès le lendemain de l’arrêt, le jour de l’accident étant payé par l’employeur ;
- un salaire journalier de référence égal au salaire brut du mois précédent divisé par 30,42, dans la limite de 400,82 € ;
- 60 % de ce salaire jusqu’au 28e jour, puis 80 % à partir du 29e jour, sans pouvoir dépasser le salaire journalier net (salaire journalier diminué de 21 %) ;
- un versement jusqu’à la guérison ou la consolidation. Pour les arrêts commençant à compter du 1er janvier 2027, la durée sera plafonnée à 4 ans par période d’incapacité.
Pour un cadre payé 6 000 € bruts par mois, l’écart est considérable : environ 155,82 € par jour à partir du 29e jour d’un arrêt pour accident du travail, contre 42,97 € pour un arrêt maladie. À salaire égal, l’origine de l’incapacité multiplie l’indemnisation par 3,6.
Taux d’incapacité permanente : ce qui change au 1er novembre 2026
Une fois votre état consolidé après un accident du travail ou une maladie professionnelle, le médecin-conseil fixe un taux d’incapacité permanente. En dessous de 10 %, vous recevez une indemnité en capital ; à partir de 10 %, une rente viagère (article R. 434-1 du code de la Sécurité sociale).
Ce calcul est en train de changer. La loi de financement de la Sécurité sociale pour 2025 a prévu de distinguer deux composantes : les conséquences professionnelles des séquelles (perte de gains, incidence sur la carrière) et leurs conséquences fonctionnelles (douleurs, gêne au quotidien, perte de mobilité). Selon service-public.gouv.fr, les nouvelles règles de calcul et de versement entrent en vigueur le 1er novembre 2026, et certaines dispositions visant les rentes déjà attribuées ne s’appliqueront qu’à partir du 1er janvier 2028. Si une décision de taux vous concerne en ce moment, demandez quelles règles s’appliquent à votre dossier.
Quand l’arrêt se prolonge : la pension d’invalidité
Si votre capacité de travail ou de gain reste réduite d’au moins deux tiers après une maladie ou un accident non professionnel, le médecin-conseil peut vous reconnaître invalide, à la consolidation ou à la fin de vos droits aux IJ. Il faut aussi justifier de 12 mois d’immatriculation, et soit de 600 heures travaillées, soit de cotisations sur au moins 2 030 fois le Smic horaire, sur les 12 mois précédant l’arrêt.
La pension est calculée sur le salaire annuel moyen de vos 10 meilleures années, retenu dans la limite du plafond de la Sécurité sociale (4 005 € par mois). Voici les montants mensuels bruts indiqués par service-public.gouv.fr :
| Catégorie | Situation | Taux | Montant mensuel |
|---|---|---|---|
| 1re | Vous pouvez exercer une activité rémunérée | 30 % | de 338,31 € à 1 201,50 € |
| 2e | Vous ne pouvez exercer aucune activité | 50 % | de 338,31 € à 2 002,50 € |
| 3e | Vous avez en plus besoin d’une tierce personne | 50 %, majoré de 40 % | de 1 636,76 € à 3 300,95 € |
La pension peut se cumuler, dans certaines limites, avec des revenus d’activité. Elle cesse à 62 ans, âge légal de départ en retraite pour inaptitude : la retraite prend alors le relais si vous ne travaillez plus. Certains départs anticipés, notamment pour incapacité permanente, l’interrompent plus tôt. Les conditions sont détaillées sur notre page consacrée à la retraite anticipée.
Inaptitude : reclassement ou licenciement
L’inaptitude est prononcée par le médecin du travail, en général lors de la visite de reprise, lorsque votre état de santé n’est plus compatible avec votre poste. L’employeur doit alors rechercher un reclassement conforme à ses préconisations. S’il n’y parvient pas, ou si vous refusez le poste proposé, il peut engager un licenciement.
Les indemnités dépendent de l’origine de l’inaptitude, selon la fiche officielle reprise par code.travail.gouv.fr :
- Origine non professionnelle : indemnité de licenciement au moins égale à l’indemnité légale, à partir de 8 mois d’ancienneté ; le préavis n’est ni effectué ni payé, sauf convention collective plus favorable.
- Origine professionnelle : indemnité spéciale au moins égale au double de l’indemnité légale, sans condition d’ancienneté, plus une indemnité égale à l’indemnité compensatrice de préavis. Un refus abusif du reclassement proposé ramène l’indemnité au montant légal.
Dans les deux cas, vous pouvez ensuite percevoir l’allocation chômage si vous en remplissez les conditions. Côté prévoyance collective, un point rassurant : la résiliation ou le non-renouvellement du contrat est sans effet sur les prestations, immédiates ou différées, acquises ou nées pendant qu’il s’appliquait (article 7 de la loi Evin du 31 décembre 1989). Faites toutefois confirmer par l’assureur la date retenue comme point de départ de votre incapacité.
Exemple chiffré : l’incapacité de travail d’un cadre à 6 000 € bruts
Prenons un cadre payé 6 000 € bruts par mois depuis plus de dix ans, sans contrat de prévoyance. Voici ce que verse la Sécurité sociale à chaque étape, une fois le complément de l’employeur épuisé (calculs sur les barèmes 2026, montants bruts) :
- Arrêt maladie : l’IJ plafonnée à 42,97 € par jour représente environ 1 307 € par mois, soit 22 % du salaire.
- Accident du travail, à partir du 29e jour : environ 155,82 € par jour, près de 4 740 € par mois, soit 79 % du salaire.
- Invalidité de 1re catégorie : 1 201,50 € par mois, soit 20 % du salaire, avec la possibilité de travailler à temps réduit.
- Invalidité de 2e catégorie : 2 002,50 € par mois, soit 33 % du salaire, jusqu’à la retraite.
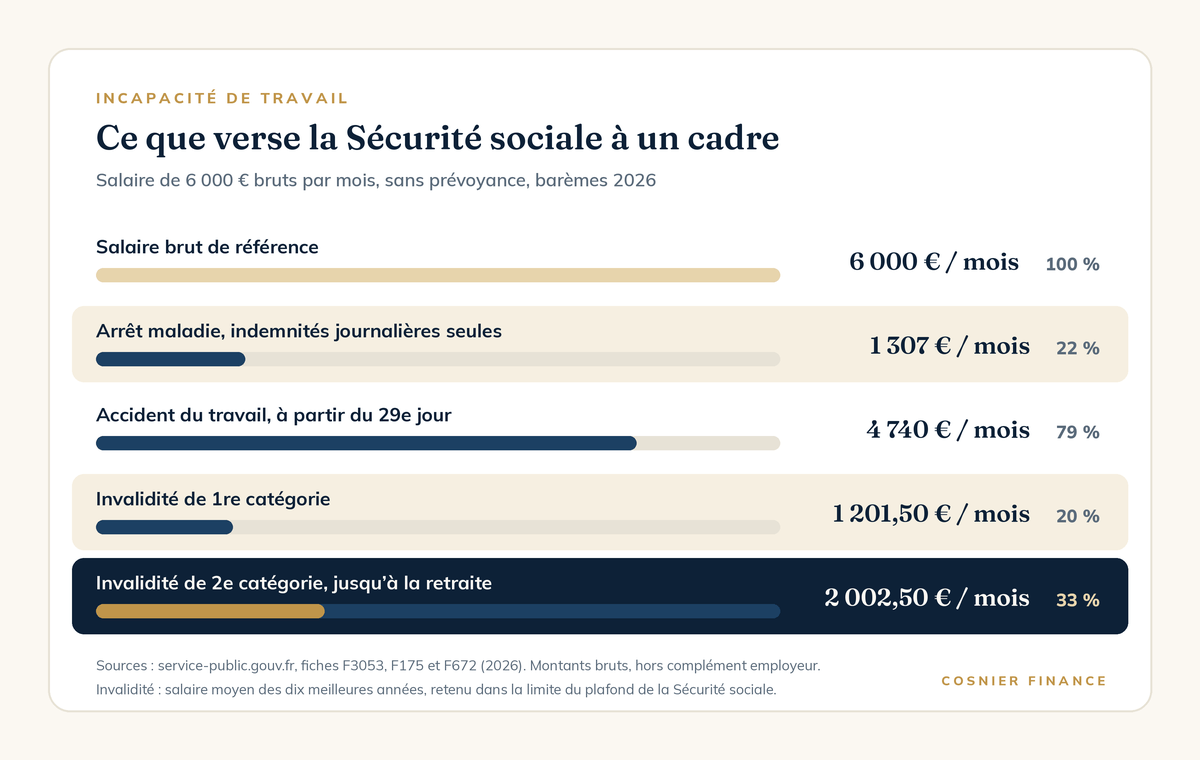
En invalidité de 2e catégorie, l’écart atteint 3 997,50 € bruts par mois, soit près de 48 000 € par an. Il se creuse avec le salaire : à 4 000 € bruts, la pension couvre encore 50 % du salaire ; à 8 000 €, 25 %. Le plafond de la Sécurité sociale fait que plus vous gagnez, moins vous êtes protégé en proportion. C’est précisément le rôle de la prévoyance, collective ou individuelle.
Prévoyance d’entreprise : 5 points à vérifier dans votre notice
Si votre employeur a souscrit un contrat de prévoyance collective, demandez la notice d’information à votre service des ressources humaines. Cinq points méritent votre attention :
- La franchise : à partir de quand le contrat verse-t-il ses indemnités en cas d’incapacité de travail ? Selon les contrats, après un délai fixe ou à la fin du maintien de salaire.
- Le niveau et la base d’indemnisation : un pourcentage du salaire brut ou net, sous déduction des IJ, et jusqu’à quel plafond. La part de votre salaire au-dessus du plafond de la Sécurité sociale est-elle couverte ?
- La définition de l’invalidité : le contrat suit-il les catégories de la Sécurité sociale, ou applique-t-il son propre barème, fondé sur un taux fonctionnel, un taux professionnel ou un croisement des deux ?
- La rente d’invalidité : son montant, sa durée et sa revalorisation dans le temps.
- Les exclusions et le départ : les affections exclues ou limitées, et ce que deviennent vos garanties si vous quittez l’entreprise.
Le contrat collectif est un socle négocié pour l’ensemble des salariés : il n’est pas calibré sur votre situation. Toute la question est de mesurer le trou qui reste, puis de le comparer à vos charges fixes : crédit, loyer, scolarité des enfants. Notre page prévoyance individuelle et collective détaille les garanties existantes et leur articulation.
Fiscalité : ce qui est imposable en cas d’incapacité de travail
Les sommes perçues ne sont pas toutes traitées de la même façon par l’administration fiscale :
| Somme perçue | Impôt sur le revenu |
|---|---|
| IJ maladie | Imposables |
| IJ versées au titre d’une affection de longue durée | Exonérées |
| IJ d’accident du travail ou de maladie professionnelle | Imposables à 50 % |
| Indemnité temporaire d’inaptitude (accident du travail, maladie professionnelle) | Imposable à 50 % |
| Rente d’incapacité permanente (accident du travail) | Exonérée (article 81, 8° du CGI) |
| Pension d’invalidité | Imposable, selon les cas, avec CSG et CRDS |
| Majoration pour tierce personne | Aucun prélèvement |
Sources : impots.gouv.fr pour les IJ et l’indemnité temporaire d’inaptitude, service-public.gouv.fr pour la pension d’invalidité. À surveiller : le projet de loi de finances pour 2027 prévoit de rendre imposables à 50 % les IJ versées au titre d’une ALD. Le texte est en cours d’examen au Parlement.
Combler l’écart : l’ordre logique
Face à ces chiffres, la tentation est de souscrire le premier contrat venu. Mieux vaut suivre un ordre :
- Chiffrer le trou à chaque étape (arrêt, invalidité), en additionnant Sécurité sociale, complément employeur et prévoyance collective.
- Constituer une épargne de précaution capable de couvrir la franchise et les premiers mois. Notre guide explique combien garder de côté et où la placer.
- Relire vos assurances de prêt : garanties incapacité et invalidité, franchise, quotité assurée.
- Compléter, si le trou reste significatif, par une prévoyance individuelle ciblée sur l’invalidité, le risque le plus coûteux sur la durée.
- Revoir l’ensemble à chaque changement : promotion, naissance, achat immobilier, nouvel employeur.
Cette mise à plat s’inscrit dans une réflexion plus large sur la retraite et la prévoyance : une incapacité longue pèse aussi sur votre capacité d’épargne et sur vos projets.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Quelle est la différence entre incapacité et invalidité ?
L’incapacité désigne l’impossibilité de travailler, temporaire (un arrêt de travail indemnisé par des indemnités journalières) ou permanente après un accident du travail ou une maladie professionnelle. L’invalidité est reconnue par le médecin-conseil lorsque votre capacité de travail ou de gain reste réduite d’au moins deux tiers après une maladie ou un accident non professionnel. Elle ouvre droit à une pension, versée selon trois catégories.
Combien de temps peut durer une incapacité de travail ?
En maladie, les indemnités journalières sont limitées à 12 mois sur une période de 3 ans, ou à 3 ans en cas d’affection de longue durée. En accident du travail, elles sont versées jusqu’à la guérison ou la consolidation, dans la limite de 4 ans pour les arrêts commençant à partir du 1er janvier 2027. Au-delà, le relais est pris par une pension d’invalidité ou une rente d’incapacité permanente.
Combien touche-t-on en incapacité de travail ?
En arrêt maladie, 50 % du salaire journalier de base, dans la limite de 42,97 € bruts par jour en 2026, après 3 jours de carence, plus le complément de l’employeur selon votre ancienneté. En accident du travail, 60 % puis 80 % du salaire journalier de référence, sans carence. En invalidité, de 30 % à 50 % du salaire annuel moyen, soit au plus 2 002,50 € par mois en 2e catégorie.