Le barème impôt 2026 est la grille de cinq taux (0 %, 11 %, 30 %, 41 % et 45 %) qui sert à calculer l’impôt sur le revenu dû sur vos revenus de 2025, déclarés au printemps 2026. Revalorisé de 0,9 % par la loi de finances pour 2026, il n’a changé ni de taux ni de nombre de tranches : seuls les seuils ont monté. Le point qui trompe le plus de monde reste le même : franchir un seuil ne taxe jamais tout votre revenu au taux supérieur, seulement la part qui le dépasse.
Ce guide donne les tranches en vigueur, la méthode de calcul pas à pas avec deux exemples chiffrés, le rôle du quotient familial et de la décote, la différence entre taux marginal et taux moyen, puis ce que prévoit le projet de loi de finances pour 2027. Pour replacer ces chiffres dans une stratégie complète, vous pouvez aussi consulter notre page sur l’optimisation fiscale.
Barème de l’impôt sur le revenu 2026 : les tranches (revenus 2025)
Les seuils ci-dessous s’appliquent à une part de quotient familial. Ils concernent le revenu net imposable, c’est-à-dire ce qui reste après l’abattement de 10 % ou les frais réels et les déductions éventuelles.
| Revenu imposable par part | Taux | Impôt maximal dans la tranche |
|---|---|---|
| Jusqu’à 11 600 € | 0 % | 0 € |
| De 11 601 € à 29 579 € | 11 % | 1 978 € |
| De 29 580 € à 84 577 € | 30 % | 16 499 € |
| De 84 578 € à 181 917 € | 41 % | 39 909 € |
| Au-delà de 181 917 € | 45 % | Sans plafond |
Source : service-public.gouv.fr, fiche « Barème de l’impôt sur le revenu » (vérifiée le 15 avril 2026). La dernière colonne est un calcul : l’écart entre les bornes de la tranche multiplié par son taux.
Comment fonctionne un barème progressif
Le barème est progressif par tranches, pas par paliers. Chaque taux ne s’applique qu’à la fraction du revenu comprise dans sa tranche. Un célibataire qui déclare 50 000 € de revenu imposable n’est donc pas imposé à 30 % sur 50 000 € : il l’est à 0 % sur les 11 600 premiers euros, à 11 % sur la fraction suivante et à 30 % uniquement sur ce qui dépasse 29 579 €.
C’est pour cela qu’une augmentation de salaire ne peut jamais vous faire gagner moins en net à cause du barème : seul l’euro supplémentaire est taxé au taux de la tranche atteinte.
Calculer son impôt sur le revenu en quatre étapes
- Déterminer le revenu net imposable du foyer. Pour un salarié, c’est le salaire net imposable après la déduction forfaitaire de 10 % (minimum 509 €, maximum 14 555 € par membre du foyer) ou après les frais réels si vous les avez retenus.
- Diviser par le nombre de parts pour obtenir le quotient familial.
- Appliquer le barème au quotient, tranche par tranche, puis multiplier le résultat par le nombre de parts.
- Corriger : plafonnement du quotient familial si l’avantage dépasse le plafond, décote pour les petits impôts, puis réductions et crédits d’impôt.
Le total obtenu est l’impôt sur le revenu avant prélèvements sociaux. Les revenus du capital supportent en plus des prélèvements sociaux dont le taux dépend de leur nature : les revenus d’activité, eux, en ont déjà supporté sur le salaire.
Exemple 1 : un célibataire à 50 000 € de revenu imposable
Une part, donc pas de division. On applique le barème à la totalité du revenu :
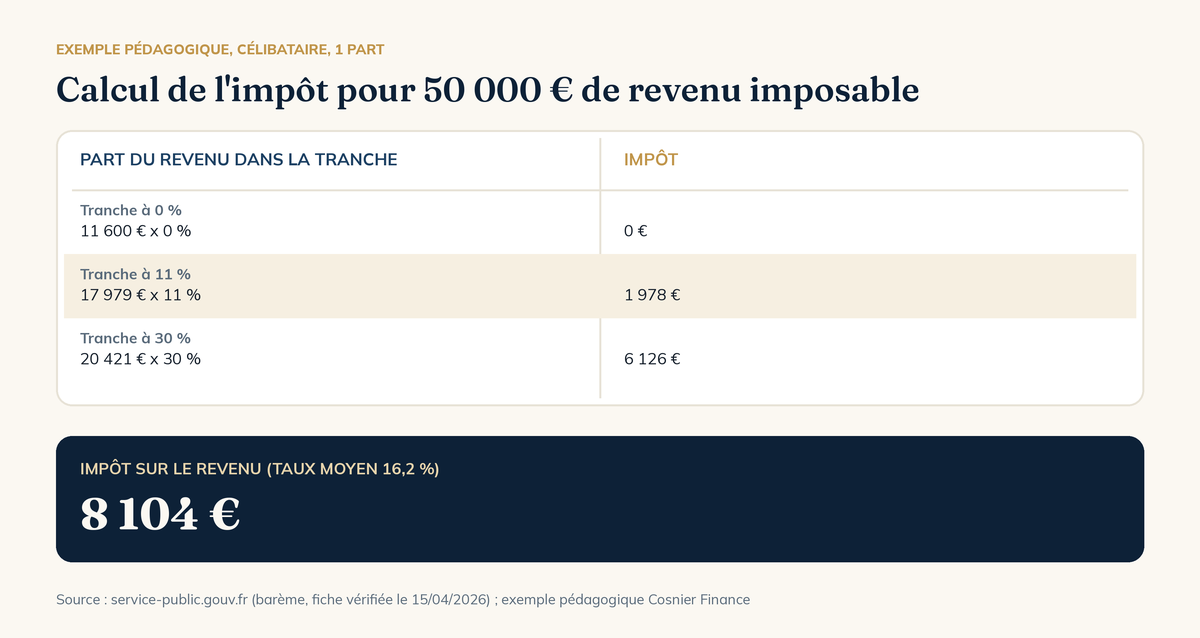
Impôt : 1 978 € + 6 126 €, soit 8 104 €. Le taux marginal d’imposition (TMI) est de 30 %, mais le taux moyen n’est que de 16,2 % (8 104 € divisé par 50 000 €). La décote ne s’applique pas : l’impôt dépasse largement son seuil.
Exemple 2 : un couple avec deux enfants à 90 000 €
Le foyer compte trois parts (deux pour les parents, une pour les deux enfants). Le quotient familial est de 30 000 € (90 000 € divisé par 3).
| Étape | Calcul | Montant |
|---|---|---|
| Impôt par part | 1 978 € + (30 000 € − 29 579 €) × 30 % | 2 104 € |
| Impôt avec 3 parts | 2 104 € × 3 | 6 312 € |
| Impôt sans les enfants (2 parts) | quotient de 45 000 € : 6 604 € par part × 2 | 13 208 € |
| Avantage procuré par les enfants | 13 208 € − 6 312 € | 6 896 € |
| Plafond de l’avantage | 2 demi-parts × 1 807 € | 3 614 € |
| Impôt final après plafonnement | 13 208 € − 3 614 € | 9 594 € |
L’avantage théorique (6 896 €) dépasse le plafond (3 614 €) : c’est le plafond qui s’applique. Ici le TMI reste de 30 % et le taux moyen ressort à 10,7 % (9 594 € divisé par 90 000 €).
Le quotient familial et son plafonnement
Le quotient familial divise le revenu par le nombre de parts : une part pour un adulte, une demi-part par enfant pour les deux premiers, une part entière à partir du troisième. L’avantage fiscal procuré par chaque demi-part est toutefois plafonné. Pour les revenus de 2025, le plafond est de 1 807 € par demi-part (1 791 € l’an dernier). Deux cas particuliers : 4 262 € pour la part accordée au titre du premier enfant d’un parent isolé, et 1 079 € pour la demi-part d’un parent seul ayant élevé un enfant pendant au moins cinq ans.
Le plafonnement joue surtout pour les foyers au revenu élevé, comme dans l’exemple ci-dessus. Notre article sur le quotient familial détaille les cas de rattachement et de demi-parts supplémentaires.
La décote : un correctif pour les petits impôts
La décote réduit l’impôt des foyers modestes lorsque l’impôt brut est faible. Elle s’applique si l’impôt est inférieur à 1 982 € pour une personne seule, ou à 3 277 € pour un couple soumis à imposition commune. Le montant se calcule ainsi :
- Personne seule : 897 € − (45,25 % × impôt brut).
- Couple : 1 483 € − (45,25 % × impôt brut).
Exemple : un célibataire dont l’impôt brut est de 1 500 € obtient une décote de 897 € − 679 € = 218 €. Il paie 1 282 €.
Source : actualité BOFiP du 7 avril 2026, relayée par LégiFiscal ; le seuil se retrouve par le calcul (897 € divisé par 45,25 % donne environ 1 982 €).
Taux marginal ou taux moyen : lequel regarder ?
Le taux marginal est celui de la dernière tranche atteinte. Il répond à la question « combien l’État prélève-t-il sur le prochain euro ? ». Une prime de 5 000 € pour un célibataire déjà à 30 % ne vous en laisse que 3 500 € avant prélèvements sociaux. Le taux moyen, lui, est l’impôt divisé par le revenu imposable : il donne la charge réelle d’ensemble.
Le taux marginal sert aux décisions à la marge : prime, heures supplémentaires, versement déductible. Un versement de 1 000 € déductible du revenu imposable allège l’impôt de 300 € si vous êtes à 30 %, de 110 € si vous êtes à 11 % : c’est le principe de la déduction des versements sur un plan d’épargne retraite, avec pour contrepartie un capital bloqué jusqu’à la retraite sauf cas de déblocage anticipé. Pour approfondir, voyez notre article sur le taux marginal d’imposition.
À quel revenu du foyer bascule-t-on d’une tranche à l’autre ? Les seuils se multiplient par le nombre de parts :
| Revenu imposable du foyer | 1 part | 2 parts | 3 parts |
|---|---|---|---|
| Début de la tranche à 11 % | 11 600 € | 23 200 € | 34 800 € |
| Début de la tranche à 30 % | 29 579 € | 59 158 € | 88 737 € |
| Début de la tranche à 41 % | 84 577 € | 169 154 € | 253 731 € |
Les hauts revenus : CEHR et contribution différentielle
Au-delà du barème, deux contributions visent les revenus les plus élevés. La contribution exceptionnelle sur les hauts revenus (CEHR) s’applique au revenu fiscal de référence au-delà de 250 000 € pour une personne seule et de 500 000 € pour un couple : 3 % puis 4 % selon les fractions. Pour un célibataire à 400 000 € de revenu fiscal de référence, elle représente 4 500 €.
La contribution différentielle sur les hauts revenus (CDHR), applicable aux revenus de 2025 et de 2026 avec les mêmes seuils, garantit un taux d’imposition d’au moins 20 % : elle ne concerne que les contribuables dont le taux moyen reste inférieur. Source : service-public.gouv.fr, fiche vérifiée le 15 avril 2026.
Et en 2027 ? Ce que prévoit le projet de loi de finances
Le projet de loi de finances pour 2027, encore en discussion, propose de relever à nouveau les tranches, de 2,1 %, pour les revenus perçus en 2026 que vous déclarerez au printemps 2027. Les seuils deviendraient 11 844 €, 30 200 €, 86 353 € et 185 737 €, avec des taux inchangés, une décote portée à 915 € et 1 513 € et un plafond de quotient familial de 1 845 € par demi-part.
Ces montants sont un projet, pas la loi : ils peuvent changer jusqu’au vote définitif. Nous suivons le texte dans notre article sur la loi de finances et votre patrimoine, mis à jour à chaque étape.
Ce guide a une portée pédagogique générale et ne remplace pas une étude personnalisée de votre situation. C’est précisément l’objet d’un bilan patrimonial : situer votre tranche, mesurer ce qui est réellement imposé et voir quels leviers sont accessibles dans votre cas.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Quelles sont les tranches de l’impôt sur le revenu en 2026 ?
Pour les revenus de 2025, par part : 0 % jusqu’à 11 600 €, 11 % de 11 601 € à 29 579 €, 30 % de 29 580 € à 84 577 €, 41 % de 84 578 € à 181 917 € et 45 % au-delà.
Si je passe dans la tranche à 30 %, tout mon revenu est-il taxé à 30 % ?
Non. Seule la fraction de revenu comprise dans la tranche est taxée au taux correspondant. Un célibataire à 50 000 € de revenu imposable paie 8 104 € d’impôt, soit un taux moyen de 16,2 %, alors que son taux marginal est de 30 %.
À partir de quel revenu est-on dans la tranche à 41 % ?
Au-delà de 84 577 € de revenu imposable par part : 84 577 € pour un célibataire, 169 154 € pour un foyer de deux parts et 253 731 € pour un foyer de trois parts.