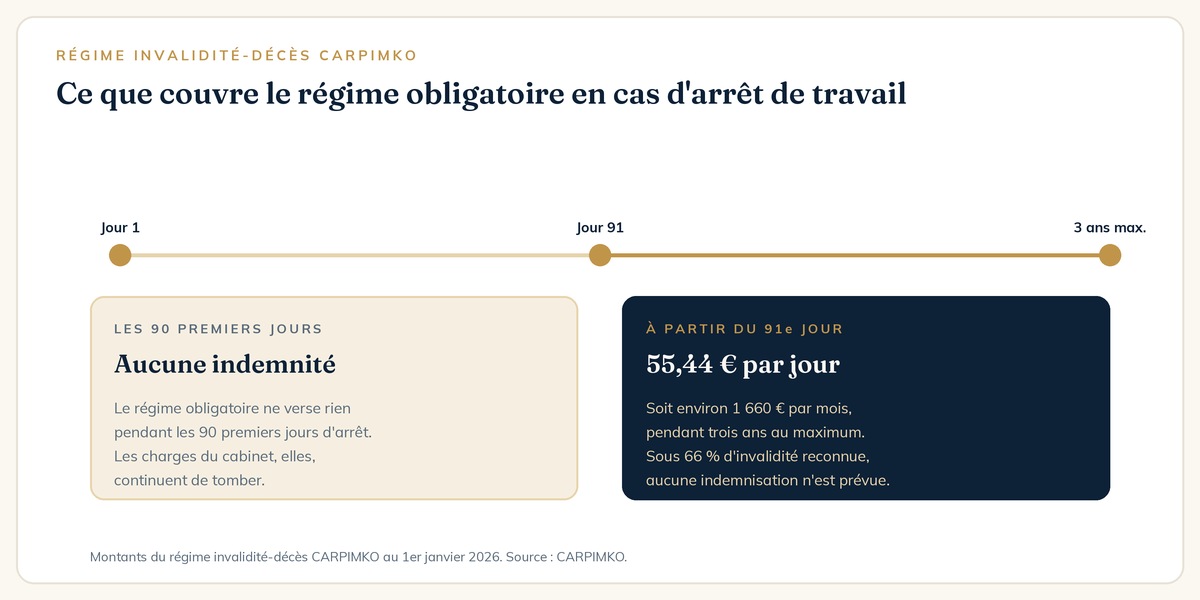
Une infirmière libérale qui s’arrête trois mois ne touche rien. Pas des indemnités réduites : rien du tout. Le régime invalidité-décès de la CARPIMKO ne verse ses premières indemnités journalières qu’à partir du 91e jour d’arrêt, à hauteur de 55,44 € par jour. Pendant ce trimestre, le loyer du cabinet, l’échéance du véhicule, l’assurance responsabilité civile professionnelle et les cotisations continuent de tomber, exactement comme avant.
C’est le premier des trois angles morts qui fragilisent le patrimoine des infirmières et infirmiers libéraux. Les deux autres sont moins spectaculaires, mais tout aussi coûteux : une retraite bâtie sur des régimes que vous ne pilotez pas, et une confusion durable entre l’outil de travail et le patrimoine personnel. Voici ce que couvre réellement le régime obligatoire, ce qu’il laisse de côté, et par où commencer pour corriger le tir.
Ce que la CARPIMKO couvre vraiment
La CARPIMKO gère quatre régimes obligatoires pour les auxiliaires médicaux libéraux : le régime de base, qui valide vos trimestres ; le régime complémentaire, assis sur un taux proportionnel à vos revenus ; le régime des prestations complémentaires de vieillesse, financé en partie par l’Assurance maladie au titre du conventionnement ; et le régime invalidité-décès. Les trois premiers préparent votre retraite. Le quatrième, celui dont on parle le moins, est pourtant le seul qui vous protège pendant votre vie active.
Depuis le 1er janvier 2026, vos cotisations se calculent sur l’assiette de l’année précédente et non plus sur celle de l’avant-dernière année. C’est une bonne nouvelle pour la lisibilité de votre trésorerie — mais cela ne change rien à l’étendue de la couverture.
Les indemnités journalières ne commencent qu’au 91e jour
Le régime invalidité-décès prévoit une indemnité journalière de 55,44 € à compter du 91e jour d’arrêt de travail reconnu, portée à 83,16 € à partir de trois personnes à charge, pour une durée maximale de trois ans. Traduit en revenu mensuel, cela représente environ 1 660 € — à comparer au bénéfice non commercial d’une tournée à temps plein, qui se situe très au-dessus.
Deux chiffres à retenir, donc. Quatre-vingt-dix jours pendant lesquels vous ne percevez rien. Puis une indemnisation forfaitaire, sans aucun rapport avec vos revenus réels.
En dessous de 66 % d’invalidité, aucune indemnisation
Le régime prévoit une rente d’invalidité d’environ 10 080 € par an lorsque l’incapacité dépasse 66 %, portée à environ 20 160 € en cas d’invalidité totale et définitive, ainsi qu’un capital décès pouvant atteindre 54 432 € en présence d’enfants à charge. Ces montants ne sont pas négligeables, mais ils sont forfaitaires et conditionnés à un seuil.
Le point aveugle est là. Sous 66 % d’incapacité, rien n’est prévu. Or les pathologies qui arrêtent une infirmière libérale sont rarement des invalidités totales : une épaule abîmée, une lombalgie chronique, un canal carpien opéré. Autant de situations qui empêchent de porter, de mobiliser un patient ou de tenir une tournée complète, sans jamais approcher les deux tiers d’incapacité.
Angle mort n° 1 — trois mois sans revenu, avec des charges qui continuent
Le premier réflexe utile n’est pas de souscrire un contrat, c’est de chiffrer. Prenez une feuille et additionnez ce que votre activité vous coûte chaque mois, même quand vous ne travaillez pas : loyer ou remboursement du local, crédit du véhicule, logiciel de télétransmission, responsabilité civile professionnelle, expert-comptable, et les cotisations appelées sur les revenus de l’année précédente — celles-là ne s’arrêtent pas parce que vous êtes arrêtée. Ajoutez vos charges personnelles. Le total obtenu est le montant que votre prévoyance doit couvrir. Pas votre chiffre d’affaires : ce total-là.
Un contrat de prévoyance individuelle vient combler exactement cet écart. Trois paramètres décident de sa qualité, et le prix n’en fait pas partie.
- La franchise. Quinze ou trente jours au lieu de quatre-vingt-dix, cela change la nature même de la protection. C’est le poste sur lequel il ne faut pas économiser.
- La base de calcul des indemnités. Elles doivent être assises sur votre bénéfice non commercial réel et revalorisées dans le temps, pas sur un forfait figé au jour de la souscription.
- La définition de l’invalidité. Un contrat qui indemnise l’invalidité professionnelle — l’incapacité d’exercer votre métier — n’a rien à voir avec un contrat qui retient l’invalidité fonctionnelle, mesurée par rapport à n’importe quelle activité.
Cette dernière clause est la plus souvent ignorée et la plus lourde de conséquences. Une infirmière qui ne peut plus porter reste, aux yeux d’un barème fonctionnel, parfaitement capable d’occuper un poste administratif. Le contrat ne verse alors rien, en toute légalité. Pour un métier physique, la nuance se chiffre en dizaines de milliers d’euros.
Angle mort n° 2 — une retraite à trois étages, dont deux vous échappent
Ce que produisent les régimes obligatoires
Le régime de base valide des trimestres et des points, le régime complémentaire ajoute des points proportionnels à vos revenus, et les prestations complémentaires de vieillesse complètent l’ensemble au titre du conventionnement. Ces trois étages fonctionnent. Mais ils partagent deux caractéristiques : vous n’en pilotez ni le rendement ni les règles, et ils évoluent au gré des réformes successives.
Concrètement, le taux de remplacement — la part de vos revenus d’activité que votre pension viendra remplacer — est structurellement plus faible pour un professionnel libéral que pour un salarié du privé. Ce n’est pas une anomalie à corriger, c’est une donnée à intégrer très tôt dans votre plan. Plus tôt vous l’intégrez, plus l’effort mensuel nécessaire reste modeste.
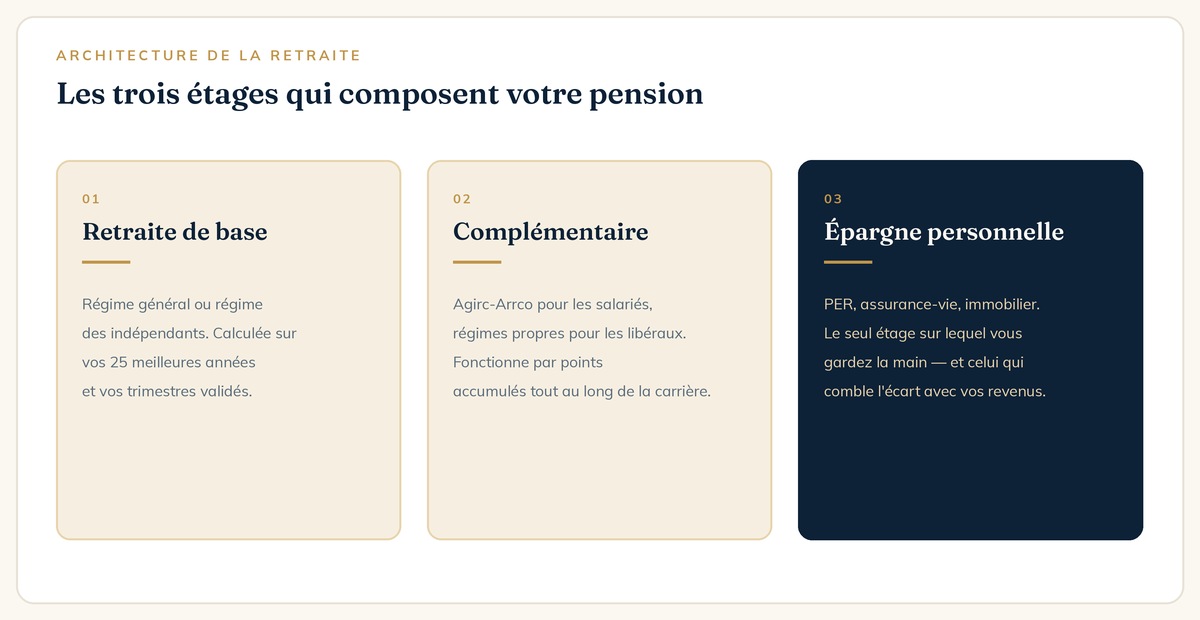
Le PER, le seul étage que vous pilotez
Le plan d’épargne retraite occupe une place particulière chez les professions libérales : les versements se déduisent du bénéfice imposable, et l’économie d’impôt est d’autant plus forte que la tranche marginale est élevée. Pour une infirmière libérale imposée à 30 %, un versement de 5 000 € représente 1 500 € d’impôt en moins l’année du versement.
Deux précautions, tout de même. L’épargne est bloquée jusqu’à la retraite, sauf achat de la résidence principale et accidents de la vie : ne mettez sur un PER que ce dont vous n’aurez pas besoin. Et les sommes déduites seront imposées à la sortie : le PER décale l’impôt, il ne l’efface pas. Son intérêt réel dépend de l’écart entre votre tranche d’aujourd’hui et celle que vous aurez une fois retraitée.
Angle mort n° 3 — confondre l’outil de travail et le patrimoine
La patientèle n’est pas un plan de retraite
Beaucoup d’infirmières libérales comptent, plus ou moins consciemment, sur la cession de leur patientèle pour financer leur retraite. C’est un pari, pas un plan. La valorisation dépend de la zone d’exercice, du zonage conventionnel en vigueur au moment de la vente, de l’existence d’un repreneur, et de la démographie locale de la profession. Aucun de ces paramètres n’est sous votre contrôle, et tous peuvent évoluer défavorablement dans les dix ans qui précèdent votre départ.
Une patientèle bien cédée est un bonus appréciable. Elle ne doit jamais être la colonne vertébrale de votre retraite.
Séparer les flux, et le faire tôt
Le second réflexe qui distingue les patrimoines qui se construisent de ceux qui stagnent est d’une simplicité déroutante : séparer les flux. Un compte dédié à l’activité, une rémunération que vous vous versez, et un virement automatique vers l’épargne le jour où les honoraires rentrent — pas à la fin du mois, avec ce qui reste.
L’ordre des priorités est toujours le même. D’abord une épargne de précaution de trois à six mois de charges, disponible immédiatement, qui vous évitera de casser un placement au premier imprévu. Ensuite seulement la capitalisation long terme, répartie entre les enveloppes qui correspondent à vos horizons. Un bilan patrimonial permet de poser cet ordre une bonne fois et d’éviter d’empiler les produits au fil des sollicitations.
Par où commencer, concrètement
- Relisez votre contrat de prévoyance et vérifiez trois lignes : la franchise, la base de calcul des indemnités, la définition de l’invalidité. Si vous n’avez pas de contrat individuel, c’est la priorité absolue.
- Chiffrez trois mois de charges professionnelles et personnelles. C’est le trou que vous devez couvrir, et il est presque toujours plus grand qu’on ne l’imagine.
- Constituez une épargne de précaution disponible avant toute réflexion sur le rendement.
- Calibrez votre effort de retraite sur votre tranche marginale d’imposition, pas sur ce que fait votre consœur.
- Refaites le point tous les deux ans, ou à chaque changement : installation, association, achat du local, arrivée d’un enfant.
Aucune de ces étapes ne demande un patrimoine important pour démarrer. Elles demandent surtout de traiter votre activité libérale comme une entreprise — parce que c’en est une, avec ses charges fixes, son risque d’exploitation et son besoin de fonds propres.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur la prévoyance de l’infirmière libérale
Une infirmière libérale est-elle obligée de souscrire une prévoyance individuelle ?
Non, aucune obligation légale. Mais le régime invalidité-décès de la CARPIMKO ne verse rien pendant les quatre-vingt-dix premiers jours d’arrêt, puis une indemnité forfaitaire de 55,44 € par jour. Pour une activité dont les charges continuent de courir, ce décalage se comble par un contrat individuel.
Quelle franchise choisir pour un contrat de prévoyance ?
Plus la franchise est courte, plus la cotisation est élevée : c’est un arbitrage entre le coût du contrat et votre capacité à tenir sans revenu. Quinze à trente jours constituent un repère courant pour un métier physique, à condition d’avoir par ailleurs une épargne de précaution mobilisable.
Le PER est-il adapté à une infirmière libérale ?
Il l’est d’autant plus que votre tranche marginale d’imposition est élevée, puisque les versements se déduisent du bénéfice imposable. Il devient en revanche discutable si vous êtes faiblement imposée, car l’imposition à la sortie peut annuler l’avantage obtenu à l’entrée.
Pour aller plus loin


