La vraie question d’un freelance en informatique n’est pas « EURL ou SASU ». C’est : que faites-vous de l’argent qui reste dans la société une fois que vous vous êtes payé ? Le choix du statut décide de la façon dont vous sortez vos revenus ; il ne décide de rien quant à ce que devient la trésorerie accumulée. Or c’est souvent là que se joue l’essentiel du patrimoine d’un indépendant qui facture bien.
Cet article reprend les deux sujets dans l’ordre : d’abord ce que change réellement le statut sur vos cotisations et vos dividendes, ensuite ce que vous pouvez faire de la trésorerie qui dort sur le compte professionnel, et enfin l’angle mort que presque tous les freelances laissent ouvert — la protection sociale.
Ce que change réellement le choix entre EURL et SASU
L’EURL : environ 45 % de cotisations, une couverture allégée
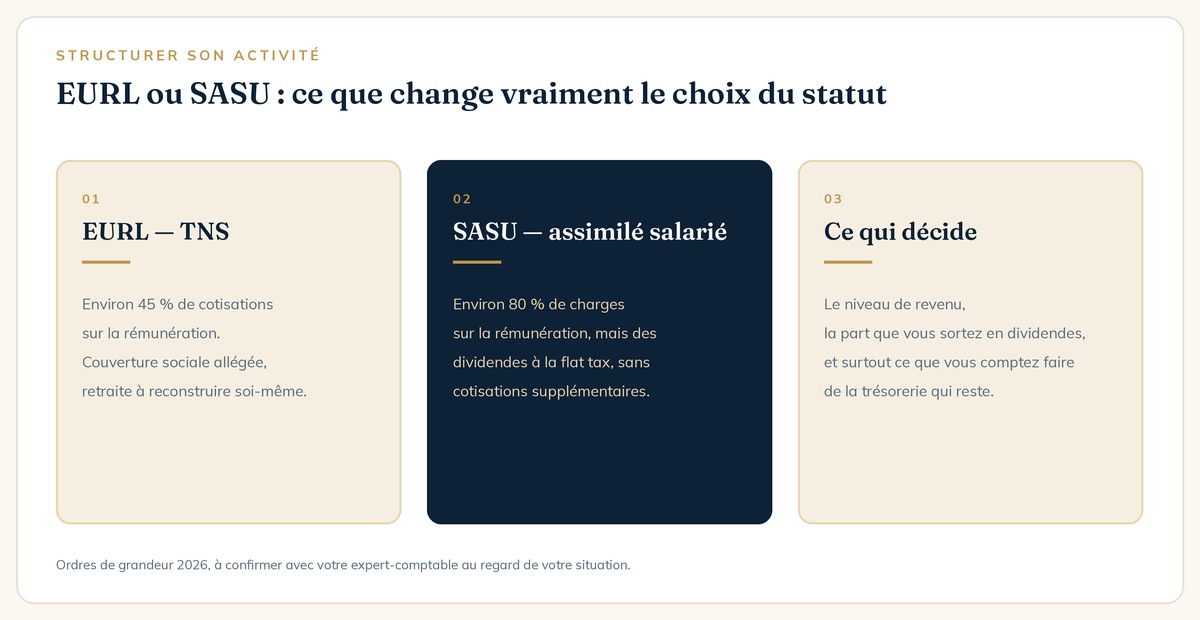
En EURL soumise à l’impôt sur les sociétés, le gérant associé unique relève du régime des travailleurs non salariés. Les cotisations représentent, en ordre de grandeur, autour de 45 % de la rémunération nette qu’il se verse. C’est nettement moins qu’un statut assimilé salarié — mais la couverture qui va avec l’est aussi, en particulier sur la retraite et les indemnités journalières.
Le point qui surprend le plus souvent concerne les dividendes. En EURL, la part de dividendes qui dépasse 10 % du capital social est requalifiée en revenu d’activité et supporte les cotisations sociales du régime des indépendants. Avec un capital de 1 000 €, cela signifie que 100 € de dividendes seulement échappent aux cotisations. La stratégie « je me paie peu et je sors le reste en dividendes » ne fonctionne pas dans cette structure.
La SASU : environ 80 % de charges, mais des dividendes libres
En SASU, le président est assimilé salarié : les cotisations patronales et salariales cumulées tournent autour de 80 % de la rémunération nette. C’est cher. En contrepartie, vous relevez du régime général, avec une couverture maladie et retraite alignée sur celle d’un cadre, et surtout les dividendes ne supportent aucune cotisation sociale : ils sont soumis à la flat tax de 30 %, prélèvements sociaux compris.
C’est cette asymétrie qui explique les arbitrages que l’on voit en pratique : une rémunération calibrée au minimum utile pour valider ses droits, puis une distribution en dividendes. Encore faut-il accepter la contrepartie — une retraite complémentaire quasi nulle si le salaire reste symbolique.
Le seuil où la bascule s’opère
En ordre de grandeur, et pour un freelance qui se verse la quasi-totalité de son résultat, l’EURL reste plus efficace jusqu’à un chiffre d’affaires modéré. Les deux structures se rejoignent autour de 120 000 € de facturation annuelle, et au-delà l’avantage bascule vers la SASU dès lors qu’une partie significative du résultat sort en dividendes.
Ces repères sont des ordres de grandeur, pas une règle. Ils dépendent de votre situation familiale, de vos autres revenus, de votre tranche marginale d’imposition et de votre horizon. Le calcul se fait toujours avec un expert-comptable, sur vos chiffres — pas sur une moyenne.
Et la micro-entreprise ou le portage salarial ?
Deux autres voies existent, et elles ont chacune leur zone de pertinence. La micro-entreprise reste imbattable en simplicité : pas de comptabilité, des cotisations proportionnelles au chiffre d’affaires, aucun frais de structure. Elle atteint sa limite dès que les charges réelles augmentent, puisque l’abattement forfaitaire remplace toute déduction — un freelance qui investit en matériel, en sous-traitance ou en bureaux paie des cotisations sur un revenu qu’il n’a pas encaissé.
Le portage salarial, lui, achète de la sécurité au prix du rendement. Vous êtes salarié de la société de portage, vous ouvrez des droits au chômage et relevez du régime général, mais la commission de gestion et les charges patronales absorbent une part importante du tarif facturé. C’est une solution de transition pertinente en début d’activité ou entre deux missions longues, rarement un régime de croisière quand le carnet de commandes est plein.
Le vrai critère de bascule n’est pas le chiffre d’affaires seul : c’est le moment où vous commencez à accumuler de la trésorerie que vous ne sortez pas. Tant que tout ce que vous facturez repart en revenu personnel, la question du statut reste secondaire. Dès qu’un excédent se constitue, la structure devient un outil patrimonial — et le choix change de nature.
L’erreur la plus fréquente : optimiser la rémunération, oublier la trésorerie
La plupart des freelances qui facturent bien passent des heures à arbitrer entre salaire et dividendes, puis laissent cent ou deux cent mille euros dormir sur le compte de la société. C’est un paradoxe coûteux : on optimise quelques points de cotisations sur les flux, et on laisse l’inflation grignoter le stock.
Deux réflexes valent d’être questionnés. Le premier consiste à sortir systématiquement toute la trésorerie pour la placer à titre personnel, ce qui déclenche l’impôt immédiatement alors que l’argent n’a pas d’usage à court terme. Le second, inverse, consiste à ne rien faire par crainte de bloquer des fonds dont on pourrait avoir besoin. Entre les deux, il existe des solutions de placement de trésorerie d’entreprise qui préservent la liquidité tout en cessant de perdre de la valeur.
Ce que vous pouvez faire de la trésorerie qui reste
Sécuriser la partie dont vous aurez besoin
La trésorerie d’exploitation — celle qui couvre les charges, la TVA, l’impôt sur les sociétés et un matelas de sécurité — n’a rien à faire ailleurs que sur des supports immédiatement disponibles. Le compte à terme répond à ce besoin : capital garanti, durée choisie, rendement connu à l’avance. Ce n’est pas un placement patrimonial, c’est de la gestion de trésorerie.
Capitaliser l’excédent structurel
L’excédent qui ne sera pas utilisé avant plusieurs années relève d’une autre logique. Le contrat de capitalisation permet à une société soumise à l’impôt sur les sociétés d’investir sur des supports diversifiés, avec une fiscalité propre à ce mode de détention qui se vérifie au cas par cas.
Les SCPI détenues par la société constituent une autre voie, avec un revenu régulier et une gestion déléguée. Il faut en accepter les contreparties : une liquidité limitée, des frais de souscription qui supposent une détention longue, et une valeur de part qui peut baisser.
Ne pas oublier le compte courant d’associé
Le compte courant d’associé est l’outil le plus simple et le plus souvent mal utilisé. Bien documenté et rémunéré dans les limites admises, il permet de faire circuler de la trésorerie entre vous et la société avec une souplesse qu’aucun autre mécanisme n’offre. Mal documenté, il devient un point de friction en cas de contrôle.
L’angle mort : votre protection sociale
Un freelance qui s’arrête six mois découvre souvent, à ce moment-là seulement, l’étendue réelle de sa couverture. Les indemnités journalières d’un travailleur non salarié se calculent sur un revenu moyen des dernières années et sont plafonnées : elles n’ont aucun rapport avec le tarif journalier que vous facturez. En assimilé salarié, la couverture est meilleure, mais elle reste très en deçà d’un revenu de consultant.
Un contrat de prévoyance individuelle comble cet écart. Les trois points à vérifier sont toujours les mêmes : la franchise, la base de calcul des indemnités et la définition retenue de l’invalidité. C’est un sujet à traiter tant que vous êtes en bonne santé — les questionnaires médicaux se durcissent avec l’âge et les antécédents.
Sur la retraite, le raisonnement est identique. Le plan d’épargne retraite permet de déduire les versements du revenu imposable, avec un gain proportionnel à votre tranche marginale. Pour un indépendant imposé à 41 %, l’effet est immédiat — à condition d’accepter le blocage jusqu’à la retraite et l’imposition à la sortie.
La feuille de route
- Faites chiffrer les deux structures sur vos chiffres réels, avec votre expert-comptable, en intégrant la part que vous comptez sortir en dividendes.
- Distinguez trois poches : trésorerie d’exploitation, matelas de sécurité, excédent structurel. Elles n’appellent pas les mêmes solutions.
- Traitez la prévoyance avant l’optimisation fiscale. Un arrêt long coûte plus cher que tous les points de cotisation que vous pouvez gagner.
- Calibrez l’effort de retraite sur votre tranche marginale, pas sur une intuition.
- Refaites le point à chaque changement significatif : passage de cap en chiffre d’affaires, embauche, achat immobilier, évolution familiale.
Un indépendant qui facture bien construit son patrimoine par la structuration, pas par la performance. L’ordre dans lequel vous traitez ces sujets compte davantage que le produit que vous choisirez au bout.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur le statut et la trésorerie du freelance
EURL ou SASU : lequel coûte le moins cher ?
Cela dépend du niveau de revenu et de la part sortie en dividendes. L’EURL est généralement plus efficace tant que vous vous versez l’essentiel du résultat en rémunération ; la SASU reprend l’avantage quand une part significative sort en dividendes, puisque ceux-ci échappent aux cotisations sociales.
Peut-on placer la trésorerie de sa société sans la sortir ?
Oui. Compte à terme pour la partie disponible, contrat de capitalisation ou supports diversifiés pour l’excédent long terme, SCPI pour un revenu régulier. Le point de départ reste de distinguer ce dont l’entreprise aura besoin de ce qu’elle n’utilisera pas avant plusieurs années.
Faut-il se verser un salaire minimum en SASU ?
Une rémunération symbolique réduit fortement les droits à la retraite et peut priver de la couverture liée au statut. L’arbitrage se fait entre le coût des cotisations et les droits acquis : c’est un calcul, pas un principe.
Pour aller plus loin


