Épargner et se constituer un patrimoine sont deux choses différentes. Épargner, c’est mettre de côté ce qui reste. Se constituer un patrimoine, c’est organiser cette mise de côté pour qu’elle produise quelque chose : un revenu, une sécurité, un capital transmissible. Beaucoup de gens épargnent correctement pendant quinze ans et se retrouvent avec un livret bien garni, ce qui n’est pas un patrimoine — c’est de la trésorerie qui perd de la valeur.
Le passage de l’un à l’autre ne demande ni gros revenus ni expertise financière. Il demande un ordre, de la régularité et du temps. Voici la méthode.
Épargne et patrimoine : la différence tient à l’usage
De l’épargne devient du patrimoine quand elle est affectée à un objectif et placée sur un support cohérent avec l’horizon de cet objectif. Trente mille euros sur un livret sont de l’épargne ; les mêmes trente mille euros dont dix constituent une réserve disponible, quinze capitalisent pour la retraite et cinq financent un projet à cinq ans forment un patrimoine — parce que chaque part a une destination et un support adapté.
Cette affectation est le vrai travail. Elle explique pourquoi deux personnes avec la même capacité d’épargne obtiennent des résultats sans commune mesure : l’une a laissé son argent indifférencié, l’autre lui a donné un rôle.
L’ordre des priorités
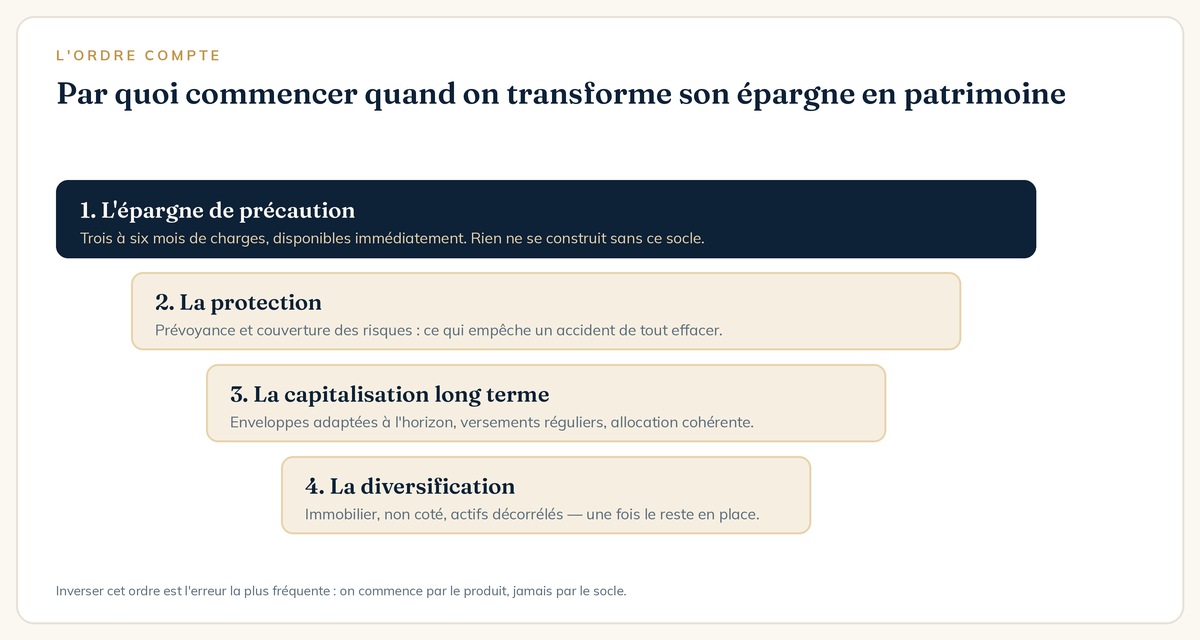
1. L’épargne de précaution
Trois à six mois de charges, disponibles immédiatement, sur un support sans risque. Ce n’est pas un placement et son rendement importe peu : sa fonction est de vous éviter de casser un investissement au premier imprévu — et c’est précisément à ces moments-là que les pertes se cristallisent. Sans ce socle, aucune stratégie long terme ne tient.
2. La protection
Avant d’immobiliser de l’épargne, il faut couvrir ce qui pourrait tout effacer. Un arrêt de travail long, une invalidité, un décès : pour un salarié, la couverture collective absorbe une partie du choc ; pour un indépendant, elle est souvent très insuffisante. Une prévoyance correctement dimensionnée coûte quelques dizaines d’euros par mois et protège tout le reste de l’édifice.
3. La capitalisation long terme
C’est là que le patrimoine se construit réellement. Le choix de l’enveloppe découle de l’horizon : assurance-vie pour un horizon souple, PER quand l’objectif est explicitement la retraite et que votre tranche d’imposition justifie la déduction, PEA pour une exposition long terme aux actions européennes dans un cadre fiscal avantageux après cinq ans.
4. La diversification
Une fois les trois premiers étages en place, il devient pertinent d’ajouter des actifs moins liquides et moins corrélés : SCPI, immobilier locatif, non coté. Pas avant. Ces classes d’actifs supposent un horizon long et une capacité à ne pas avoir besoin des fonds — deux conditions que seuls les étages inférieurs garantissent.
Le seul levier vraiment puissant : le temps
L’intérêt composé est le mécanisme le plus sous-estimé de la construction patrimoniale, parce que son effet est invisible pendant les premières années puis devient dominant. Les gains produisent à leur tour des gains, et la courbe s’incurve d’autant plus fortement que la durée s’allonge.
La conséquence pratique est brutale : commencer dix ans plus tôt avec un effort modeste bat très largement commencer dix ans plus tard avec un effort important. C’est aussi pourquoi ouvrir une enveloppe pour prendre date, même avec quelques centaines d’euros, est l’une des décisions au meilleur rapport effort-résultat qui existe.
Le versement programmé : la discipline remplace le talent
Le virement automatique le jour de la paie fait davantage pour un patrimoine que n’importe quelle sélection de supports. D’abord parce qu’il transforme l’épargne en charge fixe plutôt qu’en solde de fin de mois. Ensuite parce qu’il lisse les points d’entrée : vous achetez mécaniquement plus de parts quand les marchés baissent, et moins quand ils montent.
Ce mécanisme neutralise surtout le principal facteur de destruction de valeur chez les épargnants : les décisions émotionnelles. Personne ne décide sereinement d’investir au creux d’une baisse. Un virement automatique, si.
Le crédit, l’accélérateur réservé à l’immobilier
Le crédit permet d’investir une somme dont vous ne disposez pas, remboursée en partie par les loyers d’un locataire. Aucune enveloppe financière n’offre cet effet de levier. Il a deux contreparties : votre capacité d’endettement est finie, et l’effet joue dans les deux sens si l’opération est mal calibrée.
Une règle simple évite l’essentiel des accidents : l’opération doit tenir sans hypothèse optimiste. Pas de vacance locative nulle, pas de revalorisation supposée du bien, pas de fiscalité inchangée sur vingt ans. Si l’équilibre ne tient qu’avec ces hypothèses, il ne tient pas.
Un enchaînement réaliste sur dix ans
Année 1 : constituer l’épargne de précaution et vérifier la couverture prévoyance. Année 1 également, pour quelques centaines d’euros : ouvrir une assurance-vie afin de prendre date. Années 2 à 4 : mettre en place un versement programmé et l’augmenter à chaque progression de revenu, sans jamais le diminuer.
Années 4 à 6 : arbitrer entre effort de retraite déductible et épargne disponible, selon la tranche d’imposition atteinte. Années 6 à 10 : envisager le premier investissement immobilier ou une diversification en SCPI, une fois la capacité d’endettement et l’épargne de sécurité stabilisées. Et à chaque étape, un point annuel pour vérifier que la trajectoire correspond toujours à la vie que vous menez.
Et si vos revenus sont irréguliers ?
La méthode change quand les revenus ne tombent pas tous les mois — indépendants, professions libérales, commerciaux à forte part variable. Le versement programmé reste pertinent, mais il se calibre sur le revenu le plus bas de l’année, pas sur la moyenne. Le complément se verse ponctuellement, quand les rentrées le permettent.
Deux ajustements s’imposent en plus. L’épargne de précaution doit être plus épaisse : six à douze mois de charges plutôt que trois à six, parce que le risque de trou de trésorerie est structurel et non accidentel. Et une part doit rester affectée aux échéances fiscales et sociales, appelées avec décalage — beaucoup d’indépendants découvrent qu’ils ont investi de l’argent qui devait partir en cotisations.
Enfin, si votre activité passe par une société, une partie de la construction patrimoniale se joue à l’intérieur de celle-ci plutôt qu’à titre personnel. Sortir systématiquement toute la trésorerie pour la placer chez soi déclenche l’impôt sans nécessité : la gestion de patrimoine du dirigeant consiste précisément à arbitrer entre ces deux poches.
Au bout de combien de temps est-ce visible ?
Les premières années sont décevantes, et il faut le savoir pour ne pas abandonner. Sur un effort d’épargne régulier, l’essentiel du capital des cinq premières années provient de vos versements, pas des gains — la part produite par les intérêts reste marginale. C’est mécanique, et cela n’a rien d’anormal.
Le basculement s’observe généralement entre la dixième et la quinzième année : la part des gains dans la progression annuelle finit par dépasser celle des versements. À partir de là, le capital progresse même les années où vous versez moins. C’est ce point de bascule qui justifie toute la patience initiale — et c’est exactement ce que perd celui qui interrompt son effort au bout de six ans parce qu’il ne voit rien venir.
Les erreurs qui coûtent le plus
- Commencer par le produit — souvent celui dont un proche a parlé — plutôt que par l’objectif.
- Négliger l’épargne de précaution et devoir vendre au pire moment.
- Attendre « d’avoir assez » pour commencer, et perdre les années qui comptent le plus.
- Empiler les contrats chez plusieurs acteurs en croyant diversifier, alors qu’on ne fait que compliquer le suivi.
- Piloter à la performance passée, qui ne prédit rien, plutôt qu’aux frais, qui sont certains.
Aucune de ces erreurs n’est technique. Toutes relèvent de la méthode — c’est-à-dire de la seule partie du sujet sur laquelle vous avez une prise totale.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes pour se constituer un patrimoine
Combien faut-il épargner par mois pour se constituer un patrimoine ?
Il n’existe pas de montant universel. Le repère utile est un pourcentage du revenu net, prélevé automatiquement le jour de la paie et augmenté à chaque progression de salaire. La régularité et la durée pèsent bien plus que le montant initial.
Par quel placement commencer ?
Par aucun placement : par l’épargne de précaution, puis par la vérification de votre couverture en cas d’arrêt de travail. Le choix de l’enveloppe ne vient qu’ensuite, et il découle de l’horizon de chaque objectif.
Faut-il rembourser ses crédits avant d’investir ?
Cela dépend du taux et de la nature du crédit. Un crédit à la consommation coûteux se rembourse en priorité ; un crédit immobilier à taux modéré peut coexister avec un effort d’épargne, d’autant qu’il finance un actif. Le calcul se fait au cas par cas.
Pour aller plus loin


