La clause bénéficiaire d’une assurance-vie tient en quelques lignes, et c’est pourtant elle qui décide de tout : qui touche le capital, dans quelles proportions, et sous quelle fiscalité. Elle prime sur le testament, elle échappe aux règles de la succession, et une formulation approximative suffit à faire basculer plusieurs centaines de milliers d’euros dans le régime des droits de succession — celui-là même que l’assurance-vie permettait d’éviter.
La plupart des contrats français fonctionnent aujourd’hui avec la clause standard proposée le jour de la signature, cochée sans être lue. Elle convient dans beaucoup de cas. Elle ne convient plus dès que la situation familiale a bougé.
- Ce qui arrive au capital quand la clause est absente ou caduque
- Les mots qui posent problème : « mon conjoint », un nom propre, l’oubli du « à défaut »
- Comment la clause commande la fiscalité, et non l’inverse
- Le verrou de l’acceptation, qu’on ne peut plus rouvrir seul
- Les cinq moments où il faut relire sa clause
À quoi sert vraiment la clause bénéficiaire d’une assurance-vie
Une assurance-vie n’est pas un compte d’épargne ordinaire : au décès, son capital ne fait pas partie de la succession. Il est versé directement aux personnes désignées, selon un mécanisme propre au droit des assurances — la stipulation pour autrui.
Trois conséquences en découlent, et elles surprennent souvent.
- La clause prime sur le testament. Un testament qui organiserait autrement la répartition du contrat n’a pas d’effet sur lui.
- Le bénéficiaire n’a pas besoin d’être héritier. Un ami, un filleul, un concubin peuvent recevoir le capital sans passer par la succession.
- Le capital échappe à la réserve héréditaire, sauf primes manifestement exagérées au regard des facultés du souscripteur — une notion appréciée au cas par cas par les tribunaux.
C’est ce qui fait de l’assurance-vie l’outil de transmission de patrimoine le plus souple du droit français. Mais toute cette souplesse repose sur un seul document : la clause.
Sans clause valable, le capital retombe dans la succession
C’est le scénario à éviter, et il est plus fréquent qu’on ne l’imagine. Si aucun bénéficiaire n’est désigné, ou si tous les bénéficiaires désignés sont décédés avant le souscripteur sans qu’aucun remplaçant n’ait été prévu, la clause devient caduque.
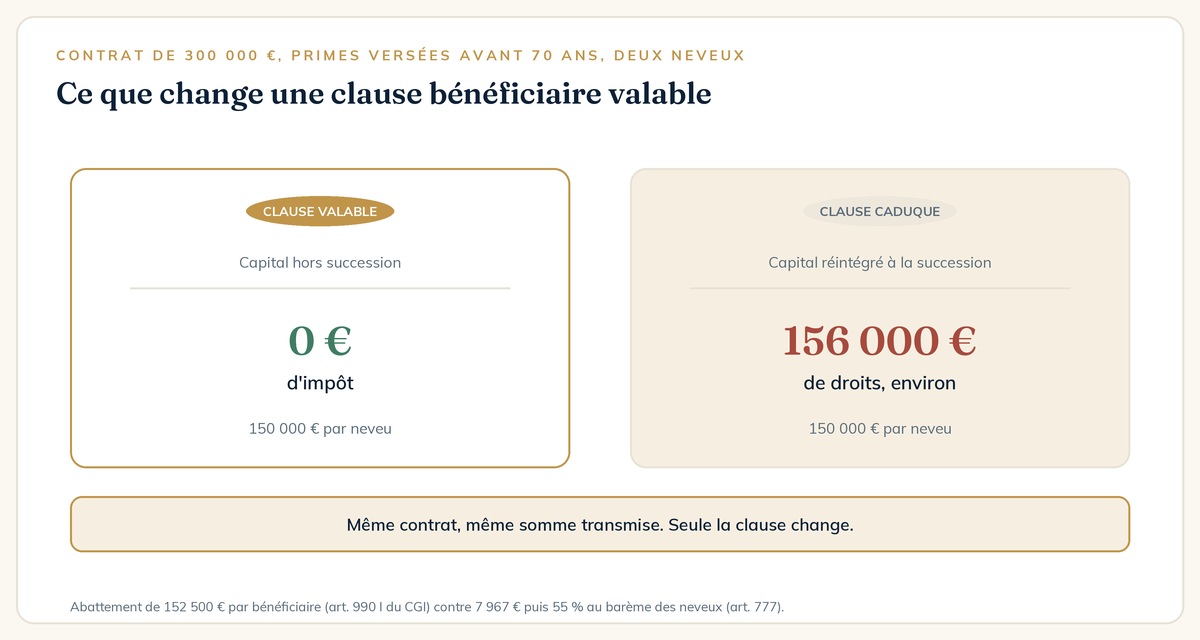
Le capital réintègre alors la succession. Il est réparti entre les héritiers légaux selon les règles ordinaires, et surtout : il est soumis au barème des droits de succession. L’abattement de 152 500 € par bénéficiaire disparaît. Un neveu qui aurait reçu 152 500 € en franchise se retrouve taxé à 55 %.
Un exemple rend l’écart tangible. Un contrat de 300 000 €, alimenté avant 70 ans, transmis à deux neveux : avec une clause valable, chacun reçoit 150 000 € sans un euro d’impôt. Sans clause valable, chacun reçoit 150 000 € dont il faut retrancher 7 967 € d’abattement, puis payer 55 % sur le reste — environ 78 000 € de droits par neveu.
La clause type : pratique le jour de la signature, rarement juste dix ans plus tard
Presque tous les contrats proposent une clause standard, dont la formulation la plus répandue est : « mon conjoint, à défaut mes enfants nés ou à naître, vivants ou représentés, par parts égales, à défaut mes héritiers ».
Elle a de vraies qualités. Elle se met à jour toute seule — une naissance ultérieure entre automatiquement dans le périmètre. Elle prévoit une cascade, donc elle ne devient jamais caduque. Et le mot « représentés » permet aux petits-enfants de prendre la place d’un enfant prédécédé.
Ses limites apparaissent dès que la situation s’écarte du schéma familial standard.
- Elle attribue tout au conjoint en premier rang — or le conjoint est déjà exonéré de droits de succession. L’abattement de 152 500 € des enfants n’est pas utilisé, et le capital sera taxé une seconde fois au décès du conjoint.
- Elle ignore le partenaire de PACS et le concubin : « mon conjoint » désigne exclusivement une personne mariée.
- Elle répartit par parts égales, sans tenir compte des situations respectives des enfants.
- Elle ne prévoit rien pour un bénéficiaire mineur ou vulnérable.
Les mots qui comptent
« Mon conjoint » plutôt qu’un nom propre
Désigner son conjoint par son nom fige la clause au jour de la rédaction. En cas de divorce puis de remariage, le capital revient à l’ex-conjoint si la clause n’a pas été modifiée — et cela arrive. La formule « mon conjoint non séparé de corps » désigne la personne qui aura cette qualité au jour du décès : elle s’actualise seule.
Le raisonnement inverse vaut pour un concubin ou un partenaire de PACS : eux doivent être nommés précisément, avec nom, prénom, date et lieu de naissance, car aucune formule générique ne les désigne.
Le « à défaut » qui sauve la clause
C’est l’expression la plus importante de tout le document. Sans elle, le décès du seul bénéficiaire désigné rend la clause caduque et renvoie le capital à la succession. Une clause bien construite prévoit toujours au moins deux rangs de repli, et se termine par « à défaut mes héritiers » — un filet qui évite le pire.
« Nés ou à naître, vivants ou représentés »
Quatre mots qui font entrer les enfants futurs et les petits-enfants d’un enfant prédécédé. Les omettre revient à exclure une partie de sa descendance sans l’avoir voulu.
La clause commande la fiscalité, pas l’inverse
Le régime fiscal de l’assurance-vie au décès dépend de l’âge du souscripteur au moment des versements — et du nombre de bénéficiaires désignés, ce que la clause détermine seule.
| Primes versées | Abattement | Taxation au-delà |
|---|---|---|
| Avant 70 ans | 152 500 € par bénéficiaire | 20 % jusqu’à 700 000 €, puis 31,25 % |
| Après 70 ans | 30 500 € au total, partagé entre les bénéficiaires | Barème des droits de succession, sur les primes seules — les gains restent exonérés |
Lisez la première ligne attentivement : l’abattement est par bénéficiaire. Un contrat de 450 000 € désignant un seul bénéficiaire laisse passer 152 500 € en franchise et taxe le reste. Le même contrat désignant trois bénéficiaires laisse passer 457 500 € — soit la totalité. Le montant transmis n’a pas changé ; seule la clause a changé.
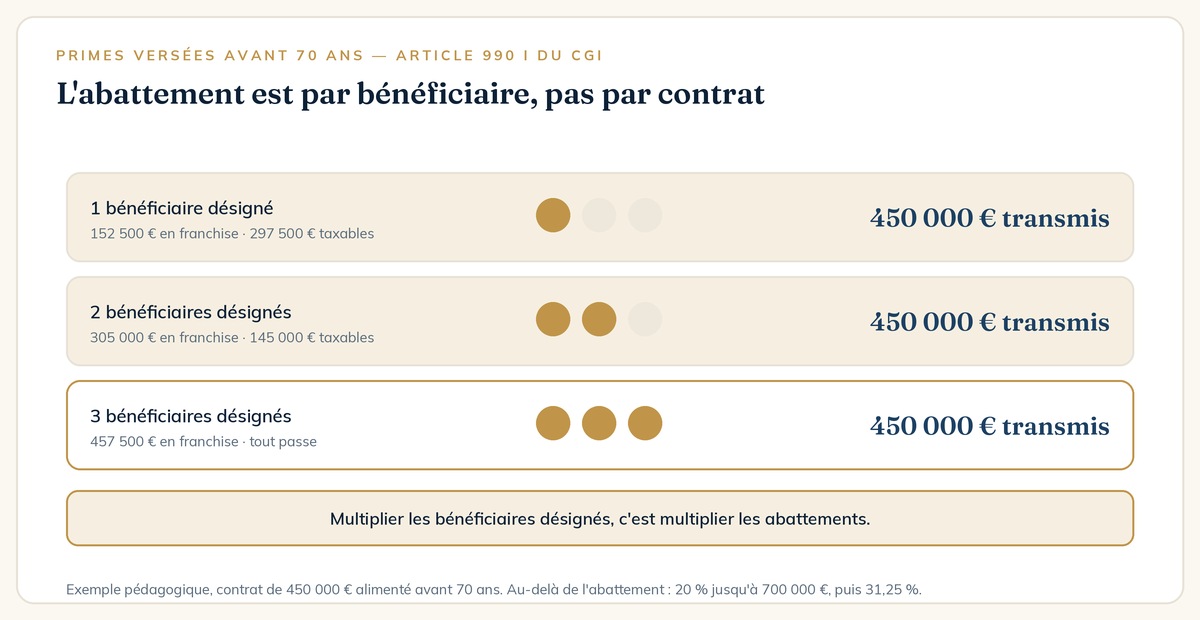
C’est le levier le plus simple et le plus mal exploité de toute la transmission par assurance-vie : multiplier les bénéficiaires désignés, c’est multiplier les abattements.
La clause démembrée : transmettre deux fois le même capital
Le démembrement de la clause consiste à attribuer l’usufruit du capital à une personne — le plus souvent le conjoint — et la nue-propriété à une autre, généralement les enfants.
Le conjoint usufruitier perçoit les fonds et peut les utiliser : on parle de quasi-usufruit, puisqu’il s’agit d’une somme d’argent. Les enfants nus-propriétaires ne touchent rien immédiatement, mais inscrivent une créance de restitution sur la succession du conjoint. À son décès, cette créance vient en déduction de l’actif successoral — donc réduit d’autant les droits qu’ils auront à payer.
Le mécanisme protège le conjoint survivant sans déshériter les enfants, et il évite la double taxation du même capital. Il suppose en contrepartie une rédaction rigoureuse, la répartition de l’abattement de 152 500 € entre usufruitier et nu-propriétaire selon le barème fiscal de l’usufruit, et idéalement une convention de quasi-usufruit établie par acte notarié pour rendre la créance opposable à l’administration.
Autrement dit : c’est puissant, et ce n’est pas une clause qu’on rédige seul un dimanche soir.
L’acceptation du bénéficiaire : un verrou qu’on ne rouvre pas seul
Tant que le bénéficiaire n’a pas accepté formellement, le souscripteur reste libre : il modifie la clause quand il veut, rachète, arbitre, effectue des versements sans rendre de comptes.
Dès l’instant où le bénéficiaire accepte, tout change. La désignation devient irrévocable. Le souscripteur ne peut plus modifier la clause, et il ne peut plus effectuer de rachat ni demander d’avance sans l’accord écrit du bénéficiaire acceptant. Votre propre épargne devient conditionnée à la signature d’un tiers.
La loi du 17 décembre 2007 a heureusement rééquilibré les choses. L’acceptation ne peut plus se faire dans le dos du souscripteur : elle prend la forme d’un avenant tripartite entre le souscripteur, l’assureur et le bénéficiaire, ou d’un acte — authentique ou sous seing privé — signé entre le souscripteur et le bénéficiaire puis notifié à l’assureur. Le souscripteur reste libre de refuser.
Le point de vigilance concerne les contrats souscrits avant le 18 décembre 2007 : une acceptation a pu y intervenir sans l’accord du souscripteur. Si vous détenez un contrat ancien, c’est le premier élément à vérifier.
Cinq moments où il faut relire sa clause
- Un mariage, un PACS, un divorce. Le divorce ne révoque pas automatiquement la désignation d’un ex-conjoint nommé par son nom.
- Une naissance. Vérifiez que la formule couvre bien les enfants « nés ou à naître ».
- Un décès dans la liste des bénéficiaires. C’est la cause n° 1 de clause caduque.
- Votre 70ᵉ anniversaire. Le régime fiscal des versements bascule ce jour-là. Beaucoup de souscripteurs ouvrent d’ailleurs un second contrat pour cloisonner les deux régimes.
- Une recomposition familiale. Enfants d’un premier lit, beaux-enfants, nouveau conjoint : c’est la configuration où la clause type produit les résultats les plus éloignés de l’intention réelle.
Modifier la clause est simple et sans frais : une lettre à l’assureur, ou un avenant. Encore faut-il y penser — et savoir quoi écrire.
Faire en sorte que la clause soit retrouvée
Une clause parfaite qui reste introuvable ne sert à rien. Deux précautions valent la peine.
Lorsque la clause est complexe — démembrée, avec des quotités inégales, ou désignant des personnes hors du cercle familial — elle peut être déposée chez un notaire. Le contrat mentionne alors simplement « clause déposée en l’étude de Maître X ». C’est aussi le moyen de garder confidentielle une répartition qu’on ne souhaite pas divulguer de son vivant.
Côté bénéficiaires, la loi impose désormais aux assureurs de rechercher activement leurs assurés décédés et de retrouver les bénéficiaires. Toute personne qui pense être bénéficiaire d’un contrat peut interroger l’AGIRA, l’organisme qui centralise ces demandes. Les capitaux non réclamés sont transférés à la Caisse des dépôts au bout de dix ans, puis reviennent à l’État s’ils ne sont jamais réclamés.
Les erreurs les plus fréquentes
- Garder la clause type sans l’avoir lue. Elle convient à une famille nucléaire sans particularité. Au-delà, elle produit rarement le résultat voulu.
- Désigner « mes héritiers » comme unique bénéficiaire. Le capital reste hors succession civile, mais la répartition suit les règles successorales — on perd la liberté qui faisait tout l’intérêt du contrat.
- Nommer son conjoint par son nom. En cas de divorce, la clause ne s’actualise pas.
- Concentrer sur un seul bénéficiaire alors que l’abattement est individuel.
- Oublier un contrat ancien. Beaucoup de souscripteurs détiennent trois ou quatre contrats avec des clauses écrites à des époques différentes, parfois contradictoires entre elles.
- Accepter trop vite une acceptation. Elle rassure le bénéficiaire et bloque le souscripteur : l’équilibre mérite d’être pesé avant de signer.
La règle générale tient en une phrase : la clause bénéficiaire n’est pas une formalité d’ouverture, c’est le document le plus décisif du contrat. Elle se relit à chaque changement de vie, et elle se rédige à partir d’un état des lieux complet — situation familiale, contrats existants, âge des versements, objectifs de répartition. C’est précisément le périmètre d’un bilan patrimonial, et l’exercice prend rarement plus d’une heure pour un effet qui se compte en dizaines de milliers d’euros.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur la clause bénéficiaire
Comment modifier la clause bénéficiaire de son assurance-vie ?
Par simple courrier à l’assureur ou par avenant au contrat, sans frais et autant de fois que vous le souhaitez. La seule exception concerne le bénéficiaire qui a formellement accepté sa désignation : dans ce cas, la clause est verrouillée et sa modification exige son accord écrit. Depuis la loi du 17 décembre 2007, cette acceptation ne peut plus intervenir sans l’accord du souscripteur.
Que devient le capital s’il n’y a pas de bénéficiaire désigné ?
Il réintègre la succession du souscripteur. Il est alors réparti entre les héritiers légaux et soumis au barème des droits de succession : l’abattement de 152 500 € par bénéficiaire disparaît, ainsi que tout l’avantage fiscal de l’assurance-vie. C’est aussi ce qui se produit si tous les bénéficiaires désignés sont décédés avant le souscripteur et qu’aucun rang de repli n’a été prévu — d’où l’importance de la mention « à défaut mes héritiers » en fin de clause.
Vaut-il mieux désigner un seul bénéficiaire ou plusieurs ?
Plusieurs, dans la très grande majorité des cas. L’abattement de 152 500 € sur les primes versées avant 70 ans s’apprécie par bénéficiaire désigné, et non par contrat. Un capital de 450 000 € transmis à un seul bénéficiaire laisse 297 500 € taxables ; réparti entre trois bénéficiaires, il passe intégralement en franchise. Le montant transmis est identique, seule la clause change.


