Acheter en viager consiste à verser un bouquet au comptant puis une rente jusqu’au décès du vendeur, en échange d’un bien acquis avec une décote sur sa valeur libre. Le mécanisme séduit par sa promesse d’acquisition à prix réduit, mais son calcul (bouquet, rente, décote d’occupation) repose sur une mécanique actuarielle précise, et son financement échappe presque entièrement aux règles du crédit immobilier classique. Voici comment évaluer un viager avant de vous engager, et où le placer dans une stratégie patrimoniale.
Le principe du viager : bouquet, rente et transfert de propriété
Le viager est une vente immobilière dont le prix se règle en deux temps : un bouquet, somme versée comptant à la signature, puis une rente viagère, payée périodiquement (le plus souvent chaque mois) jusqu’au décès du vendeur, appelé crédirentier. Dans un viager occupé, de très loin le plus fréquent, le vendeur conserve un droit d’usage et d’habitation (DUH) sur le logement jusqu’à son décès : il continue d’y vivre, et l’acheteur (le débirentier) n’en prend la pleine jouissance qu’à ce moment-là, dans une logique proche d’un démembrement de propriété temporaire. Dans un viager libre, plus rare, l’acheteur peut occuper ou louer le bien dès la signature. Sans surprise, un viager libre se négocie nettement plus cher qu’un viager occupé sur le même bien, puisqu’il ne comporte aucune décote d’occupation.
Ce mécanisme repose sur un aléa assumé des deux côtés : le vendeur touche un capital et un complément de revenu à vie sans quitter son logement, l’acheteur mise sur une acquisition à prix réduit dont le coût final dépendra de la durée de vie du crédirentier.
Calculer le bouquet : la mise de départ
Le bouquet n’est pas une obligation légale, il peut être nul (« viager sans bouquet »), mais il est en pratique quasi systématique. Il oscille généralement entre 20 et 30 % de la valeur vénale du bien en viager libre, et se réduit plutôt à 15-20 % en viager occupé. Il sert souvent au vendeur à solder un crédit résiduel ou à financer un projet immédiat, et sécurise l’acheteur en réduisant la part du prix qui reste soumise à l’aléa de la rente.
Calculer la décote d’occupation
Dans un viager occupé, le vendeur continuant à vivre dans le logement, l’acheteur ne perçoit aucun loyer avant son décès. Cette privation de jouissance est compensée par une décote, calculée en estimant la valeur locative du bien : on multiplie un loyer mensuel théorique par 12, puis par l’espérance de vie résiduelle du vendeur. Ce montant est retranché de la valeur vénale avant de calculer bouquet et rente. Plus le vendeur est âgé, plus la décote est faible ; plus le loyer théorique du bien est élevé, plus elle pèse dans le calcul.
Calculer la rente viagère : la table de mortalité et le coefficient diviseur
Une fois le bouquet et la décote d’occupation retranchés de la valeur vénale, la somme restante (la base de calcul) est divisée par un coefficient tiré d’une table de mortalité, du type de celles utilisées par les professionnels du viager et les assureurs (proches des tables INSEE). Ce coefficient dépend de l’âge et du sexe du vendeur : plus il est âgé, plus son espérance de vie statistique est courte, plus le coefficient est faible, et donc plus la rente annuelle est élevée pour une même base de calcul. C’est cette mécanique, et non une négociation à l’amiable, qui doit fixer le montant de la rente : un professionnel du viager (agence spécialisée, notaire) applique un barème actuariel précis, à ne jamais improviser soi-même sur un coin de table.
Exemple chiffré complet
Prenons un bien évalué à 300 000 € en valeur libre, vendu par une personne de 78 ans, pour laquelle on retient, à titre d’illustration, un coefficient actuariel de 12 (proche de celui utilisé par les professionnels pour cette tranche d’âge). Le loyer mensuel théorique du bien est estimé à 900 €.
Décote d’occupation : 900 € × 12 mois × 12 (coefficient retenu) = 129 600 €.
Bouquet convenu à 20 % de la valeur vénale : 60 000 €.
Base de calcul de la rente : 300 000 € − 60 000 € − 129 600 € = 110 400 €.
Rente annuelle : 110 400 € ÷ 12 = 9 200 €, soit environ 767 € par mois.
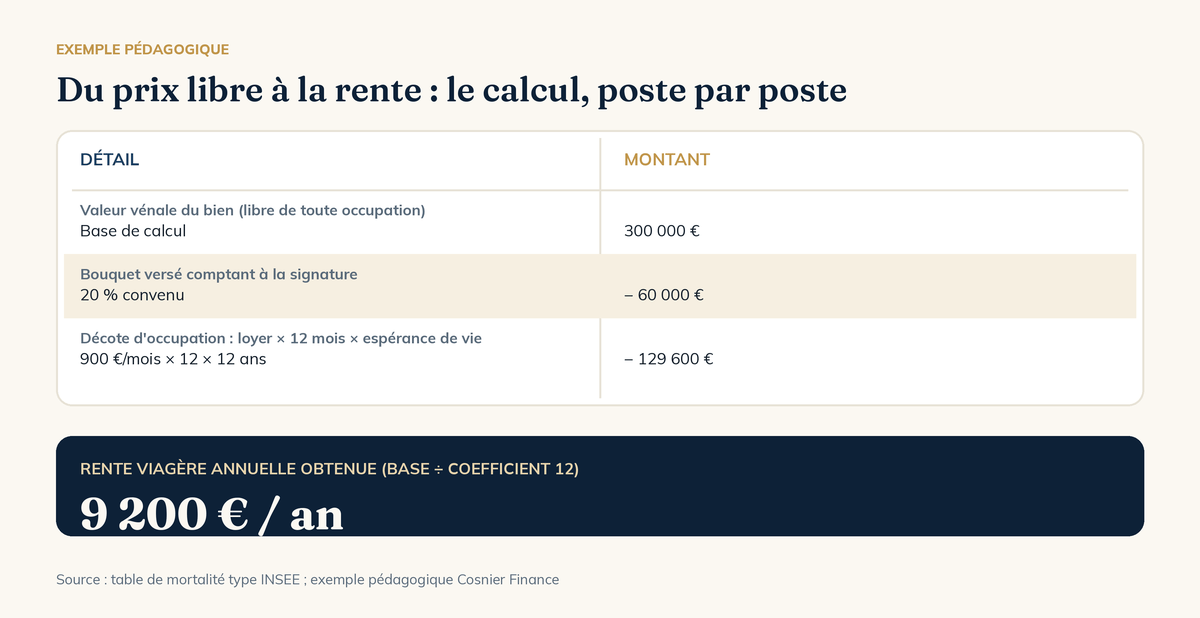
Cet exemple illustre la mécanique du calcul ; il ne remplace pas l’évaluation d’un professionnel, qui applique le barème actuariel réel et ajuste bouquet et rente selon la négociation entre les parties.
Les pièges à ne pas sous-estimer avant de signer
Trois points échappent souvent aux acheteurs qui découvrent le viager, et méritent d’être budgétés avant de signer.
La durée réelle du versement peut largement dépasser l’espérance de vie retenue pour le calcul : ce n’est pas une anomalie du système, c’est l’aléa assumé par les deux parties, mais un acheteur doit intégrer la rente comme un engagement de très long terme dans son budget, et non comme une charge probable de quelques années seulement.
Le vendeur bénéficie d’un privilège inscrit sur le bien : en cas de défaut de paiement de la rente, même ponctuel, il peut faire prononcer la résolution de la vente et récupérer son logement, tout en conservant le bouquet et les rentes déjà perçues. C’est un risque à ne jamais sous-estimer : un incident de trésorerie de l’acheteur peut, dans les cas les plus durs, effacer l’intégralité de l’investissement initial.
Enfin, la rente n’est presque jamais fixe : elle est le plus souvent indexée chaque année sur un indice prévu au contrat (indice INSEE des loyers ou du coût de la construction, selon les usages notariés). Son montant progresse donc mécaniquement dans le temps, ce qu’il faut anticiper dans le plan de financement dès la signature, et pas seulement au moment de la première échéance.
Qui paie quoi : charges, travaux et taxe foncière
La répartition des charges suit en grande partie le régime du démembrement de propriété. Les grosses réparations au sens de l’article 606 du Code civil (gros œuvre, toiture, murs porteurs) restent à la charge du nu-propriétaire, donc de l’acheteur, sauf clause contraire au contrat. L’entretien courant (chauffage, petites réparations) incombe à l’occupant, donc au vendeur en viager occupé. La taxe foncière, elle, n’est pas fixée par la loi : en viager occupé, elle est négociée entre les parties et doit être clairement stipulée dans l’acte, alors qu’en viager libre elle revient systématiquement à l’acheteur, comme dans tout achat immobilier classique. Vérifiez toujours cette clause avant de signer : c’est un point que beaucoup d’acheteurs découvrent trop tard.
La fiscalité de l’acheteur en viager
Le viager a une fiscalité propre à l’acheteur, souvent mal connue. Les droits d’enregistrement (frais de notaire) sont calculés sur la valeur occupée du bien, c’est-à-dire après décote, et non sur sa valeur libre : la base taxable est donc réduite d’autant. Tant que le vendeur occupe le logement, l’acheteur ne perçoit aucun loyer imposable, et la rente qu’il verse n’est pas déductible de son revenu.
Côté IFI, le bien n’entre dans le patrimoine imposable de l’acheteur qu’à hauteur de la valeur de la nue-propriété, calculée selon le barème de l’article 669 du Code général des impôts en fonction de l’âge du vendeur au jour de la vente : par exemple 30 % de la valeur en pleine propriété pour un vendeur de moins de 81 ans, 20 % au-delà. C’est un allégement réel de l’assiette IFI tant que le viager reste occupé, sur un principe proche de celui d’un démembrement de propriété classique, bien que le viager reste une vente à part entière et non une donation.
À la revente, la plus-value de l’acheteur suit le régime classique de la plus-value immobilière : 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % sur la plus-value taxable. Un abattement pour durée de détention s’applique à partir de la 6ᵉ année : l’exonération d’impôt sur le revenu est totale après 22 ans de détention, celle des prélèvements sociaux après 30 ans. C’est un régime nettement moins favorable que l’exonération totale dont bénéficie la vente d’une résidence principale, puisqu’un bien acheté en viager est presque toujours détenu comme investissement plutôt que comme résidence principale de l’acheteur.
Peut-on financer un viager à crédit ?
C’est le point sur lequel butent la plupart des acheteurs qui raisonnent comme pour un investissement locatif classique. Le bouquet, montant fixe et connu à l’avance, se finance sans difficulté particulière par un prêt immobilier amortissable classique : la banque analyse un dossier standard. La rente viagère, en revanche, est un engagement dont ni le montant total ni la durée ne sont déterminables à l’avance, puisqu’ils dépendent de la durée de vie du vendeur : les établissements bancaires classiques refusent quasi systématiquement de la financer par un crédit dédié. Les solutions existent malgré tout : prêt personnel pour un bouquet de taille modeste, prêt in fine remboursé au terme, ou nantissement d’un portefeuille financier (assurance-vie, titres) pour garantir l’engagement sans mobiliser l’épargne. Pour un cadre habitué à l’effet de levier du crédit immobilier classique, c’est souvent la première désillusion du projet viager.
Le rendement réel d’un viager face à un investissement locatif ou une SCPI
Contrairement à une SCPI, dont le taux de distribution est publié chaque année, ou à un investissement locatif classique, dont les loyers sont perçus dès la mise en location, le viager n’a pas de rendement affiché à l’avance : c’est un pari actuariel. Si le vendeur décède avant son espérance de vie statistique, l’acheteur devient pleinement propriétaire pour un coût total inférieur à la valeur du bien. S’il vit plus longtemps, la somme des rentes versées peut dépasser la valeur vénale initiale, et le coût réel de l’opération grimpe d’autant. Aucun professionnel sérieux ne peut promettre à un acheteur un rendement chiffré du viager : c’est précisément ce qui le distingue d’un placement immobilier classique, où le rendement locatif se calcule et se compare.
Où placer le viager dans une stratégie patrimoniale de cadre
Le viager ne se substitue pas à une allocation patrimoniale construite, il la complète, et seulement dans certaines situations. Son horizon n’est pas fixé par l’acheteur mais par la durée de vie du vendeur, ce qui le rend incompatible avec un projet à échéance précise (financer une retraite à une date donnée, par exemple). Il repose sur un aléa unique et non mutualisé, à l’inverse d’une SCPI qui répartit le risque sur des dizaines d’immeubles et de locataires. Pour un cadre qui a déjà constitué une épargne de précaution, structuré son assurance-vie et son PER, et diversifié son patrimoine immobilier, le viager peut trouver sa place comme une classe d’actifs supplémentaire, décorrélée des marchés financiers. Il n’a en revanche pas vocation à être un premier placement, ni l’unique pierre d’une stratégie patrimoniale.
Le viager reste une opération d’initiés : bouquet, décote et rente s’articulent selon une mécanique précise, et sa fiscalité comme son financement s’écartent nettement de ceux d’un achat immobilier classique. Avant de vous positionner sur un bien, un bilan patrimonial permet de vérifier que ce type d’investissement a sa place dans votre situation, aux côtés de vos autres enveloppes.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Peut-on financer un viager à crédit ?
Le bouquet oui, comme un prêt immobilier classique. La rente non : son montant total et sa durée ne sont pas connus à l’avance, ce que les banques refusent presque systématiquement de financer. Un nantissement de portefeuille financier ou un prêt in fine sont les solutions les plus courantes.
Qui paie la taxe foncière dans un viager occupé ?
Elle n’est pas fixée par la loi : en viager occupé, elle se négocie entre les parties et doit être stipulée dans l’acte, parfois à la charge du vendeur, parfois de l’acheteur. En viager libre, elle revient systématiquement à l’acheteur, comme dans un achat immobilier classique.
Que se passe-t-il si le vendeur vit plus longtemps que prévu ?
Le coût réel de l’opération augmente d’autant : la somme des rentes versées peut dépasser la valeur vénale initiale du bien. C’est l’aléa assumé par l’acheteur, à budgéter comme un engagement de très long terme, non comme une charge probable de quelques années.


