Dans beaucoup de PME et de professions libérales, la survie de l’entreprise repose sur une seule personne : le dirigeant fondateur, l’associé technique, le commercial qui porte 40 % du chiffre d’affaires. Si cette personne disparaît ou devient incapable de travailler, la trésorerie encaisse un choc immédiat, avant même d’avoir eu le temps de réorganiser quoi que ce soit. L’assurance homme clé sert exactement à ça : financer l’entreprise pendant cette période de vulnérabilité. C’est un outil peu connu, souvent découvert au moment d’une levée de fonds ou d’un rachat, quand une banque ou un repreneur le demande explicitement. Mieux vaut le comprendre avant, dans le cadre plus large de votre gestion patrimoniale de dirigeant.
Qu’est-ce qu’une assurance homme clé, concrètement ?
L’assurance homme clé est un contrat souscrit par l’entreprise, sur la tête d’une personne dont le rôle est déterminant pour son activité, et dont l’entreprise elle-même est bénéficiaire. En cas de décès ou d’incapacité de longue durée de cette personne, l’assureur verse un capital à l’entreprise, et non à la famille du dirigeant ou à ses héritiers. Ce capital finance la perte d’exploitation, le temps de trouver un remplaçant, de rassurer les partenaires financiers, ou de racheter les parts si l’assuré était associé.
C’est une distinction essentielle à garder en tête : ce n’est pas une protection personnelle du dirigeant ou de sa famille, c’est une protection de l’entreprise contre sa dépendance à une personne.
Qui peut être considéré comme un « homme clé » ?
La notion n’est pas réservée au dirigeant. Est considérée comme homme clé toute personne jouant un rôle déterminant dans le fonctionnement de l’entreprise : le fondateur bien sûr, mais aussi un associé technique détenteur d’un savoir-faire rare, un commercial qui porte une part significative du chiffre d’affaires, ou un directeur général dont le départ fragiliserait la relation avec les principaux clients ou financeurs. Le critère retenu par l’administration fiscale n’est pas le titre, mais l’impact réel de son absence sur l’exploitation.
Ce que couvre la garantie, et ce qu’elle ne couvre pas
Le contrat garantit les conséquences financières du décès ou de l’incapacité de la personne assurée, au-delà d’une durée d’interruption minimale (généralement fixée à trois mois pour bénéficier du régime fiscal favorable). Il ne s’agit pas d’une assurance à capital prédéterminé façon assurance-vie : le montant versé doit correspondre à une perte d’exploitation réelle, objectivée à partir des données comptables de l’entreprise (perte de marge, coût de remplacement, rupture de contrats liés à la personne). Un contrat qui prévoit un capital fixe, sans lien avec la perte effective, change de nature fiscale, comme on le voit plus loin.
Les quatre conditions pour déduire les primes de votre résultat
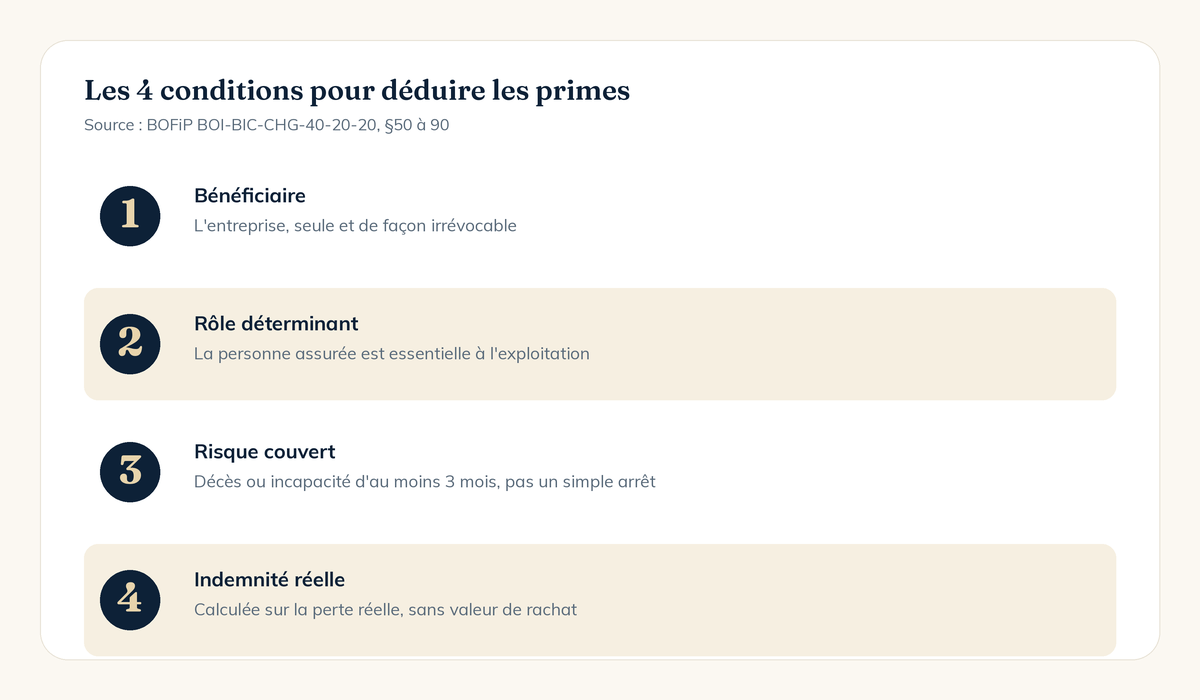
C’est le point sur lequel se jouent la plupart des erreurs. Pour que les primes d’assurance homme clé soient déductibles comme charges d’exploitation, l’administration fiscale (BOFiP, BOI-BIC-CHG-40-20-20) exige la réunion de quatre conditions cumulatives :
1. L’entreprise est seule bénéficiaire du contrat, et cette désignation doit être irrévocable.
2. La personne assurée joue un rôle déterminant dans le fonctionnement de l’entreprise, indépendamment de son titre.
3. Le risque couvert est la perte pécuniaire consécutive au décès ou à une incapacité d’au moins trois mois, à l’exclusion d’un simple arrêt de courte durée.
4. L’indemnité est fixée en fonction de la perte d’exploitation réelle, et les primes versées restent définitivement acquises à l’assureur si le risque ne se réalise pas : aucune valeur de rachat, aucun capital de fin de contrat.
Si l’une de ces quatre conditions manque, les primes ne sont pas déductibles au fil de l’eau : elles ne le deviennent que globalement, l’année de la réalisation du risque ou du terme du contrat, ce qui change complètement l’intérêt de trésorerie de l’opération.
Le piège du contrat « mixte » à capital fixe
Beaucoup de contrats vendus comme « homme clé » sont en réalité des contrats de prévoyance classiques, avec un capital décès fixé à l’avance, indépendamment de toute perte réelle. Ce type de contrat n’ouvre pas droit à la déduction immédiate des primes : celles-ci ne seront prises en compte fiscalement que lorsque le capital sera versé, ou à l’échéance du contrat s’il n’y a pas eu de sinistre. Sur un contrat mixte, qui combine une part indemnitaire (perte réelle, déductible chaque année) et une part à capital fixe, seule la fraction correspondant à la perte réelle est immédiatement déductible : les deux composantes doivent être clairement identifiées dans le contrat pour ne pas perdre l’avantage sur l’ensemble.
Fiscalité de l’indemnité perçue : l’étalement sur 5 ans
Quand le risque se réalise, l’indemnité versée par l’assureur constitue un produit exceptionnel imposable, comme n’importe quel encaissement de l’entreprise. Mais l’article 38 quater du CGI permet d’étaler ce profit sur cinq exercices : quatre cinquièmes du montant sont exclus du résultat imposable l’année de réception, puis réintégrés par parts égales au titre des quatre exercices suivants. Ce lissage évite qu’une entreprise déjà fragilisée par la perte de son homme clé se retrouve en plus avec un pic d’impôt sur un encaissement exceptionnel la même année. Ce dispositif est réservé aux entreprises soumises à l’IS ou relevant du régime réel en BIC.
Combien coûte une assurance homme clé, et comment fixer le montant garanti ?
Il n’existe pas de barème officiel : le montant garanti se construit à partir de données propres à l’entreprise, par exemple un multiple de la contribution de la personne à la marge ou au chiffre d’affaires, le coût estimé d’un recrutement et d’une formation de remplacement, ou le montant d’un emprunt professionnel dont le remboursement dépend de sa présence. C’est un exercice de diagnostic avant d’être un exercice de tarification : fixer un montant sans avoir objectivé la perte réelle expose au risque de voir le contrat requalifié en garantie à capital fixe, avec la perte de déductibilité que cela implique.
Exemple pédagogique, construit pour illustrer la logique du calcul et non comme une évaluation professionnelle d’un cas réel : une entreprise réalise 400 000 € de marge annuelle, dont l’associé technique porte environ 30 %, soit 120 000 €. En retenant l’hypothèse d’un délai de dix-huit mois pour recruter et former un remplaçant capable de retrouver le même niveau d’activité, la perte d’exploitation objectivée se situerait autour de 180 000 €. C’est ce type de raisonnement, documenté et daté, qui permet de défendre le montant garanti auprès de l’administration en cas de contrôle, bien plus qu’un chiffre rond choisi au moment de la souscription.
Le cas particulier des professions libérales en BNC
Ce régime de déduction immédiate suppose une entreprise imposée selon un résultat d’exploitation classique (IS ou BIC au réel). Les professionnels libéraux imposés en BNC, qui ne déduisent pas de charges de la même manière, restent en dehors de ce mécanisme : la prime versée par une SELARL relève de règles différentes de celle versée par un cabinet individuel en nom propre. Si vous exercez en libéral, cette nuance mérite d’être vérifiée avant de signer, plutôt que de découvrir après coup que l’avantage fiscal annoncé au moment de la souscription ne s’applique pas à votre structure.
Homme clé, assurance décès du dirigeant, garantie croisée entre associés : ne pas confondre
Trois dispositifs sont souvent mélangés alors qu’ils répondent à des besoins différents. L’assurance homme clé protège l’entreprise, qui en est bénéficiaire. Une assurance décès-invalidité souscrite à titre personnel par le dirigeant protège sa famille, en dehors de la société. La garantie croisée entre associés (souvent adossée à un pacte d’associés) finance le rachat des parts du défunt par les associés survivants, pour éviter qu’un héritier extérieur n’entre au capital. Ces trois protections peuvent coexister sans se substituer l’une à l’autre : c’est un point à vérifier systématiquement lors d’un bilan patrimonial, notamment si votre entreprise a déjà structuré sa transmission autour d’un pacte Dutreil.
Un outil regardé de près lors d’un financement ou d’une transmission
C’est l’angle le plus souvent oublié : au-delà de sa fonction de protection immédiate, l’assurance homme clé est de plus en plus demandée par les banques lors d’un financement structurant, et par les repreneurs lors d’un audit d’acquisition, précisément pour vérifier que la valeur de l’entreprise ne repose pas entièrement sur une seule personne sans filet de sécurité. Documenter cette garantie en amont, plutôt que de la découvrir sous la pression d’une négociation, facilite autant le financement que la valorisation de l’entreprise le jour de sa cession.
Comment mettre en place une assurance homme clé dans votre entreprise
La mise en place suppose trois étapes : identifier objectivement qui sont les personnes dont l’absence menacerait l’exploitation, chiffrer la perte potentielle à partir de vos données comptables plutôt que d’un montant arbitraire, puis rédiger le contrat en veillant à ce que les quatre conditions de déductibilité soient explicitement remplies. C’est un point que les contrats standards proposés par certains réseaux ne respectent pas toujours à la lettre, d’où l’intérêt de le faire relire avant signature, dans le cadre plus large de votre stratégie patrimoniale de dirigeant.
C’est précisément ce diagnostic préalable, croisé avec le reste de votre situation professionnelle et personnelle, qui distingue un contrat mis en place au bon niveau de garantie d’un contrat souscrit par précaution sans vérification.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
L’assurance homme clé est-elle obligatoire ?
Non. C’est un contrat facultatif, souscrit à l’initiative de l’entreprise. Certains partenaires financiers (banques lors d’un prêt structurant, investisseurs) peuvent toutefois la demander comme condition d’un financement, sans que la loi ne l’impose.
Qui peut être assuré au titre d’un contrat homme clé ?
Toute personne jouant un rôle déterminant dans le fonctionnement de l’entreprise : dirigeant, associé technique, commercial clé. Le critère retenu par l’administration fiscale est l’impact réel de son absence sur l’exploitation, pas son titre ou sa fonction officielle.
Les primes sont-elles toujours déductibles ?
Non. La déduction immédiate suppose la réunion de quatre conditions cumulatives : entreprise seule bénéficiaire de façon irrévocable, personne au rôle déterminant, risque limité à la perte pécuniaire liée au décès ou à une incapacité d’au moins trois mois, et indemnité calculée sur la perte réelle sans valeur de rachat. Un contrat à capital fixe ne remplit pas ces conditions et change de régime fiscal.


