La plus-value immobilière est le gain que vous réalisez quand vous vendez un bien plus cher que vous ne l’avez acquis, et elle est taxée dès que le bien n’est pas votre résidence principale. Le taux affiché, 36,2 % (19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux), fait peur, mais il ne s’applique presque jamais tel quel : le calcul passe par deux forfaits et par un abattement qui augmente chaque année de détention. Voici comment calculer votre plus-value immobilière, ce que vous paierez réellement, et ce qui coûte plus cher que prévu.
Si votre bien est un investissement locatif, cette fiscalité entre dans la réflexion plus large de votre investissement immobilier et de votre fiscalité immobilière, parce que le net d’impôt à la revente change la rentabilité réelle du projet.
Qui paie une plus-value immobilière, et qui en est exonéré
La plus-value immobilière concerne les particuliers qui vendent un logement, un terrain ou un local qui n’est pas leur résidence principale : résidence secondaire, bien locatif, bien reçu en héritage ou en donation. La résidence principale est exonérée sans limite de durée, une règle détaillée dans notre article sur l’exonération de plus-value sur la résidence principale.
Trois autres exonérations comptent : une vente dont le prix ne dépasse pas 15 000 €, la détention longue (nous y revenons plus bas), et la première cession d’un logement autre que la résidence principale, à condition de ne pas avoir été propriétaire de sa résidence principale pendant les quatre années précédentes et de réinvestir le prix dans l’achat ou la construction de sa résidence principale dans un délai de 24 mois (source : service-public.gouv.fr).
Le calcul de la plus-value brute, ligne par ligne
La plus-value brute est la différence entre le prix de cession et le prix d’acquisition corrigé. Le prix de cession est celui de l’acte, diminué par exemple du coût des diagnostics obligatoires. Le prix d’acquisition, lui, n’est pas simplement le prix payé : il est majoré des frais d’acquisition et des travaux. Pour un bien reçu par donation ou succession, c’est la valeur retenue pour calculer les droits de donation ou de succession qui sert de base.
Frais d’acquisition et travaux : forfait ou frais réels
Deux majorations vous sont ouvertes, et chacune peut être retenue au forfait ou au réel :
- Frais d’acquisition : 7,5 % du prix d’achat au forfait, sans justificatif, ou le montant réel si vous avez les justificatifs.
- Travaux : 15 % du prix d’achat au forfait, uniquement si vous détenez le bien depuis plus de cinq ans, ou le montant réel justifié par des factures.
Le réflexe à avoir : comparer. Si vous avez fait des travaux importants, les factures dépassent souvent le forfait de 15 %. Un bien acheté 180 000 € ouvre un forfait de travaux de 27 000 € ; avec 60 000 € de travaux justifiés, la plus-value brute passe de 99 500 € à 66 500 € dans l’exemple chiffré plus bas. Conservez donc toutes les factures de travaux, même si vous pensez retenir le forfait.
L’abattement pour durée de détention, année par année
La plus-value brute est ensuite réduite par un abattement qui dépend du nombre d’années de détention, et il est différent pour l’impôt sur le revenu et pour les prélèvements sociaux. Rien n’est abattu pendant les cinq premières années.
| Durée de détention | Impôt sur le revenu | Prélèvements sociaux |
|---|---|---|
| Jusqu’à 5 ans | 0 % | 0 % |
| De la 6e à la 21e année | 6 % par an | 1,65 % par an |
| 22e année | 4 % (exonération totale) | 1,60 % |
| De la 23e à la 30e année | Exonéré | 9 % par an |
| Au-delà de 30 ans | Exonéré | Exonéré |
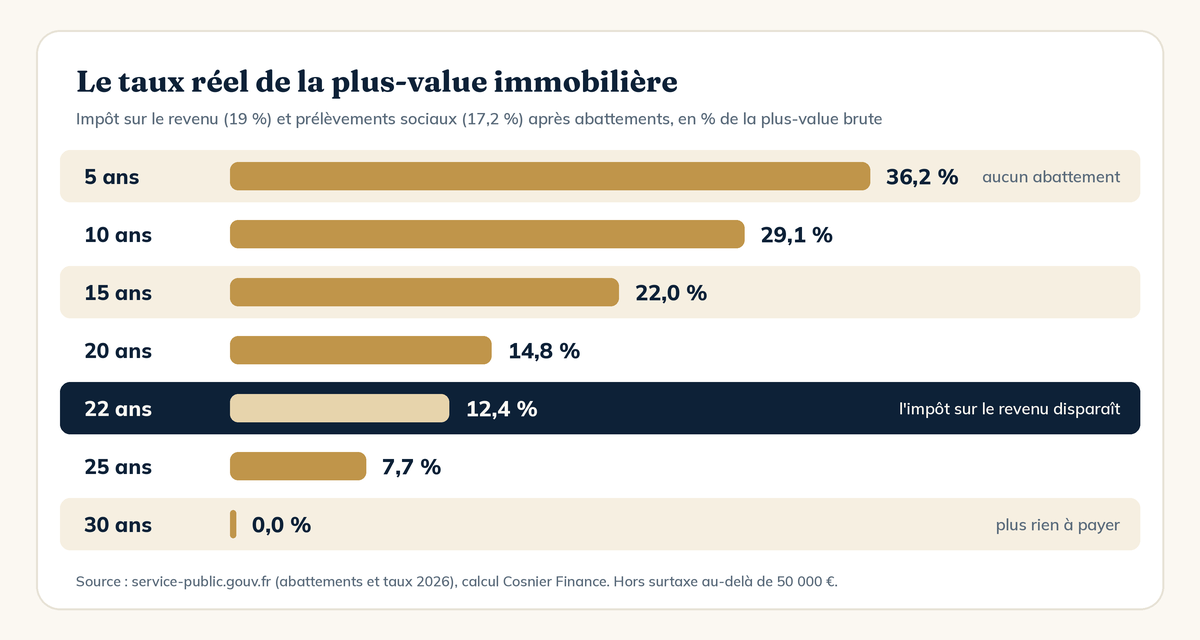
Source : service-public.gouv.fr, fiche « Impôt sur le revenu : plus-value immobilière ». Conséquence directe : l’impôt sur le revenu disparaît au bout de 22 ans, mais il faut attendre 30 ans pour ne plus payer de prélèvements sociaux. Entre les deux, vous ne payez plus que des prélèvements sociaux, de plus en plus réduits.
Le taux d’imposition : 19 % et 17,2 %, mais jamais appliqués à la plus-value brute
Après abattement, la plus-value imposable à l’impôt sur le revenu est taxée à 19 %, et celle soumise aux prélèvements sociaux à 17,2 %. Les plus-values immobilières font partie des revenus restés à 17,2 % malgré la hausse de la CSG décidée par la loi de financement de la Sécurité sociale pour 2026, comme l’explique notre article sur la CSG, la CRDS et les prélèvements sociaux. Le schéma ci-dessous montre ce que les deux abattements font au taux réel, avant surtaxe.
La surtaxe sur les plus-values de plus de 50 000 €
Quand la plus-value imposable à l’impôt sur le revenu (donc après abattement) dépasse 50 000 €, une taxe supplémentaire s’ajoute, de 2 % à 6 % de la plus-value. Un lissage évite l’effet de seuil : à 105 000 € de plus-value imposable, la taxe est de 2 650 € et non de 3 150 €. Le barème, issu de l’article 1609 nonies G du CGI et du BOFiP, est le suivant.
| Plus-value imposable (PV) | Montant de la taxe |
|---|---|
| Jusqu’à 50 000 € | 0 € |
| 50 001 à 60 000 € | 2 % × PV − (60 000 − PV) × 1/20 |
| 60 001 à 100 000 € | 2 % × PV |
| 100 001 à 110 000 € | 3 % × PV − (110 000 − PV) × 1/10 |
| 110 001 à 150 000 € | 3 % × PV |
| 150 001 à 160 000 € | 4 % × PV − (160 000 − PV) × 15/100 |
| 160 001 à 200 000 € | 4 % × PV |
| 200 001 à 210 000 € | 5 % × PV − (210 000 − PV) × 20/100 |
| 210 001 à 250 000 € | 5 % × PV |
| 250 001 à 260 000 € | 6 % × PV − (260 000 − PV) × 25/100 |
| Plus de 260 000 € | 6 % × PV |
Le seuil de 50 000 € s’apprécie par vendeur : deux copropriétaires non mariés, ou deux époux vendant un bien commun, l’apprécient chacun de leur côté (BOFiP, BOI-RFPI-TPVIE-20).
Un exemple chiffré : un bien locatif revendu après 14 ans
Prenons un appartement acheté 180 000 € en 2012 et vendu 320 000 € en 2026, sans autre frais de vente. Il s’agit d’une simulation pédagogique, pas de votre situation.
- Prix d’acquisition corrigé : 180 000 € + 13 500 € (7,5 % de frais) + 27 000 € (15 % de travaux, détention de plus de 5 ans) = 220 500 €.
- Plus-value brute : 320 000 € − 220 500 € = 99 500 €.
- Abattements à 14 ans : neuf années au-delà de la cinquième, soit 54 % pour l’impôt sur le revenu (base 45 770 €) et 14,85 % pour les prélèvements sociaux (base 84 724 €).
- Impôt : 19 % × 45 770 € = 8 696 €, puis 17,2 % × 84 724 € = 14 573 €. La plus-value imposable à l’impôt sur le revenu reste sous 50 000 € : pas de surtaxe.
Total : environ 23 269 €, soit 23,4 % de la plus-value brute, contre 36 019 € si vous aviez appliqué 36,2 % sans abattement. Avec 60 000 € de travaux réels justifiés plutôt que le forfait, la plus-value brute tombe à 66 500 € et l’impôt à environ 15 552 €.
Combien coûte une année de détention en moins ?
Entre la 6e et la 21e année, chaque année supplémentaire réduit la facture. Reprenons un bien acheté 300 000 € et vendu 560 000 €, hypothèse de prix de vente identique quelle que soit la date, soit 192 500 € de plus-value brute après forfaits. Le total (impôt, prélèvements sociaux et surtaxe) est d’environ 60 000 € à 10 ans de détention, 56 900 € à 11 ans, 53 800 € à 12 ans et 43 800 € à 15 ans. Attendre un an de plus économise donc environ 3 100 € dans ce cas précis.
Ce calcul ne dit pas quand vendre : un prix de marché qui baisse, un besoin de financement ou un projet d’achat pèsent souvent plus que l’abattement. Il sert à savoir ce que coûte une vente un an trop tôt.
Les cas qui se calculent à part : meublé, SCI, bien hérité
Trois situations s’écartent du calcul standard :
- Le meublé non professionnel (LMNP) au régime réel : depuis le 15 février 2025 (loi de finances pour 2025, article 84), les amortissements pratiqués doivent être réintégrés pour calculer la plus-value, ce qui l’augmente. Des exceptions existent pour certaines résidences, à vérifier à l’article 150 VB du CGI. Notre article sur le LMNP en 2026 détaille le régime.
- La SCI soumise à l’impôt sur les sociétés : la plus-value est un résultat de la société, imposé selon les règles de l’IS, sans l’abattement pour durée de détention décrit plus haut.
- Le bien reçu par succession ou donation : le prix d’acquisition est la valeur retenue pour les droits, ce qui limite souvent la plus-value si l’héritage est récent.
Déclaration et paiement : le notaire s’en charge
Lors de la vente, le notaire calcule la plus-value, établit la déclaration et règle l’impôt directement sur le prix de vente, avant de verser le solde au vendeur. Vous reportez ensuite le montant de la plus-value sur votre déclaration de revenus de l’année suivante. Anticipez donc le montant net que vous encaisserez : c’est ce chiffre, et non le prix de vente, qui finance votre projet suivant.
Vendre un bien locatif quand on est cadre ou dirigeant : ce qu’on arbitre
Pour un cadre ou un dirigeant, la vente d’un bien locatif répond souvent à un besoin précis : désendettement, financement d’une autre opération, diversification vers des placements plus liquides. La plus-value nette change alors l’arbitrage, parce qu’un bien qui rapporte un rendement locatif modeste mais dont l’imposition à la vente est lourde ne se compare pas à un capital net réinvesti. La bonne méthode consiste à chiffrer le net d’impôt de la vente, comparer avec ce que rapporte le bien, puis décider dans le cadre d’un bilan global, ce que propose un bilan patrimonial. Pour la détention elle-même, vous pouvez aussi revoir votre stratégie d’immobilier locatif avant de vendre.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Quel est le taux d’imposition de la plus-value immobilière en 2026 ?
Le taux de base est de 19 % d’impôt sur le revenu et de 17,2 % de prélèvements sociaux, soit 36,2 % avant abattements. Ces taux s’appliquent à une plus-value réduite par l’abattement pour durée de détention, et une surtaxe de 2 % à 6 % s’ajoute si la plus-value imposable dépasse 50 000 €.
Au bout de combien d’années n’y a-t-on plus de plus-value à payer ?
L’impôt sur le revenu disparaît après 22 ans de détention, et les prélèvements sociaux après 30 ans. Entre 22 et 30 ans, seuls les prélèvements sociaux subsistent, avec un abattement de 9 % par an.
Peut-on déduire des travaux de la plus-value immobilière ?
Oui. Vous pouvez retenir soit un forfait de 15 % du prix d’achat si vous détenez le bien depuis plus de cinq ans, soit le montant réel des travaux justifié par des factures. Comparez les deux : avec des travaux importants, les frais réels sont souvent plus avantageux.


