Tours cumule les caractéristiques que recherche un investisseur locatif : plus de 30 000 étudiants répartis sur plusieurs campus, une gare TGV à 1 h 15 de Paris, un taux de vacance locative parmi les plus bas de la région Centre-Val de Loire, et des prix au mètre carré qui restent sans commune mesure avec ceux des métropoles. Autour de 2 990 €/m² en moyenne pour un appartement au printemps 2026, la ville se situe dans une zone où le rendement locatif reste compatible avec un financement à crédit.
Reste que « investir à Tours » ne veut rien dire en soi : entre le centre-ville et Grammont, l’écart de prix et de rendement dépasse celui qui sépare deux villes différentes. Voici comment lire ce marché, quartier par quartier, et les critères qui décident du résultat.
Ce qui rend le marché tourangeau solide
Trois facteurs se cumulent, et c’est leur combinaison qui compte. La demande étudiante d’abord : l’université et les écoles alimentent chaque année un flux de locataires qui cherchent des petites surfaces à proximité des campus et du tramway. Cette demande est régulière, prévisible, et pousse les rendements des studios et T2 vers le haut.
L’accessibilité ensuite. À 1 h 15 de Paris en TGV, Tours capte une population de cadres qui travaillent partiellement à distance et arbitrent leur qualité de vie. Cette clientèle vise des surfaces plus grandes, en centre-ville ou dans les quartiers résidentiels, avec un profil de locataire stable.
L’équilibre du marché enfin. Le taux de vacance figure parmi les plus bas de la région, en particulier dans les secteurs desservis par le tramway. Pour un investisseur, c’est le paramètre le plus déterminant : une vacance de deux mois par an efface une part considérable du rendement, quel que soit le prix d’achat.
Les quartiers, et ce qu’ils rapportent réellement
Le centre-ville
Autour de 3 600 €/m², c’est le secteur le plus cher et le plus liquide. Le rendement brut y tourne autour de 4,5 % : moins que dans les quartiers périphériques, mais avec une demande permanente, une revente facile et une valeur patrimoniale mieux protégée. C’est le choix d’un investisseur qui privilégie la sécurité et la valorisation à long terme.
Velpeau
Aux alentours de 3 300 €/m² pour un rendement brut proche de 5 %, Velpeau offre un compromis intéressant : la proximité de la gare, un tissu résidentiel recherché, et des prix encore inférieurs à ceux de l’hyper-centre.
Deux-Lions et Sanitas
Autour de 2 500 €/m² pour environ 5,5 % de rendement brut, ces secteurs bénéficient de la présence universitaire et des opérations de renouvellement urbain. Le rendement est plus élevé, la sélection du bien et du locataire demande davantage d’attention, et la revente s’adresse plus souvent à des investisseurs qu’à des propriétaires occupants.
Grammont et Tonnellé
Ce sont les secteurs les plus abordables, autour de 2 400 €/m², avec des rendements bruts de 5,5 à 6 %. La colocation peut y pousser le rendement brut jusqu’à 7 %, au prix d’une gestion nettement plus lourde : plus de rotation, plus d’usure, plus d’interventions.
Les quatre critères qui décident du résultat
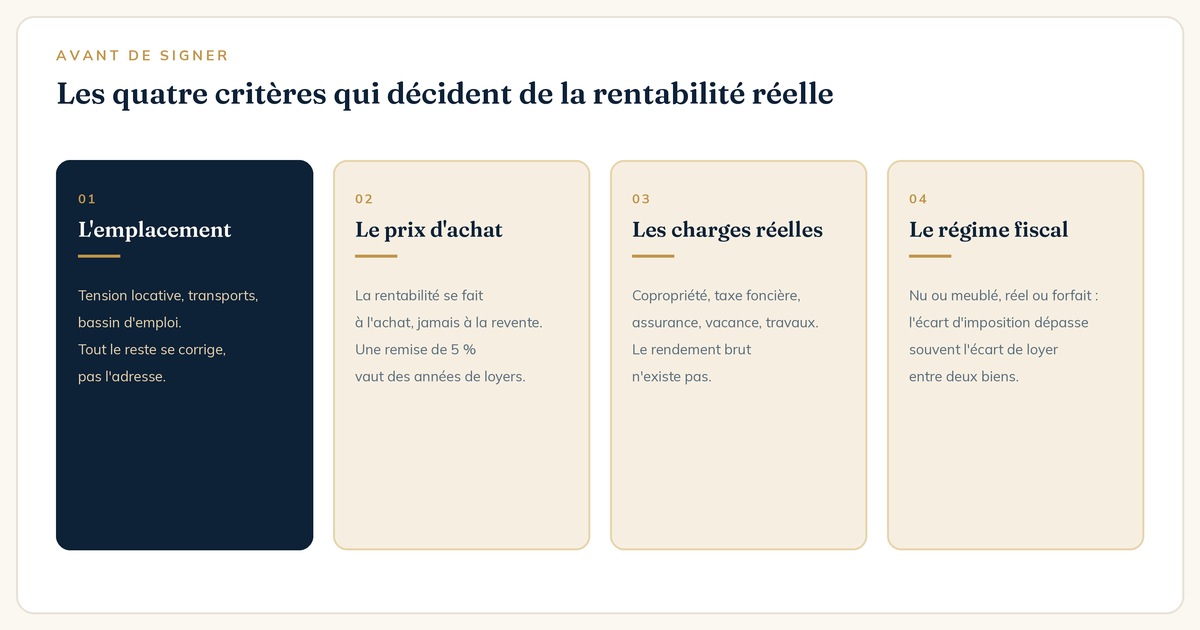
Les écarts de rendement entre quartiers sont réels, mais ils ne se lisent jamais seuls. Un rendement brut de 6 % assorti de deux mois de vacance annuelle et de charges de copropriété élevées passe sous un rendement brut de 4,5 % dans un immeuble bien tenu et toujours loué. À Tours comme ailleurs, la rentabilité se joue sur l’écart entre le brut affiché et le net encaissé.
Avec des taux de crédit autour de 3,27 % sur vingt ans au printemps 2026, l’équilibre entre rendement et coût de financement est redevenu un calcul serré. Un bien à 4,5 % brut ne s’autofinance pas ; un bien à 6 % brut peut s’en approcher, à condition que les charges réelles aient été correctement anticipées.
Nu, meublé ou colocation : le choix fiscal
À Tours, la présence étudiante rend le meublé particulièrement pertinent sur les petites surfaces. Le statut LMNP au régime réel permet d’amortir le bien et le mobilier, ce qui neutralise souvent l’imposition pendant plusieurs années — un avantage décisif face à la location nue, dont les loyers s’ajoutent à votre revenu imposable.
La colocation pousse le rendement plus haut encore, en particulier dans les grands appartements du centre et des quartiers universitaires. Elle demande en contrepartie un bien adapté — plusieurs chambres de taille comparable, deux salles d’eau si possible — et une tolérance à la rotation.
Sur un bien ancien à rénover, la location nue redevient compétitive grâce au déficit foncier, qui permet d’imputer une partie des travaux sur le revenu global. Le bon régime dépend donc du bien autant que de votre tranche d’imposition.
Neuf ou ancien à Tours
Le neuf tourangeau se concentre sur quelques secteurs en développement, notamment autour des Deux-Lions et des franges nord. Il offre des frais de notaire réduits, aucun travaux à court terme et des performances énergétiques conformes aux exigences qui se durcissent. Il se paie en contrepartie sensiblement plus cher au mètre carré que l’ancien du même quartier, avec une marge promoteur qu’il faut plusieurs années à absorber.
L’ancien reste majoritaire sur le marché tourangeau et concentre l’essentiel des opportunités de rendement. Il permet aussi de jouer sur les travaux — donc sur le déficit foncier ou sur une revalorisation par la rénovation. Il demande en revanche de savoir chiffrer un chantier, et une trésorerie pour l’absorber sans tension.
Sur un marché où les rendements bruts s’échelonnent de 4,5 % à 6 % selon le quartier, l’écart de prix entre neuf et ancien pèse davantage sur la rentabilité que le choix du secteur. C’est l’arbitrage à poser en premier.
Ce qui se revend bien à Tours
Un investissement locatif se juge aussi sur sa sortie, et tous les biens ne se revendent pas au même public. Un T2 ou un T3 en centre-ville, à Velpeau ou dans les secteurs desservis par le tramway trouve à la fois des investisseurs et des propriétaires occupants : c’est la configuration la plus liquide, et celle qui protège le mieux la valeur.
Un studio en résidence étudiante ou un bien situé dans un secteur exclusivement locatif s’adresse en revanche à un acheteur investisseur, qui achètera sur le rendement. Le prix de revente y est mécaniquement encadré par la rentabilité qu’il permet, indépendamment de l’évolution du marché résidentiel.
La conséquence pratique est simple : plus le bien est spécifique, plus le rendement doit être élevé pour compenser le risque de sortie. Un rendement supérieur n’est pas un cadeau, c’est le prix d’une liquidité moindre.
Les erreurs fréquentes sur le marché local
- Acheter dans un secteur au rendement élevé sans avoir vérifié la tension locative rue par rue : les écarts sont importants à quelques centaines de mètres.
- Sous-estimer les charges de copropriété dans l’ancien du centre-ville, où les immeubles anciens engendrent des travaux réguliers.
- Négliger la performance énergétique sur un bien destiné à la location étudiante : les logements les plus énergivores sortent progressivement du marché locatif.
- Raisonner sur le rendement brut de la première année sans intégrer la vacance entre deux locataires étudiants, structurelle l’été.
- Choisir le régime fiscal après l’achat, alors que l’écart entre nu et meublé pèse souvent plus lourd que l’écart de prix entre deux biens.
Par où commencer
Avant de visiter, faites valider votre capacité d’emprunt et simulez la fiscalité des deux régimes sur vos propres revenus. C’est cette simulation qui oriente ensuite le type de bien et le quartier — pas l’inverse. Un conseil en investissement immobilier permet de poser ce cadre avant de s’engager, et évite l’erreur la plus coûteuse : acheter un bien qui ne correspond pas au régime fiscal le plus favorable pour vous.
Ensuite seulement viennent les visites, la négociation et le montage. Un marché comme celui de Tours reste accessible : il laisse le temps de comparer, ce qui est devenu rare.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur l’investissement immobilier à Tours
Quel est le rendement locatif à Tours en 2026 ?
Il varie fortement selon le quartier : de l’ordre de 4,5 % brut en centre-ville, 5 % à Velpeau, 5,5 % vers Deux-Lions et Sanitas, et jusqu’à 6 % à Grammont ou Tonnellé. La colocation peut approcher 7 % brut, avec une gestion plus lourde.
Quel quartier choisir pour investir à Tours ?
Le centre-ville pour la sécurité et la revente, Velpeau pour l’équilibre entre prix et demande, Deux-Lions et Sanitas pour un rendement supérieur porté par la présence universitaire, Grammont et Tonnellé pour les rendements les plus élevés. Le choix dépend de votre priorité : valorisation ou cash-flow.
Faut-il louer nu ou meublé à Tours ?
La forte présence étudiante rend le meublé particulièrement pertinent sur les petites surfaces, avec l’amortissement du régime réel qui neutralise souvent l’imposition. La location nue redevient compétitive sur un bien ancien à rénover, grâce au déficit foncier.
Pour aller plus loin


