L’exonération de plus-value sur la résidence principale est totale : quand vous vendez le logement que vous occupez, vous ne payez ni impôt sur le revenu, ni prélèvements sociaux sur le gain réalisé, quels que soient le montant et la durée de détention. C’est l’avantage fiscal le plus large du droit français en matière immobilière, et il ne suppose aucune démarche particulière.
Le principe est simple. Les difficultés commencent quand la réalité s’écarte du cas d’école : un logement déjà quitté au moment de la vente, une séparation, un départ en maison de retraite, un garage situé dans une autre rue. C’est là que l’exonération se gagne ou se perd.
- Ce que « résidence principale » signifie exactement pour l’administration
- Le délai admis pour vendre un logement que vous avez déjà quitté
- Les dépendances qui suivent l’exonération, et celles qui ne la suivent pas
- Ce que vous payez si l’exonération ne joue pas
- Les quatre autres exonérations que la plupart des vendeurs ignorent
L’exonération de plus-value sur la résidence principale : le principe
L’article 150 U du Code général des impôts exonère la plus-value réalisée lors de la cession du logement qui constitue la résidence principale du vendeur au jour de la cession, ainsi que de ses dépendances immédiates et nécessaires vendues en même temps.
Trois précisions qui écartent les malentendus les plus fréquents.
- Aucune condition de durée. Vendre six mois après l’achat ouvre le même droit à exonération que vendre après vingt ans. Attention toutefois : des reventes rapides et répétées peuvent conduire l’administration à requalifier l’opération en activité de marchand de biens.
- Aucun plafond. Une plus-value de 400 000 € est exonérée aussi complètement qu’une plus-value de 20 000 €.
- Aucune formalité. L’exonération est appliquée directement par le notaire lors de la vente, et la plus-value n’a pas à être déclarée.
Cette exonération est la pierre angulaire de toute la fiscalité immobilière des particuliers : c’est elle qui explique pourquoi la résidence principale reste, pour beaucoup de foyers, le seul actif dont la plus-value n’est jamais taxée.
Ce que « résidence principale » veut dire pour l’administration
Il ne suffit pas d’être propriétaire d’un seul bien, ni d’y avoir sa boîte aux lettres. L’administration exige une occupation habituelle et effective. Habituelle : c’est le logement où vous résidez la majeure partie de l’année. Effective : vous y vivez réellement, ce n’est pas une adresse de complaisance.
En cas de contrôle, le faisceau d’indices est classique et facile à reconstituer : adresse portée sur la déclaration de revenus, taxe d’habitation, factures d’électricité, d’eau et de gaz cohérentes avec une occupation réelle, adresse de l’assurance habitation, scolarisation des enfants, lieu de travail.
Le point qui pose problème en pratique est celui des consommations. Un logement affiché comme résidence principale mais dont les relevés d’énergie correspondent à une occupation ponctuelle est le premier signal qui déclenche un redressement.
Les dépendances qui suivent l’exonération
L’exonération s’étend aux dépendances immédiates et nécessaires — garage, remise, cave, cour, terrain d’accès — à condition qu’elles soient vendues en même temps que le logement.
Pour les garages et emplacements de stationnement, la doctrine pose une présomption utile : un garage situé à moins d’un kilomètre de la résidence principale est présumé en constituer une dépendance. Au-delà, il faut démontrer le lien d’usage.
Deux pièges méritent d’être connus. Vendre le garage six mois avant l’appartement fait perdre l’exonération sur le garage : la simultanéité est une condition, pas une recommandation. Et un terrain attenant vendu séparément à un promoteur, en vue d’une construction, sort du périmètre de la dépendance : la plus-value correspondante devient imposable.
Le cas qui coince : vendre un logement qu’on a déjà quitté
C’est la situation la plus fréquente, et la seule vraie zone de risque. Vous déménagez, puis vous vendez. Au jour de la vente, le logement n’est donc plus votre résidence principale au sens strict.
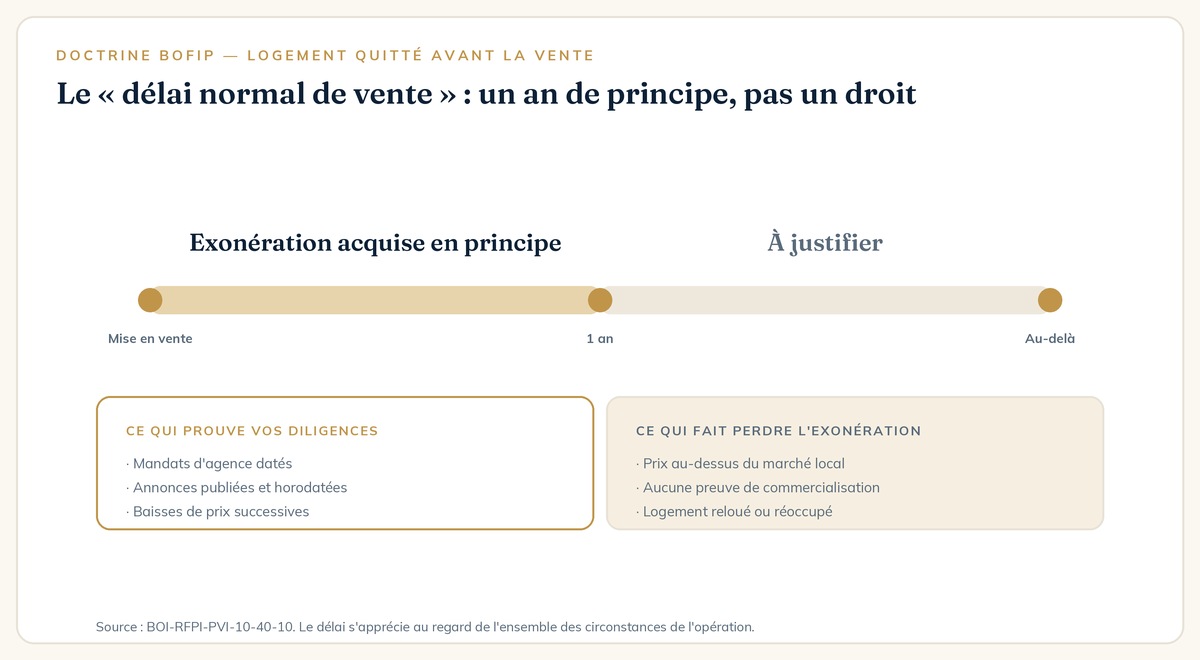
La doctrine administrative maintient l’exonération à deux conditions cumulatives : le logement était bien votre résidence principale jusqu’à sa mise en vente, et la cession intervient dans un délai normal de vente.
Ce délai n’est pas fixé par un texte. Le BOFiP retient qu’il s’apprécie « au regard de l’ensemble des circonstances de l’opération » — conditions du marché local, prix demandé, caractéristiques du bien, diligences accomplies — tout en indiquant que, dans un contexte économique normal, un délai d’un an constitue en principe le délai maximal.
Autrement dit, l’année n’est pas un droit : c’est un plafond de principe, qui peut être dépassé si vous prouvez que vous avez tout fait pour vendre, et qui peut être refusé bien avant si vous ne l’avez pas fait.
Ce que l’administration attend comme preuve de diligences : mandats confiés à une ou plusieurs agences, annonces publiées et datées, baisses de prix successives, comptes rendus de visites. Et surtout, un prix cohérent avec le marché local : un bien affiché nettement au-dessus des prix constatés ne justifie pas l’allongement du délai. C’est le motif de refus le plus courant.
Conséquence pratique : mieux vaut mettre en vente avant de déménager, ou au plus tôt après, et conserver toutes les traces de commercialisation.
Séparation, divorce, maison de retraite : les situations particulières
Divorce ou séparation
Lorsque l’un des deux ex-conjoints a quitté le logement et que l’autre y est resté jusqu’à la vente, l’exonération est maintenue pour les deux. Celui qui est parti n’est pas pénalisé par un départ qu’il n’a pas choisi seul. Là encore, la vente doit intervenir dans un délai normal.
Entrée en établissement pour personnes âgées ou handicapées
Une personne qui rejoint un établissement de santé, un EHPAD ou un établissement pour adultes handicapés conserve l’exonération sur son ancienne résidence principale si la vente intervient dans les deux ans suivant son entrée, sous conditions de revenus et de patrimoine, et si le logement est resté inoccupé depuis son départ.
Le délai de deux ans est bien plus confortable que le délai normal d’un an : c’est une raison de ne pas laisser traîner la question quand une entrée en établissement se profile.
Ce que vous payez si l’exonération ne s’applique pas
Hors résidence principale, la plus-value immobilière est taxée à 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 % au total, avant abattements.
Un point d’actualité mérite d’être signalé : la hausse de la CSG entrée en vigueur au 1er janvier 2026, qui a porté les prélèvements sociaux de 17,2 % à 18,6 % sur les revenus financiers, ne concerne pas les plus-values immobilières des particuliers, explicitement exclues du dispositif. L’immobilier reste à 17,2 %, contrairement à ce qui s’applique désormais à un compte-titres — le détail est dans notre article sur la flat tax à 31,4 %.
Les abattements pour durée de détention réduisent progressivement la base imposable, mais à des rythmes différents pour l’impôt et pour les prélèvements sociaux.
| Durée de détention | Impôt sur le revenu (19 %) | Prélèvements sociaux (17,2 %) |
|---|---|---|
| Jusqu’à 5 ans | Aucun abattement | Aucun abattement |
| De la 6e à la 21e année | 6 % par an | 1,65 % par an |
| 22e année | 4 % — exonération totale | 1,60 % |
| De la 23e à la 30e année | Déjà exonéré | 9 % par an |
| Au-delà de 30 ans | Exonéré | Exonération totale |
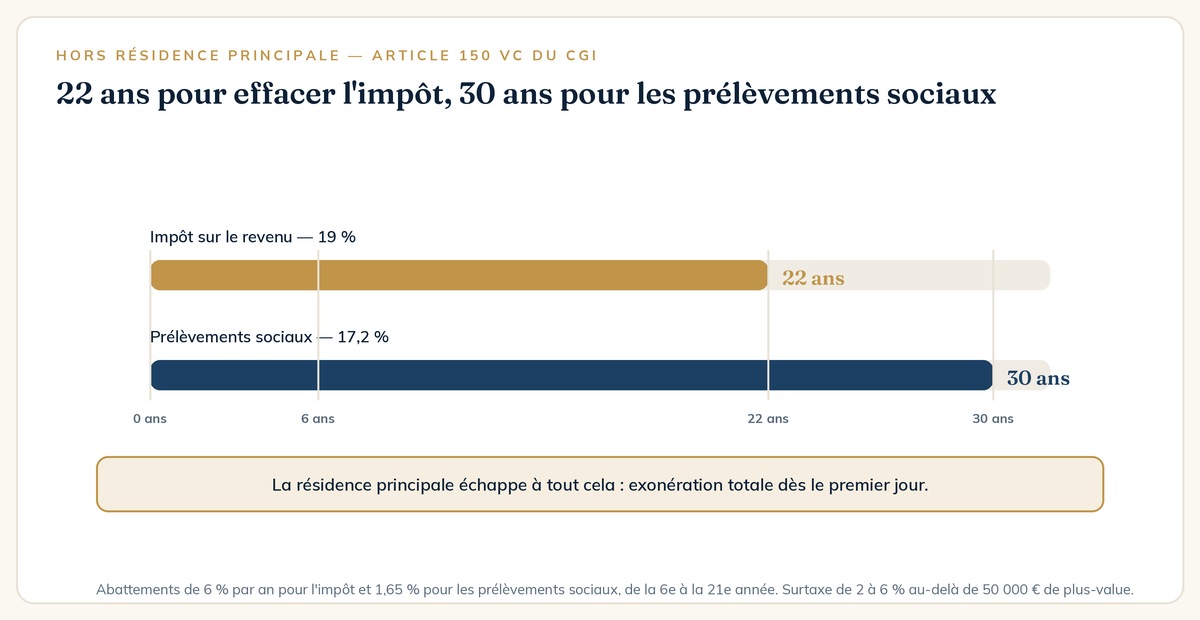
Ajoutez, le cas échéant, la surtaxe sur les plus-values élevées : de 2 % à 6 % supplémentaires lorsque la plus-value imposable dépasse 50 000 €. Elle ne s’applique jamais à une résidence principale exonérée.
L’écart entre les deux régimes est considérable. Sur un bien détenu douze ans dégageant 120 000 € de plus-value, l’exonération résidence principale vaut plusieurs dizaines de milliers d’euros. C’est ce qui justifie de traiter la question avant de signer un compromis, et non après — un réflexe qui relève du bilan patrimonial plus que de la démarche fiscale.
Les autres exonérations que la plupart des vendeurs ignorent
- La première cession d’un logement autre que la résidence principale. Si vous n’avez pas été propriétaire de votre résidence principale au cours des quatre années précédentes, la plus-value réalisée sur la vente d’un autre logement est exonérée à hauteur de la fraction du prix que vous remployez, dans les vingt-quatre mois, à l’acquisition ou à la construction de votre résidence principale. Le dispositif ne s’utilise qu’une fois.
- Le prix de cession inférieur ou égal à 15 000 €. Seuil apprécié par bien et par vendeur : utile pour les caves, places de parking et petites parcelles.
- Les retraités et titulaires d’une carte d’invalidité dont le revenu fiscal de référence reste sous un plafond — de l’ordre de 12 800 €, majoré par demi-part supplémentaire — et qui ne sont pas soumis à l’IFI.
- La détention longue : 22 ans pour l’impôt, 30 ans pour les prélèvements sociaux, comme détaillé plus haut. C’est le mécanisme qui exonère de fait beaucoup de biens de famille.
Ces dispositifs se combinent mal entre eux et supposent chacun des conditions précises. Ils méritent d’être vérifiés avant la mise en vente, pas au moment de la signature chez le notaire.
Ce que l’administration regarde vraiment
Les contentieux sur l’exonération résidence principale suivent presque toujours le même schéma. Quatre situations concentrent l’essentiel des redressements.
- Le logement vendu longtemps après le départ, sans preuve de commercialisation active. C’est le cas n° 1.
- Le bien affiché au-dessus du marché, ce qui rend le délai de vente imputable au vendeur.
- La résidence secondaire présentée comme principale, contredite par les consommations d’énergie et l’adresse fiscale.
- Les reventes rapides et répétées, qui peuvent conduire à une requalification en activité professionnelle — l’exonération tombe alors intégralement, et le régime des marchands de biens s’applique.
Dans les quatre cas, ce qui fait la différence est la qualité du dossier constitué au moment des faits, pas les explications fournies deux ans plus tard.
Trois réflexes avant de mettre en vente
- Mettre en vente avant de déménager quand c’est possible, et dater la mise en vente par un mandat écrit. C’est le point de départ du délai normal.
- Constituer le dossier au fil de l’eau : mandats, annonces horodatées, historique des prix affichés, factures d’énergie de la période d’occupation. Un dossier reconstitué a posteriori a beaucoup moins de valeur.
- Vendre les dépendances en même temps que le logement — garage, cave, parking. La simultanéité conditionne leur exonération.
Et lorsque la vente s’inscrit dans un projet plus large — réinvestir dans de l’immobilier locatif, arbitrer vers des placements financiers, préparer une transmission — l’arbitrage se pose bien en amont du compromis. Une plus-value exonérée qui repart mal placée n’a pas produit grand-chose.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur l’exonération de la résidence principale
Combien de temps faut-il avoir habité un logement pour être exonéré de plus-value ?
Aucune durée minimale n’est exigée. L’exonération suppose seulement que le logement constitue votre résidence principale, occupée de façon habituelle et effective, au jour de la cession. Vendre six mois après l’achat ouvre le même droit que vendre après vingt ans. En revanche, des reventes rapides et répétées peuvent conduire l’administration à requalifier l’opération en activité de marchand de biens, ce qui fait tomber l’exonération.
Combien de temps ai-je pour vendre après avoir déménagé ?
La doctrine administrative maintient l’exonération si le logement était votre résidence principale jusqu’à sa mise en vente et si la cession intervient dans un délai normal. Aucun texte ne fixe ce délai : il s’apprécie au regard des circonstances, mais dans un contexte économique normal, un an constitue en principe le délai maximal. Au-delà, il faut prouver ses diligences — mandats, annonces datées, baisses de prix — et un prix cohérent avec le marché local.
Le garage et la cave sont-ils exonérés avec le logement ?
Oui, à condition d’être vendus en même temps que le logement. Ce sont des dépendances immédiates et nécessaires. Pour un garage ou un emplacement de stationnement, la doctrine présume qu’il s’agit d’une dépendance dès lors qu’il est situé à moins d’un kilomètre de la résidence principale. Vendu séparément, même quelques mois avant, il perd le bénéfice de l’exonération.


