La flat tax, ou prélèvement forfaitaire unique (PFU), n’est plus à 30 %. Depuis le 1er janvier 2026, elle s’établit à 31,4 % : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. La hausse vient de la loi de financement de la Sécurité sociale pour 2026, qui a porté la CSG sur les revenus du capital de 9,2 % à 10,6 %. Une enveloppe échappe à cette hausse et reste à 17,2 % de prélèvements sociaux : l’assurance-vie.
Voici ce que couvre cet article :
- Le taux exact et sa décomposition, avant et après la réforme
- Les revenus soumis au PFU, et ceux qui y échappent
- Comment arbitrer entre flat tax et barème progressif, avec deux cas chiffrés
- La dispense d’acompte de 12,8 %, oubliée par la plupart des épargnants
- Ce que la hausse de 1,4 point coûte réellement sur un portefeuille
Flat tax et PFU : de quoi parle-t-on exactement
Le prélèvement forfaitaire unique est un mode d’imposition à taux fixe des revenus du capital, entré en vigueur en 2018. Son principe : au lieu d’ajouter vos dividendes, intérêts et plus-values à vos autres revenus et de les soumettre au barème progressif, l’administration applique un taux unique, identique pour tous, quel que soit votre niveau de revenu.
« Flat tax » et « PFU » désignent la même chose : le premier terme est journalistique, le second est le vocabulaire fiscal. Le PFU s’applique par défaut : vous n’avez aucune démarche à faire pour en bénéficier. C’est pour y renoncer qu’il faut agir.
Le taux de la flat tax en 2026 : 31,4 %, et non plus 30 %
C’est le point que la majorité des contenus en ligne n’ont pas encore intégré. Le taux affiché depuis 2018 était de 30 %. Il est passé à 31,4 % au 1er janvier 2026.
| Composante | Jusqu’au 31/12/2025 | Depuis le 01/01/2026 |
|---|---|---|
| Impôt sur le revenu | 12,8 % | 12,8 % |
| CSG | 9,2 % | 10,6 % |
| CRDS | 0,5 % | 0,5 % |
| Prélèvement de solidarité | 7,5 % | 7,5 % |
| Total | 30 % | 31,4 % |
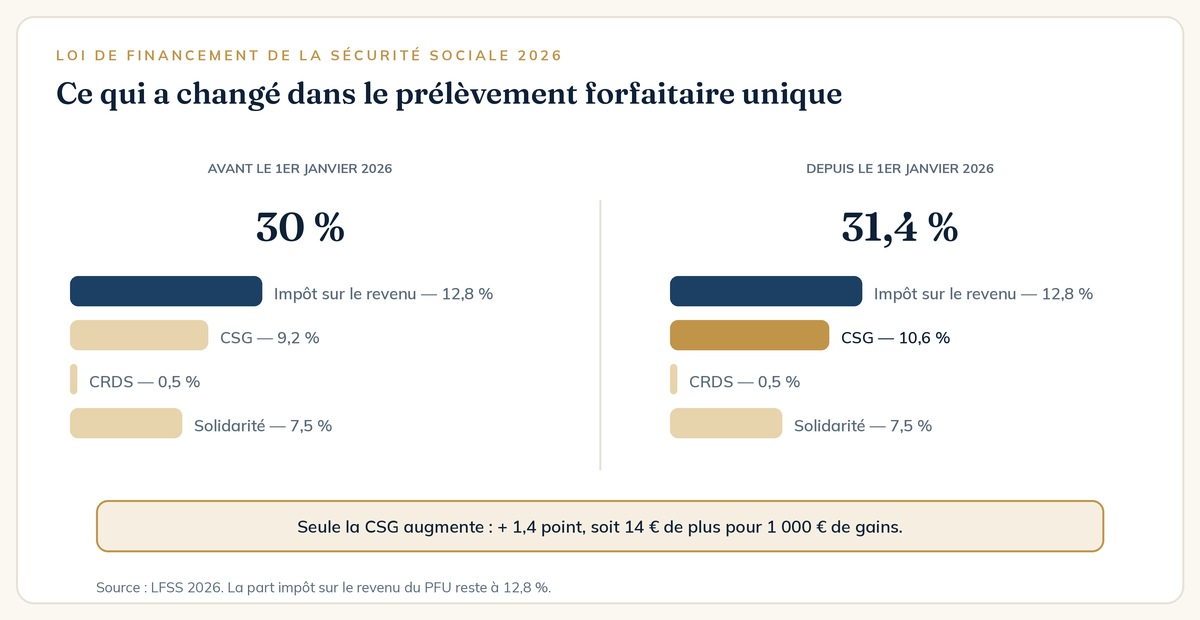
Seule la part sociale a bougé : la CSG gagne 1,4 point, via une contribution nouvelle affectée au financement de l’autonomie. La part impôt sur le revenu, elle, reste à 12,8 %. C’est une différence importante pour la suite du raisonnement : la hausse frappe tout le monde de la même façon, y compris ceux qui optent pour le barème progressif, puisque les prélèvements sociaux sont dus dans les deux cas.
Quels revenus sont soumis à la flat tax
- Les dividendes d’actions et de parts sociales
- Les intérêts : obligations, comptes à terme, livrets bancaires non réglementés, comptes courants d’associés
- Les plus-values de cession de valeurs mobilières et de droits sociaux
- Les gains sur actifs numériques réalisés à titre non professionnel
- Les revenus des SCPI détenues en direct pour leur part financière, la part foncière suivant son propre régime
Une précision qui surprend souvent : sur un compte-titres ordinaire, la flat tax s’applique au fil de l’eau. L’établissement prélève un acompte de 12,8 % au moment du versement, et les prélèvements sociaux dans la foulée. La régularisation intervient l’année suivante, lors de la déclaration.
Ce qui échappe à la flat tax — et la seule enveloppe restée à 17,2 %
Deux catégories doivent être distinguées : les produits totalement hors champ, et ceux qui subissent des prélèvements sociaux mais ont été exclus de la hausse de 2026.
Totalement exonérés
Livret A, LDDS et LEP échappent à l’impôt sur le revenu comme aux prélèvements sociaux. Leur rendement affiché est un rendement net — c’est leur seul vrai atout, et il ne se retrouve nulle part ailleurs.
Exclus de la hausse : les prélèvements sociaux restent à 17,2 %
| Placement | Prélèvements sociaux 2026 |
|---|---|
| Assurance-vie et contrats de capitalisation | 17,2 % |
| Revenus fonciers | 17,2 % |
| Plus-values immobilières des particuliers | 17,2 % |
| PEL, CEL, PEP (sous conditions) | 17,2 % |
| Dividendes, intérêts, plus-values mobilières | 18,6 % |
| PEA — gains constatés au retrait | 18,6 % |
| PER — gains à la sortie | 18,6 % |
| Location meublée non professionnelle | 18,6 % |
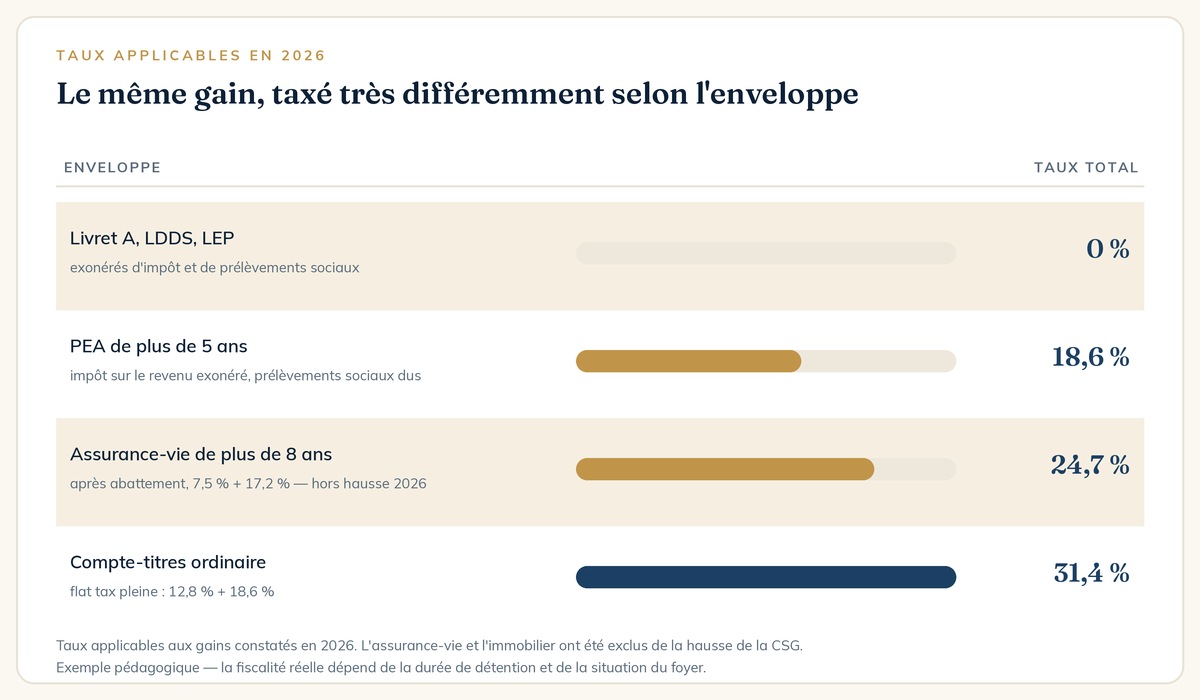
L’assurance-vie est la seule enveloppe financière à rester à 17,2 %. Sur un contrat de plus de huit ans, après l’abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple, la fiscalité des gains ressort à 7,5 % d’impôt sur le revenu plus 17,2 % de prélèvements sociaux, soit 24,7 %. L’écart avec les 31,4 % du compte-titres s’est mécaniquement creusé de 1,4 point supplémentaire en 2026.
Le PEA, lui, conserve son avantage principal : après cinq ans de détention, les gains sont exonérés d’impôt sur le revenu. Seuls les prélèvements sociaux sont dus — désormais à 18,6 %. Un PEA mature reste donc taxé à 18,6 % contre 31,4 % pour un compte-titres, ce qui demeure un écart considérable.
Flat tax ou barème progressif : comment trancher
Vous pouvez renoncer au PFU et soumettre l’ensemble de vos revenus de capitaux mobiliers au barème progressif, en cochant la case 2OP de votre déclaration. Trois conséquences en découlent.
- Vos dividendes bénéficient d’un abattement de 40 % avant application du barème
- 6,8 points de CSG deviennent déductibles de votre revenu global de l’année suivante
- Vos revenus du capital s’ajoutent à vos autres revenus et sont taxés à votre taux marginal d’imposition
La règle empirique tient en une phrase : le barème est gagnant jusqu’à une tranche marginale de 11 %, la flat tax reprend l’avantage à partir de 30 %. Deux exemples, sur 5 000 € de dividendes.
Cas 1 — tranche marginale à 11 %
- Flat tax : 5 000 × 31,4 % = 1 570 €
- Barème : abattement de 40 % → base imposable 3 000 €, impôt 330 € ; prélèvements sociaux 930 € ; économie liée à la CSG déductible environ 37 € → 1 223 €
Le barème fait économiser près de 350 €. Pour un foyer non imposable, l’écart grimpe à 640 €, puisque seule la part sociale reste due.
Cas 2 — tranche marginale à 30 %
- Flat tax : 1 570 €
- Barème : base imposable 3 000 €, impôt 900 € ; prélèvements sociaux 930 € ; économie CSG environ 102 € → 1 728 €
La flat tax l’emporte, et l’écart se creuse à mesure que la tranche monte. À 41 %, le barème coûterait plus de 500 € de plus sur la même somme.
Attention : sur des plus-values mobilières, il n’y a pas d’abattement de 40 %. Le barème n’y devient intéressant qu’en tranche à 0 % ou 11 %, et l’arbitrage bascule beaucoup plus vite en faveur du PFU.
Le piège de l’option : elle est globale et annuelle
Cocher la case 2OP n’est pas un arbitrage ligne par ligne. L’option vaut pour l’intégralité de vos revenus de capitaux mobiliers et de vos plus-values de l’année : vous ne pouvez pas soumettre vos dividendes au barème et garder le PFU sur vos plus-values.
Concrètement, un foyer en tranche à 11 % avec 5 000 € de dividendes mais aussi 20 000 € de plus-values de cession a tout intérêt à recalculer l’ensemble avant de cocher : le gain sur les dividendes peut être largement effacé par la perte sur les plus-values. Le simulateur officiel de l’administration fiscale calcule les deux hypothèses au moment de la déclaration — il faut prendre le temps de comparer avant de valider.
L’option se reconduit chaque année : elle n’est pas définitive, mais elle est irrévocable pour l’année déclarée une fois la déclaration close.
La dispense d’acompte : la formalité que presque personne ne fait
Quand votre banque vous verse des dividendes ou des intérêts, elle prélève immédiatement un acompte de 12,8 % au titre de l’impôt sur le revenu. Si vos revenus sont modestes, cet acompte vous sera remboursé — mais un an et demi plus tard.
Vous pouvez demander à en être dispensé, sous condition de revenu fiscal de référence de l’année N-2.
| Type de revenu | Personne seule | Couple soumis à imposition commune |
|---|---|---|
| Intérêts et produits de placement à revenu fixe | RFR < 25 000 € | RFR < 50 000 € |
| Dividendes et revenus distribués | RFR < 50 000 € | RFR < 75 000 € |
La demande prend la forme d’une attestation sur l’honneur, à adresser à chaque établissement financier avant le 30 novembre de l’année qui précède le versement. Pour un contrat d’assurance-vie, la demande se formule au plus tard à la date du versement.
Deux réserves. La dispense ne porte que sur l’acompte d’impôt sur le revenu : les prélèvements sociaux de 18,6 % restent prélevés à la source. Et une dispense demandée à tort expose à une majoration de 10 % du montant non prélevé. Si vous avez oublié la démarche, la case 2OP permet toujours de récupérer l’acompte au moment de la déclaration.
Ce que la hausse de 1,4 point coûte réellement
Ramenée à un montant, la réforme se lit vite : 14 € de plus pour 1 000 € de gains. C’est modeste à l’échelle d’une opération, nettement moins à l’échelle d’un patrimoine.
- Un portefeuille de 200 000 € sur compte-titres, distribuant 3 % de dividendes : + 84 € par an
- Une plus-value de cession de 50 000 € : + 700 € en une fois
- Un PEA de 150 000 € comportant 60 000 € de gains, sorti en une fois : + 840 €
Sur un horizon long, l’effet n’est pas dans le montant prélevé mais dans ce qu’il cesse de capitaliser. 84 € prélevés chaque année pendant vingt ans, à 5 % de rendement, représentent près de 2 900 € de capital final en moins. C’est l’argument qui plaide, plus que jamais, pour loger les actifs les plus productifs dans les enveloppes les mieux traitées plutôt que sur un compte-titres nu.
Trois réflexes à avoir après la réforme
- Vérifier l’ordre de remplissage de vos enveloppes. Le PEA plafonne à 150 000 € de versements, l’assurance-vie n’a pas de plafond. Un compte-titres qui héberge des actions européennes alors que le PEA n’est pas plein supporte 31,4 % au lieu de 18,6 %.
- Recalculer l’arbitrage 2OP chaque année, en intégrant l’ensemble des revenus concernés, pas seulement les dividendes. La bascule ne se fait pas au même endroit selon que vous encaissez des dividendes ou des plus-values.
- Poser la dispense d’acompte avant le 30 novembre si vous êtes sous les seuils. Ce n’est pas une économie d’impôt, c’est un an et demi de trésorerie récupérée.
La flat tax reste un régime simple, mais elle n’est plus un régime figé. Le taux a bougé une fois ; l’écart entre enveloppes, lui, s’est élargi. C’est là que se joue désormais l’essentiel de votre optimisation fiscale, bien plus que dans le choix entre PFU et barème. La question n’est plus « comment payer moins sur ce placement », mais « où loger ce placement pour qu’il soit moins taxé » — un raisonnement qui relève de la structuration globale de votre investissement financier.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur la flat tax et le PFU
Quel est le taux de la flat tax en 2026 ?
La flat tax, ou prélèvement forfaitaire unique, s’élève à 31,4 % depuis le 1er janvier 2026 : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux. Elle était de 30 % jusqu’au 31 décembre 2025. La hausse porte uniquement sur la CSG, passée de 9,2 % à 10,6 % par la loi de financement de la Sécurité sociale pour 2026.
Faut-il cocher la case 2OP pour être imposé au barème progressif ?
Cela dépend de votre tranche marginale d’imposition. En dessous de 11 %, le barème est presque toujours plus favorable grâce à l’abattement de 40 % sur les dividendes et à la déductibilité de 6,8 points de CSG. À partir de 30 %, la flat tax reprend l’avantage. Attention : l’option de la case 2OP est globale, elle s’applique à tous vos revenus de capitaux mobiliers et à toutes vos plus-values de l’année, sans possibilité de panacher.
L’assurance-vie est-elle concernée par la hausse de la flat tax ?
Non. L’assurance-vie et les contrats de capitalisation ont été explicitement exclus de la hausse de la CSG : leurs gains restent soumis à 17,2 % de prélèvements sociaux. Sur un contrat de plus de huit ans, après abattement annuel, la taxation ressort à 24,7 % contre 31,4 % sur un compte-titres. Les revenus fonciers, les plus-values immobilières et les PEL et CEL sont également restés à 17,2 %.