Un mandat de gestion en assurance vie, c’est le fait de confier à un professionnel le pilotage des arbitrages de votre contrat, selon un profil défini à l’avance : vous ne choisissez plus vous-même les supports, ni le moment d’arbitrer entre eux. Le principe séduit ceux qui veulent une assurance vie active sans passer du temps dessus. Mais avant de signer, il vaut mieux savoir ce que le mandat couvre vraiment, ce qu’il ne voit jamais, et ce qu’il coûte une fois tous les frais empilés. C’est ce que nous détaillons ici.
Qu’est-ce qu’un mandat de gestion en assurance vie ?
Un mandat de gestion est un document contractuel, annexé à votre contrat d’assurance vie, par lequel vous donnez à un professionnel le pouvoir de décider seul des arbitrages entre les supports disponibles. Vous ne signez pas chaque mouvement : vous déléguez la main, dans les limites d’un profil de risque que vous avez validé au départ (prudent, équilibré, dynamique, ou une déclinaison thématique).
Ce professionnel n’est pas votre conseiller habituel. Le mandat de gestion, au sens strict, ne peut être exercé que par une société de gestion de portefeuille agréée par l’AMF. C’est elle qui prend les décisions, dans le cadre d’une convention de gestion signée avec l’assureur qui commercialise le contrat. Le distributeur du contrat, la banque ou le courtier qui vous l’a vendu, n’est en général qu’un intermédiaire entre vous et cette société de gestion.
Gestion libre, gestion conseillée, gestion pilotée, mandat de gestion : ne pas confondre
Ces quatre termes désignent des niveaux de délégation très différents, et le vocabulaire commercial les mélange volontiers :
- Gestion libre : vous choisissez et arbitrez vous-même, seul, sans avis extérieur formalisé.
- Gestion conseillée : un conseiller vous recommande une allocation ou un arbitrage, mais c’est vous qui validez et déclenchez l’opération.
- Gestion pilotée (ou profilée) : votre épargne suit un profil standardisé (prudent, équilibré, dynamique) géré collectivement pour tous les souscripteurs ayant choisi ce même profil.
- Mandat de gestion (gestion sous mandat) : une société de gestion pilote votre contrat individuellement, avec une marge de manœuvre plus large que la gestion pilotée, mais toujours dans le cadre du profil signé.
La différence entre gestion pilotée et mandat de gestion tient surtout à la granularité : la première applique la même allocation à tous les contrats d’un même profil, la seconde peut, en théorie, ajuster votre allocation individuellement. Dans les faits, chez la majorité des distributeurs, l’écart entre les deux reste faible.
Les trois niveaux de délégation dans un mandat de gestion
Sous l’appellation « mandat de gestion », les contrats proposent en réalité des degrés de délégation qui ne se valent pas :
- La gestion collective ou profilée : vous rejoignez un profil standard, sans personnalisation. C’est la version la plus répandue, la moins chère, et la moins adaptée à une situation particulière.
- La gestion conseillée renforcée : certains contrats proposent un mandat allégé, où la société de gestion vous alerte et propose, mais où vous gardez un droit de regard avant exécution.
- La gestion discrétionnaire : la société de gestion décide et exécute sans vous consulter, dans les limites du mandat signé. C’est la forme la plus poussée de délégation, réservée en général aux encours les plus importants.
Le nom commercial du contrat ne dit jamais à lui seul dans quelle case vous tombez. La seule façon de savoir est de lire la convention de mandat, pas la plaquette commerciale.
Comment fonctionne un mandat de gestion, étape par étape
La mise en place suit toujours le même déroulé :
- Questionnaire de profil de risque : horizon de placement, tolérance aux pertes, objectifs. Ce questionnaire conditionne juridiquement tout ce qui suivra.
- Choix d’un profil de gestion parmi ceux proposés par le contrat (souvent 3 à 6 profils).
- Signature de la convention de mandat, annexée au contrat d’assurance vie, qui formalise la délégation et ses limites.
- Pilotage courant : la société de gestion arbitre selon le profil, sans vous solliciter à chaque mouvement.
- Reporting périodique : relevé de portefeuille, en général trimestriel ou semestriel, listant les arbitrages effectués.
Une fois le mandat signé, vous n’avez plus la main sur les arbitrages courants. Vous conservez en revanche le droit de faire des versements ou des rachats sur le contrat, et celui de résilier le mandat à tout moment, sans que cela ne remette en cause le contrat d’assurance vie lui-même.
Mandat de gestion et mandat d’arbitrage : qui a vraiment la main sur votre contrat ?
C’est le point que la plupart des présentations commerciales laissent de côté. Un mandat de gestion, au sens de l’AMF, ne peut être détenu que par une société de gestion de portefeuille agréée. Un conseiller en investissements financiers indépendant, statut sous lequel j’exerce, ne peut pas exercer ce mandat lui-même : il n’en a ni l’agrément, ni l’activité.
Certains réseaux bancaires ou d’assurance proposent, en complément, un « mandat d’arbitrage » plus limité : vous autorisez par avance un arbitrage automatique dans un cadre précis, par exemple la sécurisation progressive du capital à l’approche d’un objectif. Ce n’est pas la même chose qu’un mandat de gestion complet, mais cela reste une délégation, avec les mêmes questions à se poser sur ce qu’elle couvre et ce qu’elle exclut.
Dans mon accompagnement, je ne détiens ni l’un ni l’autre. Je vous explique ce que dit votre situation, je vous recommande un arbitrage ou une allocation, et c’est vous qui décidez et signez. La différence n’est pas cosmétique : elle détermine qui répond de la décision, et qui a intérêt à ce qu’elle soit la bonne pour vous, et pas seulement conforme à un profil standard.
Les frais d’un mandat de gestion : ce qu’ils recouvrent, ce qu’ils coûtent vraiment
Un mandat de gestion empile en général trois couches de frais, qui s’ajoutent les unes aux autres :
- Les frais du contrat lui-même (frais de gestion du support en euros et des unités de compte), de l’ordre de 0,6 à 1 % par an.
- Les frais de mandat, rémunération de la société de gestion pour le pilotage, généralement entre 0,20 et 0,80 % par an selon le profil et l’encours.
- Les frais des supports sous-jacents (fonds, ETF, unités de compte gérées), qui peuvent représenter 1 à 2 % par an selon leur nature.
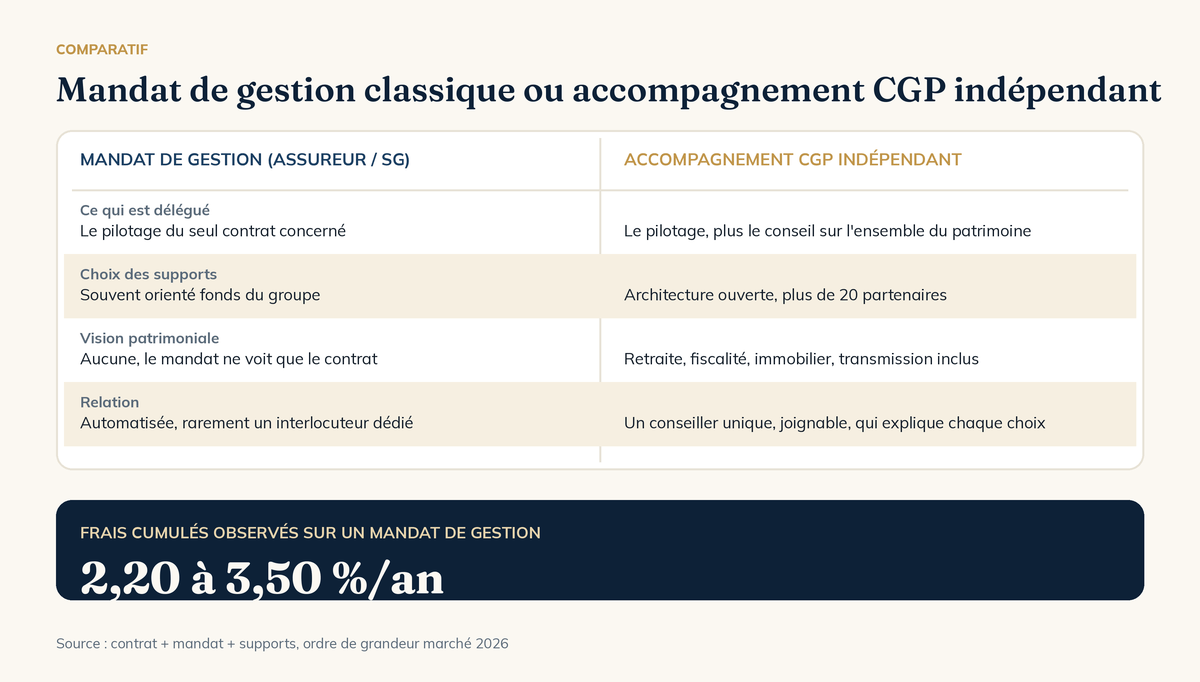
Au total, un mandat de gestion classique atteint souvent 2 à 3,5 % de frais cumulés par an. Sur un horizon de 15 ou 20 ans, cet écart de frais pèse davantage sur le capital final que la plupart des arbitrages eux-mêmes. C’est le calcul à faire avant de signer, pas après : demandez le détail des trois lignes de frais, pas seulement le taux affiché du mandat.
Pourquoi un mandat de gestion « maison » concentre souvent les choix sur les fonds du groupe
Beaucoup de mandats de gestion sont proposés par la société de gestion filiale de l’assureur ou de la banque qui commercialise le contrat. Rien d’illégal à cela, mais la conséquence est mécanique : le mandat pioche en priorité dans la gamme de fonds du groupe, plutôt que dans l’ensemble du marché. Vous déléguez la sélection, mais l’univers de sélection lui-même reste restreint.
Ce qui coûte, dans ce cas, n’est pas le principe de la délégation : c’est l’absence d’architecture ouverte. Un mandat de gestion adossé à une gamme fermée n’a structurellement pas les mêmes chances de bien vous positionner qu’une allocation construite sur l’ensemble des sociétés de gestion disponibles sur le marché, sans contrainte de gamme maison.
Durée, reconduction et résiliation du mandat
Un mandat de gestion en assurance vie est en général conclu pour une durée d’un an, reconduit tacitement. Il peut être résilié à tout moment, sans frais ni préavis dans la plupart des contrats, par simple demande écrite. La résiliation arrête le pilotage automatique : votre contrat repasse en gestion libre, avec l’allocation telle qu’elle se trouve au jour de la résiliation, jusqu’à ce que vous décidiez d’un nouvel arbitrage ou d’un nouveau mode de gestion.
Le mandat n’a par ailleurs aucun effet sur l’antériorité fiscale du contrat : les arbitrages qu’il déclenche restent, comme tout arbitrage en assurance vie, neutres fiscalement tant qu’aucune somme n’est reversée au souscripteur.
Mandat de gestion ou accompagnement patrimonial indépendant : que choisir quand on manque de temps ?
Le mandat de gestion répond à un vrai problème : celui de ne pas avoir le temps, ou l’envie, de suivre son contrat au fil de l’eau. Mais il ne répond qu’à une partie de la question patrimoniale. Un mandat de gestion optimise un contrat isolé selon un profil standard ; il ne se demande jamais si votre épargne devrait plutôt aller sur un PER, si votre trésorerie d’entreprise mérite d’être placée différemment, ou si votre stratégie de transmission change la donne.
Un accompagnement en conseil en gestion de patrimoine indépendant part de l’autre bout : la situation complète d’abord, l’arbitrage ensuite. Pour un dirigeant ou un professionnel libéral qui repousse depuis des mois la question de son épargne, la vraie économie de temps n’est pas de déléguer un contrat, mais de ne plus avoir à recomposer seul la vision d’ensemble entre sa retraite, sa fiscalité et son patrimoine professionnel. C’est particulièrement vrai à mesure que les encours grandissent : voir notre approche de la gestion de patrimoines importants en architecture ouverte.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre côté.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. On ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans le temps.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes sur le mandat de gestion
Un mandat de gestion en assurance vie est-il révocable à tout moment ?
Oui. Le mandat peut être résilié à tout moment, en général sans frais ni préavis, par simple demande écrite à l’assureur ou à la société de gestion. La résiliation ne concerne que le mandat : le contrat d’assurance vie continue, et repasse simplement en gestion libre à partir de l’allocation en place au jour de la résiliation.
Quelle est la différence entre gestion sous mandat et gestion pilotée ?
La gestion pilotée applique la même allocation collective à tous les contrats ayant choisi un profil donné. Le mandat de gestion permet, en théorie, un pilotage individualisé de votre contrat par une société de gestion. Dans la pratique, l’écart entre les deux reste souvent limité chez la majorité des distributeurs.
Quels frais faut-il vérifier avant de signer un mandat de gestion ?
Trois lignes distinctes : les frais du contrat lui-même, les frais de mandat facturés par la société de gestion, et les frais des supports sous-jacents sélectionnés. Cumulées, ces trois couches atteignent souvent 2 à 3,5 % par an, un niveau à comparer avec ce que rapporte réellement l’allocation proposée.