Le quotient familial divise votre revenu imposable par un nombre de parts qui dépend de votre situation de famille, puis applique le barème à chaque part. Plus vous avez de parts, plus votre revenu est taxé dans des tranches basses. Mais l’avantage n’est pas illimité : pour l’imposition des revenus 2025, chaque demi-part accordée au titre des enfants ne peut pas faire baisser l’impôt de plus de 1 807 €. Voici comment compter vos parts, à partir de quel revenu le plafond vous rattrape, et les choix qui restent réellement entre vos mains.
Ce mécanisme conditionne presque tout le reste de votre stratégie d’optimisation fiscale : il fixe votre tranche réelle, donc la valeur d’une déduction comme celle du plan d’épargne retraite. C’est aussi l’une des premières lignes que l’on regarde lors d’un bilan patrimonial.
Le quotient familial, comment ça marche ?
L’impôt sur le revenu est progressif : les tranches supérieures sont taxées plus fort. Sans correctif, un couple avec trois enfants paierait le même impôt qu’un célibataire au même revenu. Le quotient familial corrige cet écart en trois temps :
- on divise le revenu net imposable du foyer par son nombre de parts ;
- on applique le barème progressif à ce revenu par part ;
- on multiplie le résultat par le nombre de parts.
Pour les revenus 2025, le barème fixé par la loi de finances pour 2026 (loi n° 2026-103 du 19 février 2026) est le suivant : 0 % jusqu’à 11 600 €, 11 % jusqu’à 29 579 €, 30 % jusqu’à 84 577 €, 41 % jusqu’à 181 917 €, puis 45 % au-delà. Ces seuils s’appliquent au revenu par part, pas au revenu du foyer. C’est tout l’intérêt du système, et c’est aussi ce qui explique l’écart entre la tranche affichée et la tranche marginale d’imposition réellement subie.
Combien de parts fiscales compte votre foyer ?
Le nombre de parts est fixé par l’article 194 du Code général des impôts. Les règles de base :
- Célibataire, divorcé ou veuf sans enfant à charge : 1 part.
- Couple marié ou pacsé : 2 parts. Le PACS est traité exactement comme le mariage.
- Premier et deuxième enfant à charge : une demi-part chacun.
- À partir du troisième enfant : une part entière par enfant.
- Enfant titulaire de la carte mobilité inclusion « invalidité » : une demi-part supplémentaire.
Un couple avec deux enfants a donc 3 parts, avec trois enfants 4 parts. La situation retenue est en principe celle du 31 décembre de l’année des revenus : un enfant né en décembre compte pour l’année entière.
Les concubins, eux, sont imposés séparément. Chacun a sa part, et un enfant ne peut être rattaché qu’à l’un des deux parents. Le choix du parent qui le déclare n’est pas neutre : il vaut mieux le rattacher à celui dont la tranche est la plus élevée, dans la limite du plafonnement.
Exemple de calcul avec le quotient familial
Prenons un couple marié avec deux enfants et 90 000 € de revenu net imposable (après l’abattement de 10 % sur les salaires).
- Sans les enfants (2 parts) : 45 000 € par part, soit un impôt de 13 208 €.
- Avec les enfants, sans plafond (3 parts) : 30 000 € par part, soit 6 312 €. L’avantage théorique serait de 6 896 €.
- Avec le plafonnement : l’avantage retenu ne peut pas dépasser 2 × 1 807 € = 3 614 €. L’impôt dû est donc de 13 208 − 3 614 = 9 594 €.
Ce foyer paie 3 282 € de plus que ce que le calcul brut laissait espérer. Tous les chiffres de cet article sont calculés hors décote et hors réductions ou crédits d’impôt, pour isoler l’effet des parts.
Le plafonnement du quotient familial en 2026
L’administration calcule l’impôt deux fois : une fois avec toutes les parts, une fois avec les seules parts de base (1 ou 2), dont elle retranche le plafond. Vous payez le plus élevé des deux montants. Pour l’imposition des revenus 2025, les plafonds sont les suivants (article 197 du CGI, commentés au BOFiP BOI-IR-LIQ-20-20-20) :
- 1 807 € par demi-part supplémentaire, dans le cas général. Une moitié de ce montant par quart de part en garde alternée.
- 4 262 € pour les deux demi-parts liées au premier enfant d’un parent isolé (case T).
- 1 079 € pour la demi-part des personnes seules ayant élevé seules un enfant pendant au moins cinq ans (case L).
Des réductions d’impôt complémentaires existent pour certaines situations (invalidité, ancien combattant, veuvage avec personne à charge) lorsque le plafond est atteint : elles sont détaillées sur service-public.gouv.fr.
À partir de quel revenu le plafond vous concerne-t-il ?
C’est la question que les guides en ligne laissent de côté, alors qu’elle change la lecture de votre avis d’impôt. Tant que votre revenu reste sous un certain seuil, chaque demi-part joue à plein. Au-delà, l’avantage est figé et chaque euro supplémentaire est taxé comme si vos enfants n’existaient pas fiscalement.
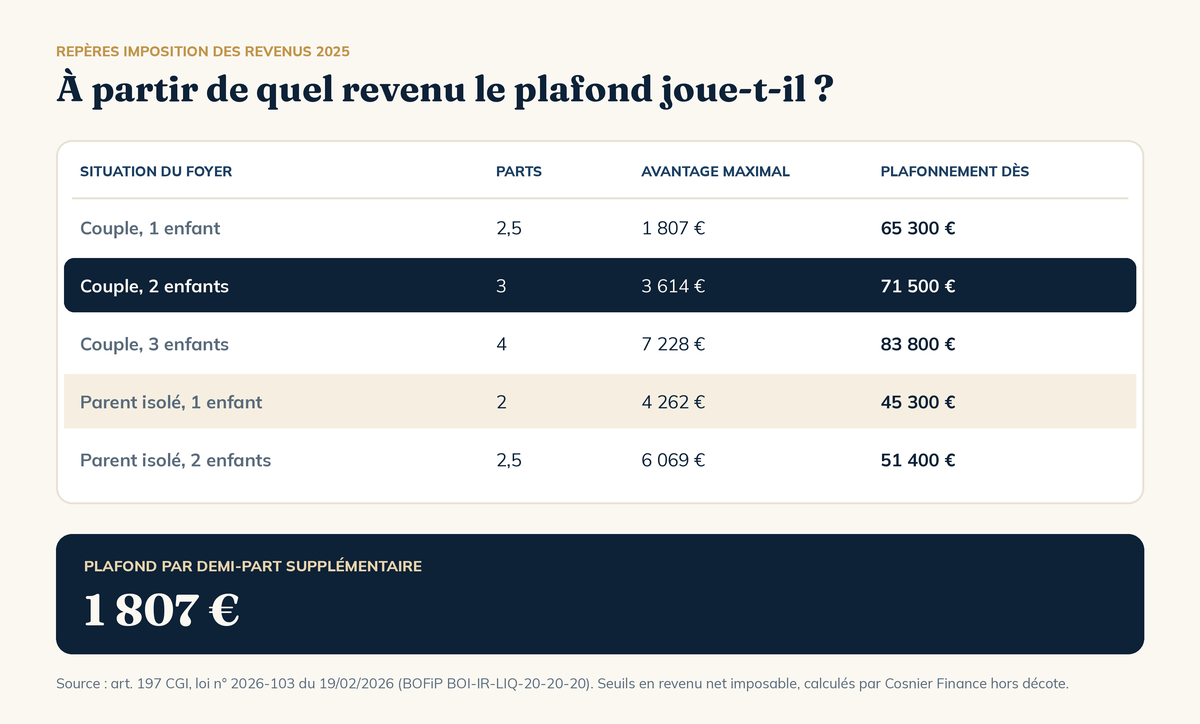
Pour un couple avec deux enfants, le plafonnement s’enclenche vers 71 500 € de revenu net imposable. Pour un parent isolé avec un enfant, dès 45 300 €. Ces niveaux concernent une grande partie des cadres, des professions libérales et des dirigeants.
Ce que le plafonnement change pour vos décisions
Une fois le plafond atteint, votre tranche marginale réelle n’est plus celle que suggère votre nombre de parts : c’est celle d’un foyer à 1 ou 2 parts. Conséquence directe, toute somme qui réduit votre revenu imposable vaut davantage que prévu.
Exemple : un couple avec deux enfants déclare 180 000 € de revenu net imposable. Avec 3 parts, le revenu par part est de 60 000 €, ce qui laisse penser à une tranche à 30 %. Mais l’impôt est plafonné et se calcule en réalité sur 2 parts, soit 90 000 € par part, en tranche à 41 %. Un versement déductible de 10 000 € sur un PER fait baisser l’impôt de 4 100 €, et non de 3 000 €. Le raisonnement vaut pour toutes les charges déductibles du revenu global.
L’inverse est vrai aussi : un revenu exceptionnel ou une hausse de rémunération coûte plus cher qu’on ne le croit. Pour un dirigeant qui arbitre entre salaire et dividendes, c’est un paramètre à intégrer dans le calcul, avec le reste de sa gestion de patrimoine de dirigeant.
Parent isolé, garde alternée, veuvage : les cas particuliers
Le parent isolé et la case T
Le parent qui vit seul avec au moins un enfant à charge coche la case T et obtient une demi-part supplémentaire. Un parent isolé avec un enfant a donc 2 parts. L’avantage cumulé des deux demi-parts du premier enfant est plafonné à 4 262 €, puis 1 807 € par demi-part au-delà.
La garde alternée
En résidence alternée, les parts sont partagées entre les deux parents : un quart de part par enfant pour les deux premiers, une demi-part à partir du troisième. Le plafond est divisé dans les mêmes proportions. Aucune pension alimentaire ne peut alors être déduite pour ces enfants.
Le veuvage
Le veuf ou la veuve qui conserve un enfant à charge garde le nombre de parts d’un couple. L’année du décès, le conjoint survivant dépose une seule déclaration commune pour l’ensemble de l’année, avec les parts du couple.
L’année du mariage ou du PACS
Le couple dépose une déclaration commune pour toute l’année. Il peut opter pour deux déclarations séparées si c’est plus favorable, ce qui se simule avant de valider. Le taux du prélèvement à la source est ensuite recalculé.
Enfant majeur : rattacher ou verser une pension ?
Un enfant majeur peut rester rattaché à votre foyer s’il a moins de 21 ans au 1er janvier, ou moins de 25 ans s’il poursuit des études. L’alternative consiste à le laisser déclarer seul et à déduire la pension que vous lui versez, dans la limite de 6 855 € par enfant pour les revenus 2025 (4 075 € forfaitaires sans justificatif s’il vit chez vous). Les deux options ne se cumulent pas.
Exemple : un couple avec un enfant étudiant, 100 000 € de revenu net imposable. Avec le rattachement (2,5 parts, avantage plafonné), l’impôt est de 14 401 €. Avec une pension déduite de 6 855 €, il tombe à 14 151 €. L’écart est de 250 € en faveur de la pension, à condition que l’enfant déclare cette somme, ce qui ne lui coûte ici aucun impôt. Plus votre tranche réelle est haute, plus la déduction prend l’avantage sur la demi-part plafonnée.
Avant de trancher, vérifiez les effets de bord : bourses, aides au logement et droits sociaux de l’enfant se calculent aussi sur ses revenus déclarés.
Anticiper la perte de parts
Le quotient familial est une photographie annuelle. Le jour où le dernier enfant quitte le foyer fiscal, l’impôt peut augmenter de plusieurs milliers d’euros d’un coup, souvent au moment où les revenus sont au plus haut. Pour un couple avec deux enfants au plafond, c’est 3 614 € d’impôt en plus par an, à revenu constant.
Cette échéance se prépare quelques années avant : montée en charge de l’épargne retraite déductible, choix du calendrier de certains revenus, enveloppes à fiscalité différée. Rien de cela ne se décide seul, mais tout se chiffre, et l’année où les parts disparaissent est la mieux connue de toutes.
Quotient familial fiscal et quotient familial CAF : ne pas confondre
La CAF utilise elle aussi un « quotient familial », mais il n’a rien à voir avec l’impôt. Il se calcule en divisant les ressources mensuelles du foyer par un nombre de parts propre aux prestations familiales, et sert à fixer certaines aides ou tarifs (crèche, centres de loisirs, restauration scolaire). Le nombre de parts qui figure sur votre avis d’imposition ne s’applique pas à ce calcul.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. On ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Un rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis points réguliers pour ajuster la stratégie dans le temps.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Quel est le plafond du quotient familial en 2026 ?
Pour l’imposition des revenus 2025, l’avantage procuré par chaque demi-part supplémentaire est plafonné à 1 807 €. Le plafond est porté à 4 262 € pour les deux demi-parts du premier enfant d’un parent isolé (case T), et limité à 1 079 € pour la demi-part des personnes seules ayant élevé seules un enfant (case L).
Combien de parts fiscales pour un couple avec deux enfants ?
Un couple marié ou pacsé avec deux enfants à charge dispose de 3 parts : 2 parts pour le couple et une demi-part pour chacun des deux premiers enfants. Le troisième enfant ouvre droit à une part entière.
Vaut-il mieux rattacher un enfant majeur ou déduire une pension alimentaire ?
Cela dépend de votre tranche réelle. Le rattachement apporte une demi-part dont l’avantage est plafonné à 1 807 €, alors que la pension est déductible dans la limite de 6 855 € pour les revenus 2025. Au-delà d’un certain revenu, la déduction devient plus intéressante, à condition que l’enfant déclare la pension reçue.