Un arbitrage en assurance-vie, c’est un transfert d’épargne entre les supports d’un même contrat : vous quittez un fonds en euros pour des unités de compte, ou l’inverse, sans jamais faire sortir l’argent de l’enveloppe. Contrairement à un rachat, l’opération ne déclenche aucune imposition et ne remet pas en cause l’antériorité fiscale du contrat. C’est l’outil de pilotage le plus utilisé pour ajuster une allocation en cours de route, sécuriser des gains ou s’adapter à un changement de situation, sans toucher à la structure du contrat. Ce guide explique comment ça marche concrètement, ce que ça coûte, sa fiscalité réelle et les pièges à éviter avant de lancer un arbitrage.
Un arbitrage se fait toujours à l’intérieur d’un même contrat d’assurance-vie. Il ne faut pas le confondre avec un transfert vers un autre contrat, ni avec un rachat qui fait sortir des fonds de l’enveloppe (voir plus bas la différence entre les deux).
Qu’est-ce qu’un arbitrage en assurance-vie ?
Techniquement, un arbitrage consiste à désinvestir une somme d’un ou plusieurs supports pour la réinvestir sur un ou plusieurs autres supports proposés par le même contrat : fonds en euros, unités de compte actions, obligataires, immobilières via des SCPI logées en assurance-vie, ou diversifiées. L’argent ne quitte jamais le contrat : il change simplement de support d’investissement à l’intérieur de l’enveloppe. Vous pouvez arbitrer une partie de votre épargne ou sa totalité, vers un seul support ou en la répartissant sur plusieurs.
Pourquoi faire un arbitrage ? Les quatre raisons les plus fréquentes
La première raison est de sécuriser des plus-values : après une bonne performance sur des unités de compte actions, transférer tout ou partie des gains vers un support plus stable évite de les voir fondre lors d’une correction des marchés. La deuxième est de dynamiser une épargne devenue trop prudente au regard de l’horizon restant : un capital placé sur un fonds en euros pendant quinze ans, alors que le projet visé est à vingt ans, laisse du rendement sur la table. La troisième est de rééquilibrer une allocation qui a dérivé avec le temps, quand un support a beaucoup progressé et pèse désormais bien plus lourd que prévu dans le contrat. La quatrième est de s’adapter à un changement de situation : approche de la retraite, projet immobilier qui se précise, tolérance au risque qui évolue.
Les trois façons d’arbitrer
L’arbitrage libre est celui que vous déclenchez vous-même, ponctuellement, en indiquant à l’assureur les montants et les supports concernés. L’arbitrage programmé automatise l’opération selon des règles fixées à l’avance : une sécurisation automatique des plus-values qui bascule vers le fonds en euros dès qu’un support gagne un certain pourcentage, ou un rééquilibrage périodique qui ramène l’allocation à sa répartition cible chaque trimestre ou chaque année. L’arbitrage sous mandat délègue entièrement ces décisions à un gérant, dans le cadre d’une gestion pilotée : c’est lui qui arbitre selon un profil de risque défini au départ, sans intervention de votre part à chaque opération.
Combien coûte un arbitrage ?
Cela dépend entièrement du contrat. Sur une partie des contrats plus anciens, souvent distribués en agence bancaire, chaque arbitrage au-delà d’un nombre non facturé par an (un ou deux, généralement) est facturé au forfait ou en pourcentage du montant transféré, parfois autour de 0,5 % à 1 %. Sur la plupart des contrats en ligne récents, l’arbitrage est sans frais et illimité, y compris pour l’arbitrage programmé. Ce point mérite d’être vérifié précisément dans les conditions générales avant de choisir un contrat ou de multiplier les arbitrages, surtout si vous envisagez une stratégie de sécurisation automatique qui déclenche des opérations plusieurs fois par an.
Quelle fiscalité pour un arbitrage en assurance-vie ?
C’est le point le plus mal compris, et pourtant le plus simple : un arbitrage est fiscalement neutre. L’imposition des contrats d’assurance-vie, fixée par l’article 125-0 A du Code général des impôts, s’applique aux sommes remboursées au bénéficiaire lors d’un rachat ou du dénouement du contrat. Or un arbitrage ne rembourse rien : l’argent reste dans l’enveloppe, il change seulement de support. Il n’y a donc ni prélèvement forfaitaire, ni prélèvements sociaux à ce moment-là, quel que soit le nombre d’arbitrages réalisés au cours de la vie du contrat. L’antériorité fiscale, c’est-à-dire la date d’ouverture qui détermine le régime applicable après 8 ans, reste elle aussi totalement inchangée.
Prélèvements sociaux : ce qui change vraiment entre fonds euros et unités de compte
Une nuance échappe souvent aux explications généralistes sur l’arbitrage. Sur la part investie en fonds en euros, les prélèvements sociaux de 17,2 % sont prélevés chaque année, au fil de l’eau, dès que les intérêts sont inscrits en compte, même en l’absence de tout rachat ou arbitrage. Sur les unités de compte, à l’inverse, aucun prélèvement social n’est dû tant qu’il n’y a pas de rachat ou de dénouement du contrat : les gains latents circulent librement d’une année sur l’autre. Concrètement, arbitrer d’un fonds en euros vers une unité de compte ne redéclenche pas les prélèvements déjà acquittés sur les intérêts des années passées. Et arbitrer d’une unité de compte vers le fonds en euros n’entraîne aucun prélèvement social à l’instant de l’opération : ce sont seulement les intérêts générés ensuite par la part replacée en fonds en euros qui entreront, chaque année, dans le régime des 17,2 %.
Arbitrage ou rachat : ne pas confondre les deux
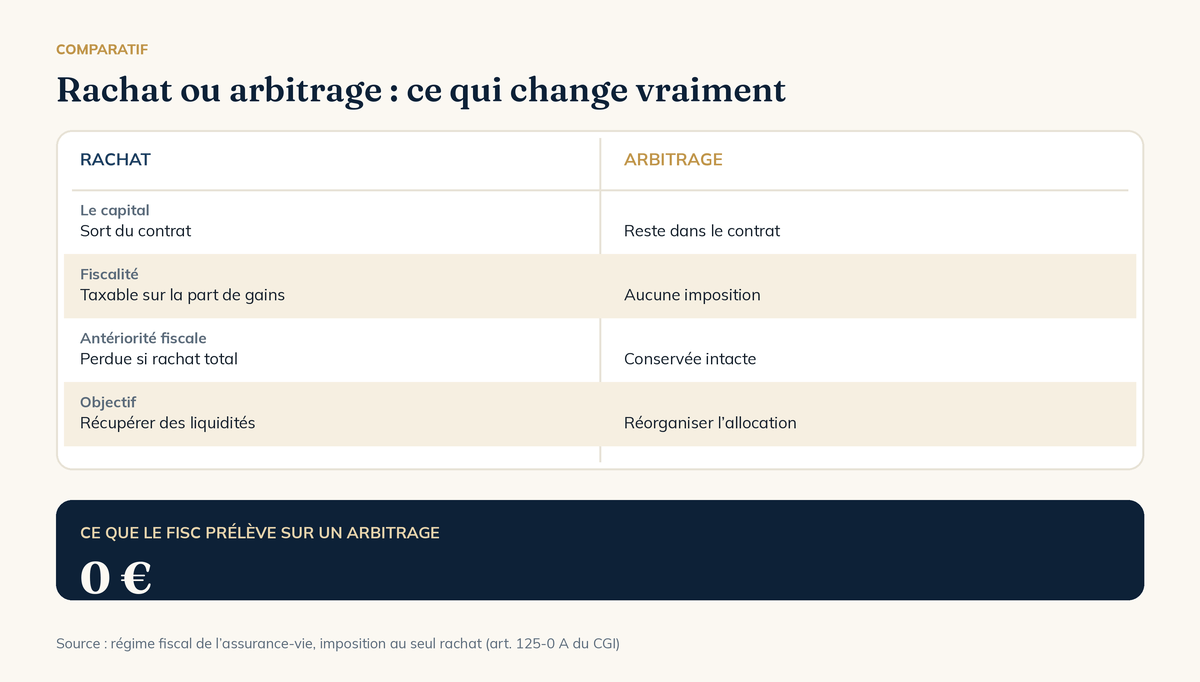
La confusion entre les deux notions est fréquente, alors que leurs conséquences n’ont rien à voir. Un rachat fait sortir de l’argent du contrat vers votre compte bancaire, et la part de gains contenue dans la somme retirée devient imposable. Un arbitrage ne fait jamais sortir d’argent : il réorganise l’allocation à l’intérieur de l’enveloppe, sans aucune fiscalité. Le schéma ci-dessous résume l’essentiel.
Le piège de l’arbitrage automatique proposé par défaut
Beaucoup de contrats, notamment ceux distribués par les réseaux bancaires, proposent par défaut un arbitrage automatique de sécurisation des plus-values : dès qu’un support gagne un certain pourcentage, la plus-value bascule vers le fonds en euros. Présentée comme une protection, l’option peut en réalité brider durablement la performance d’un contrat sur un horizon long, en ramenant systématiquement les gains vers le support le moins rémunérateur au lieu de les laisser continuer à travailler. Le mécanisme mérite d’être questionné au cas par cas plutôt qu’accepté par défaut à la souscription, tout comme le choix des supports proposés : un conseil qui ne dépend d’aucun capital bancaire n’a aucun intérêt à orienter systématiquement vers les supports maison d’un seul assureur.
Un exemple chiffré : sécuriser un objectif sans sortir du contrat
Prenons un professionnel libéral de 57 ans, à cinq ans de la retraite, avec un contrat de 200 000 € investi à 70 % en unités de compte dynamiques et 30 % en fonds en euros. Plutôt que d’attendre l’échéance pour tout basculer d’un coup, au risque de figer une moins-value en cas de baisse des marchés au mauvais moment, la stratégie consiste à arbitrer chaque année une fraction de la part en unités de compte vers le fonds en euros : par exemple 10 à 15 points de pourcentage par an. Au bout de cinq ans, l’allocation glisse progressivement vers 20 % d’unités de compte et 80 % de fonds en euros, sans qu’aucune de ces opérations n’ait généré la moindre imposition au passage. C’est le principe d’une désensibilisation progressive, courant en gestion pilotée, transposable à un arbitrage libre pour qui préfère garder la main sur chaque décision.
Délai de traitement d’un arbitrage
Il n’existe pas de délai légal encadrant l’arbitrage, contrairement au rachat, pour lequel l’article L132-21 du Code des assurances impose un maximum de deux mois. Le délai d’un arbitrage dépend des conditions générales du contrat et de la nature des supports concernés. Entre unités de compte classiques, l’opération se dénoue généralement en quelques jours, à la prochaine valeur liquidative applicable. Elle peut prendre plusieurs semaines lorsque des supports moins liquides sont impliqués, comme des SCPI ou des OPCI, dont la valorisation est moins fréquente. Ce délai vaut la peine d’être vérifié avant de lancer un arbitrage volumineux, en particulier si l’opération vise à sécuriser une allocation avant une échéance précise.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Questions fréquentes sur l’arbitrage en assurance-vie
Un arbitrage en assurance-vie est-il imposable ?
Non. Tant que l’argent reste à l’intérieur du contrat, il n’y a pas de rachat, donc pas de fait générateur d’imposition au sens de l’article 125-0 A du Code général des impôts. Un arbitrage est fiscalement neutre, quel que soit le nombre d’opérations réalisées.
Combien de fois peut-on faire un arbitrage en assurance-vie ?
Cela dépend du contrat : la plupart autorisent un nombre illimité d’arbitrages, parfois avec des frais au-delà d’un certain nombre non facturé chaque année. Le détail exact figure toujours dans les conditions générales du contrat.
Quelle est la différence entre un arbitrage et un rachat ?
L’arbitrage déplace l’épargne entre supports à l’intérieur du même contrat, sans aucune fiscalité. Le rachat fait sortir de l’argent du contrat vers votre compte bancaire, et la part de gains contenue dans la somme retirée peut être imposable.