La remise en cause du pacte Dutreil se traduit par la perte rétroactive de l’abattement de 75 % : l’administration fiscale réclame le complément de droits de donation ou de succession qui avait été exonéré, majoré d’un intérêt de retard. Cession de titres pendant l’engagement, absence de direction effective, perte du caractère opérationnel de l’activité : plusieurs situations déclenchent ce rappel, parfois des années après la transmission. Voici les cas qui font tomber le pacte, ceux qui ne le remettent pas en cause, et le mécanisme exact du redressement.
Un abattement sous conditions, pas un acquis définitif
Le pacte Dutreil permet de transmettre une entreprise familiale en n’étant taxé que sur 25 % de sa valeur. Mais cet abattement de 75 % n’est jamais acquis au jour de la donation ou du décès : il reste conditionné, pendant huit ans, au respect de trois engagements cumulatifs (engagement collectif de conservation de 2 ans, engagement individuel de 6 ans depuis la loi de finances 2026, exercice d’une fonction de direction pendant 3 ans). Tant que ces engagements courent, l’administration peut revenir sur l’exonération si l’un d’eux n’est pas tenu.
C’est un point que beaucoup de dirigeants sous-estiment : le contrôle fiscal d’un Dutreil peut intervenir bien après l’enregistrement de l’acte, au moment où la vigilance s’est relâchée.
Les trois situations qui font tomber le pacte
La cession de titres pendant l’engagement
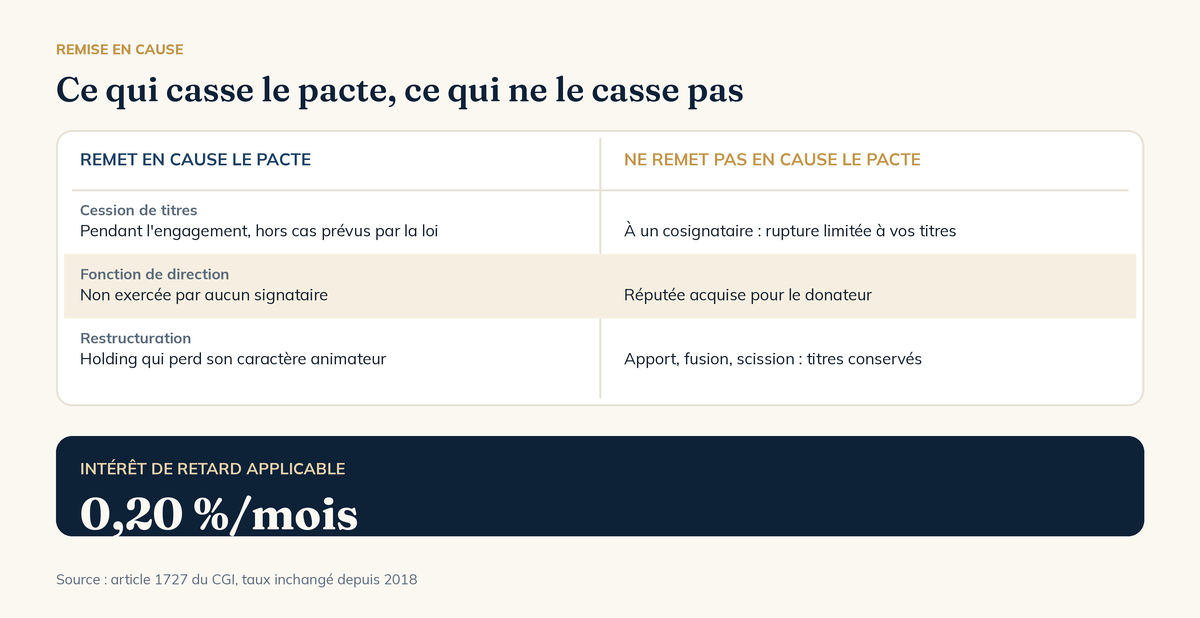
C’est le cas le plus fréquent. Vendre, donner ou apporter ses titres à une structure non prévue par le dispositif pendant la durée de l’engagement collectif ou individuel rompt l’exonération, sauf si l’opération entre dans l’une des exceptions prévues par la loi (voir plus bas).
L’absence de fonction de direction
L’un des signataires au moins doit exercer une fonction de direction pendant les trois années suivant la transmission. Si personne ne l’assure, par exemple parce que le successeur désigné renonce en cours de route sans être remplacé, l’exonération tombe pour l’ensemble des bénéficiaires.
Le changement d’activité de la société
Le Dutreil suppose une activité industrielle, commerciale, artisanale, agricole ou libérale. Une société qui bascule vers la gestion de son seul patrimoine immobilier, ou dont l’activité opérationnelle s’efface derrière une activité civile, perd l’éligibilité au dispositif, avec effet sur l’engagement en cours. C’est un point de vigilance particulier pour les groupes qui diversifient leur activité en cours d’engagement : un investissement immobilier de trésorerie mal cloisonné peut, à terme, peser sur l’appréciation du caractère opérationnel de la société transmise.
Rupture individuelle ou rupture collective : ce que ça change
Avant 2019, la cession par un seul bénéficiaire pendant l’engagement individuel remettait en cause l’exonération pour lui seul, mais fragilisait aussi l’engagement collectif si les seuils de détention (17 % des droits financiers et 34 % des droits de vote) n’étaient plus respectés par le groupe. Depuis, un bénéficiaire peut céder ses titres à un autre signataire du pacte sans faire tomber sa propre exonération, à condition que le cessionnaire poursuive l’engagement à sa place. La rupture reste alors circonscrite à ce qui n’est pas repris, et n’emporte pas nécessairement la remise en cause de tout le montage.
Cette nuance change concrètement la manière dont une fratrie doit gérer une mésentente ou un désengagement en cours de route : un rachat interne entre cosignataires, bien anticipé, coûte souvent beaucoup moins cher qu’une cession externe qui expose l’ensemble du montage.
Le mécanisme du redressement : rappel de droits et intérêt de retard
En cas de rupture, l’administration ne annule pas la transmission : elle recalcule les droits comme si l’abattement de 75 % n’avait jamais existé, puis réclame la différence. Sur l’exemple d’une entreprise transmise pour 2 000 000 €, la base taxable retenue avec Dutreil tourne autour de 400 000 € après abattement familial ; sans lui, elle grimpe à environ 1,9 M€. L’écart de droits, souvent plusieurs centaines de milliers d’euros, redevient exigible d’un coup.
À ce complément de droits s’ajoute un intérêt de retard, calculé au taux légal de l’article 1727 du CGI (0,20 % par mois, inchangé depuis 2018) depuis la date à laquelle les droits auraient dû être acquittés. Si l’administration établit un manquement délibéré, une majoration supplémentaire peut s’y ajouter.
Les opérations qui ne cassent pas le pacte
Toute restructuration ne rompt pas l’engagement. Sont notamment neutres, sous conditions strictes de conservation des titres reçus en échange jusqu’au terme prévu : l’apport des titres à une société holding, une fusion ou une scission, une augmentation de capital, ou encore une donation aux descendants qui reprennent l’engagement à leur compte. Le décès du dirigeant pendant la période, un changement de régime matrimonial, ou une liquidation judiciaire non frauduleuse ne remettent pas non plus en cause l’exonération déjà acquise. Enfin, l’engagement collectif peut être « réputé acquis » sans acte formel préalable, sous conditions de détention et d’ancienneté du donateur : un mécanisme technique, mais qui ne dispense jamais de vérifier au cas par cas.
Le piège de la holding animatrice après la loi de finances 2026
Transmettre via une holding reste possible, mais la loi de finances 2026 a resserré l’examen du caractère animateur : la holding doit réellement participer à la conduite du groupe, au-delà de la simple détention de participations. La Cour de cassation a, dans un arrêt du 17 novembre 2025, précisé les critères d’appréciation de cette animation effective. Une holding qui se contente de percevoir des dividendes sans piloter activement ses filiales s’expose à une requalification, avec toutes les conséquences décrites plus haut. En pratique, l’animation doit se matérialiser dans la durée : conventions de prestations de services facturées et exécutées, décisions stratégiques réellement prises au niveau de la holding, moyens humains dédiés. Un montage qui n’a été formalisé qu’au jour de la transmission, sans vie sociale réelle ensuite, est le profil type des redressements récents.
Le piège du démembrement : les droits de vote de l’usufruitier
Lorsque la transmission porte sur des titres démembrés, la répartition des droits de vote entre usufruitier et nu-propriétaire doit être organisée avec précision dans les statuts. Une clause mal rédigée, ou l’oubli de préciser qui, de l’usufruitier ou du nu-propriétaire, exerce effectivement la fonction de direction exigée par le dispositif, est une source récurrente de contentieux une fois le contrôle engagé. La difficulté vient souvent du décalage dans le temps : la donation avec réserve d’usufruit est pensée au moment de la transmission, alors que la fonction de direction doit s’apprécier chaque année pendant trois ans, sans que les statuts d’origine n’aient toujours anticipé ce suivi.
La frise des huit ans : à quel moment êtes-vous exposé ?
Avec les durées issues de la loi de finances 2026, la période de vigilance s’étend sur huit ans à compter de la transmission :
- Années 0 à 2 : engagement collectif de conservation, porté par le donateur et les cosignataires.
- Années 0 à 6 : engagement individuel de conservation, propre à chaque bénéficiaire à compter de la transmission.
- Trois années, à situer dans cette période : exercice effectif d’une fonction de direction par l’un des signataires ou bénéficiaires.
Le risque n’est donc pas ponctuel : il court sur près d’une décennie, pendant laquelle une cession mal anticipée, un changement de gouvernance ou une réorganisation du groupe peut, sans intention frauduleuse, faire tomber l’exonération.
Ce que fait un conseiller en gestion de patrimoine pendant ces huit ans
Un notaire ou un avocat fiscaliste sécurise le montage au moment de la transmission. Mais qui vérifie, trois ou cinq ans plus tard, qu’une opération de croissance externe, un changement d’associé ou une restructuration du groupe ne fragilise pas l’engagement en cours ? C’est le rôle du conseiller en gestion de patrimoine indépendant : suivre le pacte dans la durée, alerter avant qu’une décision de gestion courante n’ait des conséquences fiscales, et articuler le Dutreil avec le reste de la stratégie patrimoniale du dirigeant, y compris les autres leviers de transmission comme la donation de son vivant.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. On ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Un rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis points réguliers pour ajuster la stratégie dans le temps.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Que se passe-t-il si l’engagement de conservation du pacte Dutreil n’est pas respecté ?
L’administration fiscale procède au rappel du complément de droits de donation ou de succession qui avait été exonéré, majoré de l’intérêt de retard prévu à l’article 1727 du CGI (0,20 % par mois). Une majoration supplémentaire peut s’appliquer en cas de manquement délibéré.
Une holding animatrice remplit-elle automatiquement les conditions du pacte Dutreil ?
Non. Depuis la loi de finances 2026, l’administration et les juges examinent de près le caractère réellement animateur de la holding : une société qui se limite à détenir des participations sans participer activement à la conduite du groupe s’expose à une remise en cause.
Le décès d’un bénéficiaire pendant l’engagement individuel remet-il en cause le pacte Dutreil ?
Non, le décès du bénéficiaire pendant la période d’engagement ne remet pas en cause, par lui-même, l’exonération déjà acquise. Il convient toutefois de vérifier, au cas par cas, la poursuite de l’engagement par ses propres héritiers.