Si vous avez commencé à travailler avant 20 ans, la retraite anticipée pour carrière longue vous permet de partir avant l’âge légal — parfois plusieurs années avant, selon votre année de naissance et le nombre de trimestres cotisés. Depuis le 1er septembre 2026, un décret vient justement assouplir ces conditions pour plusieurs générations, en suspendant provisoirement une partie du calendrier de la réforme des retraites de 2023. Ce dispositif fait partie des différentes voies de retraite anticipée ouvertes en France : voici, génération par génération, ce qui change et comment vérifier si vous y avez droit.
Qu’est-ce que la retraite anticipée pour carrière longue ?
La carrière longue permet à un assuré ayant commencé à travailler tôt de partir à la retraite avant l’âge légal, à condition d’avoir validé un certain nombre de trimestres dès le début de sa carrière. L’idée est simple : quelqu’un qui a cotisé pendant 43 ans ne devrait pas être obligé d’attendre l’âge légal comme un salarié entré sur le marché du travail à 23 ou 25 ans. Le dispositif existe depuis 2003 et a été retouché à chaque réforme des retraites, la dernière en date étant celle de 2023, elle-même partiellement suspendue par le décret du 7 mai 2026 dont nous détaillons les effets plus bas.
Les conditions à réunir en 2026
Deux conditions se cumulent : avoir commencé à travailler avant un certain âge, et avoir validé un nombre minimal de trimestres avant la fin de l’année civile de cet âge. Quatre seuils d’entrée dans la vie active ouvrent chacun un âge de départ différent :
- Avant 16 ans : départ possible dès 58 ans
- Avant 18 ans : départ possible dès 60 ans
- Avant 20 ans : départ entre 60 et 62 ans selon la génération
- Avant 21 ans : départ possible dès 63 ans
Pour chacun de ces seuils, il faut justifier de 5 trimestres validés avant la fin de l’année civile de l’âge concerné (4 trimestres si vous êtes né au dernier trimestre de l’année). À cela s’ajoute la condition de durée d’assurance : le nombre total de trimestres cotisés doit atteindre celui exigé pour votre génération, identique à celui du régime général — 170 à 172 trimestres selon l’année de naissance, avec les ajustements du décret de mai 2026 que nous détaillons ci-dessous.
Ce que change le décret n° 2026-345 du 7 mai 2026
Ce décret, pris en application de l’article 105 de la loi de financement de la sécurité sociale pour 2026, suspend provisoirement — jusqu’au 1er janvier 2028 — une partie de la trajectoire de la réforme de 2023. Concrètement, l’âge légal de 64 ans ne s’applique désormais qu’à partir de la génération 1969 (au lieu de 1968), et la durée d’assurance de 172 trimestres ne s’impose qu’à partir de la génération 1966 (au lieu de 1965). Pour la carrière longue, cela se traduit par un léger recul dans le temps du calendrier prévu, et donc par des départs plus précoces que ce qui était annoncé pour les générations 1964 à 1970.
Le décret introduit aussi une évolution notable pour les parents : jusqu’à 2 trimestres liés aux enfants peuvent désormais être comptés dans les trimestres cotisés retenus pour l’éligibilité à la carrière longue, ce qui était exclu jusque-là. Pour les pensions liquidées avant le 1er septembre 2026, ce sont les règles issues de la réforme de 2023 qui continuent de s’appliquer : la date de liquidation de la pension, et non la date de la demande, détermine le régime applicable.
Les âges de départ par génération, décret compris
Voici quelques repères concrets pour un début de carrière avant 20 ans, avant et après le décret :
| Génération | Avant le décret | Depuis le 1er septembre 2026 |
|---|---|---|
| 1964 | 61 ans, 171 trimestres | 61 ans, 170 trimestres |
| 1966 | 61 ans, 172 trimestres | 60 ans et 9 mois, 172 trimestres |
| 1968 | 61 ans et 9 mois, 172 trimestres | 61 ans et 3 mois, 172 trimestres |
| 1970 | 62 ans, 172 trimestres | 61 ans et 9 mois, 172 trimestres |
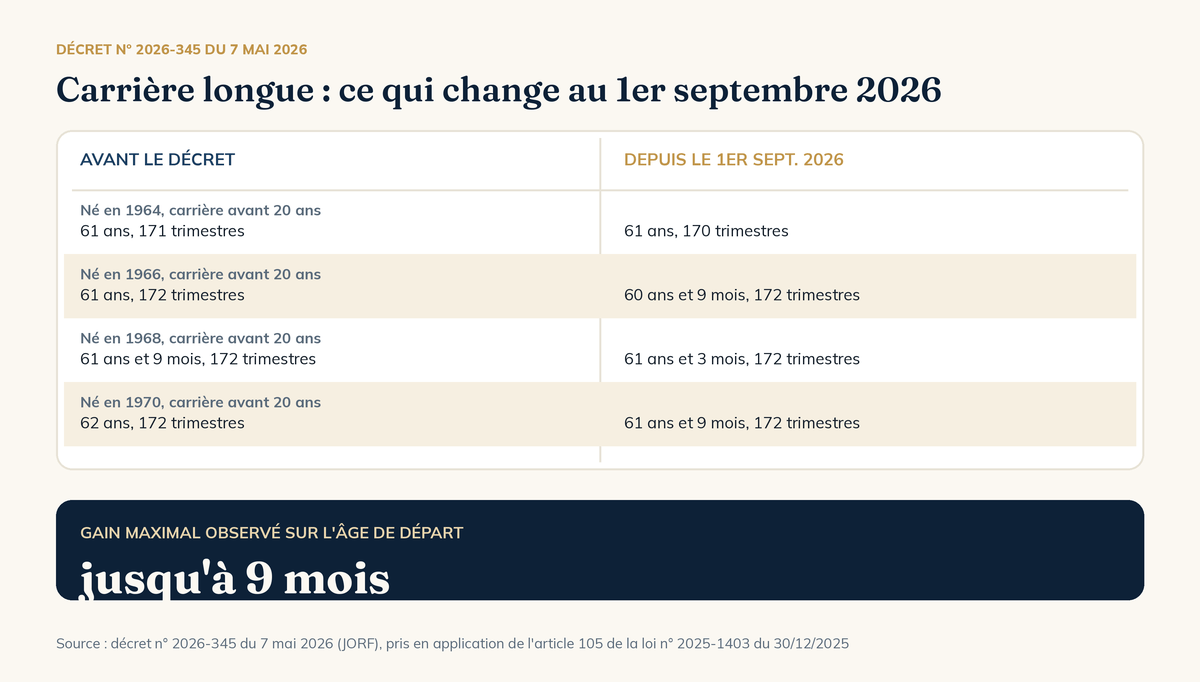
Le gain va d’un à neuf mois selon la génération et le nombre de trimestres déjà validés. Ce n’est pas anodin sur un projet de départ construit plusieurs années à l’avance : quelques mois de moins à attendre changent la date à laquelle enclencher les démarches, et parfois la stratégie de revenus qui doit couvrir la période intermédiaire.
Trimestres cotisés et trimestres validés : la distinction qui change tout
C’est le point sur lequel le plus d’assurés se trompent en faisant leur propre calcul. Un trimestre validé peut provenir d’une cotisation, mais aussi d’une période de chômage indemnisé, de maladie, de maternité ou de service national — ces trimestres comptent pour la durée d’assurance globale, mais pas pour l’appréciation de l’éligibilité à la carrière longue. Seuls certains trimestres sont assimilés à des trimestres cotisés pour ce dispositif précis : jusqu’à 4 trimestres de service national, jusqu’à 4 trimestres de chômage indemnisé, jusqu’à 4 trimestres d’arrêt maladie ou accident du travail, jusqu’à 2 trimestres d’invalidité, la maternité (sans plafond), et depuis le décret de 2026, jusqu’à 2 trimestres liés aux enfants. Les rachats de trimestres, eux, ne sont pas comptés comme cotisés pour la carrière longue, sauf exceptions limitées liées à l’apprentissage.
Les périodes qui comptent, et celles qui ne comptent pas
Dans le détail, retenez que les périodes de stage de formation professionnelle rémunéré, les périodes d’apprentissage et les indemnités journalières de maternité sont assimilées à du cotisé sans grande discussion. À l’inverse, l’essentiel des rachats de trimestres au titre des années d’études ou des années incomplètes, ainsi que certaines périodes de versement volontaire postérieures à octobre 2008, restent exclus du décompte carrière longue — même s’ils comptent pour la durée d’assurance classique. C’est une nuance qui explique pourquoi deux personnes avec le même relevé de carrière en apparence peuvent avoir des droits différents à ce dispositif.
Comment vérifier votre éligibilité
Trois réflexes avant de vous fixer une date de départ. D’abord, consultez votre relevé de carrière sur votre compte retraite en ligne et vérifiez qu’aucune période professionnelle ne manque — les oublis sont fréquents pour les débuts de carrière en intérim, en CDD ou à l’étranger. Ensuite, utilisez le simulateur officiel pour obtenir une estimation de votre âge de départ selon votre situation réelle. Enfin, si un doute persiste après 55 ans, demandez une correction de carrière : plus la démarche est faite tôt, plus il reste de temps pour rassembler les justificatifs nécessaires. Cette vérification mérite d’être intégrée à un bilan patrimonial complet, qui replace la date de départ dans l’ensemble de votre stratégie financière plutôt que de la traiter isolément.
Dirigeants et professions libérales : une carrière longue qui se lit différemment
Pour un salarié classique, la carrière longue se vérifie presque mécaniquement sur un relevé de carrière linéaire. Pour un dirigeant ou un professionnel libéral, l’exercice est plus délicat : changements de statut, périodes de gérance non salariée, alternance entre régimes, parfois une interruption au moment de la création d’entreprise. Chaque changement de caisse de retraite peut créer des trous apparents dans le relevé, ou au contraire des trimestres comptés en double qu’il faut faire corriger. Avant d’annoncer une date de cession ou de transmission de son entreprise, il est utile de faire confirmer précisément son éligibilité à la carrière longue, car cette date conditionne souvent le calendrier de la transmission elle-même — et pas seulement le jour du départ à la retraite.
Le pont de revenu entre le départ anticipé et la vraie fin de carrière
Partir plus tôt grâce à la carrière longue soulève une question que peu d’articles abordent : comment financer les années qui séparent ce départ anticipé de l’âge où vous auriez, de toute façon, arrêté de travailler ? La pension de base et complémentaire commence à être versée, mais son niveau reflète une carrière arrêtée plus tôt que prévu à l’origine. C’est souvent le bon moment pour réexaminer l’articulation entre un plan d’épargne retraite et une assurance-vie, dont la sortie peut précisément être calée sur cette période intermédiaire, et pour vérifier que votre épargne de précaution reste suffisante si vos revenus baissent avant que le reste de votre patrimoine ne prenne le relais. Ce sont des arbitrages qui se préparent plusieurs années avant la date de départ, pas dans les mois qui précèdent.
Il vous manque quelques trimestres ? Les options avant de renoncer
Il arrive qu’un assuré soit à quelques trimestres du seuil sans le savoir avant de faire les calculs précisément. Plusieurs pistes existent avant d’abandonner l’idée d’un départ anticipé : vérifier qu’aucune période n’a été mal déclarée par un employeur, regarder si les nouveaux trimestres enfants comptent désormais dans votre décompte grâce au décret de 2026, ou étudier un rachat de trimestres pour la durée d’assurance globale — sachant qu’il ne joue pas toujours en faveur de l’éligibilité stricte à la carrière longue. La décision se prend au cas par cas, en comparant le coût du rachat au gain réel en trimestres exploitables et à l’horizon de départ visé.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une date de départ, ça se construit avec le reste de votre patrimoine
Chez vous ou en visioconférence, partout en France.
Premier échange offert. Votre situation, vos projets, comment je travaille et comment je suis rémunéré — sans aucune préparation à faire de votre côté.
Bilan patrimonial. Revenus, épargne, immobilier, fiscalité, famille, horizon de départ, tolérance au risque — une analyse à 360°, sans rien vous proposer avant d’avoir compris votre situation.
Stratégie et recommandations. Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Un rendez-vous informatif, sans signature attendue.
Mise en œuvre et suivi. Une fois les décisions prises, mise en place des solutions retenues, puis des points réguliers pour ajuster la stratégie dans le temps.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Questions fréquentes
À quel âge peut-on partir en retraite anticipée pour carrière longue en 2026 ?
Cela dépend de votre année de naissance et de l’âge auquel vous avez commencé à travailler : entre 58 et 63 ans selon les cas. Depuis le décret du 7 mai 2026, les générations 1964 à 1970 bénéficient d’un léger assouplissement, avec un départ possible jusqu’à neuf mois plus tôt que ce qui était prévu par la réforme de 2023.
Le décret du 7 mai 2026 s’applique-t-il à tous les départs en carrière longue ?
Non. Il s’applique aux pensions dont la date d’effet est fixée à compter du 1er septembre 2026. Si votre pension prend effet avant cette date, ce sont les règles issues de la réforme de 2023 qui continuent à s’appliquer, même si votre dossier est déposé après le 7 mai 2026.
Que faire s’il me manque quelques trimestres pour partir en carrière longue ?
Commencez par vérifier votre relevé de carrière : les oublis de déclaration sont fréquents. Regardez ensuite si les nouveaux trimestres liés aux enfants, désormais comptés depuis le décret de 2026, changent votre situation. Un rachat de trimestres peut aussi être étudié, mais il ne joue pas toujours en faveur de l’éligibilité stricte à la carrière longue : le calcul mérite d’être fait avant d’engager la dépense.