Les intérêts composés désignent le mécanisme par lequel les intérêts générés par un placement sont réinvestis et produisent à leur tour des intérêts, année après année. C’est ce phénomène, souvent résumé par l’image de la boule de neige, qui explique pourquoi un capital placé dix ans ne rapporte pas deux fois moins qu’un capital placé vingt ans, mais nettement moins que la moitié. Ce guide détaille la formule de calcul, ce qui fait réellement varier le résultat (durée, taux, capital), et ce que la plupart des articles sur le sujet ne disent pas : à quel point la fiscalité et les frais peuvent casser l’effet exponentiel avant même qu’il ait eu le temps de jouer, pour un particulier comme pour une société à l’IS qui place sa trésorerie. Un point de départ utile avant d’aborder une stratégie d’investissement financier plus large.
Qu’est-ce que les intérêts composés ?
Un intérêt composé est un intérêt calculé non seulement sur le capital initial, mais aussi sur l’ensemble des intérêts déjà accumulés au fil des périodes précédentes. À l’inverse, un intérêt simple se calcule chaque année sur le seul capital de départ, sans jamais intégrer les gains antérieurs.
Prenons 1 000 € placés à 5 % par an. La première année rapporte 50 €, portant le capital à 1 050 €. La seconde année, les 5 % s’appliquent sur 1 050 € et non plus sur 1 000 €, soit 52,50 € d’intérêts, pour un capital de 1 102,50 €. La troisième année, les 5 % portent sur 1 102,50 €, soit 55,13 €. L’écart avec un intérêt simple est faible au départ. Il devient considérable après quinze ou vingt ans : c’est un phénomène exponentiel, pas linéaire.
La formule de calcul des intérêts composés
La formule s’écrit : Capital final = Capital initial × (1 + taux)ⁿ, où le taux est exprimé en décimal et n représente le nombre de périodes, le plus souvent des années.
Exemple : 10 000 € placés à 4 % par an pendant 15 ans donnent 10 000 × (1,04)¹⁵, soit environ 18 009 €. Les intérêts composés représentent donc 8 009 €, contre seulement 6 000 € avec un intérêt simple au même taux sur la même durée (10 000 × 4 % × 15). Cette formule fonctionne pour n’importe quelle enveloppe (livret, assurance-vie, PEA, compte-titres), à condition que le taux appliqué soit net des frais et, selon les cas, net de fiscalité : deux frottements abordés plus loin, qui changent concrètement le résultat.
Intérêts simples et intérêts composés : la différence chiffrée
Sur le papier, la différence entre intérêts simples et intérêts composés paraît anecdotique sur quelques années. Elle devient spectaculaire sur le long terme, comme le montrent 10 000 € placés à 5 % par an :
| Durée | Intérêt simple | Intérêt composé |
|---|---|---|
| 10 ans | 15 000 € | 16 289 € |
| 20 ans | 20 000 € | 26 533 € |
| 30 ans | 25 000 € | 43 219 € |
Sur 10 ans, l’écart reste modeste : 1 289 €. Sur 30 ans, l’intérêt composé triple quasiment la mise de départ par rapport à l’intérêt simple, avec 18 219 € d’écart. C’est tout l’enjeu des intérêts composés : ils ne se contentent pas d’ajouter, ils multiplient, et l’effet ne devient réellement visible qu’après plusieurs années.
Les trois leviers qui déterminent le résultat : capital, taux, durée
Trois variables déterminent le résultat final : le capital de départ, le taux de rendement et la durée de placement. Elles n’ont pas le même poids, comme le montre ce calcul à partir de 10 000 € placés à 5 % pendant 20 ans (26 533 € en référence) :
Doubler le capital de départ (20 000 € à 5 % sur 20 ans) double exactement le résultat final : 53 066 €, un facteur 2. Doubler le taux de rendement (10 000 € à 10 % sur 20 ans) fait plus que doubler le résultat : 67 275 €, un facteur 2,54. Doubler la durée de placement (10 000 € à 5 % sur 40 ans) a l’effet le plus marqué : 70 400 €, un facteur 2,65. C’est pour cette raison que les conseillers en gestion de patrimoine insistent davantage sur le temps de placement que sur la recherche du dernier point de rendement : la durée est la seule variable placée à l’exposant de la formule.
Doubler son capital : la règle des 72
Pour estimer rapidement le temps nécessaire pour doubler un capital, la règle des 72 consiste à diviser 72 par le taux de rendement annuel, exprimé en pourcentage sans le signe %. À 6 % par an, un capital double donc en environ douze ans (72 ÷ 6), ce que confirme le calcul exact : 1,06 puissance douze donne 2,012, soit un doublement quasi parfait.
Cette règle est une approximation. La valeur mathématiquement exacte est 69,3, puisque 69,3 = 100 × ln(2). Le chiffre 72 est préféré en pratique car il se divise plus facilement de tête par de nombreux taux courants (2, 3, 4, 6, 8, 9, 12) et reste précis pour des rendements entre 5 % et 10 %. Pour des taux très faibles, proches de 1 % à 3 % comme un livret réglementé, 70 donne une estimation légèrement plus fidèle. Dans tous les cas, c’est un ordre de grandeur utile pour comparer deux placements d’un coup d’œil, pas un outil de calcul de précision.
Le piège invisible : quand la fiscalité prélève avant que l’intérêt ait composé
Le calcul précédent suppose un taux net, appliqué sans interruption pendant toute la durée du placement. Dans la réalité, la fiscalité s’invite chaque année sur certains supports, et cette différence de timing a un coût qui n’apparaît dans aucune formule standard.
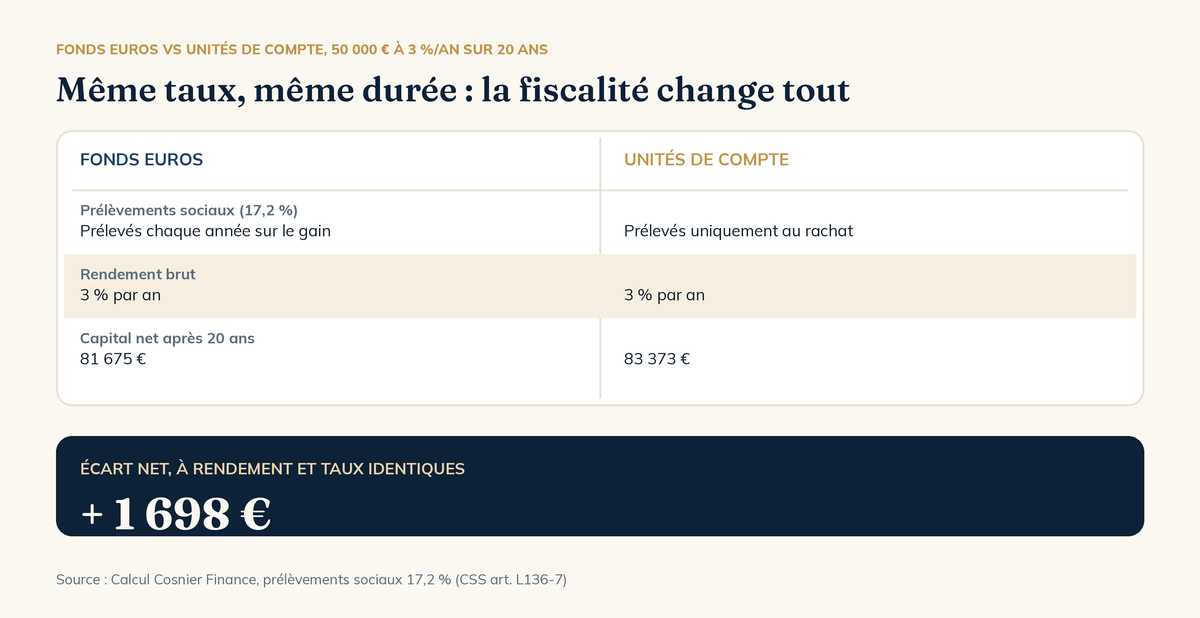
Sur un contrat d’assurance-vie, le fonds en euros supporte les prélèvements sociaux (17,2 % sur l’assurance-vie) chaque année, au fil de l’eau, sur les intérêts crédités. Une unité de compte, elle, n’est taxée qu’au moment du rachat, sur l’ensemble du gain accumulé depuis la souscription. Le taux appliqué est identique, seul le moment du prélèvement change, et cela suffit à creuser un écart.
Sur 50 000 € placés à 3 % par an pendant 20 ans, un support taxé chaque année à 17,2 % ressort à 81 675 € nets. Le même placement, taxé une seule fois au rachat au même taux de 17,2 %, ressort à 83 373 € nets, soit 1 698 € de plus. L’écart provient uniquement du fait que l’argent prélevé chaque année cesse, lui, de composer : un euro payé au fisc n’a plus l’occasion de produire lui-même des intérêts l’année suivante.
Le cas du dirigeant : une société à l’IS ne capitalise jamais en franchise totale d’impôt
Le même principe joue, de façon plus marquée, pour une société soumise à l’impôt sur les sociétés qui place sa trésorerie sur un contrat de capitalisation. Contrairement à un particulier, qui n’est fiscalement concerné qu’au moment du rachat (avec, en plus, l’abattement du régime des huit ans), une personne morale à l’IS relève du régime des primes de remboursement prévu à l’article 238 septies E du Code général des impôts.
Concrètement, la société doit réintégrer chaque année à son résultat imposable une base forfaitaire égale à 105 % du taux moyen des emprunts d’État (TME) constaté au moment de la souscription, ce taux de référence restant figé pour toute la durée du contrat. À titre d’illustration, avec un TME de 3 % à la souscription, la base imposable annuelle ressort à 3,15 %. Sur 200 000 € de versements, cela représente environ 6 300 € réintégrés chaque année, soit 1 575 € d’impôt sur les sociétés à 25 %, même si aucun rachat n’a eu lieu et même si le contrat n’a rien distribué. Cette taxation forfaitaire est ensuite régularisée au rachat, sur la base du gain réellement constaté.
Pour une trésorerie d’entreprise placée sur plusieurs années, c’est un paramètre à intégrer avant de choisir l’enveloppe : la composition des intérêts n’y est jamais totalement en franchise d’impôt, contrairement à ce qui se passe, par exemple, dans une assurance-vie détenue en nom propre avant le rachat.
L’écart de frais de gestion, l’ennemi silencieux de la composition
Les frais de gestion agissent exactement comme un impôt annuel supplémentaire : ils réduisent le taux net qui compose, et l’écart se creuse avec le temps plutôt que de rester stable.
Prenons 100 000 € placés à 6 % de rendement brut annuel pendant 25 ans. Avec 0,6 % de frais annuels (une gestion libre à frais réduits), le taux net de 5,4 % conduit à 372 405 €. Avec 2,8 % de frais cumulés, une fourchette courante pour un mandat de gestion (contrat, mandat et frais des supports sous-jacents additionnés), le taux net tombe à 3,2 % et le capital final s’établit à 219 782 €. L’écart atteint 152 623 €, pour seulement 2,2 points de frais annuels de différence. Sur cette durée, les frais ont capté près des deux tiers du gain qu’aurait dû produire l’effet composé : c’est l’un des postes qui pèse le plus sur le résultat final, avant même le choix des supports.
Comment profiter des intérêts composés sans casser l’effet
Trois réflexes suffisent à préserver l’effet composé plutôt que de le neutraliser sans s’en rendre compte.
Réinvestir systématiquement les gains, plutôt que les retirer au fil de l’eau : chaque euro sorti cesse de composer, et même un rachat partiel modeste, répété chaque année, finit par amputer significativement le résultat final. Choisir des enveloppes qui diffèrent la fiscalité plutôt que de la prélever chaque année, selon les objectifs et la situation. Surveiller les frais autant que le rendement affiché : un placement à 7 % brut et 2,5 % de frais compose moins vite qu’un placement à 6 % brut et 0,3 % de frais, ce que peu d’épargnants vérifient avant de signer.
Le choix précis de l’enveloppe (PEA, assurance-vie, PER ou compte-titres) compte finalement moins, sur la durée, que la constance du réinvestissement et la maîtrise de ces deux frottements.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange : offert, sans préparation à faire
Nous parlons de votre situation, de vos projets, de comment je travaille et comment je suis rémunéré.
Bilan patrimonial : une analyse à 360°
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque. Je ne propose rien avant d’avoir compris votre situation dans son ensemble.
Stratégie et recommandations, sans produit maison
Des solutions sélectionnées sur l’ensemble du marché, expliquées, chiffrées et priorisées. Ce rendez-vous est informatif : aucune signature n’est attendue.
Mise en œuvre et suivi : dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes sur les intérêts composés
Combien de temps faut-il pour doubler un capital avec les intérêts composés ?
Cela dépend du taux de rendement. La règle des 72 donne une estimation rapide : diviser 72 par le taux annuel en pourcentage. À 4 % par an, un capital double en environ 18 ans (72 ÷ 4). À 7 %, il double en un peu plus de 10 ans (72 ÷ 7). Plus le taux est élevé, plus le doublement est rapide, mais le risque associé au placement l’est généralement aussi.
Les intérêts composés fonctionnent-ils aussi sur un Livret A ?
Oui, le mécanisme est le même sur tout produit qui capitalise les intérêts sans les distribuer, y compris un Livret A. Le taux du Livret A (1,7 % au 1ᵉʳ août 2026) limite toutefois fortement l’effet sur le long terme : 10 000 € placés vingt ans à ce taux donnent environ 14 009 €, contre 13 400 € en intérêts simples, un écart de seulement 609 €. L’effet composé existe, il reste modeste tant que le taux de rendement est faible.
Peut-on perdre de l’argent avec les intérêts composés ?
Oui, dans le sens inverse. Un découvert bancaire ou un crédit renouvelable produisent eux aussi des intérêts qui se recapitalisent, mais contre l’emprunteur : les intérêts non remboursés s’ajoutent au capital dû et génèrent eux-mêmes des intérêts le mois suivant. Un découvert de 2 000 € non remboursé, avec des agios composés autour de 18 % par an, dépasse 3 280 € au bout de trois ans si rien n’est remboursé. C’est le même mécanisme que pour l’épargne, dans le mauvais sens.


