Entreprendre en Centre-Val de Loire, c’est bénéficier d’un coût d’implantation nettement inférieur à celui des grandes métropoles, d’un accès rapide à Paris et d’un écosystème d’accompagnement dense. C’est aussi, pour le dirigeant, prendre en quelques mois trois décisions patrimoniales qu’il ne reprendra pratiquement jamais : la forme juridique, la protection, et ce qu’il fait de la trésorerie que l’entreprise dégage.
Ces trois décisions pèsent souvent davantage sur le patrimoine final que la performance de l’entreprise elle-même. Voici pourquoi, et comment les aborder dans le bon ordre.
Un territoire où le coût d’implantation reste un avantage
La région combine six départements et deux pôles principaux, Tours et Orléans, avec un tissu économique diversifié : industrie pharmaceutique et cosmétique, logistique, agroalimentaire, viticulture, tourisme patrimonial. Cette diversité limite l’exposition à la conjoncture d’un seul secteur, ce qui est une donnée importante pour un dirigeant qui va concentrer l’essentiel de son patrimoine dans son outil de travail.
L’autre avantage est financier. Le coût de l’immobilier professionnel, comme celui du logement, reste sans commune mesure avec celui des grandes métropoles, tout en gardant Paris à un peu plus d’une heure en TGV depuis Tours. Pour une entreprise dont les clients sont nationaux, cet écart de charges fixes se traduit directement en marge — et en capacité à constituer une trésorerie.
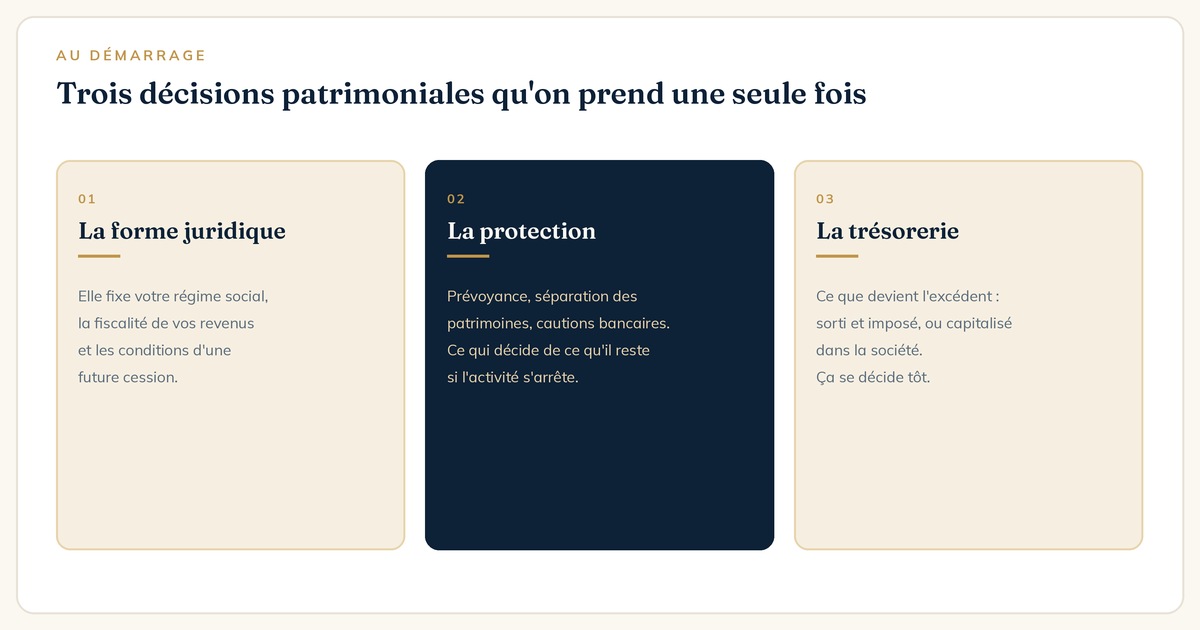
Trois décisions qu’on ne prend qu’une fois
La forme juridique
Le choix entre entreprise individuelle, EURL, SASU ou SARL détermine trois choses simultanément : votre régime social, la fiscalité de vos revenus, et les conditions dans lesquelles vous pourrez un jour céder ou transmettre. Le régime des travailleurs non salariés coûte moins cher en cotisations mais protège moins ; le statut assimilé salarié coûte davantage et ouvre des droits supérieurs, avec des dividendes qui échappent aux cotisations sociales.
Cette décision se prend souvent en dix minutes avec un formulaire, et elle conditionne quinze ans de trajectoire. La changer plus tard est possible, mais rarement neutre fiscalement.
La protection
C’est la décision la plus reportée et la plus déterminante. Un dirigeant dont l’activité s’arrête six mois découvre à ce moment-là que les indemnités du régime obligatoire n’ont aucun rapport avec ses charges. Un contrat de prévoyance correctement dimensionné coûte quelques dizaines d’euros par mois et protège l’ensemble de l’édifice.
S’y ajoutent deux points spécifiques au dirigeant : les cautions personnelles données à la banque, qui suivent la succession en cas de décès, et la garantie frais généraux permanents, qui prend en charge les charges fixes de l’entreprise pendant l’absence de celui qui la fait tourner.
La trésorerie
Que devient l’excédent ? Sorti et imposé immédiatement, ou capitalisé dans la société ? Cette question paraît technique ; elle décide en réalité de la vitesse à laquelle un patrimoine se constitue. Et elle se pose dès les premières années rentables, pas au moment de la revente.
Séparer le patrimoine privé et le patrimoine professionnel
L’erreur la plus coûteuse consiste à laisser les deux sphères se confondre : compte unique, avances non documentées, biens personnels engagés en garantie. Elle expose le patrimoine familial au risque de l’entreprise, et elle complique tout — le financement, le contrôle, la cession.
La séparation passe par des gestes simples. Un compte courant d’associé documenté et rémunéré dans les limites admises, plutôt que des mouvements informels. Une rémunération que l’on se verse réellement, plutôt qu’un prélèvement au fil de l’eau. Et une revue périodique des cautions personnelles, qui restent souvent en place bien après que l’entreprise ait cessé d’en avoir besoin.
La trésorerie excédentaire : le sujet le plus négligé
Beaucoup de dirigeants passent des heures à optimiser leur rémunération, puis laissent cent ou deux cent mille euros dormir sur le compte de la société. L’inflation fait le reste. Or il existe des solutions de placement de trésorerie d’entreprise qui préservent la disponibilité tout en cessant de perdre de la valeur.
Le point de départ consiste à distinguer trois poches. La trésorerie d’exploitation, qui couvre les charges, la TVA et l’impôt sur les sociétés, reste sur des supports immédiatement disponibles. Le matelas de sécurité couvre un coup dur ou un décalage de paiement. L’excédent structurel, celui dont l’entreprise n’aura pas besoin avant plusieurs années, relève d’une autre logique : contrat de capitalisation, supports diversifiés, voire SCPI détenues par la société.
Cette segmentation évite les deux extrêmes : sortir toute la trésorerie et déclencher l’impôt sans nécessité, ou ne rien faire par crainte d’immobiliser des fonds.
La rémunération du dirigeant : un arbitrage, pas une règle
Salaire ou dividendes ? La réponse dépend de votre statut, de votre niveau de revenu, de vos autres ressources et de vos droits à reconstituer. Une rémunération symptomatiquement basse réduit fortement la retraite et peut priver de la couverture liée au statut ; une rémunération élevée coûte cher en cotisations.
Le bon réflexe est de faire chiffrer les deux scénarios sur vos chiffres réels, avec votre expert-comptable, en intégrant l’effet sur vos droits futurs et pas seulement sur l’année en cours. C’est un calcul, jamais un principe général.
Préparer la sortie dès le premier jour
La majorité de la valeur patrimoniale d’un dirigeant se concentre dans son entreprise, un actif peu liquide dont la valorisation dépend étroitement de sa présence. Préparer la transmission ou la cession ne se fait pas la dernière année : les dispositifs les plus efficaces supposent des engagements pris en amont.
Deux d’entre eux méritent d’être connus tôt. Le pacte Dutreil, qui permet une exonération partielle très substantielle en cas de transmission familiale, sous conditions de conservation des titres. Et l’apport à une holding, qui ouvre des possibilités de report d’imposition et de réinvestissement en cas de cession — mais qui se met en place avant l’opération, jamais après.
L’écosystème régional d’accompagnement
La région dispose d’un réseau d’accompagnement dense : chambres de commerce et de métiers, réseaux d’accompagnement à la création, dispositifs régionaux de financement, structures de prêt d’honneur. Ces acteurs traitent bien la création et le financement de l’entreprise.
Ils ne traitent en revanche jamais le patrimoine du dirigeant, qui reste un angle mort. Personne, dans ce parcours, ne vous demandera ce qu’il advient de votre famille si vous vous arrêtez, ni ce que vous comptez faire de la trésorerie dans cinq ans. C’est précisément l’objet de la gestion de patrimoine du dirigeant.
La concentration du risque : le point aveugle du dirigeant
Un dirigeant détient rarement un patrimoine diversifié. Son entreprise représente le plus souvent l’essentiel de sa valeur, elle génère la totalité de ses revenus, elle porte ses engagements bancaires, et parfois elle occupe l’immobilier qu’il possède. Un même événement — un marché qui se retourne, un client majeur qui part, un problème de santé — touche donc simultanément le revenu, la valeur de l’actif et la capacité d’emprunt.
Aucun épargnant salarié n’accepterait une telle concentration. Les dirigeants la vivent sans la nommer, parce qu’elle est la contrepartie naturelle de l’entrepreneuriat. Le rôle d’une stratégie patrimoniale n’est pas de la supprimer, mais de construire progressivement un socle en dehors de l’entreprise.
Concrètement, cela signifie orienter une part de la richesse créée vers des actifs qui ne dépendent pas de l’activité : assurance-vie, immobilier locatif, SCPI, enveloppes de préparation de la retraite. Non pas parce que ces actifs rapportent davantage — souvent, ils rapportent moins que l’entreprise — mais parce qu’ils tiennent debout si celle-ci vacille.
Par où commencer
- Faites chiffrer votre forme juridique sur vos projections réelles, en intégrant la part que vous comptez sortir en dividendes.
- Traitez la prévoyance avant l’optimisation fiscale : un arrêt long coûte plus cher que tous les points de cotisation gagnés.
- Vérifiez vos cautions personnelles et ce qu’elles deviennent en cas de décès.
- Segmentez la trésorerie en trois poches dès la première année rentable.
- Posez la question de la sortie — cession, transmission, arrêt — avant d’en avoir besoin.
Aucune de ces étapes ne suppose un patrimoine constitué. Elles supposent de traiter votre entreprise comme ce qu’elle est : l’actif principal de votre patrimoine, avec le risque de concentration que cela implique.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes des dirigeants en Centre-Val de Loire
Quelle forme juridique choisir pour créer son entreprise ?
Le choix dépend du niveau de revenu envisagé, de la part que vous comptez sortir en dividendes et des droits sociaux que vous souhaitez conserver. Le régime des travailleurs non salariés coûte moins cher en cotisations et protège moins ; le statut assimilé salarié fait l’inverse. C’est un calcul à faire sur vos projections, avec un expert-comptable.
Que faire de la trésorerie excédentaire de sa société ?
Distinguez d’abord trois poches : trésorerie d’exploitation, matelas de sécurité et excédent structurel. Seule la troisième relève d’un placement de long terme — contrat de capitalisation, supports diversifiés ou SCPI détenues par la société. Les deux premières restent disponibles.
Un dirigeant doit-il souscrire une prévoyance individuelle ?
Il n’y a pas d’obligation légale en dehors de certaines conventions collectives, mais les indemnités du régime obligatoire sont plafonnées et calculées sur des revenus antérieurs. Pour une entreprise dont les charges continuent de courir pendant l’arrêt du dirigeant, l’écart se comble par un contrat individuel.
Pour aller plus loin


