Transmettre son patrimoine, ce n’est pas seulement réduire les droits de succession. C’est décider, de son vivant, qui reçoit quoi, à quel moment, et dans quelles conditions — pour éviter que des proches se retrouvent à arbitrer dans l’urgence, en indivision, avec une facture fiscale à régler dans les six mois. La différence entre une transmission préparée et une transmission subie ne se mesure pas seulement en euros : elle se mesure aussi en relations familiales préservées.
Trois leviers permettent d’organiser cette transmission, et ils se combinent. Voici comment ils fonctionnent, dans quel ordre les utiliser, et les erreurs qui coûtent le plus cher.
Pourquoi anticiper change tout
La fiscalité successorale française est progressive et dépend du lien de parenté. En ligne directe, chaque parent peut transmettre à chaque enfant un montant exonéré, renouvelable tous les quinze ans ; au-delà, un barème s’applique par tranches. Entre frères et sœurs, l’abattement est bien plus faible et le taux beaucoup plus élevé. Entre personnes non parentes, la note atteint les deux tiers de ce qui est transmis.
Cette mécanique a une conséquence pratique décisive : le temps est le premier outil de transmission. Commencer à cinquante-cinq ans plutôt qu’à soixante-quinze permet de faire jouer les abattements plusieurs fois, et de transmettre progressivement sans jamais se démunir. Attendre, c’est renoncer à cet effet — et il ne se rattrape pas.
Le second effet de l’anticipation est moins fiscal et tout aussi important : les droits de succession se règlent dans les six mois du décès, alors que les héritiers n’ont pas encore accès aux fonds. Sans liquidités prévues, la seule solution devient la vente précipitée d’un bien, souvent au mauvais moment.
Les trois leviers de la transmission
La donation : transmettre de son vivant
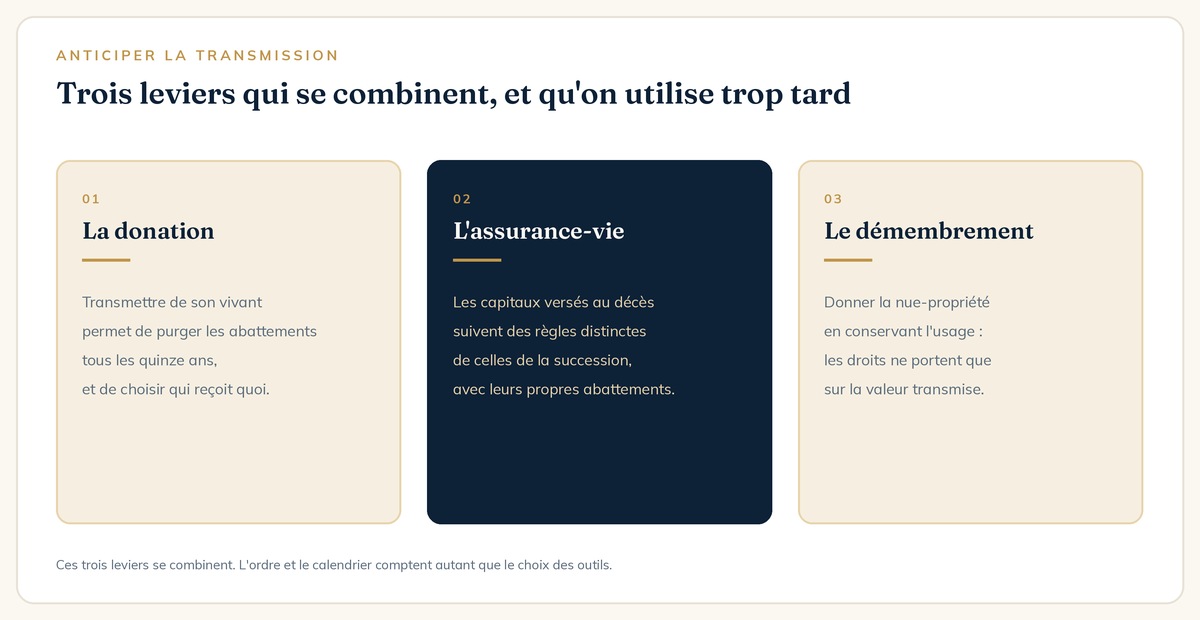
La donation de son vivant est l’outil le plus direct. Elle permet d’utiliser les abattements, de choisir précisément qui reçoit quoi, et d’éviter que le partage ne se règle après coup entre héritiers. La donation-partage va plus loin encore : elle fige la valeur des biens au jour de l’acte, ce qui neutralise les querelles ultérieures sur la revalorisation d’un bien par rapport à un autre.
Le don manuel et le don familial de somme d’argent complètent la panoplie pour transmettre des liquidités simplement, à condition de respecter les formalités déclaratives — un don non déclaré n’ouvre aucun droit à abattement le jour où l’administration le découvre.
L’assurance-vie : un régime distinct de la succession
Les capitaux versés au décès d’un contrat d’assurance-vie suivent des règles qui leur sont propres, distinctes de celles de la succession, avec leurs propres abattements par bénéficiaire. C’est ce qui en fait l’outil de transmission le plus souple du droit français : vous désignez librement les bénéficiaires, y compris hors du cercle des héritiers, et vous pouvez modifier cette désignation à tout moment.
Deux points décident de l’efficacité réelle du dispositif. L’âge auquel les versements ont été effectués, d’abord, car le régime applicable diffère selon qu’ils l’ont été avant ou après soixante-dix ans. La rédaction de la clause bénéficiaire ensuite : c’est la ligne la plus lourde de conséquences de tout le contrat, et c’est aussi celle que personne ne relit après l’avoir signée il y a quinze ans.
Le démembrement : donner sans se démunir
Le démembrement de propriété consiste à séparer la nue-propriété de l’usufruit. Vous donnez la première à vos enfants et conservez le second : vous continuez d’habiter le bien ou d’en percevoir les loyers, tandis que les droits de donation ne portent que sur la valeur de la nue-propriété transmise.
Cette valeur dépend de votre âge au jour de l’acte, selon le barème fiscal de l’usufruit. Plus vous donnez tôt, plus la part d’usufruit que vous conservez est valorisée, donc plus la base taxable est faible. Au décès, l’usufruit s’éteint et vos enfants récupèrent la pleine propriété sans droits supplémentaires à acquitter.
Protéger son conjoint : un sujet distinct
Transmettre à ses enfants et protéger son conjoint sont deux objectifs qui peuvent entrer en tension. Le conjoint survivant est exonéré de droits de succession, mais ses droits dans la succession dépendent du régime matrimonial et de la présence d’enfants — y compris d’enfants nés d’une précédente union, situation où les difficultés sont les plus fréquentes.
Plusieurs outils permettent d’ajuster : le changement de régime matrimonial, la donation entre époux qui élargit les options du survivant, ou l’attribution de l’usufruit de la résidence principale. Le choix se fait au cas par cas, en fonction de la configuration familiale et de l’âge des enfants — et il gagne à être fait avant que la question ne se pose.
Transmettre une entreprise : un cas à part
Quand le patrimoine comprend une société, la transmission change de nature. L’entreprise représente souvent l’essentiel de la valeur, elle est peu liquide, et sa valorisation dépend étroitement de la présence du dirigeant. Transmettre des titres, ce n’est pas transmettre un appartement : il faut décider qui reprend, qui est indemnisé, et comment les héritiers non repreneurs sont traités sans mettre l’entreprise en difficulté.
Le pacte Dutreil constitue le dispositif central en la matière : il permet, sous conditions d’engagement de conservation des titres et d’exercice d’une fonction de direction, une exonération partielle très substantielle de la valeur transmise. Sa mécanique suppose d’être enclenchée à l’avance : un engagement collectif se prend avant, pas au moment du décès.
Deux autres sujets se posent en parallèle. Le sort des dettes professionnelles d’abord, souvent cautionnées à titre personnel, qui suivent la succession et peuvent transformer l’héritage en passif. La liquidité ensuite : une transmission d’entreprise bien préparée prévoit les fonds nécessaires au paiement des droits, faute de quoi les héritiers vendent dans l’urgence l’outil qu’ils venaient de recevoir.
Ce que coûte l’inaction
Un exemple simple suffit à mesurer l’enjeu. Un parent de soixante ans qui commence à transmettre peut utiliser l’abattement en ligne directe une première fois, puis à nouveau quinze ans plus tard, à soixante-quinze ans, et éventuellement une troisième fois. Le même parent qui attend quatre-vingts ans n’en utilise qu’une seule. À patrimoine identique et à barème identique, la différence de droits payés par les enfants se compte en dizaines de milliers d’euros.
Ajoutez-y l’effet du démembrement, dont l’avantage décroît mécaniquement avec l’âge du donateur, et l’écart se creuse encore. Rien de tout cela ne relève de l’optimisation agressive : ce sont des dispositifs prévus par la loi, dont le seul prérequis est de s’y prendre à temps.
C’est la raison pour laquelle la question à se poser n’est pas « combien vais-je transmettre » mais « quand est-ce que je commence ». La réponse est presque toujours : plus tôt que ce que l’on croit, et en conservant largement de quoi vivre.
Les erreurs qui coûtent le plus cher
- Attendre. C’est de loin la plus fréquente. Chaque période de quinze ans non utilisée est un abattement définitivement perdu.
- Ne jamais relire sa clause bénéficiaire. Un divorce, une naissance, un remariage la rendent obsolète — et c’est elle qui décide, pas vos intentions.
- Transmettre un bien sans prévoir les liquidités. Les droits se paient en six mois, souvent avant que les héritiers n’aient accès aux fonds.
- Se démunir. Une donation est en principe irrévocable : elle ne doit jamais compromettre votre propre autonomie financière ni le financement d’une éventuelle dépendance.
- Traiter chaque outil isolément. Donation, assurance-vie et démembrement s’articulent : les empiler sans plan d’ensemble produit des résultats contradictoires.
Aucune de ces erreurs ne relève de la technique pure. Toutes relèvent du calendrier et de la coordination — c’est-à-dire précisément de ce qui se prépare, et qui ne s’improvise pas.
Par où commencer
Le point de départ n’est pas le choix d’un outil, c’est l’inventaire. Que possédez-vous exactement, sous quelle forme, et comment est-ce détenu ? Quel est votre régime matrimonial et que produit-il en cas de décès ? Qui sont vos héritiers réservataires et quelle est votre quotité disponible ? Que dit la clause bénéficiaire de chacun de vos contrats, aujourd’hui, mot pour mot ?
Ce n’est qu’une fois cet état des lieux posé que le choix des leviers devient évident. Une stratégie de transmission se construit en une ou deux séances de travail, souvent en coordination avec votre notaire — et elle se révise tous les quelques années, à mesure que la famille et le patrimoine évoluent.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur la transmission de patrimoine
Quand faut-il commencer à préparer sa transmission ?
Dès que le patrimoine est constitué et que l’autonomie financière est assurée, souvent autour de la cinquantaine. L’abattement en ligne directe se renouvelle par périodes de quinze ans : chaque période non utilisée est un avantage définitivement perdu.
L’assurance-vie échappe-t-elle vraiment aux droits de succession ?
Les capitaux versés au décès suivent un régime distinct de celui de la succession, avec des abattements propres à chaque bénéficiaire. Le traitement diffère toutefois selon que les versements ont été effectués avant ou après soixante-dix ans, et des primes jugées manifestement excessives peuvent être réintégrées.
Peut-on donner un bien immobilier tout en continuant à l’habiter ?
Oui, c’est le principe du démembrement : vous donnez la nue-propriété et conservez l’usufruit, donc l’usage du bien ou ses loyers. Les droits de donation ne portent que sur la valeur de la nue-propriété, déterminée par un barème lié à votre âge.
Pour aller plus loin


