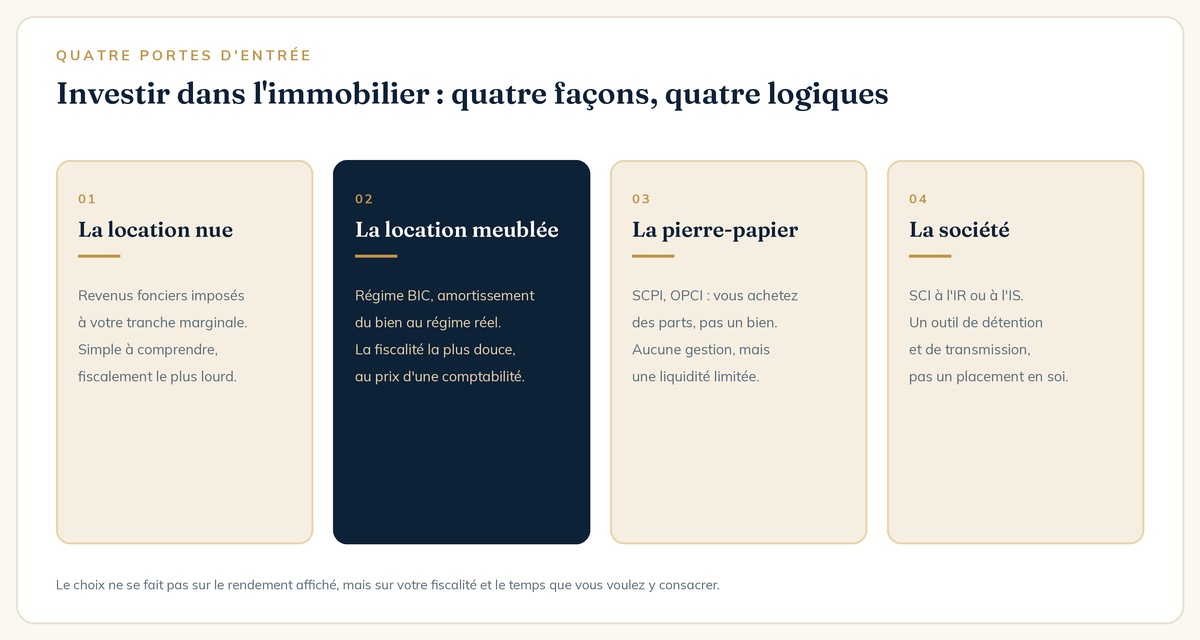
Investir dans l’immobilier ne se résume pas à acheter un appartement pour le louer. Il existe quatre portes d’entrée — la location nue, la location meublée, la pierre-papier et la détention en société — et elles n’ont ni le même ticket d’entrée, ni la même fiscalité, ni la même charge de gestion. Choisir la mauvaise porte est l’erreur qui coûte le plus cher, parce qu’elle se corrige rarement sans vendre.
Voici comment ces quatre voies fonctionnent, les critères qui décident réellement de la rentabilité, et la méthode pour arbitrer selon votre situation plutôt que selon le rendement affiché dans une plaquette.
Les quatre façons d’investir dans l’immobilier
La location nue
Vous achetez un bien, vous le louez vide. Les loyers sont imposés dans la catégorie des revenus fonciers, à votre tranche marginale d’imposition majorée des 17,2 % de prélèvements sociaux. C’est le régime le plus simple à comprendre et le plus lourd fiscalement : pour un contribuable à 41 %, plus de la moitié du loyer part en impôt et cotisations.
Son intérêt tient au déficit foncier : quand les travaux dépassent les loyers, une partie du déficit s’impute sur le revenu global, dans la limite d’un plafond annuel. C’est ce qui rend la location nue pertinente sur un bien à rénover, beaucoup moins sur un bien neuf.
La location meublée
Le même bien, loué équipé, relève d’un tout autre régime : les bénéfices industriels et commerciaux. Le statut LMNP permet, au régime réel, d’amortir le bien et le mobilier, c’est-à-dire de déduire chaque année une fraction de leur valeur. Résultat fréquent : un résultat imposable nul pendant plusieurs années, alors même que vous encaissez des loyers.
La contrepartie est une comptabilité annuelle à tenir, et des règles qui ont bougé ces dernières années — notamment sur le traitement des amortissements lors de la revente. C’est un régime puissant, à condition d’être suivi.
La pierre-papier
Avec les SCPI et les OPCI, vous n’achetez pas un bien mais des parts d’une société qui en détient des dizaines. Le ticket d’entrée tombe à quelques centaines d’euros, la gestion est entièrement déléguée, et le risque locatif se dilue sur un grand nombre de baux. En échange, vous perdez la maîtrise des arbitrages et la liquidité : la revente dépend de l’existence d’une contrepartie acheteuse.
La détention en société
La SCI n’est pas un placement, c’est un outil de détention. Elle sert à acheter à plusieurs, à organiser une transmission progressive par donation de parts, ou à choisir un régime fiscal — impôt sur le revenu ou impôt sur les sociétés — différent de la détention en direct. Créer une SCI pour un premier investissement locatif seul relève le plus souvent de la complication inutile.
Les quatre critères qui décident de la rentabilité réelle
Le rendement affiché dans une annonce ou une plaquette est presque toujours un rendement brut : le loyer annuel divisé par le prix d’achat. Il ne veut rien dire. Quatre paramètres transforment ce chiffre en rentabilité réelle, et trois d’entre eux se jouent avant la signature.
- L’emplacement. Tension locative, transports, bassin d’emploi, démographie. C’est le seul paramètre qu’aucune décision ultérieure ne corrige.
- Le prix d’achat. La rentabilité se fait à l’achat, jamais à la revente. Une négociation de 5 % vaut plusieurs années de loyers nets.
- Les charges réelles. Copropriété, taxe foncière, assurance propriétaire non occupant, vacance locative, provision pour travaux. Un rendement brut de 6 % devient couramment 3,5 % net.
- Le régime fiscal. L’écart d’imposition entre location nue au réel et meublé au réel dépasse souvent l’écart de loyer entre deux biens comparables.
Un cinquième paramètre, moins visible, mérite d’être posé : votre disponibilité. Un investissement locatif en direct demande du temps — recherche, travaux, sélection des locataires, gestion des incidents. Si ce temps n’existe pas, la pierre-papier n’est pas un pis-aller, c’est le bon choix.
Le crédit : l’avantage que seul l’immobilier offre
L’immobilier est la seule classe d’actifs qu’une banque accepte de financer massivement. C’est son avantage décisif : vous investissez une somme dont vous ne disposez pas, remboursée en partie par les loyers d’un locataire. Aucune enveloppe financière ne réplique cet effet de levier.
Deux règles évitent l’essentiel des accidents. La première : l’opération doit tenir sans hypothèse optimiste — pas de vacance nulle, pas de revalorisation supposée, pas de fiscalité figée sur vingt ans. La seconde : votre capacité d’endettement est une ressource finie. Chaque euro emprunté aujourd’hui réduit ce que vous pourrez emprunter demain, y compris pour votre résidence principale.
Faut-il investir dans le neuf ou dans l’ancien ?
Le neuf offre des frais de notaire réduits, aucune surprise de travaux à court terme et des performances énergétiques conformes. Il se paie plus cher au mètre carré, avec une marge promoteur incorporée qu’il faut plusieurs années à absorber.
L’ancien s’achète moins cher, souvent mieux placé, et ouvre la porte aux travaux — donc au déficit foncier ou aux dispositifs de rénovation comme la loi Denormandie ou la loi Malraux. Il demande en revanche une capacité à évaluer un chantier, et une trésorerie pour l’absorber.
Le vrai départage ne se fait pas sur le neuf ou l’ancien mais sur ce que vous êtes prêt à assumer : une opération sans souci payée plus cher, ou une opération moins chère qui demande du travail.
La performance énergétique, devenue un critère de premier plan
Le diagnostic de performance énergétique n’est plus un détail administratif. Les logements les plus énergivores sortent progressivement du marché locatif, et cette trajectoire est connue. Deux conséquences pratiques : un bien mal classé se négocie, mais le coût des travaux de mise à niveau doit être chiffré avant l’offre, pas après ; et un bien bien classé se paie plus cher, ce qui n’est pas toujours justifié si le marché local reste tendu.
Dans les deux cas, le DPE est devenu un paramètre de valorisation à part entière. L’ignorer revient à acheter un actif dont une partie de la valeur est en train de se déplacer.
Les erreurs qui reviennent le plus souvent
Trois erreurs suffisent à transformer un bon investissement en boulet, et elles se ressemblent partout. La première est d’acheter pour défiscaliser. Un dispositif fiscal ne rattrape jamais un mauvais emplacement ou un prix trop élevé : la réduction est acquise une fois, le bien reste vingt ans. Quand l’argument principal du vendeur est fiscal, c’est généralement que l’argument immobilier est faible.
La deuxième est de raisonner en rendement brut. Entre le brut affiché et le net après charges, fiscalité et vacance, le rapport est souvent de un à deux. Une opération présentée à 6 % qui ressort à 2,8 % net n’est pas nécessairement mauvaise — mais elle ne correspond pas à ce qui a motivé la décision.
La troisième est d’acheter loin de chez soi un bien qu’on n’a jamais visité, sur la foi d’un dossier. La gestion à distance est possible, mais elle suppose un gestionnaire de confiance et une connaissance minimale du marché local. Sans l’un ni l’autre, chaque incident devient un problème insoluble.
Par où commencer, concrètement
- Vérifiez d’abord votre capacité d’endettement réelle auprès d’une banque, avant de chercher un bien. Cela évite six mois de visites inutiles.
- Décidez du temps que vous voulez y consacrer. Cette réponse élimine à elle seule deux des quatre portes d’entrée.
- Simulez la fiscalité sur vos chiffres, nu et meublé, avant de choisir le bien — pas après.
- Constituez une trésorerie de travaux et de vacance : une opération sans marge de sécurité devient un problème au premier imprévu.
- Regardez l’opération sur vingt ans, avec le remboursement du crédit et la revente, pas seulement sur le rendement de la première année.
Un investissement immobilier réussi ressemble rarement à celui des plaquettes. Il est un peu moins rentable, un peu plus long à mettre en place, et beaucoup plus solide — parce qu’il a été calibré sur une situation réelle plutôt que sur un rendement affiché.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur l’investissement immobilier
Quel est le meilleur régime fiscal pour un investissement locatif ?
Il n’y en a pas dans l’absolu : tout dépend de votre tranche marginale, du montant des travaux et de la durée de détention envisagée. La location meublée au régime réel neutralise souvent l’imposition pendant plusieurs années grâce à l’amortissement ; la location nue devient intéressante quand des travaux importants génèrent un déficit foncier.
Faut-il investir au comptant ou à crédit ?
Le crédit est l’avantage propre à l’immobilier : il permet d’investir une somme dont vous ne disposez pas, remboursée en partie par les loyers. Il n’a de sens que si l’opération tient sans hypothèse optimiste sur la vacance, les travaux ou la revalorisation du bien.
SCPI ou investissement locatif en direct ?
Le direct offre l’effet de levier maximal et la maîtrise des arbitrages, au prix du temps et du risque locatif concentré. Les SCPI donnent accès à l’immobilier sans gestion et avec un ticket d’entrée faible, mais une liquidité limitée. Les deux se combinent plus qu’ils ne s’opposent.
Pour aller plus loin


