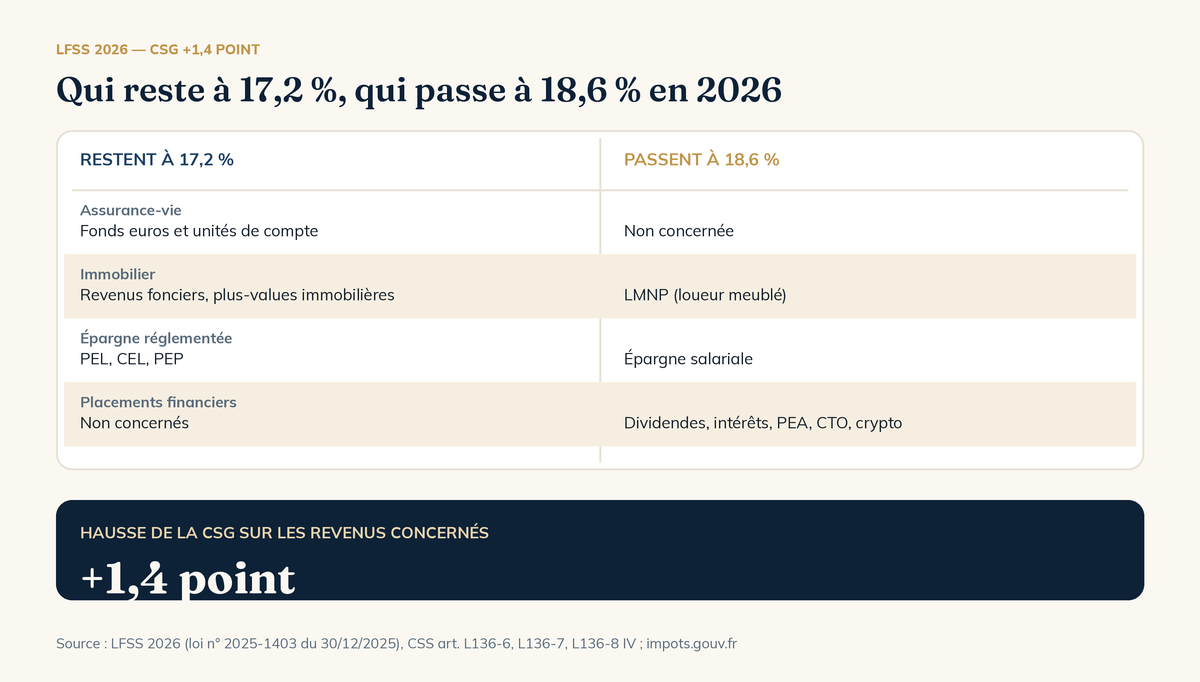
Depuis le 1er janvier 2026, le taux des prélèvements sociaux n’est plus unique. Il reste à 17,2 % sur l’assurance-vie, les revenus fonciers et l’épargne réglementée, mais grimpe à 18,6 % sur les dividendes, les plus-values mobilières, l’épargne salariale et les loyers meublés. Ce n’est ni la CRDS ni le prélèvement de solidarité qui bougent : c’est la CSG, portée de 9,2 % à 10,6 % sur une partie des revenus du capital par la loi de financement de la sécurité sociale pour 2026. Ce guide fait le tri, revenu par revenu, avec les textes qui le prouvent.
CSG, CRDS, prélèvement de solidarité : ce que recouvrent les prélèvements sociaux
Le terme « prélèvements sociaux » désigne en réalité trois contributions distinctes, additionnées sur une même ligne de votre avis d’imposition ou de votre relevé de compte-titres. La CSG (contribution sociale généralisée), créée en 1991, finance l’essentiel de la protection sociale : assurance maladie, prestations familiales, retraite. La CRDS (contribution au remboursement de la dette sociale), instaurée en 1996 au taux fixe de 0,5 %, rembourse la dette accumulée par la Sécurité sociale. Le prélèvement de solidarité, à 7,5 %, finance notamment le RSA et diverses prestations sociales. Avant 2026, l’addition donnait 9,2 % + 0,5 % + 7,5 % = 17,2 %. C’est ce total qui grimpe à 18,6 % pour certains revenus, et seulement pour eux : ni les salaires, ni les pensions de retraite ne sont concernés par cette réforme, qui vise spécifiquement les revenus du capital. Avant d’arbitrer entre vos enveloppes, mieux vaut d’ailleurs regarder l’ensemble de votre optimisation fiscale plutôt qu’un seul taux isolément.
CSG-CRDS 2026 : la hausse ne touche que la CSG, et seulement une partie des revenus
Cette réforme trouve son origine dans la loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026, publiée au Journal officiel le 31 décembre 2025. Le texte modifie les articles L136-6, L136-7 et L136-8 IV du Code de la sécurité sociale : le taux de CSG applicable à certains revenus du patrimoine et de placement passe de 9,2 % à 10,6 %, soit une hausse de 1,4 point. La CRDS (0,5 %) et le prélèvement de solidarité (7,5 %) ne changent pas. D’où le nouveau total de 18,6 % pour les revenus concernés, contre 17,2 % pour ceux qui restent hors du champ de la réforme. Sur 10 000 € de plus-value réalisée sur un compte-titres, l’écart représente 140 € de prélèvements sociaux supplémentaires, même à stratégie de vente inchangée.
Les revenus qui basculent à 18,6 % en 2026
La hausse s’applique aux dividendes et intérêts, aux plus-values de cession de valeurs mobilières (actions, PEA, compte-titres), aux gains de cession d’actifs numériques pour les particuliers, à l’épargne salariale (participation, intéressement, PEE), aux rentes viagères constituées à titre onéreux, aux plus-values relevant de l’exit tax, et aux revenus de la location meublée non professionnelle (LMNP). L’entrée en vigueur diffère selon la nature du revenu : pour les revenus du patrimoine, elle s’applique dès l’imposition des revenus 2025, déclarés au printemps 2026 ; pour les produits de placement, à compter du 1er janvier 2026 ; les plus-values de cession de titres, elles, sont concernées de façon rétroactive dès les cessions réalisées à partir du 1er janvier 2025.
Les revenus qui restent à 17,2 %
À l’inverse, plusieurs enveloppes échappent explicitement à la hausse : les contrats d’assurance-vie et de capitalisation, aussi bien sur le fonds euros que sur les unités de compte, les revenus fonciers issus de la location nue, les plus-values immobilières des particuliers, ainsi que l’épargne réglementée soumise aux prélèvements sociaux comme le PEL, le CEL ou le PEP. Le Livret A, le LDDS et le LEP restent quant à eux totalement exonérés de prélèvements sociaux, comme avant la réforme, puisqu’ils sont déjà exonérés d’impôt sur le revenu.
Pourquoi l’assurance-vie échappe à la hausse et le LMNP non
C’est le point que confondent le plus souvent les contribuables, et qu’il vaut la peine de bien comprendre. L’assurance-vie est explicitement exclue du champ de la hausse par le texte lui-même : elle continue de supporter 17,2 % de prélèvements sociaux, prélevés chaque année sur les intérêts du fonds euros et au moment du rachat pour la part en gain des unités de compte. Le LMNP, en revanche, relève du régime des bénéfices industriels et commerciaux (BIC) : fiscalement, un revenu de location meublée est traité comme un revenu mobilier et professionnel, pas comme un revenu foncier classique. C’est cette qualification qui le fait basculer dans le champ de la hausse, alors qu’un bien loué nu, avec les mêmes loyers, resterait à 17,2 %. Concrètement, si vous détenez à la fois de l’assurance-vie et un investissement en LMNP, le même effort d’épargne n’est plus taxé de la même manière depuis 2026.
CSG déductible : un mécanisme réservé à l’option pour le barème
Pour les revenus du capital taxés au prélèvement forfaitaire unique (PFU), la CSG n’est pas déductible : le taux de 12,8 % d’impôt sur le revenu qui compose le PFU en tient déjà compte. La déductibilité ne joue que si vous optez pour l’imposition au barème progressif, via la case 2OP de votre déclaration. Dans ce cas, une fraction de la CSG payée cette année vient réduire votre revenu imposable l’année suivante. Cette fraction déductible reste fixée à 6,8 points malgré la hausse : c’est la part non déductible qui absorbe toute l’augmentation, passant de 2,4 à 3,8 points. Pour un contribuable qui a intérêt à opter pour le barème, cela signifie une déduction inchangée en valeur, mais une charge non déductible plus lourde.
Effet sur le PFU : 31,4 % pour certains revenus, toujours 30 % pour l’assurance-vie
Le PFU, ou flat tax, combine 12,8 % d’impôt sur le revenu et les prélèvements sociaux applicables. Pour les revenus mobiliers concernés par la hausse, le taux global passe donc de 30 % à 31,4 % (12,8 % + 18,6 %). Pour l’assurance-vie de moins de 8 ans, non concernée par la hausse, le taux reste à 30 % (12,8 % + 17,2 %). Pour l’assurance-vie de plus de 8 ans, après application de l’abattement annuel, le taux reste également inchangé à 24,7 % (7,5 % + 17,2 %). L’écart entre les deux régimes, déjà réel avant 2026, se creuse donc encore. Le détail des taux par ancienneté de contrat et par montant est développé dans notre article sur la flat tax.
Ce qui ne change pas : salaires, pensions et livrets exonérés
Cette réforme cible exclusivement les revenus du capital. Les revenus d’activité, salaires en tête, continuent de supporter un taux global de CSG-CRDS de 9,7 %, dont 6,8 points restent déductibles du revenu imposable. Les pensions de retraite conservent leurs taux de CSG habituels, échelonnés entre 0 % et 8,3 % selon le revenu fiscal de référence du foyer, sans lien avec la hausse décrite ici. Quant aux livrets réglementés exonérés d’impôt sur le revenu (Livret A, LDDS, LEP, Livret Jeune), ils restent hors du champ des prélèvements sociaux comme ils l’étaient déjà.
Ce que ça change pour votre stratégie patrimoniale
L’écart entre 17,2 % et 18,6 % introduit un vrai différentiel entre enveloppes, à rendement brut identique. Pour une même plus-value, l’assurance-vie coûte désormais 1,4 point de moins en prélèvements sociaux qu’un compte-titres ou qu’un PEA en phase de retrait. Ce n’est pas une raison de tout redéployer sur l’assurance-vie : chaque enveloppe garde sa logique propre de liquidité, de plafond et de transmission. Mais c’est un paramètre supplémentaire à intégrer dans l’arbitrage entre PEA, compte-titres et assurance-vie, ou dans le choix du montage pour un investissement locatif meublé face à une location nue. Un bilan chiffré permet de mesurer l’impact réel sur votre situation plutôt que de raisonner sur des taux moyens.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange : offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial : comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations : sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché, sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi : dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes sur la CSG, la CRDS et les prélèvements sociaux
Les prélèvements sociaux sont-ils passés à 18,6 % pour tout le monde ?
Non. Seuls certains revenus du capital sont concernés : dividendes, intérêts, plus-values mobilières, épargne salariale, LMNP notamment. L’assurance-vie, les revenus fonciers, les plus-values immobilières et l’épargne réglementée (PEL, CEL, PEP) restent à 17,2 %. Les salaires et les pensions de retraite ne sont pas touchés par cette réforme.
L’assurance-vie est-elle concernée par la hausse à 18,6 % ?
Non. Les contrats d’assurance-vie et de capitalisation, fonds euros comme unités de compte, restent soumis à un taux de prélèvements sociaux de 17,2 %. C’est l’une des enveloppes explicitement exclues du champ de la loi de financement de la sécurité sociale pour 2026.
Quelle est la part de CSG déductible en 2026 ?
La fraction déductible de CSG reste fixée à 6,8 points, inchangée malgré la hausse. Elle ne s’applique que si vous optez pour l’imposition au barème progressif plutôt que pour le prélèvement forfaitaire unique. La part non déductible, elle, passe de 2,4 à 3,8 points sur les revenus concernés par la hausse.
Pour aller plus loin : l’optimisation fiscale, page complète · le plan d’épargne retraite · l’assurance-vie