La retraite complémentaire Agirc-Arrco est le régime qui s’ajoute à la retraite de base pour tous les salariés du privé, cadres comme non-cadres, et pour les dirigeants assimilés salariés. Elle fonctionne par points : chaque année, vos cotisations achètent des points, et à la retraite chaque point est converti en euros. Pour un cadre, elle représente souvent une part déterminante de la pension, parce que tout ce qui dépasse le plafond de la Sécurité sociale ne compte que dans ce régime. Voici comment il fonctionne, ce qu’il rapporte vraiment, et les points sur lesquels les dirigeants se trompent le plus.
Pour situer cette pension dans votre projet global, vous pouvez la placer à côté de votre préparation de la retraite et de votre estimation de retraite.
Ce qu’est la retraite complémentaire Agirc-Arrco
Depuis le 1er janvier 2019, l’Agirc (cadres) et l’Arrco (tous les salariés) ont fusionné en un régime unique : l’Agirc-Arrco. Les règles sont désormais les mêmes pour un cadre et pour un non-cadre, avec deux tranches de salaire et un seul compte de points.
Le régime fonctionne par répartition : les cotisations versées aujourd’hui par les actifs financent les pensions versées aujourd’hui. Les points ne sont donc pas placés sur un compte qui produit un rendement : ce sont des droits à pension dont la valeur est fixée chaque année par les partenaires sociaux.
Qui cotise à l’Agirc-Arrco
Tout salarié du secteur privé cotise, quel que soit son niveau de salaire. Les dirigeants dits assimilés salariés sont affiliés eux aussi : président de SAS ou de SASU rémunéré, président et directeur général de SA, gérant minoritaire ou égalitaire de SARL. Les professions libérales et les travailleurs non salariés relèvent d’autres régimes, nous y revenons plus bas.
Comment vous acquérez des points
La formule officielle est simple : rémunération brute × taux de cotisation contractuel ÷ salaire de référence. Le résultat est le nombre de points acquis sur l’année. Deux tranches s’appliquent en 2026 :
- la tranche 1, jusqu’au plafond annuel de la Sécurité sociale (48 060 € en 2026), avec un taux contractuel de 6,20 % ;
- la tranche 2, de 48 060 € à 384 480 € (huit fois le plafond), avec un taux contractuel de 17,00 %.
Le salaire de référence, qui joue le rôle de prix d’achat du point, est de 20,1877 € depuis le 1er janvier 2026. Une rémunération de 30 000 € brut donne ainsi environ 92 points sur l’année. La tranche 2 est près de trois fois plus « rentable » en points que la tranche 1 : à rémunération égale, un cadre au-dessus du plafond acquiert proportionnellement beaucoup plus de points.
Le taux d’appel de 127 % : pourquoi tout ne devient pas des points
C’est le point que la plupart des guides passent sous silence. La cotisation réellement prélevée est supérieure au taux contractuel : on applique un taux d’appel de 127 %. Sur la tranche 1, 6,20 % de taux contractuel devient donc 7,87 % de cotisation réelle, et sur la tranche 2, 17,00 % devient 21,59 %. Environ 60 % de cette cotisation est à la charge de l’employeur, le reste à celle du salarié.
Seule la part correspondant au taux contractuel génère des points. Les 27 % supplémentaires servent à équilibrer le régime et ne créent aucun droit. S’y ajoutent des contributions d’équilibre (la contribution d’équilibre général et la contribution d’équilibre technique), qui ne génèrent pas de points non plus.
Exemple chiffré : un cadre à 60 000 € brut par an
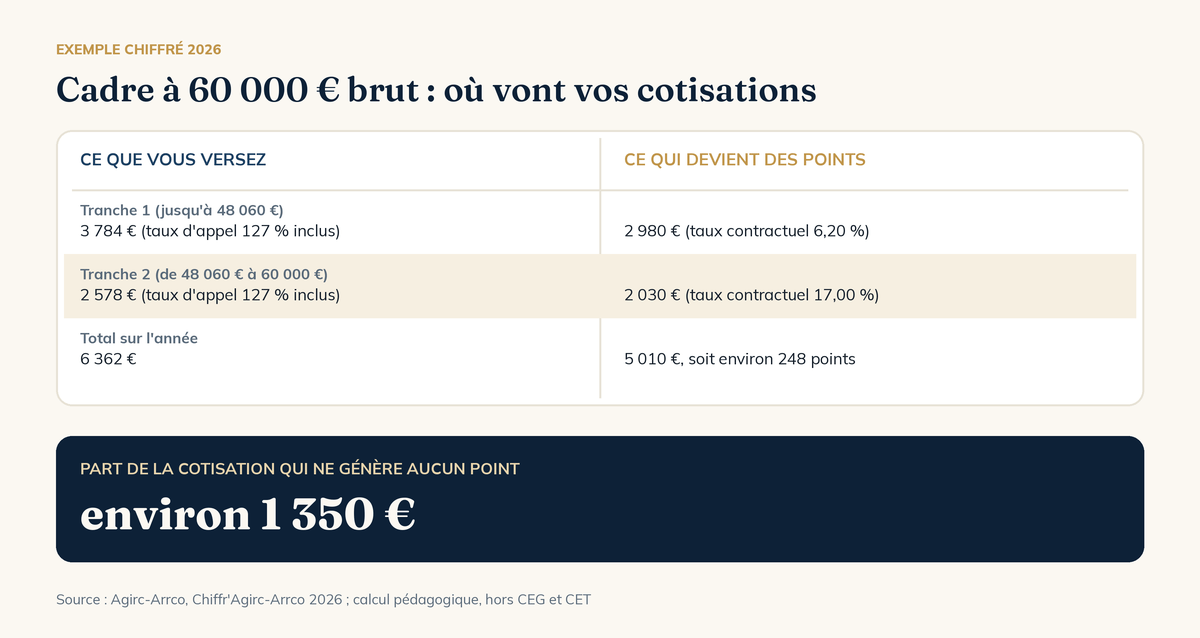
Prenons un cadre rémunéré 60 000 € brut sur l’année, hors contributions d’équilibre. Exemple pédagogique, calculé avec les paramètres 2026 :
- tranche 1 : 48 060 € × 6,20 % ÷ 20,1877 = environ 147,6 points ;
- tranche 2 : 11 940 € × 17,00 % ÷ 20,1877 = environ 100,5 points ;
- total : environ 248 points acquis en un an, soit environ 357 € de pension annuelle brute (248 × 1,4386 €).
Côté cotisation, ce cadre verse environ 6 362 € (taux d’appel inclus), mais seuls environ 5 010 € sont convertis en points. Les 1 350 € restants n’ouvrent aucun droit.
Si ce niveau de rémunération se maintenait pendant 30 ans, avec une valeur du point inchangée (hypothèse simplificatrice), le cadre cumulerait environ 7 440 points, soit environ 10 700 € par an, ou 890 € par mois brut. Aucune projection personnelle ne se déduit de ce calcul : votre carrière réelle, vos changements de statut et la valeur future du point feront varier le résultat.
Ce que vaut un point : prix d’achat, valeur de service, délai de retour
Deux valeurs encadrent le système. La valeur d’achat (le salaire de référence) est de 20,1877 € en 2026. La valeur de service, c’est-à-dire ce que rapporte un point par an à la retraite, est de 1,4386 € depuis le 1er novembre 2025.
En tenant compte du taux d’appel, un point coûte donc environ 25,64 € de cotisation (20,1877 × 1,27) et rapporte 1,4386 € par an, soit un délai de récupération d’environ 17,8 ans, avant revalorisation et avant impôt. C’est un repère de lecture, pas une promesse de rendement : la valeur de service évolue chaque année selon les décisions du régime.
Comment la valeur du point est révisée chaque 1er novembre
La valeur de service est révisée chaque 1er novembre par le conseil d’administration de l’Agirc-Arrco. Pour la période 2024-2026, l’accord national interprofessionnel du 5 octobre 2023 prévoit une évolution calée sur celle des prix hors tabac, diminuée de 0,4 point, avec une marge de plus ou moins 0,4 point selon la situation financière du régime.
L’historique récent montre que la règle n’est pas mécanique : +4,9 % en novembre 2023, +1,6 % en novembre 2024, puis aucune revalorisation en novembre 2025, faute d’accord au conseil d’administration du 17 octobre 2025. Une valeur gelée pendant que les prix montent érode le pouvoir d’achat de la pension : c’est un argument pour ne pas faire reposer l’intégralité de ses revenus futurs sur un seul régime. Avant toute décision, vérifiez la valeur en vigueur sur le site officiel agirc-arrco.fr.
Points sans cotisation, majorations et fin du malus
Certaines périodes donnent des points sans cotisation : le chômage indemnisé, le chômage partiel au-delà de 60 heures dans l’année, et les arrêts pour maladie ou maternité de plus de 60 jours consécutifs. Ces points sont attribués automatiquement, mais vérifiez qu’ils figurent bien sur votre compte.
Une majoration familiale existe pour les assurés ayant eu trois enfants ou plus, ou ayant un enfant à charge au moment de la retraite. Les deux majorations ne se cumulent pas : la plus favorable s’applique, dans la limite d’un plafond annuel de 2 367,48 € en 2026.
Côté coefficient de solidarité, l’ancien malus de 10 % pendant trois ans a pris fin le 1er décembre 2023 pour les nouveaux retraités, et le 1er avril 2024 pour ceux qui y étaient déjà soumis. Le bonus pour report de départ a lui aussi été supprimé pour les assurés nés à partir du 1er septembre 1961, ou dont la pension de base débute à partir du 1er décembre 2023.
Dirigeants : qui cotise, qui ne cotise pas
Selon la foire aux questions officielle de l’Agirc-Arrco consacrée aux mandataires sociaux, sont affiliés les présidents de SAS et de SASU rémunérés, les présidents et directeurs généraux de SA, ainsi que les gérants minoritaires ou égalitaires de SARL. Le gérant majoritaire de SARL, lui, n’est pas affilié : il relève du régime des indépendants et ne cotise pas à l’Agirc-Arrco.
Deux conséquences pratiques pour un dirigeant affilié. D’abord, la cotisation porte sur la rémunération réellement déclarée : pas de rémunération, pas de points. Ensuite, la formule d’acquisition repose sur la rémunération, pas sur les dividendes : un dirigeant qui arbitre entre salaire et dividendes arbitre aussi, sans toujours le voir, sa future pension complémentaire. Cet arbitrage a des effets fiscaux et sociaux dans les deux sens, et mérite d’être regardé dans une approche globale du patrimoine du dirigeant plutôt que sur le seul critère du net immédiat.
La réversion : ce qu’elle couvre vraiment
En cas de décès, le conjoint survivant peut percevoir 60 % des points du défunt, converti à la valeur de service du moment, sans condition de ressources. Plusieurs règles à connaître : le mariage est obligatoire (le PACS et le concubinage n’ouvrent aucun droit), le conjoint doit avoir au moins 55 ans sauf cas particuliers (enfants à charge, handicap), et la pension prend fin en cas de remariage. Si le couple est pacsé ou non marié, la complémentaire de réversion n’existe pas : c’est un trou de protection à combler par un autre moyen.
Fiscalité de la pension, en bref
La pension complémentaire est imposable à l’impôt sur le revenu avec le reste des pensions, et soumise aux prélèvements sociaux dont le taux de CSG dépend du revenu fiscal de référence. Elle est versée mensuellement au-delà de 200 points. En dessous de 200 points, le versement est annuel, et en dessous de 100 points, il prend la forme d’un capital unique.
Avant de partir : vérifier ses points, puis arbitrer
L’ordre compte. Commencez par vérifier votre compte de points, avec le service officiel agirc-arrco.fr ou le compte retraite sur info-retraite.fr : une année manquante, un employeur oublié ou une période de chômage non valorisée se corrigent bien plus facilement avant le départ qu’après. Notre article sur le relevé de carrière détaille la méthode.
Une fois les données justes, posez-vous la vraie question : quelle part de vos revenus futurs doit reposer sur un régime par répartition dont la valeur du point peut être gelée ? La réponse dépend de votre carrière, de votre statut et de votre capacité d’épargne. Un bilan retraite permet de la chiffrer. Si vous êtes en cumul emploi-retraite, un point précis mérite attention : seul le cumul intégral ouvre de nouveaux droits, ce que détaille notre article sur le cumul emploi-retraite et la complémentaire.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Quelle est la valeur du point Agirc-Arrco en 2026 ?
La valeur de service du point est de 1,4386 € depuis le 1er novembre 2025, sans revalorisation à cette date. Elle est révisée chaque 1er novembre par le conseil d’administration du régime. Le salaire de référence, qui correspond au prix d’achat d’un point, est de 20,1877 € au 1er janvier 2026.
Un dirigeant cotise-t-il à l’Agirc-Arrco ?
Cela dépend de son statut. Le président de SAS ou de SASU rémunéré, le président ou directeur général de SA et le gérant minoritaire ou égalitaire de SARL sont affiliés et acquièrent des points sur leur rémunération. Le gérant majoritaire de SARL n’est pas affilié à l’Agirc-Arrco. Sans rémunération, aucun point n’est acquis, et les dividendes n’en génèrent pas.
Le malus Agirc-Arrco existe-t-il encore ?
Non. L’ancien coefficient de solidarité de 10 % pendant trois ans a pris fin le 1er décembre 2023 pour les nouveaux retraités, et le 1er avril 2024 pour ceux qui y étaient encore soumis. Le bonus pour report de départ a aussi été supprimé pour les assurés nés à partir du 1er septembre 1961, ou dont la pension de base commence à partir du 1er décembre 2023.


