Depuis le 1er janvier 2023, les cotisations que vous versez à l’Agirc-Arrco pendant un cumul emploi-retraite peuvent, sous certaines conditions, vous ouvrir de nouveaux droits à la retraite complémentaire. Avant cette date, elles partaient intégralement « à fonds perdus » : vous cotisiez, mais aucune pension supplémentaire n’en résultait jamais. La réforme change la donne, mais partiellement seulement. Elle ne concerne qu’un seul type de cumul, qu’une partie de votre rémunération, et elle s’accompagne de règles de versement précises que la plupart des guides généralistes ne détaillent pas.
Si vous n’avez pas encore vérifié les conditions et les plafonds de ressources applicables à votre situation, notre guide complet du cumul emploi-retraite en 2026 les détaille statut par statut. Cet article se concentre uniquement sur ce qui se passe côté retraite complémentaire, un sujet technique que la préparation de votre retraite ne peut pas ignorer si vous envisagez de continuer à travailler après l’avoir liquidée.
Cumul emploi-retraite et retraite complémentaire : seul le cumul intégral fait cotiser « pour de vrai »
Le cumul emploi-retraite existe sous deux formes, et seule l’une d’entre elles ouvre droit à de nouveaux points de retraite complémentaire.
Le cumul intégral (ou libéralisé) suppose d’avoir liquidé l’ensemble de vos pensions personnelles, de base et complémentaires, et de remplir les conditions de l’âge légal avec le taux plein, ou de l’âge d’annulation de la décote. Dans ce cas, vous pouvez reprendre une activité et cumuler l’intégralité de vos revenus avec vos pensions, sans aucun plafond de ressources.
Le cumul plafonné (ou partiel) s’applique dès que l’une de ces conditions manque. Vos revenus d’activité cumulés à vos pensions ne doivent alors pas dépasser un plafond, généralement 1,6 fois le Smic ou votre dernier salaire d’activité selon la solution la plus favorable. Au-delà, vos pensions de base sont réduites à due proportion.
Cette distinction est déterminante pour la suite : seul le cumul intégral génère de nouveaux droits à la retraite complémentaire. En cumul plafonné, vos cotisations Agirc-Arrco restent dues, mais elles ne créent toujours aucun droit nouveau, exactement comme avant la réforme de 2023.
La circulaire Agirc-Arrco du 5 février 2024 a tranché
La réforme trouve son origine dans l’avenant n° 16 à l’accord national interprofessionnel de 2017, mis en musique par une circulaire Agirc-Arrco du 5 février 2024. Elle confirme que les cotisations versées en cumul emploi-retraite intégral, pour les périodes postérieures au 31 décembre 2022, ouvrent droit à une seconde carrière de points, liquidable depuis le 1er janvier 2024.
Deux conditions cumulatives commandent cette acquisition : avoir liquidé l’ensemble de vos pensions personnelles, et remplir les conditions d’âge et de durée d’assurance du taux plein au régime de base. Les périodes non cotisées pendant cette reprise d’activité, comme un arrêt maladie ou de l’activité partielle, ne génèrent, sans surprise, aucun point.
Tranche 1, tranche 2 : la limite que la plupart des articles passent sous silence
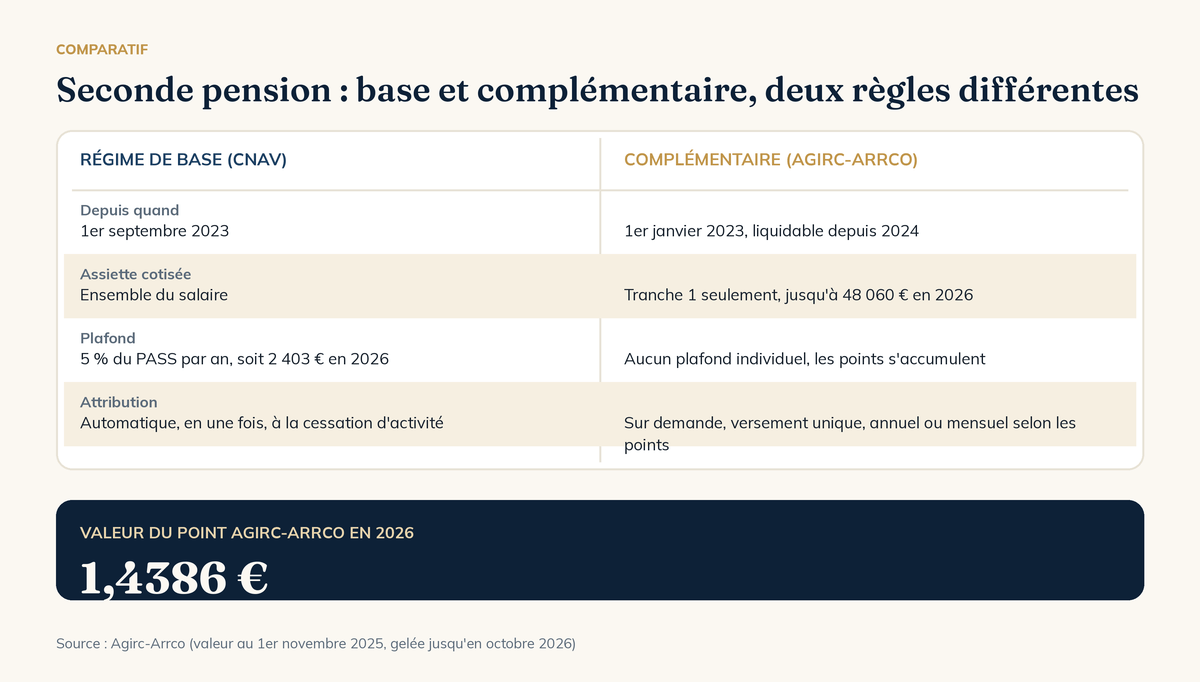
Le détail qui change concrètement le calcul pour un cadre : seule la part de votre rémunération située sous le plafond annuel de la Sécurité sociale, soit 48 060 € en 2026, génère de nouveaux points Agirc-Arrco. C’est ce qu’on appelle la tranche 1.
Au-delà de ce seuil, en tranche 2, vos cotisations restent dues au même taux, mais elles ne produisent aucun droit nouveau. Pour un cadre supérieur qui poursuit une activité bien rémunérée après sa retraite, une part significative, parfois la majorité, de ses cotisations complémentaires continue donc de partir « à fonds perdus », exactement comme avant 2023.
C’est un point que peu de guides détaillent, alors qu’il change directement l’intérêt réel de la mesure selon votre niveau de rémunération. Un bilan patrimonial permet de chiffrer, dans votre cas précis, la part de vos cotisations qui sera réellement productive.
Combien de points, et ce qu’ils valent une fois convertis en rente
Les points s’acquièrent selon le même mécanisme que pendant le reste de votre carrière : vos cotisations sont converties en points via le salaire de référence Agirc-Arrco de l’année, puis valorisées, au moment du versement, par la valeur de service du point. Cette valeur est actuellement gelée à 1,4386 €, un montant maintenu de novembre 2025 à octobre 2026.
Le nombre de points accumulés dépend donc de deux paramètres que vous maîtrisez en partie : le niveau de votre rémunération en tranche 1, et la durée pendant laquelle vous poursuivez votre activité en cumul intégral. Plus cette période est longue, plus la seconde pension complémentaire qui en résulte sera significative, sans plafond individuel, contrairement à la seconde pension du régime de base.
Un exemple pour fixer les ordres de grandeur
Le calcul officiel permet de poser un ordre de grandeur simple, à titre d’illustration : les points s’obtiennent en divisant les cotisations générées par le salaire de référence Agirc-Arrco de l’année, fixé à 20,1877 € en 2026. Le taux contractuel de la tranche 1, celui qui produit réellement des points, est de 6,20 % (3,15 % à votre charge, 4,72 % à la charge de l’employeur), à distinguer du taux appelé de 7,87 % effectivement prélevé sur votre bulletin de paie.
Prenons un cadre qui reprend une activité en cumul intégral avec une rémunération annuelle égale au plafond de la Sécurité sociale, soit 48 060 € en 2026, entièrement en tranche 1. Sur une année complète, les cotisations génératrices de points s’élèvent à 48 060 € × 6,20 %, soit environ 2 980 €. Rapportée au salaire de référence, cette somme représente environ 148 points, soit une seconde pension annuelle de l’ordre de 213 € au tarif actuel du point. Sur deux années à ce niveau de rémunération, le compteur franchit les 200 points et bascule dans la tranche du versement mensuel ou trimestriel. Ce n’est qu’un exemple mécanique, à adapter à votre rémunération réelle et à la durée de votre cumul, pas une simulation personnalisée.
Le versement de cette seconde pension complémentaire : trois cas selon vos points
Contrairement à la seconde pension de base, plafonnée et attribuée automatiquement, la seconde pension Agirc-Arrco suit des règles de versement graduées, fixées par la circulaire de février 2024 :
Avec moins de 100 points accumulés depuis 2023, le versement se fait en une seule fois, sous forme de capital. Entre 100 et 200 points, le versement devient annuel. Au-delà de 200 points, vous pouvez opter pour un versement mensuel ou trimestriel, comme une pension classique.
Une pension figée, sans les majorations habituelles
Autre différence avec une pension complémentaire classique : cette seconde pension ne peut ensuite être ni révisée à la hausse, ni recalculée. Elle ne bénéficie d’aucune des majorations familiales ou d’ancienneté qui s’appliquent normalement à une pension Agirc-Arrco liquidée pour la première fois. Et une fois liquidée, elle ferme définitivement la porte à toute nouvelle acquisition : aucune troisième pension n’est ensuite possible, même si vous repreniez une nouvelle activité en cumul intégral par la suite.
C’est un arbitrage à anticiper avec votre stratégie patrimoniale globale : liquider tôt cette seconde pension immobilise définitivement les droits acquis, même si vous comptez continuer à travailler plusieurs années encore.
Le cas des indépendants et des professions libérales
Les travailleurs indépendants ne sont pas oubliés par la réforme, mais avec un an de décalage. L’assemblée générale du régime des indépendants (CPSTI) a décidé de permettre l’acquisition de nouveaux droits à la retraite complémentaire des indépendants (RCI) dans le cadre du cumul emploi-retraite intégral, à compter du 1er janvier 2025.
Pour les professions libérales relevant de la Cipav, le principe est similaire : un plafond de 5 % du plafond annuel de la Sécurité sociale s’applique généralement à la part complémentaire de cette seconde pension, sur le même modèle que la seconde pension de base. Si votre activité a mêlé plusieurs statuts au fil de votre carrière, ces règles méritent d’être vérifiées caisse par caisse avant toute décision, idéalement en amont dans le cadre de votre préparation à la retraite.
L’erreur qui fait perdre ces points : rester en cumul plafonné par prudence
Certains retraités choisissent le cumul plafonné en pensant limiter les démarches ou par méconnaissance des conditions du cumul intégral, alors qu’ils y seraient éligibles. Résultat : leurs cotisations Agirc-Arrco continuent d’être prélevées sur leur salaire, sans jamais générer le moindre point supplémentaire. Sur plusieurs années d’activité, l’écart avec un cumul intégral bien mené peut représenter plusieurs centaines de points, donc une seconde pension complémentaire non négligeable, définitivement perdue.
Avant de reprendre une activité après votre retraite, vérifier lequel des deux régimes s’applique réellement à votre situation, et lequel est le plus avantageux, n’est pas un détail administratif : c’est ce qui décide si vos cotisations complémentaires seront productives ou non pendant toute la durée du cumul.
Comment demander la liquidation de cette seconde pension complémentaire
Contrairement à la seconde pension de base, attribuée automatiquement, la seconde pension Agirc-Arrco n’est jamais versée d’office. Elle suppose une cessation définitive de votre activité et une demande formelle auprès de l’Agirc-Arrco, indépendante de celle déposée pour votre pension de base. Le nombre de points retenu est celui accumulé depuis le 1er janvier 2023 jusqu’à la date de cette cessation définitive.
En pratique, la démarche se fait depuis votre espace personnel sur le site de l’Agirc-Arrco, via un formulaire dédié à cette seconde liquidation. Gardez une trace de vos bulletins de salaire pendant toute la durée du cumul : ils permettront, en cas d’écart entre le relevé de points et vos cotisations réellement versées, de faire valoir vos droits sans attendre un contrôle a posteriori.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Une fois la stratégie validée, je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Questions fréquentes sur le cumul emploi-retraite et la retraite complémentaire
Le cumul emploi-retraite plafonné donne-t-il droit à des points Agirc-Arrco ?
Non. Seul le cumul intégral, aussi appelé cumul libéralisé, génère de nouveaux points de retraite complémentaire depuis le 1er janvier 2023. En cumul plafonné, vos cotisations restent dues mais ne créent aucun droit nouveau, comme avant la réforme.
Les cotisations versées au-delà du plafond de la Sécurité sociale génèrent-elles des points ?
Non. Seule la part de rémunération située sous la tranche 1, c’est-à-dire jusqu’au plafond annuel de la Sécurité sociale (48 060 € en 2026), ouvre droit à de nouveaux points Agirc-Arrco. Les cotisations sur la tranche 2, au-delà de ce plafond, restent non génératrices de droits.
Comment récupérer cette seconde pension complémentaire ?
Elle n’est pas versée automatiquement : il faut cesser définitivement votre activité et en faire la demande auprès de l’Agirc-Arrco. Selon le nombre de points accumulés depuis 2023, le versement est unique (moins de 100 points), annuel (entre 100 et 200 points) ou mensuel et trimestriel (200 points et plus).


