Le relevé de carrière est le document qui récapitule, régime par régime, tout ce que vos caisses de retraite ont enregistré à votre nom : vos trimestres, vos salaires ou revenus reportés, vos points de retraite complémentaire. C’est sur cette base, et sur elle seule, que votre pension sera calculée le jour venu. Si une année manque ou si un salaire est mal reporté, personne ne le corrigera à votre place. Cet article explique comment obtenir votre relevé de carrière, comment le lire ligne par ligne, quelles erreurs chercher en priorité et comment les faire corriger. Pour replacer ce contrôle dans une réflexion plus large, la page préparer sa retraite donne le cadre général, et le bilan retraite en est le prolongement naturel.
Qu’est-ce que le relevé de carrière ?
Le relevé de carrière est la photographie de vos droits à la retraite à une date donnée. Il liste, année par année, les périodes que vos régimes de retraite obligatoires ont enregistrées : activité salariée ou indépendante, chômage indemnisé, arrêts maladie, maternité, service militaire, et les rémunérations correspondantes.
Deux appellations circulent et entretiennent la confusion :
- Le relevé de situation individuelle (RIS) est le document officiel, tous régimes confondus, que vous recevez automatiquement à certains âges.
- Le relevé de carrière est l’expression courante pour désigner ce même récapitulatif, consultable à tout moment dans votre compte retraite en ligne.
Dans les deux cas, le contenu est le même : ce que les caisses savent de vous. Et ce qu’elles savent dépend de ce qui leur a été déclaré, par vos employeurs, par France Travail, par l’Assurance maladie ou par vous-même si vous êtes indépendant.
Comment obtenir son relevé de carrière
Le plus simple est de passer par le compte retraite du portail info-retraite.fr, accessible avec FranceConnect. Il regroupe l’ensemble des régimes obligatoires, de base et complémentaires, et permet de télécharger le relevé à tout moment. Le site lassuranceretraite.fr propose aussi le relevé du seul régime général.
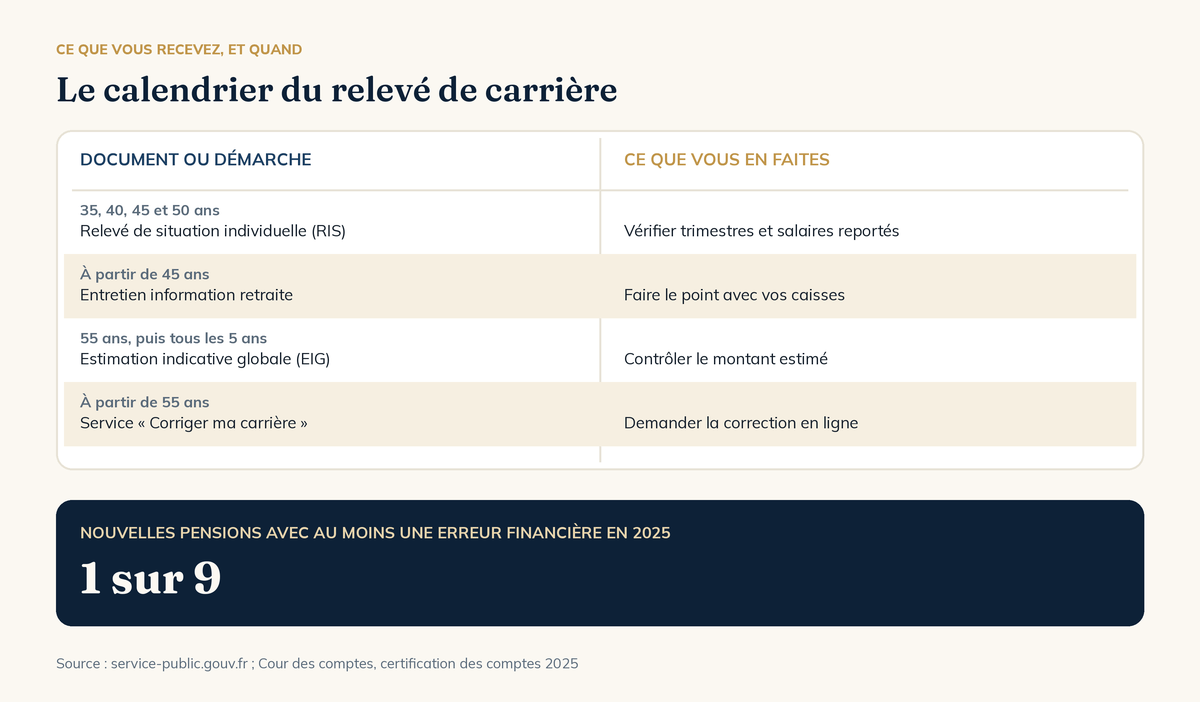
Sans démarche de votre part, selon service-public.gouv.fr et La finance pour tous, vous recevez :
- un relevé de situation individuelle à partir de 35 ans, puis tous les 5 ans (35, 40, 45 et 50 ans) ;
- une estimation indicative globale à partir de 55 ans, puis tous les 5 ans jusqu’au départ, qui ajoute une estimation du montant de la pension ;
- la possibilité de demander un entretien information retraite auprès de vos caisses à partir de 45 ans.
Attendre le courrier de 55 ans pour regarder son relevé est l’erreur la plus répandue. Une anomalie repérée à 40 ans se corrige avec des justificatifs encore à portée de main. La même, découverte à 62 ans, oblige à retrouver des bulletins de paie d’il y a vingt-cinq ans.
Comment lire son relevé de carrière ligne par ligne
Le relevé se présente comme un tableau chronologique. Pour chaque année, vous trouvez :
- le régime concerné (régime général, régime des indépendants, régime agricole, fonction publique, caisse de profession libérale, Agirc-Arrco) ;
- la nature de la période : activité, chômage, maladie, maternité, service national ;
- le nombre de trimestres validés, quatre au maximum par année civile, tous régimes confondus ;
- le revenu reporté pour les années d’activité, qui servira au calcul du salaire annuel moyen ;
- les points acquis dans les régimes complémentaires.
Deux nuances évitent de fausses alertes. D’abord, au régime général, le salaire reporté est plafonné au plafond annuel de la Sécurité sociale : si vous gagniez davantage, voir un montant inférieur à votre salaire réel est normal. Ensuite, l’année en cours et parfois l’année précédente n’apparaissent pas encore : les déclarations remontent avec un décalage. Pour le détail de ce qui permet de valider un trimestre, l’article sur les trimestres de retraite reprend les seuils et la distinction entre trimestres cotisés et assimilés.
Pourquoi vérifier son relevé de carrière change le montant de la retraite
Ce n’est pas un excès de prudence. Selon la Cour des comptes, dans son rapport de certification des comptes du régime général pour l’exercice 2025, environ une nouvelle pension sur neuf comportait au moins une erreur de portée financière en 2025, contre une sur dix l’année précédente. La Cour relève que plus de la moitié des erreurs confirmées proviennent de données de carrière absentes ou inexactes.
Autrement dit, l’erreur ne naît pas au moment du calcul : elle est déjà dans le relevé, souvent depuis des années. Et une fois la pension liquidée, la faire rectifier devient nettement plus laborieux. C’est aussi pour cela que la page estimation de retraite insiste sur la qualité des données d’entrée : une simulation n’est jamais plus juste que le relevé qui la nourrit.
Ce que coûte une erreur sur le relevé : un exemple chiffré
Au régime général, la pension de base se calcule ainsi : salaire annuel moyen × taux × (trimestres obtenus ÷ trimestres requis). Le salaire annuel moyen porte sur les 25 meilleures années, ramenées à 24 ou 23 années pour certains parents, et le taux plein est de 50 %. Selon service-public.gouv.fr, chaque trimestre manquant avant l’âge du taux plein automatique retire 0,625 point au taux, dans la limite de 20 trimestres.
Prenons un exemple pédagogique. Une personne née en 1969 doit réunir 172 trimestres. Son salaire annuel moyen est de 40 000 €. Elle part à l’âge légal en pensant avoir ses 172 trimestres, mais un contrat de neuf mois effectué au début de sa carrière n’a jamais été reporté : il lui manque 3 trimestres.
- Avec 172 trimestres : 40 000 × 50 % × 172/172 = 20 000 € par an.
- Avec 169 trimestres : le taux tombe à 48,125 % et la proratisation joue aussi, soit 40 000 × 48,125 % × 169/172 = environ 18 914 € par an.
L’écart atteint environ 1 086 € par an sur la seule retraite de base, soit plus de 27 000 € sur 25 ans de retraite, avant revalorisations. À cela s’ajoutent les points de retraite complémentaire perdus sur la même période. Trois lignes manquantes sur un relevé suffisent. Ces chiffres sont une illustration de la mécanique, pas une estimation de votre situation.
Les erreurs les plus fréquentes à repérer
Les anomalies se répartissent en quelques familles bien identifiées :
- Une année d’activité absente : employeur disparu, contrat court, job d’été, emploi à temps partiel non déclaré correctement.
- Un salaire mal reporté : montant tronqué, année incomplète, erreur de rattachement entre deux employeurs.
- Des périodes assimilées oubliées : chômage indemnisé, arrêts maladie indemnisés, congé maternité, service militaire, invalidité.
- Les enfants non déclarés : les majorations de trimestres liées aux enfants n’apparaissent pas toujours tant que vous ne les avez pas signalés.
- Les périodes à l’étranger : elles relèvent d’autres régimes et ne figurent pas sur le relevé français, même quand une convention permet de les prendre en compte.
- L’apprentissage et les stages : selon les époques, les règles de validation ont changé et des périodes peuvent avoir été mal enregistrées.
Pour les carrières commencées tôt, une période manquante peut aussi faire perdre l’accès à un départ anticipé. L’article consacré à la retraite pour carrière longue détaille pourquoi le décompte des trimestres cotisés y est décisif.
Comment faire corriger son relevé de carrière
La démarche dépend de votre âge :
- À partir de 55 ans, le service en ligne « Corriger ma carrière » de votre compte retraite sur info-retraite.fr permet de signaler l’anomalie, de joindre les justificatifs et de suivre le traitement, quel que soit le régime concerné.
- Avant 55 ans, le service « Ma carrière » indique les coordonnées du régime à contacter pour chaque période, et c’est à lui que vous adressez la demande.
La finance pour tous rappelle que la correction des anomalies doit être demandée aux caisses concernées le plus tôt possible, quel que soit l’âge, sans attendre la veille du départ. Aucun délai type de traitement n’est publié : il varie selon le régime, l’ancienneté de la période et la qualité des justificatifs.
Les pièces qui font foi sont, par ordre d’efficacité : les bulletins de paie, les certificats de travail, les attestations de France Travail ou de l’Assurance maladie, les contrats de travail, et à défaut tout document daté prouvant l’activité. Conservez les bulletins de paie sans limite de durée : c’est la règle la plus simple et la plus rentable de toute la préparation de la retraite.
Dirigeants et professions libérales : les angles morts du relevé
Pour un salarié en CDI chez le même employeur, le relevé se remplit presque tout seul. Pour un dirigeant ou un professionnel libéral, plusieurs situations méritent un contrôle attentif :
- Les changements de statut : passage de salarié à indépendant, puis à président de société, avec à chaque fois un régime différent. Les périodes de transition sont celles où les trous apparaissent.
- Les années à faible rémunération : une année de lancement avec peu de revenu déclaré peut ne valider qu’un ou deux trimestres. Le relevé le montre sans ambiguïté, encore faut-il le lire.
- La rémunération en dividendes : selon le statut, une rémunération versée essentiellement sous forme de dividendes génère peu ou pas de droits à la retraite. Le relevé est le seul endroit où l’on constate concrètement l’effet de ce choix sur la durée.
- Les caisses de profession libérale : elles fonctionnent par points ou par classes de cotisation, avec leur propre relevé, à vérifier en parallèle de celui du régime général.
Le relevé ne dit pas s’il faut changer quelque chose, il montre où vous en êtes. Pour un dirigeant, c’est souvent le point de départ d’une réflexion plus large sur l’équilibre entre rémunération, épargne et protection, que la page gestion de patrimoine du dirigeant aborde dans son ensemble.
Que faire une fois le relevé vérifié
Un relevé juste est un relevé exploitable. C’est à partir de lui que l’on peut répondre aux vraies questions :
- Combien de trimestres manque-t-il pour partir au taux plein, et à quel âge chaque scénario est-il possible ?
- Un rachat de trimestres a-t-il un sens dans votre situation, compte tenu de son coût et du délai pour le rentabiliser ? La page sur le rachat de trimestres détaille le barème et les options.
- Quel écart sépare la pension estimée de vos besoins, et comment le combler avec une épargne complémentaire ?
Racheter des trimestres ou épargner davantage sans avoir d’abord vérifié son relevé revient à corriger un calcul dont on ignore les données. L’ordre compte : d’abord les données justes, ensuite les décisions.
Relevé de carrière : la méthode en cinq étapes
- Téléchargez votre relevé sur info-retraite.fr, sans attendre le courrier.
- Reprenez votre parcours année par année, avec vos propres archives : employeurs, périodes de chômage, naissances, séjours à l’étranger.
- Marquez chaque écart : année absente, trimestres insuffisants, salaire anormalement bas, période assimilée oubliée.
- Rassemblez les justificatifs pour chaque écart avant de contacter la caisse.
- Demandez la correction au régime concerné, ou via « Corriger ma carrière » à partir de 55 ans, puis vérifiez sur le relevé suivant que la modification a bien été prise en compte.
Refaire l’exercice tous les cinq ans, au rythme des relevés officiels, suffit à éviter l’essentiel des mauvaises surprises.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Comment obtenir son relevé de carrière ?
Le relevé de carrière se télécharge à tout moment dans le compte retraite du site info-retraite.fr, accessible avec FranceConnect, pour l’ensemble des régimes obligatoires. Vous recevez aussi automatiquement un relevé de situation individuelle à 35, 40, 45 et 50 ans, puis une estimation indicative globale à partir de 55 ans.
Comment corriger une erreur sur son relevé de carrière ?
À partir de 55 ans, le service en ligne Corriger ma carrière sur info-retraite.fr permet de signaler l’erreur et de joindre les justificatifs. Avant 55 ans, il faut contacter directement le régime concerné, dont les coordonnées figurent dans le service Ma carrière. Bulletins de paie, certificats de travail et attestations sont les meilleures preuves.
Pourquoi mon salaire sur le relevé de carrière est-il inférieur à mon salaire réel ?
Au régime général, le salaire reporté est plafonné au plafond annuel de la Sécurité sociale. Si votre rémunération dépassait ce plafond, un montant inférieur à votre salaire réel est donc normal. La part au-delà du plafond génère en revanche des points dans le régime complémentaire.


