La loi de finances 2027 n’est pas encore votée : le projet de loi de finances (PLF) a été déposé à l’Assemblée nationale le 1er octobre 2026 et sera débattu jusqu’en décembre. Pour un cadre qui épargne et investit, quatre mesures pèsent vraiment : un barème de l’impôt sur le revenu relevé de 2,1 %, une fenêtre de six mois pour donner de l’argent avec 6 % de droits, le plafonnement de l’amortissement en location meublée et la fin de l’exonération large des indemnités de rupture. Le PER, le PEA, la flat tax et les droits de succession, eux, ne bougent pas.
Ce guide passe en revue le texte déposé, mesure par mesure, avec des exemples chiffrés, les dates d’effet (dont plusieurs rétroactives) et les décisions à examiner avant le 31 décembre, qu’il s’agisse d’une donation de son vivant, d’un investissement en location meublée (LMNP) ou de votre stratégie d’optimisation fiscale. Une mesure isolée ne dit pas grand-chose : son effet réel se mesure sur l’ensemble de votre situation, ce que permet un bilan patrimonial.
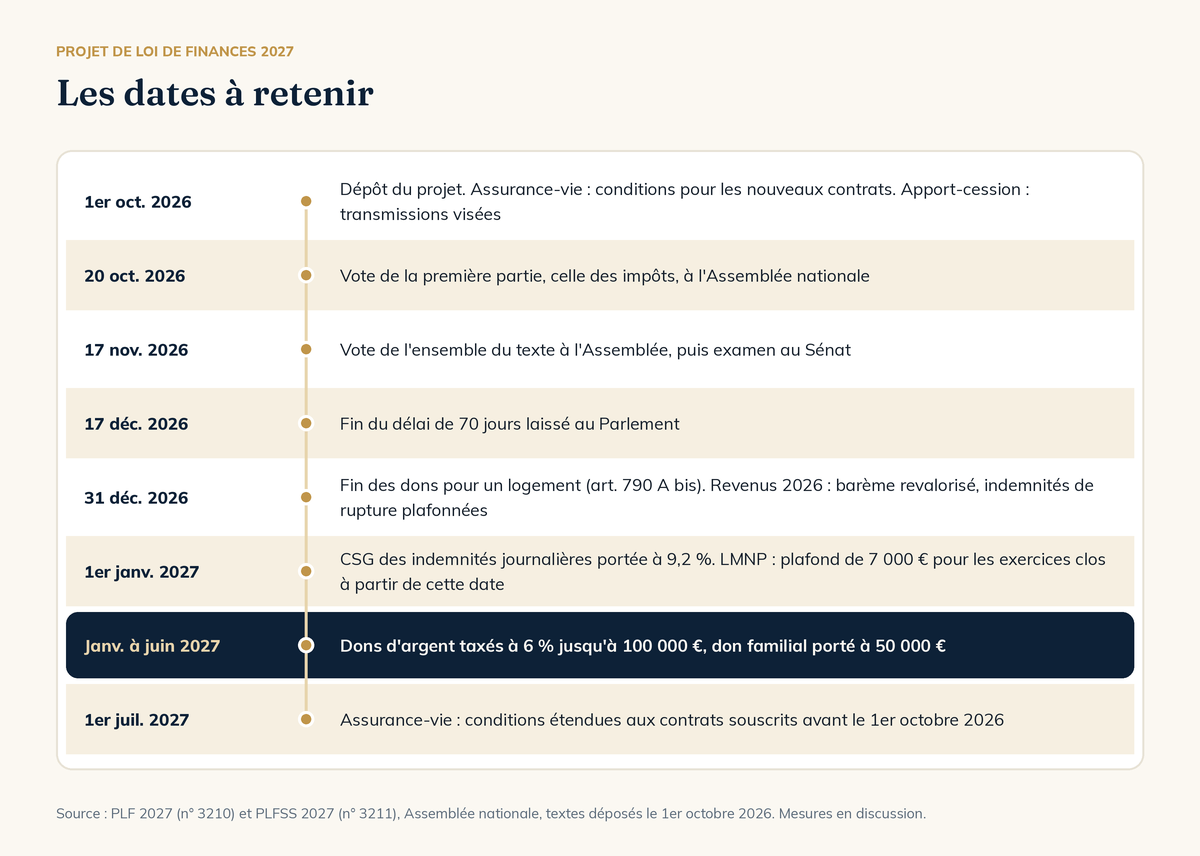
Où en est le texte au 14 octobre 2026 ? Le projet n° 3210 est examiné en séance publique à l’Assemblée nationale. Le vote de la première partie, celle qui porte les impôts, est prévu le 20 octobre, le vote de l’ensemble le 17 novembre. Les mesures décrites ici sont celles du texte déposé par le Gouvernement : elles peuvent encore être modifiées, supprimées ou complétées. Cet article sera mis à jour aux étapes clés.
Loi de finances 2027 : où en est le projet ?
Le projet de loi de finances pour 2027 (n° 3210, 89 articles) a été présenté en Conseil des ministres et déposé à l’Assemblée nationale le 1er octobre 2026, en même temps que le projet de loi de financement de la sécurité sociale (PLFSS, n° 3211). Le Gouvernement vise un déficit public de 5,0 % du PIB en 2027, après 5,4 % en 2026.
La Constitution laisse 70 jours au Parlement pour se prononcer, soit jusqu’au 17 décembre 2026. Le calendrier de l’Assemblée nationale prévoit :
- du 13 au 19 octobre, l’examen en séance de la première partie, avec un vote solennel le 20 octobre ;
- à partir du 27 octobre, l’examen de la seconde partie, consacrée aux dépenses ;
- le 17 novembre, le vote solennel sur l’ensemble du texte, avant sa transmission au Sénat.
En commission des finances, les députés ont adopté début octobre plus de 200 amendements à la première partie, par exemple la suppression du plafonnement de l’abattement des retraités ou l’allongement de la fenêtre des dons jusqu’à la fin de 2027. Ces votes n’ont aucun effet par eux-mêmes : en séance, c’est le texte du Gouvernement qui est discuté. Seul compte le texte final, une fois publié au Journal officiel.
Trois scénarios d’ici la fin de l’année
- Adoption avant le 31 décembre. Les mesures entrent en vigueur au 1er janvier 2027, ou au 31 décembre 2026 pour l’impôt sur le revenu, ce qui leur permet de viser les revenus de toute l’année 2026.
- Loi spéciale, puis loi de finances en début d’année. C’est ce qui s’est produit les deux dernières années : la loi de finances 2025 a été promulguée le 14 février 2025, celle de 2026 le 19 février 2026. Les mesures datées du 1er janvier 2027, comme la fenêtre des dons, pourraient alors devoir être réajustées.
- Ordonnances. Si le Parlement ne s’est pas prononcé dans les 70 jours, le Gouvernement peut mettre le projet en vigueur par ordonnance (article 47 de la Constitution).
Sans aucune loi de finances votée, le barème de l’impôt ne pourrait pas être revalorisé : selon le Gouvernement, environ 500 000 foyers deviendraient alors imposables.
Impôt sur le revenu : un barème relevé de 2,1 %
L’article 2 du projet relève de 2,1 % les tranches du barème, soit l’inflation hors tabac prévue pour 2026. Il s’applique aux revenus perçus en 2026, que vous déclarerez au printemps 2027.
| Taux | Barème actuel (revenus 2025) | Barème proposé (revenus 2026) |
|---|---|---|
| 0 % | jusqu’à 11 600 € | jusqu’à 11 844 € |
| 11 % | de 11 601 à 29 579 € | de 11 845 à 30 200 € |
| 30 % | de 29 580 à 84 577 € | de 30 201 à 86 353 € |
| 41 % | de 84 578 à 181 917 € | de 86 354 à 185 737 € |
| 45 % | au-delà de 181 917 € | au-delà de 185 737 € |
Montants par part de quotient familial. Sources : loi de finances pour 2026 ; projet de loi de finances pour 2027, article 2.
Les seuils associés suivent le même mouvement : la décote passe à 915 € pour une personne seule et 1 513 € pour un couple, le plafond de l’avantage par demi-part de quotient familial à 1 845 €. Les taux par défaut du prélèvement à la source sont ajustés pour les revenus perçus à partir du 1er janvier 2027.
Ce que la revalorisation vaut pour vous
La revalorisation ne baisse pas votre impôt : elle évite qu’il augmente avec l’inflation. Pour un célibataire déclarant 70 000 € de revenu net imposable, l’impôt calculé au barème proposé s’élève à 13 959 €, contre 14 104 € avec un barème non revalorisé, soit 145 € d’écart. Pour un couple sans enfant à 140 000 €, l’écart atteint 290 €.
Si vos revenus ont progressé de plus de 2,1 % en 2026, une partie de la hausse peut basculer dans la tranche supérieure. Le seuil de la tranche à 41 % passe à 86 353 € par part : c’est le repère à garder en tête avant un versement sur un PER ou pour mesurer le coût réel d’une prime. Le calcul est détaillé dans le guide du taux marginal d’imposition.
Dons d’argent : une fenêtre à 6 % du 1er janvier au 30 juin 2027
C’est la mesure la plus commentée du projet. L’article 4 crée un régime temporaire pour les dons de sommes d’argent en pleine propriété consentis entre le 1er janvier et le 30 juin 2027 :
- Bénéficiaires : un enfant, un petit-enfant ou un arrière-petit-enfant, ou à défaut de descendance un neveu ou une nièce (par représentation, un petit-neveu ou une petite-nièce).
- Âge : le bénéficiaire doit avoir 18 ans révolus, ou être émancipé, et moins de 50 ans au jour du don.
- Taxation : 6 % de droits, dans la limite de 100 000 € par donateur et par bénéficiaire. Le taux descend à 5 % si le bénéficiaire reverse au moins 1,1 % des sommes reçues à un organisme d’aide aux personnes en difficulté, ce versement n’ouvrant pas droit à réduction d’impôt.
- Formalités : déclaration dans le mois qui suit le don. Ces dons ne seraient pas pris en compte dans le rappel des donations des quinze dernières années.
- Don familial de sommes d’argent : sur la même période, sa limite d’exonération passe de 31 865 € à 50 000 €.
Pour mesurer l’écart, prenez un parent qui a déjà utilisé, depuis moins de quinze ans, son abattement de 100 000 € et son don familial au profit de sa fille. Un nouveau don de 100 000 € supporte aujourd’hui 18 194 € de droits au barème en ligne directe. Dans la fenêtre de 2027, il en coûterait 6 000 €, ou 5 000 € avec le reversement de 1,1 %.
Le texte ne précise pas comment ce taux s’articule avec l’abattement de 100 000 € par parent et par enfant lorsque celui-ci n’a pas encore servi. Ce point devra être tranché par les débats ou par les commentaires de l’administration : mieux vaut attendre le texte définitif avant de calibrer une donation sur ce régime.
Le cadre de moins de 50 ans, côté bénéficiaire
Les analyses du projet raisonnent presque toujours côté donateur. Pour un cadre de 35 à 49 ans, la fenêtre se lit aussi dans l’autre sens : chacun de ses parents et grands-parents pourrait lui transmettre jusqu’à 100 000 € à 6 %, au moment où il constitue un apport immobilier ou une épargne de long terme. Passé 50 ans au jour du don, il n’y a plus accès comme bénéficiaire, mais il peut lui-même donner à ses enfants majeurs.
Dernières semaines pour le don destiné au logement
Le dispositif de l’article 790 A bis, qui exonère les dons d’argent affectés à l’achat d’un logement neuf ou à des travaux de rénovation énergétique (100 000 € par donateur, 300 000 € par bénéficiaire), couvre les dons effectués jusqu’au 31 décembre 2026. Le projet ne le prolonge pas. Un amendement adopté en commission propose de le maintenir jusqu’au 30 juin 2027 pour l’achat d’une première résidence principale : il n’a, à ce stade, aucune existence légale.
LMNP : l’amortissement plafonné à 7 000 € par an
L’article 7 limite l’amortissement des logements loués meublés par les loueurs non professionnels : il ne pourrait plus dépasser 2,5 % par an, ni 7 000 € par an et par foyer fiscal. Pour un meublé de tourisme, la limite tombe à 1,5 % et 5 000 €. Les résidences pour étudiants ou pour seniors, les Ehpad et certaines résidences de services ne sont pas visées.
Le plafond de 7 000 € correspond à 280 000 € de base amortissable au taux de 2,5 %. Il touche donc surtout les foyers qui détiennent plusieurs biens ou un bien de valeur. Exemple : un foyer qui déduit aujourd’hui 10 000 € d’amortissement par an sur deux studios n’en déduirait plus que 7 000 €. Si ses loyers suffisent à absorber la charge, les 3 000 € réintégrés lui coûteraient environ 1 458 € par an à un taux marginal de 30 %, prélèvements sociaux de 18,6 % compris.
La transition compte autant que le plafond. Les amortissements non déduits au titre des exercices clos avant le 1er janvier 2027 resteraient déductibles jusqu’au 31 décembre 2036, dans la limite de la moitié du résultat imposable. L’excédent apparu ensuite ne serait plus reportable. Et depuis le 15 février 2025, les amortissements déduits sont réintégrés dans la plus-value imposable à la revente. Le régime réel perd une partie de son avantage : le calcul est à refaire bien par bien, en partant des bases rappelées dans le guide LMNP.
Assurance-vie : un régime préservé, réservé aux contrats classiques
L’article 6, intitulé « Protection du modèle de l’assurance-vie », ne touche ni aux taux ni aux abattements. Il réserve le régime fiscal de l’assurance-vie, au rachat comme au décès, aux contrats qui remplissent trois conditions :
- les primes sont versées en argent, et non par remise de titres ;
- les supports offrent des caractéristiques équivalentes à celles exigées des contrats régis par le code des assurances ;
- le contrat ne loge pas, dans un fonds dédié, de titres émis par le souscripteur, sa famille ou les sociétés qu’il contrôle.
Un contrat qui ne remplit pas ces conditions perdrait les avantages de l’assurance-vie : ses gains seraient imposés comme ceux d’un placement ordinaire et les capitaux transmis supporteraient les droits de succession selon le lien de parenté. Les conditions s’appliqueraient aux contrats souscrits depuis le 1er octobre 2026 et, pour les contrats plus anciens, à partir du 1er juillet 2027.
Pour un contrat alimenté par des versements en argent, investi en fonds en euros et en unités de compte courantes, rien ne change : l’abattement de 152 500 € par bénéficiaire sur les capitaux issus des primes versées avant 70 ans, l’abattement de 4 600 € ou 9 200 € sur les gains rachetés après huit ans et les prélèvements sociaux de 17,2 % restent en place. Les règles de fond sont détaillées sur la page consacrée à l’assurance-vie.
Indemnités de rupture : l’exonération limitée à un plafond de la Sécurité sociale
C’est la mesure la plus lourde pour les cadres en fin de contrat, et la moins commentée. Aujourd’hui, une indemnité de licenciement ou de rupture conventionnelle échappe à l’impôt au moins à hauteur de l’indemnité légale ou conventionnelle, et jusqu’au double de la rémunération annuelle brute ou à la moitié de l’indemnité, dans la limite de six plafonds annuels de la Sécurité sociale (environ 288 000 €).
Le projet remplace ce mécanisme par un plafond unique : les indemnités de rupture ne seraient plus exonérées que dans la limite d’un plafond annuel de la Sécurité sociale (PASS), soit 48 060 € en 2026, y compris les indemnités légales, conventionnelles ou versées dans le cadre d’un plan social. Le Gouvernement indique viser les 5 % de bénéficiaires les mieux indemnisés, environ 40 000 personnes.
Exemple : un cadre célibataire payé 96 000 € bruts par an, qui déclare 67 000 € de revenu net imposable, signe une rupture conventionnelle assortie d’une indemnité de 90 000 €. Aujourd’hui, elle est entièrement exonérée, car inférieure au double de sa rémunération annuelle. Avec le projet, 41 940 € deviendraient imposables, soit environ 13 350 € d’impôt en plus, avant un éventuel recours au système du quotient prévu pour les revenus exceptionnels.
Le calendrier est le point sensible. Faute de date propre, la mesure suivrait la règle générale du projet et viserait l’impôt sur les revenus de 2026, donc les indemnités perçues dès cette année. Un amendement adopté en commission propose de préserver les ruptures notifiées ou conclues avant le 1er janvier 2027, sans valeur à ce stade. Côté cotisations, le PLFSS limiterait l’exonération au même plafond pour les ruptures prenant effet à partir du 1er janvier 2027. Si vous négociez un départ, le montant, la date de signature et la date de versement méritent d’être examinés avec votre avocat.
Indemnités journalières, retraités, étudiants : les autres mesures du foyer
- Indemnités journalières. Celles versées au titre d’une affection de longue durée deviendraient imposables pour moitié, alors qu’elles sont aujourd’hui exonérées, et l’exonération partielle des indemnités d’accident du travail disparaîtrait. Leur CSG passerait de 6,2 % à 9,2 % à partir du 1er janvier 2027.
- Retraités. L’abattement de 10 % sur les pensions serait limité à 3 000 € par foyer, contre 4 439 € aujourd’hui. Le Gouvernement chiffre à 4,6 millions le nombre de foyers concernés, sans effet notable sous environ 30 000 € de pensions par an. La commission des finances a supprimé cette mesure, que la séance peut rétablir.
- Parents d’étudiants. À partir du 1er septembre 2027, un étudiant rattaché au foyer fiscal de ses parents, ou pour lequel une pension est déduite, perdrait ses aides au logement si le revenu fiscal de référence du foyer par part dépasse la limite de la deuxième tranche du barème, soit 30 200 €. Rattacher, déduire une pension ou laisser l’étudiant percevoir son aide devient un arbitrage à chiffrer.
- Trajets domicile-travail. Pour 2026, la prise en charge des frais de carburant par l’employeur serait exonérée d’impôt jusqu’à 1 000 € (600 € pour la recharge d’un véhicule électrique ou hybride rechargeable) et ouverte à tous les salariés qui utilisent leur véhicule personnel.
- Comptes et contrats oubliés. Les sommes non réclamées transférées à la Caisse des dépôts (comptes inactifs, contrats d’assurance-vie en déshérence) supporteraient un prélèvement exceptionnel de 17 % sur leur solde au 31 décembre 2026, restitué si le titulaire ou ses héritiers les réclament. Une recherche sur le service public Ciclade prend quelques minutes.
Dirigeants : apport-cession, Dutreil et reprise par les salariés
Trois mesures concernent le patrimoine professionnel. L’apport-cession perdrait son principal atout en transmission : l’impôt sur la plus-value placée en report deviendrait exigible en cas de donation ou de succession des titres, pour les transmissions réalisées depuis le 1er octobre 2026, avec un paiement possible sur cinq ans. Le Gouvernement s’engage à préserver le pacte Dutreil, déjà resserré par la loi de finances 2026. Enfin, l’abattement de 500 000 € sur la plus-value d’un dirigeant qui part à la retraite serait porté à 1 million d’euros en cas de cession à ses salariés, entre 2027 et 2029.
Ce que le projet de loi de finances 2027 ne change pas
| Sujet | Ce que prévoit le projet |
|---|---|
| Plan d’épargne retraite (PER) | Aucune modification. Pour les versements de 2026, la déduction reste limitée à 10 % des revenus professionnels de 2025, dans la limite de 37 680 €. |
| PEA | Aucune modification. |
| Flat tax sur dividendes et intérêts | Inchangée : 31,4 %, soit 12,8 % d’impôt et 18,6 % de prélèvements sociaux. |
| Prélèvements sociaux | Taux inchangés : 18,6 % en règle générale, 17,2 % sur l’assurance-vie, les revenus fonciers et les plus-values immobilières. |
| Assurance-vie classique | Abattements et taux maintenus, au rachat comme au décès. |
| Droits de donation et de succession | Barème et abattements de droit commun inchangés. |
| IFI | Aucune modification. |
| Hauts revenus | Contribution différentielle maintenue : imposition minimale de 20 % au-delà de 250 000 € de revenu de référence (500 000 € pour un couple). |
| Location nue et plus-values immobilières | Aucune modification. |
Ne rien changer est aussi une information : les stratégies construites sur ces enveloppes gardent leur logique, et aucune n’impose d’agir dans l’urgence.
Que faire avant le 31 décembre 2026 ?
Le texte n’étant pas définitif, l’enjeu n’est pas de tout décider maintenant, mais de repérer ce qui ne peut pas attendre. Les points à vérifier, du plus urgent au moins urgent :
- Un départ de l’entreprise en cours de négociation. Si le projet est adopté en l’état, une indemnité perçue en 2026 ne serait plus exonérée qu’à hauteur de 48 060 €.
- Un don prévu pour un logement neuf ou une rénovation énergétique. Le dispositif de l’article 790 A bis s’arrête au 31 décembre 2026.
- Une donation familiale. Comparer une donation en 2026 aux règles actuelles, une donation dans la fenêtre de 2027 et la combinaison des deux, en tenant compte de l’âge des bénéficiaires et des donations déjà consenties.
- Un versement sur un PER. La déduction n’est pas modifiée, et son intérêt dépend de votre tranche marginale, calculée avec le barème revalorisé. Le fonctionnement du plan d’épargne retraite reste celui que vous connaissez.
- Un ou plusieurs biens en LMNP. Faire établir par votre expert-comptable le stock d’amortissements non déduits au 31 décembre 2026, qui fixera ce que vous pourrez encore déduire jusqu’en 2036, et mesurer l’effet du plafond de 7 000 € sur votre résultat.
- Votre assurance-vie. Rien à précipiter : les nouvelles conditions visent déjà les contrats ouverts depuis le 1er octobre 2026, et un contrat classique alimenté en argent n’est pas concerné.
Chacune de ces décisions dépend de votre situation d’ensemble : revenus, patrimoine, projets familiaux. Faire le point sur votre patrimoine et vos projets permet de chiffrer ces options avant que le texte ne soit figé.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Quand la loi de finances 2027 sera-t-elle adoptée ?
Le projet a été déposé le 1er octobre 2026. Le Parlement dispose de 70 jours pour se prononcer, soit jusqu’au 17 décembre 2026 ; à défaut, le Gouvernement peut mettre le texte en vigueur par ordonnance. Les deux dernières lois de finances ont été promulguées en février, après le vote d’une loi spéciale en fin d’année.
Le barème de l’impôt sur le revenu est-il revalorisé en 2027 ?
Le projet relève de 2,1 % les tranches applicables aux revenus de 2026 : 0 % jusqu’à 11 844 €, 11 % jusqu’à 30 200 €, 30 % jusqu’à 86 353 €, 41 % jusqu’à 185 737 € et 45 % au-delà, par part de quotient familial.
Qui peut profiter des dons d’argent taxés à 6 % en 2027 ?
Un enfant, un petit-enfant ou un arrière-petit-enfant (à défaut, un neveu ou une nièce) âgé de 18 à 49 ans, pour un don de somme d’argent consenti entre le 1er janvier et le 30 juin 2027, dans la limite de 100 000 € par donateur et par bénéficiaire. La mesure doit encore être votée.


