Votre taux marginal d’imposition, ou TMI, est le taux qui s’applique à votre dernier euro de revenu — et non à l’ensemble de ce que vous gagnez. C’est le chiffre le plus utile de toute votre feuille d’impôt, parce qu’il détermine ce que vous coûtera un revenu supplémentaire et ce que vous rapportera un euro déduit. En 2026, il vaut 0 %, 11 %, 30 %, 41 % ou 45 % selon la tranche atteinte.
C’est aussi le chiffre le plus mal compris. Beaucoup de contribuables croient qu’en passant dans la tranche à 30 %, tous leurs revenus sont imposés à 30 %. C’est faux, et cette confusion conduit à des décisions coûteuses — refuser une augmentation, renoncer à un revenu locatif, ou au contraire souscrire un produit de déduction qui ne rapporte rien.
Taux marginal et taux moyen : deux chiffres différents
L’impôt français est progressif par tranches. Chaque fraction de votre revenu est imposée au taux de la tranche dans laquelle elle tombe, et seulement celle-là. Le taux marginal est donc le taux de la dernière tranche atteinte ; le taux moyen est l’impôt total divisé par le revenu imposable.
L’écart entre les deux est considérable. Un célibataire dont le revenu imposable atteint 45 000 € a un taux marginal de 30 %, mais un taux moyen nettement inférieur, parce que la première fraction de son revenu n’est pas imposée du tout et que la deuxième ne l’est qu’à 11 %. Le taux moyen mesure ce que vous payez ; le taux marginal mesure ce que coûte l’euro suivant. Seul le second sert à décider.
Le barème 2026 sur les revenus 2025
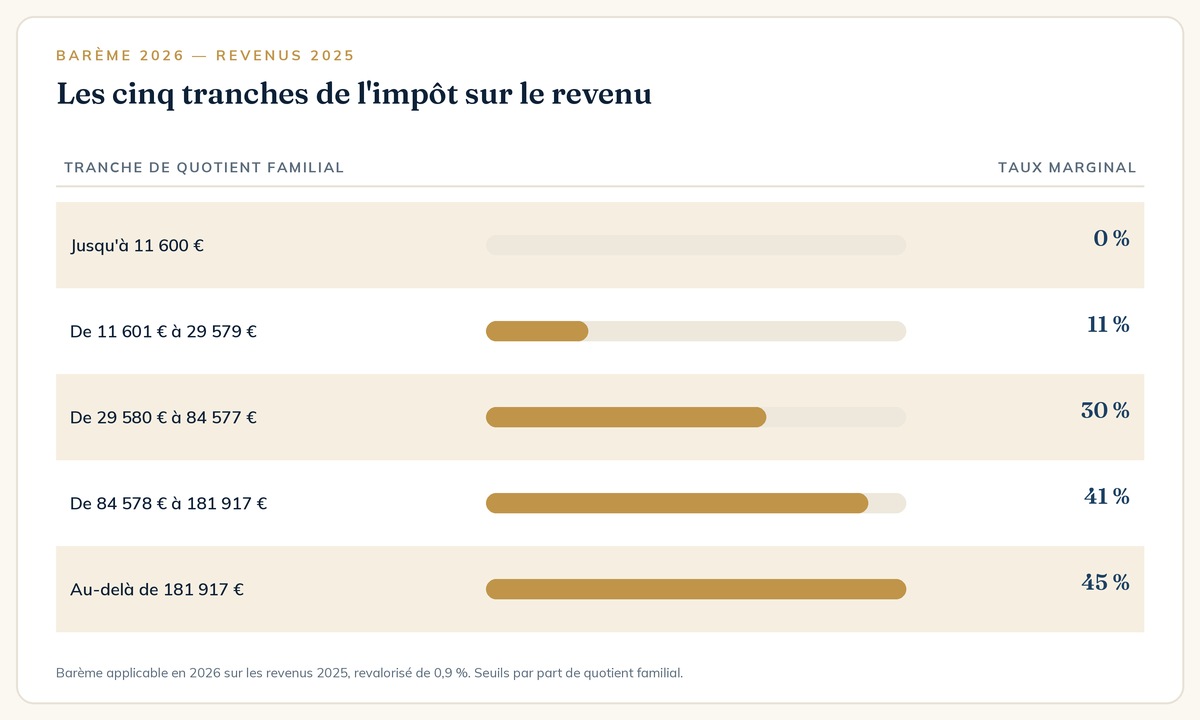
Le barème applicable en 2026 aux revenus de 2025 a été revalorisé de 0,9 %. Les seuils, exprimés par part de quotient familial, s’établissent ainsi : aucune imposition jusqu’à 11 600 €, 11 % de 11 601 € à 29 579 €, 30 % de 29 580 € à 84 577 €, 41 % de 84 578 € à 181 917 €, et 45 % au-delà.
Ces seuils s’appliquent au quotient familial, c’est-à-dire au revenu imposable divisé par le nombre de parts du foyer. C’est ce mécanisme qui explique qu’un couple avec deux enfants et un revenu donné soit nettement moins imposé qu’un célibataire au même revenu : le revenu est divisé avant d’être confronté au barème.
Comment calculer votre taux marginal en trois minutes
Prenez votre revenu net imposable — il figure sur votre avis d’imposition, ligne « revenu fiscal de référence » ou « revenu net imposable ». Divisez-le par votre nombre de parts. Regardez dans quelle tranche tombe le résultat : c’est votre taux marginal.
Un exemple concret. Un couple marié avec un enfant dispose de 2,5 parts et déclare 95 000 € de revenu net imposable. Le quotient familial ressort à 38 000 €, ce qui le place dans la tranche à 30 %. Le taux marginal du foyer est donc de 30 %, alors même que le revenu total dépasse le seuil de la tranche à 41 % pris isolément.
Une nuance importante : votre situation peut vous placer juste sous un seuil. Dans ce cas, un revenu supplémentaire modeste peut faire basculer une partie de vos revenus dans la tranche supérieure. Ce n’est jamais pénalisant globalement — seule la fraction dépassant le seuil subit le taux plus élevé — mais cela change le calcul d’opportunité d’une opération.
Pourquoi votre TMI commande presque toutes vos décisions patrimoniales
C’est ici que le chiffre devient opérationnel. Le taux marginal détermine mécaniquement le gain de toute déduction et le coût de tout revenu supplémentaire.
- Un versement sur un plan d’épargne retraite déduit du revenu imposable rapporte exactement votre TMI. À 30 %, 5 000 € versés font 1 500 € d’impôt en moins. À 11 %, ils en font 550 — et l’intérêt du dispositif s’effondre.
- Un revenu foncier issu d’une location nue s’ajoute à votre revenu et subit votre TMI, majoré de 17,2 % de prélèvements sociaux. À 41 %, plus de la moitié du loyer part en impôt et cotisations.
- Le choix entre flat tax et barème progressif sur des dividendes ou des intérêts se tranche en comparant 12,8 % au taux marginal. En dessous de 30 %, l’option barème est souvent gagnante.
- L’arbitrage entre location nue et meublée, entre salaire et dividendes, entre capitalisation et distribution : tous ces choix se calculent avec le TMI comme paramètre d’entrée.
Autrement dit : deux personnes qui détiennent le même bien, avec le même crédit, au même endroit, n’ont pas la même rentabilité nette. La différence tient presque entièrement à leur tranche.
L’erreur des « je vais changer de tranche »
C’est la croyance la plus répandue et la plus fausse : passer dans la tranche supérieure ne fait pas basculer l’ensemble du revenu à ce taux. Seule la fraction qui dépasse le seuil est imposée au taux supérieur. Une augmentation de salaire ne fait jamais baisser le revenu net après impôt.
Refuser une prime, une heure supplémentaire ou un revenu locatif pour « ne pas changer de tranche » revient donc à renoncer à un gain net, toujours positif. La seule vigilance concerne les effets de seuil indirects : certaines aides, exonérations ou plafonds sont conditionnés au revenu fiscal de référence, et ceux-là peuvent produire un effet de marche. Ce n’est pas le barème qui est en cause, ce sont les dispositifs qui s’y adossent.
Ce que la décote et le quotient familial changent
Deux mécanismes viennent corriger le barème brut. La décote réduit l’impôt des foyers modestes selon une formule dégressive — 897 € diminués de 45,25 % de l’impôt brut pour une personne seule en 2026. Elle crée une zone où le taux marginal effectif est mécaniquement plus élevé que le taux affiché, parce que chaque euro supplémentaire réduit aussi la décote.
Le quotient familial, lui, divise le revenu par le nombre de parts avant application du barème, ce qui abaisse la tranche atteinte. Son avantage est toutefois plafonné par demi-part : au-delà d’un certain revenu, une part supplémentaire cesse de produire l’économie théorique. Ces deux mécanismes expliquent pourquoi le TMI lu dans un tableau ne correspond pas toujours au taux marginal réellement supporté.
TMI et prélèvement à la source : ne pas confondre
Le taux affiché sur votre bulletin de paie n’est pas votre taux marginal : c’est votre taux de prélèvement à la source, calculé par l’administration à partir de votre taux moyen d’imposition. Il est donc systématiquement inférieur à votre TMI.
Cette confusion est fréquente et sans conséquence sur l’impôt payé — la régularisation intervient l’année suivante — mais elle fausse tous les raisonnements patrimoniaux. Pour décider d’un versement, d’un investissement ou d’un arbitrage, c’est bien le taux marginal qu’il faut utiliser, pas celui du bulletin de paie.
Faire baisser son TMI : les leviers réels
Trois familles de leviers permettent d’agir sur la tranche atteinte, et elles n’ont pas la même portée. Les déductions du revenu global, d’abord : versements sur un plan d’épargne retraite, déficit foncier, pensions alimentaires versées. Elles réduisent directement le revenu imposable, donc potentiellement la tranche.
Les modifications de l’assiette ensuite : opter pour un régime fiscal différent — meublé plutôt que nu, flat tax plutôt que barème — ne baisse pas le TMI mais sort certains revenus de son champ. Et enfin le quotient familial, qui évolue avec la composition du foyer, le rattachement d’un enfant majeur ou une situation de garde alternée.
Les réductions et crédits d’impôt, en revanche, ne modifient jamais le taux marginal : ils s’imputent sur l’impôt une fois celui-ci calculé. Confondre les deux conduit à surestimer l’effet d’un dispositif de défiscalisation sur la tranche atteinte.
Le réflexe à prendre
Notez votre taux marginal et gardez-le sous la main. C’est le premier chiffre à sortir avant d’examiner une opération, quelle qu’elle soit : versement retraite, investissement locatif, arbitrage de rémunération, choix d’une enveloppe. Sans lui, une simulation ne veut rien dire ; avec lui, la plupart des décisions se tranchent en quelques minutes.
Et vérifiez-le chaque année. Un changement de situation familiale, une évolution de revenus, le départ d’un enfant du foyer fiscal ou un passage à la retraite modifient la tranche — parfois dans le sens qu’on n’attendait pas. Un bilan patrimonial commence toujours par ce calcul, précisément parce qu’il conditionne tout le reste.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur le taux marginal d’imposition
Comment connaître son taux marginal d’imposition ?
Divisez votre revenu net imposable par votre nombre de parts de quotient familial, puis regardez dans quelle tranche du barème tombe le résultat. Le taux de cette tranche est votre taux marginal. Votre avis d’imposition l’indique également.
Est-ce grave de changer de tranche d’imposition ?
Non. Seule la fraction de revenu qui dépasse le seuil est imposée au taux supérieur, jamais l’ensemble du revenu. Une augmentation ne fait donc jamais baisser le revenu net après impôt. Seuls certains dispositifs conditionnés au revenu fiscal de référence peuvent créer des effets de seuil.
Quelle différence entre taux marginal et taux moyen ?
Le taux marginal est celui qui s’applique à votre dernier euro de revenu ; le taux moyen est l’impôt total rapporté au revenu imposable. Le taux moyen mesure ce que vous payez, le taux marginal ce que coûte un euro de plus — c’est ce dernier qui sert à décider.
Pour aller plus loin