Le quasi-usufruit est un usufruit qui porte sur des biens que l’on consomme en s’en servant, typiquement de l’argent : l’usufruitier peut les dépenser ou les réinvestir, à charge d’en restituer l’équivalent à la fin du démembrement. Le mécanisme est courant dans les successions avec conjoint survivant, dans les donations de liquidités et dans certaines clauses bénéficiaires d’assurance-vie. Mais depuis la loi de finances pour 2024, une partie de ses usages ne produit plus l’avantage fiscal que beaucoup en attendaient. Cet article explique ce que recouvre le quasi-usufruit, comment fonctionne la créance de restitution, ce qui a changé et ce qu’il faut vérifier avant de signer quoi que ce soit, dans le cadre plus large d’un démembrement de propriété.
Qu’est-ce que le quasi-usufruit ?
Dans un démembrement classique, l’usufruitier utilise le bien ou en perçoit les revenus, puis le rend intact au nu-propriétaire. Cela suppose que le bien survive à l’usage : un appartement, des parts de SCPI, un portefeuille de titres. Une somme d’argent, elle, disparaît dès qu’on la dépense, et l’on ne peut pas rendre les mêmes billets. Le quasi-usufruit répond à ce cas : l’usufruitier devient propriétaire des sommes, il peut les utiliser librement, et il doit en restituer la valeur au nu-propriétaire quand l’usufruit s’éteint, le plus souvent à son décès.
Usufruit classique et quasi-usufruit : la différence qui change tout
Avec un usufruit classique, le nu-propriétaire détient un droit sur un bien identifié, qui existe toujours à l’extinction du droit. Avec un quasi-usufruit, le nu-propriétaire ne détient plus qu’une créance contre l’usufruitier : le bien n’est plus là, il ne reste qu’une promesse de remboursement. La nue-propriété change donc de nature, et la protection du nu-propriétaire ne repose plus sur la présence du bien, mais sur la capacité de l’usufruitier à rembourser et sur ce que prévoit la convention. L’usufruitier peut dépenser, donner ou investir les sommes, y compris à perte, sans que la dette diminue d’un euro.
Ce que dit l’article 587 du Code civil
Le fondement légal est l’article 587 du Code civil. Lorsque l’usufruit porte sur des choses dont on ne peut faire usage sans les consommer, comme l’argent, l’usufruitier a le droit de s’en servir, à charge de rendre à la fin de l’usufruit soit des choses de même quantité et qualité, soit leur valeur estimée à la date de la restitution. Trois conséquences pratiques en découlent : la propriété des sommes passe à l’usufruitier, la dette de restitution naît de la loi elle-même, et la restitution n’est due qu’au terme de l’usufruit. Un écrit n’est pas indispensable à l’existence de la dette, mais il sécurise la preuve du montant concerné.
La créance de restitution : une dette pour l’un, un droit pour l’autre
À l’extinction de l’usufruit, la créance de restitution devient exigible. Pour une somme d’argent, son montant est celui des euros reçus, sans indexation : c’est le nominalisme monétaire. Sur le plan fiscal, l’enjeu se joue au décès de l’usufruitier : cette dette est-elle un passif déductible de sa succession ? Si oui, les sommes qui reviennent aux nus-propriétaires ne sont pas taxées une seconde fois. Sinon, elles s’ajoutent à l’actif taxable du défunt, au barème des droits de succession (voir notre article sur le barème des droits de succession). C’est précisément ce point que l’article 774 bis du Code général des impôts a modifié.
Quasi-usufruit légal et quasi-usufruit conventionnel
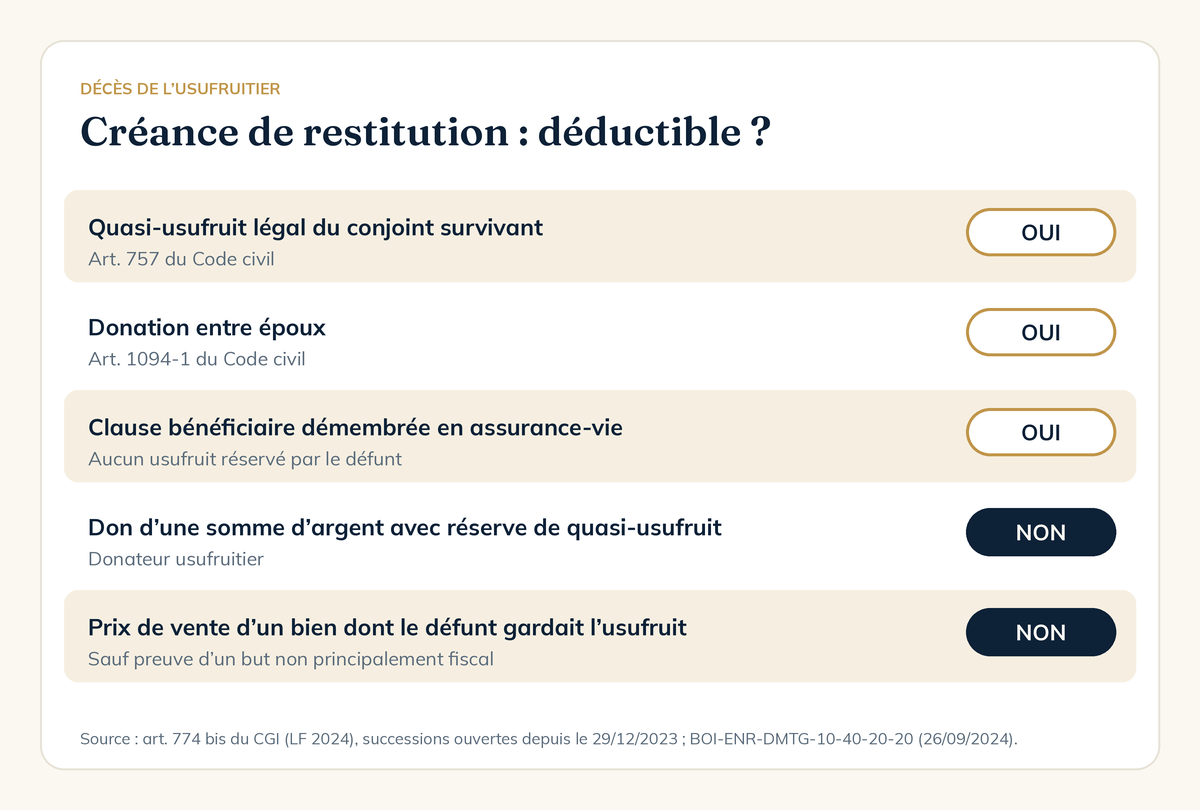
Le quasi-usufruit légal s’applique dans les successions : lorsque le défunt laisse un conjoint et des enfants communs, le conjoint survivant choisit entre l’usufruit de la totalité des biens et la propriété du quart (article 757 du Code civil). Dès que l’usufruit porte sur des liquidités, il s’agit d’un quasi-usufruit, sans qu’aucun acte spécifique ne soit nécessaire. Le même mécanisme joue avec une donation entre époux (article 1094-1). Le quasi-usufruit conventionnel, lui, est voulu : les parties décident par écrit de démembrer une somme d’argent, le plus souvent dans une donation où le donateur se réserve l’usufruit des sommes données. La convention fixe alors les règles du jeu, et c’est dans ce second cas que l’article 774 bis a eu le plus d’effet.
Ce qui a changé avec l’article 774 bis du CGI
Avant 2024, une donation de liquidités avec réserve de quasi-usufruit était un outil de transmission très utilisé : les enfants étaient taxés sur la seule valeur de la nue-propriété, et la dette de restitution venait ensuite réduire l’actif taxable au décès du donateur. La loi de finances pour 2024 (loi n° 2023-1322 du 29 décembre 2023) a créé l’article 774 bis du CGI, qui supprime cette déduction dans deux situations : les dons de sommes d’argent avec réserve de quasi-usufruit par le donateur, et les dettes contractées sur le prix de cession d’un bien dont le défunt s’était réservé l’usufruit, sauf si l’opération ne poursuit pas un but principalement fiscal. La règle vise les successions ouvertes depuis le 29 décembre 2023, quelle que soit la date de création du quasi-usufruit : ce qui compte, c’est la date du décès. L’administration fiscale a commenté le texte au BOFiP (BOI-ENR-DMTG-10-40-20-20, mise à jour du 26 septembre 2024).
Un exemple pédagogique, à partir d’hypothèses simples : un parent de 68 ans donne 200 000 € à ses deux enfants en se réservant le quasi-usufruit. Selon le barème de l’article 669 du CGI, l’usufruit vaut 40 % à cet âge, soit 120 000 € de nue-propriété, donc 60 000 € par enfant, sous l’abattement de 100 000 € : aucun droit à la donation. Au décès, si la dette de restitution n’est plus déductible, les 200 000 € réintègrent l’actif taxable, soit 100 000 € par enfant. Après imputation de l’abattement restant (40 000 € par enfant, en raison de la donation de moins de quinze ans), il reste 60 000 € taxables par enfant, soit environ 10 200 € de droits chacun et 20 400 € au total, au barème en ligne directe. Cette estimation ne tient compte d’aucun autre bien ni d’aucune autre donation : elle sert à mesurer l’ordre de grandeur de ce que la déduction permettait d’éviter.
Le texte prévoit des exclusions : le quasi-usufruit légal du conjoint survivant, la donation entre époux, le démembrement de la clause bénéficiaire d’une assurance-vie, les indemnités d’expropriation et certaines distributions de dividendes prélevées sur des réserves. Dans ces cas, la créance reste déductible.
Quasi-usufruit et assurance-vie : le cas qui reste à part
La clause bénéficiaire démembrée de l’assurance-vie est l’usage le plus répandu du quasi-usufruit : le conjoint est désigné usufruitier du capital, les enfants nus-propriétaires. À la mort de l’assuré, l’assureur verse le capital à l’usufruitier, qui en devient propriétaire et doit en restituer la valeur aux enfants à son propre décès. Ce cas échappe à l’article 774 bis : le défunt ne s’est réservé aucun usufruit, puisque l’opération repose sur une stipulation pour autrui. Un point d’attention demeure : pour matérialiser l’absence d’intention purement fiscale, il est utile que la convention prévoie l’accord du nu-propriétaire en cas de rachat du contrat. Pour le reste de la mécanique, voir notre article sur la clause bénéficiaire d’assurance-vie.
Le piège de l’inflation : une créance figée en euros
Parce que la créance de restitution est nominale, elle ne suit pas l’inflation. Prenons 200 000 € reçus en quasi-usufruit et restitués vingt ans plus tard. Avec une inflation moyenne de 2 % par an (hypothèse), le pouvoir d’achat de ces 200 000 € tombe à environ 134 600 € d’aujourd’hui. Cette érosion de 65 400 € pèse sur les nus-propriétaires, pas sur l’usufruitier. À l’inverse, si l’usufruitier place les sommes et en tire un rendement supérieur à l’inflation, il en conserve le bénéfice, ce qui est la contrepartie normale de son droit. C’est un point à discuter explicitement avec le notaire au moment de rédiger la convention : ce que les parties acceptent comme niveau de risque pour chacun, et les garanties éventuelles prévues.
Dirigeant : produit de cession, holding et quasi-usufruit
Le second cas visé par l’article 774 bis concerne directement les dirigeants. Vous avez donné la nue-propriété de titres de votre société en conservant l’usufruit, puis ces titres sont cédés : le prix de cession se retrouve en liquidités, donc en quasi-usufruit. Sauf preuve que l’opération ne poursuit pas un but principalement fiscal, la dette de restitution n’est plus déductible à votre décès. L’administration retient plusieurs indices pour écarter ce caractère fiscal, parmi lesquels le temps écoulé entre le démembrement et le quasi-usufruit, les motifs patrimoniaux réels (par exemple le financement de dépenses, dont un hébergement) et la latitude effective laissée au nu-propriétaire. En pratique, il faut documenter le pourquoi de la cession au moment où elle est décidée, pas après.
La convention de quasi-usufruit : ce qu’elle doit contenir
Que le quasi-usufruit soit voulu ou subi, une convention écrite évite les conflits entre usufruitier et nus-propriétaires. Elle précise en général les sommes concernées et leur valorisation, l’identité des parties, l’événement ou la date qui déclenche la restitution, l’emploi autorisé des fonds, les garanties éventuelles (hypothèque, caution) et les actes pour lesquels l’accord du nu-propriétaire est requis, comme le rachat d’un contrat d’assurance-vie. Elle se rédige avec un notaire, qui en vérifie la cohérence avec le reste de la succession. Conservez aussi les traces des opérations : la charge de la preuve pèse sur ceux qui invoquent l’absence de but fiscal.
Tous ces paramètres, situation familiale, liquidités disponibles, objectifs de transmission, cadre fiscal applicable, se lisent ensemble plutôt qu’un à un. C’est la logique du diagnostic préalable que je mène avant de parler de la moindre mise en place de démembrement.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Qu’est-ce que le quasi-usufruit en termes simples ?
Le quasi-usufruit est un usufruit portant sur des biens qui se consomment par l’usage, en pratique de l’argent. L’usufruitier peut dépenser ou placer les sommes librement, mais il doit en restituer l’équivalent en euros au nu-propriétaire à la fin de l’usufruit, le plus souvent à son décès.
La créance de restitution est-elle encore déductible de la succession ?
Cela dépend du cas. Elle reste déductible pour le quasi-usufruit légal du conjoint survivant, la donation entre époux et la clause bénéficiaire démembrée d’une assurance-vie. Elle ne l’est plus, pour les successions ouvertes depuis le 29 décembre 2023, en cas de don d’une somme d’argent avec réserve de quasi-usufruit par le donateur, ni pour le prix de cession d’un bien dont le défunt gardait l’usufruit, sauf preuve d’une absence de but principalement fiscal (article 774 bis du CGI).
Une convention de quasi-usufruit écrite est-elle obligatoire ?
Non, la dette de restitution naît de l’article 587 du Code civil sans qu’un écrit soit exigé. Une convention est en revanche fortement conseillée : elle fixe le montant, le moment de la restitution, les garanties et les actes soumis à l’accord du nu-propriétaire, et elle aide à prouver l’absence de but principalement fiscal lorsque cette preuve est requise.


