Un rachat d’assurance-vie, c’est tout retrait d’argent effectué sur votre contrat — partiel ou total. Il existe en réalité trois façons de sortir de la trésorerie d’un contrat : le rachat partiel ponctuel, le rachat total qui ferme définitivement le contrat, et le rachat programmé qui organise des versements réguliers. Les trois n’ont pas les mêmes conséquences : l’un préserve votre contrat, l’autre y met fin pour toujours. Ce guide explique comment chacun fonctionne concrètement, la procédure et les délais pour en faire la demande, et les erreurs qui coûtent le plus cher. La fiscalité du rachat est traitée en détail, barème et simulateur inclus, sur notre page dédiée à la fiscalité du rachat — ici, l’objectif est de comprendre le mécanisme avant de calculer l’impôt.
Rachat partiel, total, programmé : les trois mécanismes en un coup d’œil
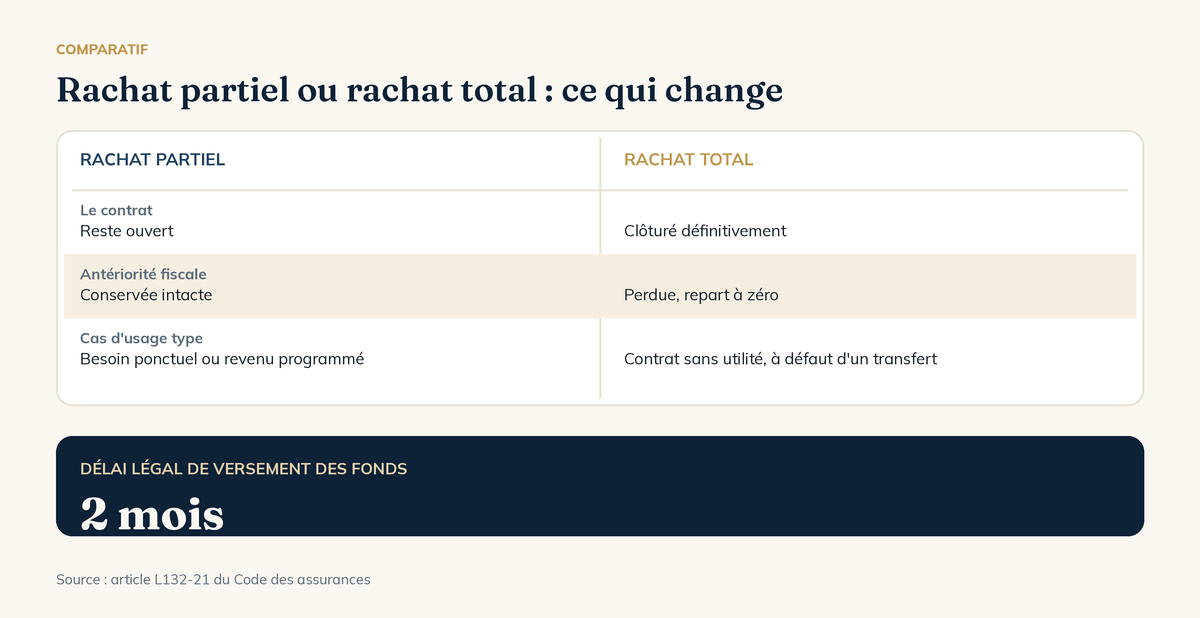
Un rachat n’est jamais anodin pour un contrat d’assurance-vie, mais ses conséquences dépendent entièrement du type choisi. Le rachat partiel retire une partie de l’épargne : le contrat continue de vivre, avec le reste du capital et son antériorité intactes. Le rachat total retire l’intégralité de la valeur de rachat : le contrat est clos, purement et simplement. Le rachat programmé n’est pas un troisième type juridique, mais une option qui automatise une série de rachats partiels à intervalles réguliers — mensuels, trimestriels ou annuels — pour un montant fixe ou un pourcentage du contrat. Dans les trois cas, seule la part de gains contenue dans la somme retirée est imposable ; le capital que vous aviez versé ressort toujours en franchise d’impôt.
Le rachat partiel : comment ça marche
Quand vous demandez un rachat partiel, l’assureur calcule la proportion de gains contenue dans votre contrat à cet instant — le rapport entre les gains accumulés et la valeur totale du contrat — et applique cette même proportion à la somme que vous retirez. Concrètement, si votre contrat vaut 50 000 € dont 10 000 € de gains (20 %), un rachat partiel de 5 000 € contiendra 1 000 € de gains imposables et 4 000 € de capital non imposable. Cette proportion évolue avec le temps et les versements complémentaires : elle n’est jamais figée.
Point essentiel, souvent mal compris : le rachat partiel ne modifie ni les conditions ni l’antériorité fiscale du contrat. La date d’ouverture reste la même, le compteur des 8 ans continue de courir normalement sur le capital restant. C’est ce qui permet de multiplier les rachats partiels dans le temps sans jamais repartir de zéro.
Le rachat total : ce qu’il faut savoir avant de fermer le contrat
Le rachat total retire l’ensemble de la valeur de rachat et entraîne la clôture définitive du contrat. Ce n’est pas une formalité réversible : une fois le contrat fermé, il n’existe aucun mécanisme pour le rouvrir avec son ancienneté d’origine. Si vous reversez ensuite de l’argent dans un nouveau contrat, l’antériorité fiscale repart entièrement à zéro — vous perdez le bénéfice des années déjà écoulées, et donc l’accès à l’abattement annuel avant d’avoir de nouveau franchi le cap des 8 ans.
C’est l’erreur la plus coûteuse observée sur ce type d’opération : fermer un contrat ancien pour en ouvrir un nouveau, par exemple pour changer d’assureur ou de support, sans avoir considéré l’alternative. Depuis la loi PACTE, un transfert de contrat — vers un autre contrat du même assureur, ou vers un assureur différent au sein du même groupe sous conditions — permet de changer de support tout en conservant l’antériorité fiscale. Avant tout rachat total motivé par une insatisfaction sur les supports ou les frais, c’est la première question à se poser.
Le rachat programmé : automatiser un revenu régulier
Le rachat programmé consiste à demander à l’assureur de vous verser automatiquement une somme fixe ou un pourcentage du contrat, à échéances régulières, sans avoir à renouveler la demande à chaque fois. L’intérêt dépasse le simple confort : parce que l’abattement de 4 600 € (personne seule) ou 9 200 € (couple) sur les gains rachetés après 8 ans se renouvelle chaque année civile, fractionner ses retraits dans le temps permet de purger une partie des gains en franchise d’impôt sur le revenu, année après année, plutôt que de tout retirer en une fois et de dépasser l’abattement dès le premier rachat. C’est le principe qui sous-tend un complément de revenu peu fiscalisé à la retraite, construit sur des rachats calibrés dans la durée plutôt que sur un rachat total anticipé.
En pratique, chaque échéance d’un rachat programmé fonctionne comme un rachat partiel classique : l’assureur recalcule à chaque fois la part de gains contenue dans le montant versé, selon la composition du contrat à cette date.
Rachat ou avance : deux solutions différentes pour sortir de la trésorerie
Avant de racheter, il vaut la peine de connaître une alternative peu citée : l’avance. Contrairement au rachat, l’avance n’est pas un retrait mais un prêt que l’assureur vous consent, garanti par la valeur de votre contrat, remboursable avec intérêts. Elle ne constitue pas un fait générateur d’impôt — puisque ce n’est pas un rachat — et le contrat continue de produire des intérêts sur l’intégralité de son capital pendant la durée du prêt. Elle est adaptée à un besoin de trésorerie ponctuel et remboursable, quand le rachat convient mieux à un besoin définitif. Les deux mécanismes ne s’excluent pas : le choix dépend surtout de la capacité à rembourser et de l’horizon du besoin.
La fiscalité en un coup d’œil
Seuls les gains contenus dans le rachat sont imposables, jamais le capital versé. Avant 8 ans, ils supportent le prélèvement forfaitaire unique de 12,8 % auquel s’ajoutent 17,2 % de prélèvements sociaux — un taux resté spécifique à l’assurance-vie, quand la plupart des autres revenus du capital sont passés à 18,6 % avec la LFSS 2026. Après 8 ans, un taux réduit de 7,5 % s’applique sur les gains rachetés, après un abattement annuel de 4 600 € (personne seule) ou 9 200 € (couple). L’option pour le barème de l’impôt sur le revenu reste possible si elle est plus favorable selon votre tranche. Le détail complet du barème, les seuils et un simulateur sont disponibles sur notre page consacrée à la fiscalité du rachat.
Comment demander un rachat : procédure et délais
La demande se fait auprès de l’assureur ou du courtier qui gère le contrat, par un formulaire de rachat signé précisant le montant et le caractère partiel ou total de l’opération. Les pièces généralement demandées sont une pièce d’identité en cours de validité, un RIB à votre nom et, selon les assureurs, un justificatif de domicile récent — la liste exacte n’est pas fixée uniformément par la loi et varie d’un assureur à l’autre, d’où l’intérêt de vérifier en amont pour ne pas perdre de temps sur un dossier incomplet.
Le délai légal est encadré par l’article L132-21 du Code des assurances : l’assureur dispose d’un maximum de deux mois à compter de la réception du dossier complet pour verser les fonds, que le rachat soit partiel ou total. Passé ce délai, les sommes dues produisent automatiquement des intérêts de retard, sans qu’il soit nécessaire de mettre l’assureur en demeure : au taux légal majoré de moitié pendant les deux premiers mois de retard, puis au double du taux légal au-delà. En pratique, la plupart des assureurs versent bien avant ce plafond légal — souvent en quelques jours à quelques semaines pour un contrat en fonds euros, un peu plus pour des supports en unités de compte moins liquides.
Rachat partiel, programmé, total ou avance : comment choisir
Le choix dépend d’abord de la nature du besoin. Un besoin ponctuel et défini — financer des travaux, un apport, un imprévu — appelle un rachat partiel simple. Un besoin récurrent, pensé pour durer — un complément de revenu à la retraite, par exemple — se construit avec un rachat programmé calé sur l’abattement annuel. Un besoin de trésorerie temporaire, que vous savez pouvoir rembourser, se traite souvent mieux par une avance que par un rachat, puisque le contrat continue à travailler dans l’intervalle. Le rachat total, lui, ne devrait intervenir que lorsque le contrat n’a plus d’utilité dans votre stratégie patrimoniale — un projet qui absorbe la totalité de l’épargne, un contrat mal positionné sur des frais élevés sans alternative de transfert, ou un changement complet d’objectif patrimonial. Jamais par défaut, et jamais sans avoir vérifié si un transfert de contrat ne répondrait pas au même besoin sans perdre l’antériorité.
Un repère simple avant de se décider : plus l’échéance des 8 ans est proche, plus il est pertinent d’attendre plutôt que de racheter dans la précipitation. Quelques mois d’écart peuvent faire passer un rachat du régime à 30 % au régime à 24,7 % après abattement — un calcul à faire au cas par cas, contrat en main.
Les erreurs qui coûtent le plus cher
La première erreur est de solder un contrat ancien par rachat total pour changer d’assureur ou de support, alors qu’un transfert aurait préservé l’antériorité fiscale. La deuxième est de retirer une somme importante en une seule fois plutôt que de la fractionner sur plusieurs années civiles, ce qui fait perdre le bénéfice de l’abattement annuel — un rachat de 15 000 € de gains d’un coup dépasse largement l’abattement, quand trois rachats de 5 000 € étalés sur trois années civiles peuvent rester en grande partie dans l’abattement. La troisième est de racheter au mauvais moment sur un contrat investi en unités de compte : la valeur de rachat se calcule à la date de traitement de la demande, pas à celle de la décision, et un rachat déclenché en pleine baisse des marchés fige une moins-value qui aurait pu se résorber. Enfin, oublier de vérifier la clause bénéficiaire après un rachat partiel massif peut laisser une répartition devenue incohérente avec la nouvelle valeur du contrat.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Questions fréquentes sur le rachat d’assurance-vie
Quelle différence entre un rachat partiel et un rachat total ?
Le rachat partiel retire une partie de l’épargne : le contrat continue avec son antériorité fiscale intacte. Le rachat total retire l’intégralité de la valeur de rachat et ferme définitivement le contrat — un nouveau contrat ouvert ensuite repart avec une antériorité fiscale à zéro.
Combien de temps l’assureur a-t-il pour verser les fonds après une demande de rachat ?
L’article L132-21 du Code des assurances fixe un délai maximum de deux mois à compter de la réception du dossier complet. Passé ce délai, les sommes dues produisent automatiquement des intérêts de retard, majorés progressivement.
Peut-on annuler un rachat total une fois le contrat fermé ?
Non. Le rachat total entraîne une clôture définitive : il n’existe aucun mécanisme pour rouvrir le contrat avec son ancienneté d’origine. Un transfert de contrat, permis par la loi PACTE, est souvent une meilleure option pour changer de support sans perdre l’antériorité fiscale.