Racheter ses trimestres d’études supérieures coûte deux fois moins cher si la demande est déposée avant le 31 décembre de l’année de vos 40 ans : une réduction forfaitaire de 670 € à 1 000 € par trimestre selon l’option choisie, sur les quatre premiers trimestres rachetés. Passé ce cap, le même trimestre repasse au tarif plein, deux à trois fois plus élevé. Reste une question que peu de guides traitent jusqu’au bout : ce rachat rapporte-t-il vraiment, et pour qui ?
Quels trimestres d’études peut-on racheter
Le rachat de trimestres d’études supérieures, aussi appelé versement pour la retraite, concerne deux situations bien distinctes que l’on confond souvent :
- les années d’études supérieures sanctionnées par un diplôme (université, grande école, BTS, classe préparatoire comptant pour le diplôme obtenu) ;
- les années d’affiliation incomplètes, celles où moins de 4 trimestres ont été validés (job étudiant à temps partiel, année de césure, début de carrière fractionné).
Le plafond est commun aux deux : 12 trimestres au total, tous régimes confondus, pas 12 par régime pour les carrières partagées entre salariat et libéral. Condition de départ : le diplôme visé doit déjà être obtenu au moment de la demande.
Deux options, un seul principe
Chaque trimestre racheté peut jouer sur deux leviers distincts. Le choix conditionne le prix et l’effet sur la pension.
| Option | Effet | Coût |
|---|---|---|
| Taux seul | Réduit ou supprime la décote (améliore le taux) | Le moins cher |
| Taux et durée d’assurance | Améliore le taux et ajoute des trimestres à la durée d’assurance (agit aussi sur le montant) | Plus élevé |
Le taux seul suffit quand l’objectif est d’atteindre le taux plein sans attendre l’âge légal. Le taux et durée devient pertinent quand la carrière est déjà complète en trimestres mais que chaque trimestre supplémentaire ferait encore progresser la pension via la proratisation.
Le tarif préférentiel : la réduction forfaitaire avant 40 ans
C’est le point que la plupart des salariés découvrent trop tard. Depuis la réforme de 2023, la fenêtre du tarif préférentiel est passée de « 10 ans après l’obtention du diplôme » à « jusqu’au 31 décembre de l’année de vos 40 ans » : un allongement net pour les carrières qui démarrent tard, après un doctorat, une spécialisation ou une reconversion.
Dans cette fenêtre, une réduction forfaitaire s’applique aux quatre premiers trimestres rachetés au titre des études : 670 € par trimestre en option taux seul, 1 000 € en option taux et durée d’assurance, pour le régime général. La fonction publique applique un abattement distinct, à vérifier auprès de la CNRACL ou du service RH puisque le barème lui est propre. Passé 40 ans, le rachat de ces mêmes trimestres reste possible, mais au tarif plein, sans réduction.
Combien coûte réellement un trimestre d’études racheté
Le barème 2026 fixe un prix qui dépend de l’âge au moment du rachat et du revenu, avant même d’appliquer la réduction forfaitaire. Pour un revenu annuel inférieur à 36 045 €, voici ce que donne le cumul des deux :
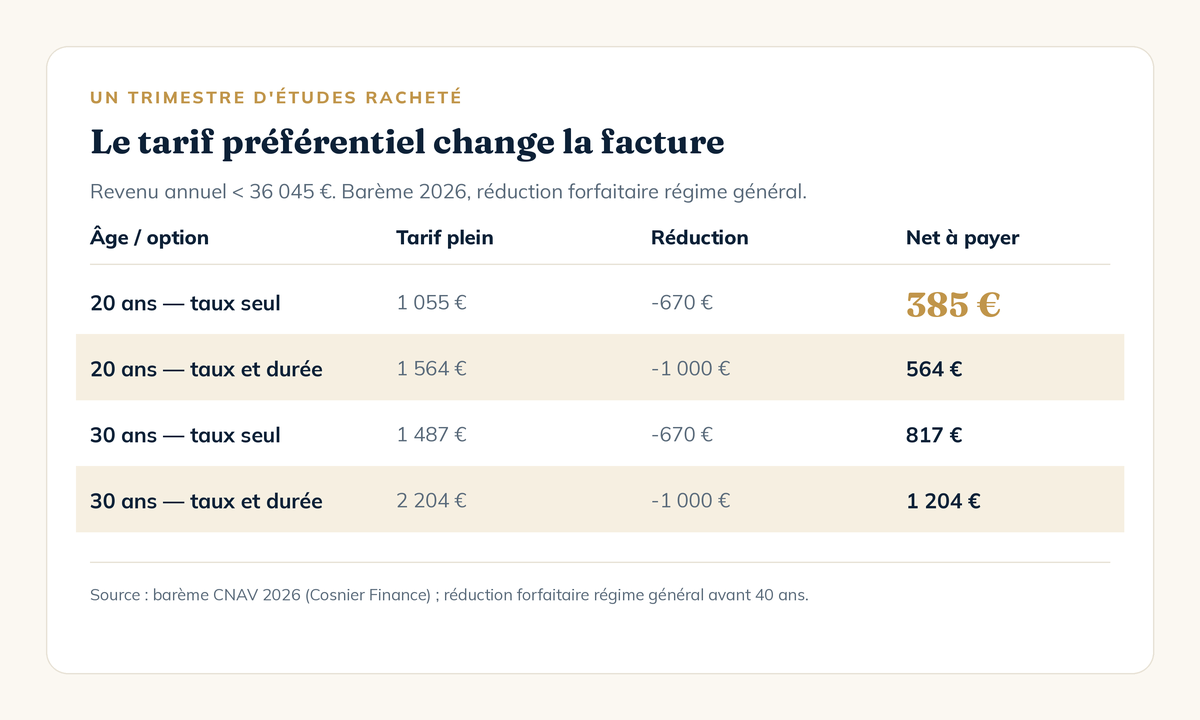
Un rachat à 385 € pour un trimestre qui vaudrait 1 055 € sans la réduction : l’écart parle de lui-même. Le message à retenir dépasse le simple tableau : plus le rachat est fait tôt dans la fenêtre des 40 ans, moins il coûte sur les deux plans à la fois, le barème lié à l’âge et la réduction forfaitaire. Pour un revenu plus élevé, la fourchette brute grimpe (jusqu’à 48 060 € de revenu, puis au-delà), tandis que la réduction forfaitaire reste fixe : son poids relatif diminue donc mécaniquement à mesure que le revenu augmente.
La déduction fiscale, l’autre moitié de l’équation
La somme versée pour un rachat de trimestres est intégralement déductible du revenu imposable, l’année où elle est effectivement payée. L’économie d’impôt réelle n’est donc pas le montant versé, mais ce montant multiplié par votre taux marginal d’imposition (TMI) : un rachat à 817 € (30 ans, taux seul) coûte en pratique 572 € net d’impôt en TMI 30 %, contre 481 € en TMI 41 %. Pour connaître le vôtre avant de calculer, direction notre article sur le taux marginal d’imposition. Un rappel utile : ce n’est pas un crédit d’impôt, l’économie dépend de l’impôt que vous devez déjà.
Comptant ou étalé : les modalités de paiement
Le règlement peut se faire en une fois, ou par prélèvements mensuels étalés : jusqu’à 3 ans pour un rachat de moins de 8 trimestres, jusqu’à 5 ans à partir de 8 trimestres. Chaque échéance reste déductible l’année où elle est effectivement versée, pas l’année de la demande initiale : un levier simple pour répartir l’économie d’impôt sur plusieurs déclarations plutôt que de la concentrer sur une seule.
Est-ce rentable ? Le calcul du délai de retour
C’est la question que les guides généralistes laissent en suspens. Un trimestre supplémentaire validé en taux et durée augmente la pension annuelle d’un montant proportionnel au salaire annuel moyen, de l’ordre de 0,5 % à 0,6 % par trimestre pour un salarié du régime général : un ordre de grandeur, pas une promesse chiffrée pour votre carrière.
Le délai de retour se calcule simplement : coût net du trimestre divisé par le gain de pension annuelle qu’il procure. Avec un rachat à 385 € net (20 ans, taux seul) et un gain de quelques dizaines d’euros de pension par an, le retour se compte en quelques années de retraite, largement rentabilisé sur une espérance de vie moyenne après 64 ans. Le calcul change du tout au tout pour un rachat au tarif plein après 40 ans : le même trimestre coûte deux à trois fois plus cher pour un gain de pension identique, le délai de retour double ou triple en conséquence.
Ce qui rend un rachat rentable n’est donc pas le principe en lui-même, mais le moment où il est fait et l’option choisie au regard de votre situation réelle : décote à éviter ou non, carrière déjà complète ou non.
Rachat de trimestres ou PER : lequel privilégier
Les deux dispositifs sont déductibles du revenu imposable : même levier fiscal à court terme, mais une nature radicalement différente. Le rachat de trimestres n’est jamais liquide, ce n’est pas une épargne mais un droit à pension qui ne se valorise pas et ne se récupère pas en capital. Le plan d’épargne retraite (PER) reste au contraire un capital qui évolue avec les marchés et peut sortir en rente, en capital à la retraite, ou par anticipation pour l’achat de la résidence principale.
Le rachat de trimestres a un rendement connu d’avance, fixé par le barème. Le PER dépend des supports choisis. Ce ne sont pas deux placements concurrents mais deux réponses à deux besoins différents : le rachat corrige une carrière (âge de départ, décote), le PER complète un revenu futur. Les deux peuvent d’ailleurs se cumuler la même année, chacun dans sa propre limite de déduction. Pour aller plus loin sur l’articulation des enveloppes retraite entre elles, notre article sur le PER et l’assurance-vie détaille la même logique de complémentarité.
Avant de signer : vérifier son relevé de carrière
La première étape, sans frais et souvent oubliée, consiste à demander son relevé de carrière sur info-retraite.fr avant toute demande de rachat. Certaines années jugées « incomplètes » de mémoire sont parfois déjà validées à 4 trimestres grâce à un stage, un job étudiant ou une régularisation passée inaperçue.
L’erreur la plus fréquente : racheter plus de trimestres que ce qui manque réellement pour le taux plein, ou opter pour le taux et durée alors qu’un simple taux seul suffisait à effacer la décote. Un rachat mal calibré ne se rembourse pas après coup. Un bilan retraite chiffré avant la demande évite ce genre de rachat qui coûte sans rapporter à la hauteur espérée.
Le cas du dirigeant et de la profession libérale
Un dirigeant ou un professionnel libéral rachète ses trimestres d’études exactement comme un salarié pour la part de carrière effectuée sous ce statut, mais la déduction fiscale ne joue pas nécessairement de la même façon selon le régime d’imposition de ses revenus professionnels : le versement s’impute sur le revenu global, pas sur le résultat de l’entreprise ou de l’activité libérale.
Pour un dirigeant en phase de constitution ou de développement, la question se pose souvent en concurrence avec d’autres priorités de trésorerie : compte courant d’associé, provision, investissement professionnel. D’où l’intérêt d’arbitrer le rachat de trimestres et l’allocation de la trésorerie personnelle et professionnelle dans une seule stratégie patrimoniale, plutôt que comme deux décisions séparées. C’est tout l’objet de notre approche sur la gestion de patrimoine du dirigeant.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes sur le rachat de trimestres d’études
Jusqu’à quel âge peut-on racheter ses trimestres d’études au tarif préférentiel ?
Jusqu’au 31 décembre de l’année de vos 40 ans. Passé cette date, le rachat des mêmes trimestres reste possible mais au tarif plein, sans réduction forfaitaire.
Combien de trimestres d’études peut-on racheter avec la réduction forfaitaire ?
La réduction forfaitaire s’applique aux quatre premiers trimestres rachetés au titre des études supérieures. Au-delà, jusqu’à 12 trimestres au total peuvent être rachetés en cumulant études et années incomplètes, mais sans réduction sur les trimestres suivants.
Le rachat de trimestres d’études est-il toujours rentable ?
Non. Il est d’autant plus rentable qu’il est fait tôt, dans la fenêtre du tarif préférentiel, et calibré sur le nombre de trimestres réellement manquants. Un rachat fait au tarif plein après 40 ans, ou surdimensionné par rapport au besoin réel, met beaucoup plus longtemps à se rembourser en gain de pension.