Cumuler PER et assurance-vie n’est pas un luxe de gros patrimoine : c’est la configuration la plus courante dès lors qu’on a un revenu imposable et un horizon de retraite. Les deux enveloppes ne se concurrencent pas, elles répondent à deux besoins différents — le PER réduit l’impôt aujourd’hui en bloquant l’épargne jusqu’à la retraite, l’assurance-vie garde l’argent disponible et prépare la transmission. La vraie question n’est donc pas « laquelle choisir », mais dans quel ordre les remplir, et avec quel montant.
- Ce que chaque enveloppe fait mieux que l’autre
- Pourquoi le PER ne se juge pas sur la déduction obtenue
- Votre plafond de déduction 2026, et celui de votre conjoint
- L’ordre de remplissage, étape par étape
- Ce qui a changé en 2026 et creuse l’écart entre les deux
Si vous en êtes encore à comparer les deux produits, commencez plutôt par notre comparatif détaillé : PER ou assurance-vie, lequel choisir. Cet article-ci part du principe inverse : vous aurez probablement les deux, reste à savoir comment les articuler.
Cumuler PER et assurance-vie : une question mal posée
« PER ou assurance-vie ? » est la question la plus posée en gestion de patrimoine, et l’une des moins utiles. Elle suppose un arbitrage là où il n’y en a pas : rien n’interdit de détenir les deux, il n’existe aucun plafond de détention, et les deux enveloppes obéissent à des règles indépendantes.
Poser la question en « ou » conduit à deux erreurs symétriques. Tout mettre en assurance-vie revient à renoncer à une réduction d’impôt immédiate qu’on ne rattrapera jamais. Tout mettre en plan d’épargne retraite revient à bloquer jusqu’à la retraite une épargne dont on aura besoin avant — et le déblocage anticipé n’est possible que dans six cas limitativement énumérés, dont l’achat de la résidence principale.
La bonne formulation est celle d’un ordre de priorité : à chaque euro épargné, où le placer en premier ?
Ce que chaque enveloppe fait mieux que l’autre
| PER | Assurance-vie | |
|---|---|---|
| Avantage à l’entrée | Versements déductibles du revenu imposable | Aucun |
| Disponibilité | Bloquée jusqu’à la retraite, sauf 6 cas de déblocage | Totale, à tout moment |
| Fiscalité des gains | À la sortie, sur le capital et les gains | Abattement annuel après 8 ans |
| Transmission | Régime de faveur, variable selon l’âge et le type de contrat | 152 500 € par bénéficiaire avant 70 ans |
| Prélèvements sociaux 2026 | 18,6 % | 17,2 % |
Lisez ce tableau colonne par colonne et le constat saute aux yeux : le PER gagne sur une seule ligne, mais c’est la seule qui produit un gain immédiat. L’assurance-vie gagne sur tout le reste, mais son avantage se construit dans la durée. Les deux logiques ne s’annulent pas — elles s’empilent.
Le PER ne se juge pas sur la déduction, mais sur l’écart de tranche
C’est le point que la plupart des comparatifs ratent. Un versement sur un PER n’est pas une réduction d’impôt : c’est un report. Vous déduisez aujourd’hui à votre tranche marginale actuelle, et vous serez imposé demain, à la sortie, à votre tranche marginale de retraité.
Le gain réel du PER, c’est donc l’écart entre ces deux tranches, pas le montant déduit.
- Vous déduisez à 41 % et vous sortez à 30 % : l’écart de 11 points est votre gain
- Vous déduisez à 30 % et vous sortez à 30 % : le gain fiscal est nul, seul le report de trésorerie subsiste
- Vous déduisez à 11 % et vous sortez à 30 % : l’opération vous coûte de l’impôt
D’où la règle empirique : le PER prend tout son sens à partir d’une tranche marginale de 30 %, et devient très efficace à 41 %. En dessous, l’assurance-vie est presque toujours préférable — vous ne perdez qu’un avantage que vous n’auriez de toute façon pas obtenu.
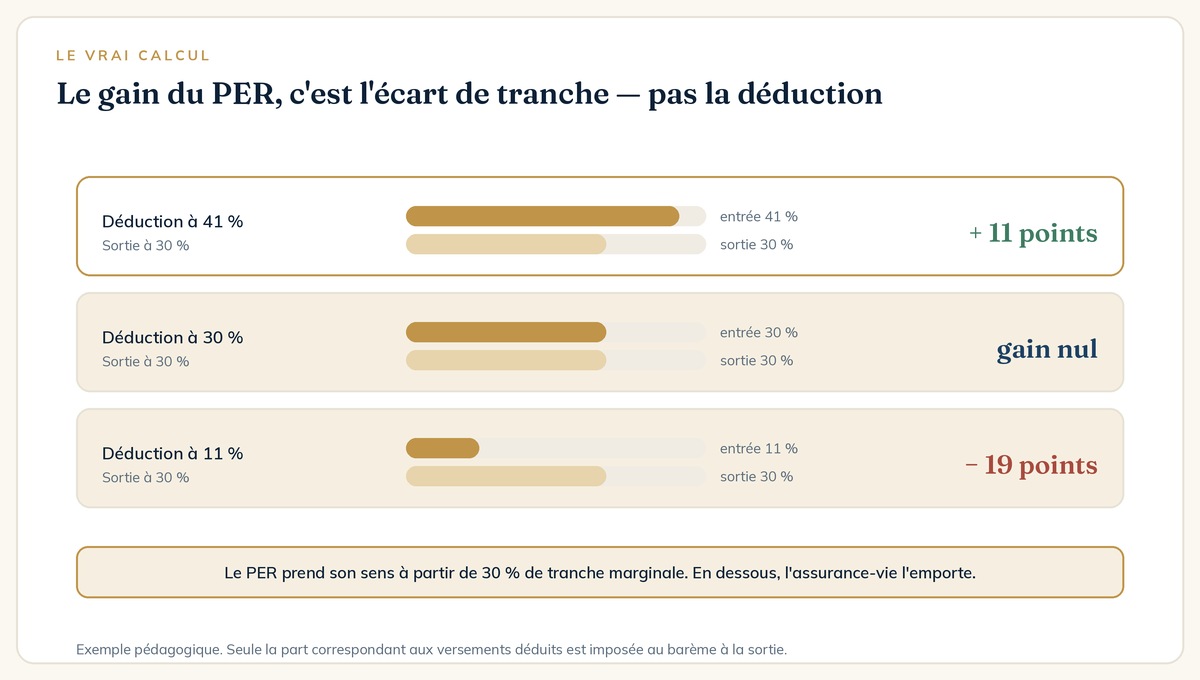
Une nuance qui compte : à la sortie en capital, seule la part correspondant aux versements déduits est soumise au barème. Les gains, eux, suivent le prélèvement forfaitaire unique. Ce sont donc deux fiscalités différentes qui s’appliquent au même retrait.
Votre plafond de déduction PER en 2026
Le cumul a une limite : vous ne pouvez pas déduire plus que votre plafond annuel. Il figure sur la dernière page de votre avis d’imposition, et il dépend de votre statut.
| Statut | Base de calcul | Plancher | Plafond |
|---|---|---|---|
| Salarié | 10 % des revenus professionnels 2025, dans la limite de 8 PASS 2025 | 4 710 € | 37 680 € |
| Travailleur non salarié | 10 % du bénéfice 2026 dans la limite de 8 PASS, plus 15 % de la fraction comprise entre 1 et 8 PASS | 4 806 € | environ 88 900 € |
Deux leviers sont largement sous-utilisés. Les plafonds non utilisés se reportent sur les années suivantes : un versement exceptionnel peut donc absorber plusieurs années de droits accumulés — utile l’année d’une prime, d’une cession ou d’un dividende important. Et les couples mariés ou pacsés peuvent mutualiser leurs plafonds : celui qui a la capacité de déduction inutilisée la met à disposition de l’autre.
L’écart entre le plafond salarié et le plafond TNS explique à lui seul pourquoi le PER est un outil central pour un dirigeant ou une profession libérale, et bien plus secondaire pour un salarié en tranche moyenne.
L’ordre de remplissage, étape par étape
- L’épargne de précaution d’abord. Trois à six mois de dépenses sur des livrets réglementés, disponibles et non fiscalisés. Ni PER ni assurance-vie ne remplacent cette réserve.
- Ouvrir l’assurance-vie, même pour un montant symbolique. L’abattement de 4 600 € ou 9 200 € se déclenche au huitième anniversaire du contrat, pas du versement. Un contrat ouvert tôt avec 500 € vaut mieux qu’un contrat ouvert plus tard avec 50 000 €. C’est la seule décision réellement urgente du dossier.
- Alimenter l’assurance-vie tant que votre tranche marginale reste à 11 %, ou tant que l’horizon du projet est inférieur à dix ans.
- Basculer sur le PER à partir de 30 %, à hauteur de ce que vous pouvez immobiliser jusqu’à la retraite — jamais plus.
- Faire tourner les deux en parallèle une fois la mécanique installée : le PER absorbe la part défiscalisable de votre effort d’épargne, l’assurance-vie reçoit le reste et reste votre poche de liquidité.
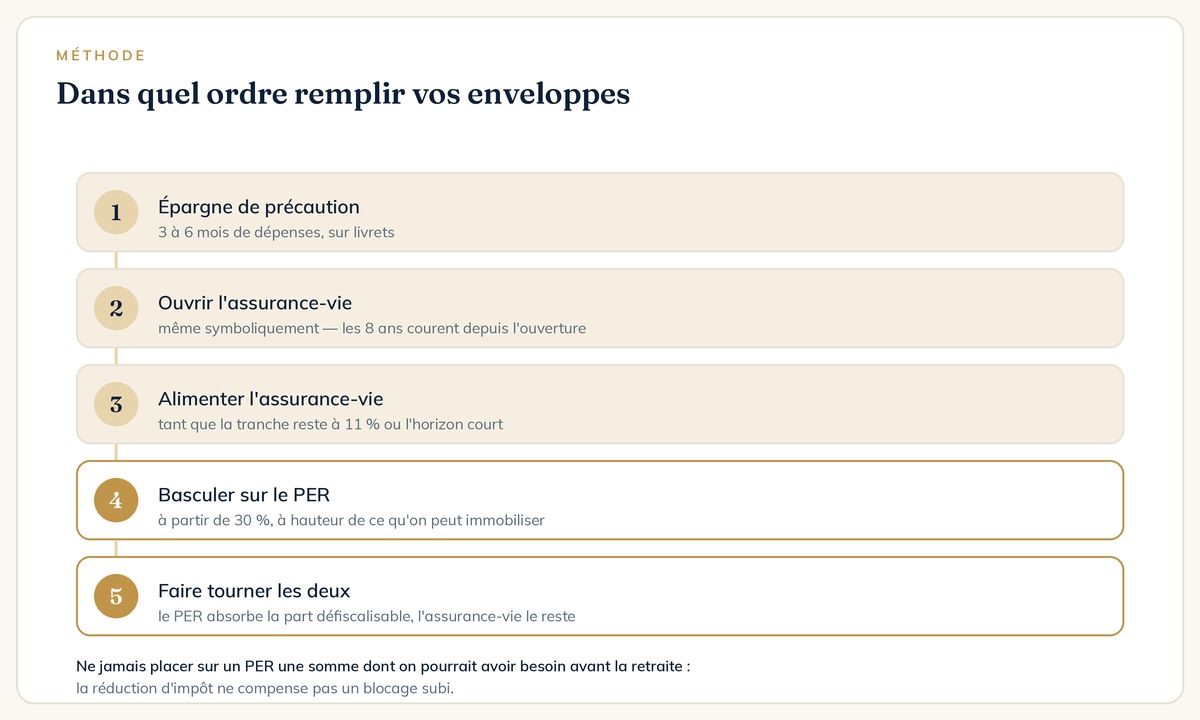
Une règle de sécurité, souvent oubliée : ne mettez jamais sur un PER une somme dont vous pourriez avoir besoin avant la retraite. La réduction d’impôt ne compense pas un blocage subi.
Trois situations, trois arbitrages
Tranche à 11 %, 35 ans, projet immobilier à cinq ans
Assurance-vie uniquement. Le PER n’apporte presque rien à cette tranche, et bloquerait un apport dont le lecteur aura besoin. Ouvrir malgré tout un PER avec un versement symbolique se défend, pour prendre date — mais ce n’est pas la priorité.
Tranche à 30 %, 45 ans, capacité d’épargne de 800 € par mois
Le cas d’école du cumul. Une part sur le PER, à hauteur de ce qui peut être immobilisé vingt ans ; le solde sur l’assurance-vie, qui reste mobilisable pour les études des enfants, un changement de vie ou un projet immobilier. La proportion se cale sur l’horizon, pas sur le plafond de déduction.
Dirigeant, tranche à 41 %, revenus variables
Le PER devient un outil de pilotage : on module le versement selon l’année, en absorbant les plafonds reportés lors des bons exercices. L’assurance-vie, elle, joue le rôle de réserve — parce qu’un dirigeant a besoin de liquidité disponible, pas seulement d’un capital retraite. C’est ici que le cumul produit le plus d’effet, et c’est aussi ici qu’il se pilote le moins bien tout seul.
Ce qui a changé en 2026 et creuse l’écart
La loi de financement de la Sécurité sociale pour 2026 a porté la CSG sur les revenus du capital de 9,2 % à 10,6 %, faisant passer les prélèvements sociaux de 17,2 % à 18,6 %. Mais la hausse n’a pas frappé tout le monde.
- Le PER est concerné : ses gains supportent désormais 18,6 %, quel que soit le type de plan, assurantiel ou bancaire
- L’assurance-vie a été explicitement exclue de la hausse : ses gains restent à 17,2 %
L’écart est de 1,4 point sur les gains — modeste sur une opération, réel sur trente ans de capitalisation. Il ne remet pas en cause l’intérêt du PER pour une tranche élevée, mais il renforce l’argument de l’assurance-vie comme enveloppe de long terme. Le détail de la réforme est dans notre article sur la flat tax à 31,4 %.
La transmission : deux régimes qui s’additionnent
C’est l’argument le plus fort en faveur du cumul, et le moins connu. Les deux enveloppes disposent chacune d’un régime de faveur au décès, et ces régimes ne se neutralisent pas.
Pour l’assurance-vie, chaque bénéficiaire dispose d’un abattement de 152 500 € sur les primes versées avant 70 ans, puis d’un prélèvement de 20 % jusqu’à 700 000 € et de 31,25 % au-delà. Pour les primes versées après 70 ans, seules les primes sont taxées, après un abattement global de 30 500 €.
Pour le PER, le traitement dépend du type de plan et de l’âge au décès. Un PER assurantiel bénéficie d’un régime proche de celui de l’assurance-vie, avec un abattement apprécié selon l’âge du titulaire au moment du décès ; un PER bancaire, lui, réintègre la succession et suit le barème des droits de succession. La distinction est rarement expliquée à l’ouverture, et elle change tout pour un patrimoine destiné à être transmis — c’est un point à vérifier sur votre contrat existant.
Détenir les deux enveloppes, avec des clauses bénéficiaires cohérentes entre elles, permet d’empiler deux abattements plutôt que d’en saturer un seul. C’est un levier de transmission de patrimoine qui ne coûte rien à mettre en place.
Les erreurs de cumul les plus fréquentes
- Verser sur un PER en tranche à 11 % pour « défiscaliser ». Le gain à l’entrée est faible et l’imposition à la sortie peut l’annuler, voire le dépasser.
- Ouvrir l’assurance-vie trop tard. Le compteur des huit ans court depuis l’ouverture du contrat, pas depuis les versements. Chaque année d’attente est perdue.
- Saturer le plafond PER sans regarder l’horizon. Le plafond dit ce que vous pouvez déduire, pas ce que vous pouvez vous permettre d’immobiliser.
- Négliger les clauses bénéficiaires. Deux contrats avec des clauses contradictoires, ou une clause type jamais relue, suffisent à faire tomber tout le bénéfice de la transmission.
- Oublier le décalage de trésorerie. Un versement PER de décembre ne produit son économie d’impôt qu’à la régularisation de l’été suivant : le prélèvement à la source ne l’anticipe pas.
- Choisir l’enveloppe avant la stratégie. Le bon point de départ est un bilan patrimonial : horizon, tranche actuelle, tranche prévisible à la retraite, besoin de liquidité, objectif de transmission. L’enveloppe se déduit de tout cela, jamais l’inverse.
Retenez la logique d’ensemble : l’assurance-vie est votre enveloppe de base, celle qu’on ouvre tôt et qu’on garde à vie. Le PER est un outil d’optimisation, qui ne se justifie qu’au-dessus d’un certain niveau d’imposition et en dessous d’un certain besoin de liquidité. Le cumul n’est pas un compromis entre les deux : c’est la façon normale de les utiliser.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur le cumul PER et assurance-vie
Peut-on avoir un PER et une assurance-vie en même temps ?
Oui, sans aucune restriction. Il n’existe ni plafond de détention, ni incompatibilité entre les deux enveloppes, et rien n’oblige à choisir. C’est même la configuration la plus courante dès lors qu’on est imposable et qu’on prépare sa retraite : le PER porte la part défiscalisable de l’effort d’épargne, l’assurance-vie garde la liquidité et prépare la transmission.
Faut-il ouvrir l’assurance-vie ou le PER en premier ?
L’assurance-vie, presque toujours — et le plus tôt possible, même pour un montant symbolique. L’abattement annuel de 4 600 € pour une personne seule ou 9 200 € pour un couple se déclenche au huitième anniversaire du contrat, pas du versement : chaque année d’attente est définitivement perdue. Le PER vient ensuite, à partir d’une tranche marginale de 30 %, et seulement à hauteur de ce que vous pouvez immobiliser jusqu’à la retraite.
Combien puis-je verser sur un PER en 2026 ?
Le plafond de déduction d’un salarié correspond à 10 % des revenus professionnels de 2025, avec un plancher de 4 710 € et un maximum de 37 680 €. Pour un travailleur non salarié, le calcul cumule 10 % du bénéfice et 15 % de la fraction comprise entre 1 et 8 PASS, soit un maximum d’environ 88 900 €. Votre plafond figure sur la dernière page de votre avis d’imposition. Les plafonds non utilisés se reportent, et ceux du conjoint sont mutualisables.