Le revenu fiscal de référence, abrégé RFR, est le chiffre que l’administration utilise pour décider si vous avez droit à un livret, à une exonération ou à une aide, et si une contribution supplémentaire s’applique à votre foyer. Il figure sur votre avis d’imposition, mais il ne correspond ni à votre salaire ni à votre revenu imposable. Cet article explique où trouver son revenu fiscal de référence, comment il se calcule, à quoi il sert et pourquoi il peut basculer d’un coup lorsque les revenus ne sont pas que du salaire. Pour replacer ce chiffre dans une réflexion d’ensemble, la page consacrée à l’optimisation fiscale donne le cadre général.
Qu’est-ce que le revenu fiscal de référence ?
Selon service-public.gouv.fr, le revenu fiscal de référence est calculé par l’administration fiscale à partir des revenus que vous avez déclarés, et il tient compte de l’ensemble des revenus du foyer, qu’ils soient imposables ou non. C’est donc un indicateur de ressources, plus large que le revenu sur lequel l’impôt est calculé.
Cette nuance est la clé de tout le sujet. L’impôt sur le revenu repose sur le revenu net imposable, après abattements et déductions. Le RFR, lui, remet dans le total une partie de ce que ces mécanismes avaient retiré. Résultat : deux foyers qui paient le même impôt peuvent avoir des RFR très différents, et c’est le RFR qui ouvre ou ferme l’accès à de nombreux dispositifs.
Où trouver son revenu fiscal de référence ?
Le RFR est indiqué sur la première et la troisième page de votre dernier avis d’impôt sur le revenu, d’après service-public.gouv.fr. Vous le retrouvez aussi dans votre espace particulier sur impots.gouv.fr, rubrique des documents, où chaque avis est téléchargeable. Un seul RFR est calculé pour le foyer fiscal : un couple marié ou pacsé n’a donc pas deux RFR, mais un seul, qui additionne les revenus des deux conjoints.
Gardez en tête que l’avis de l’année en cours n’est disponible qu’à l’été, après la déclaration de printemps. Jusque-là, c’est l’avis de l’année précédente qui fait foi pour la plupart des démarches, point détaillé plus bas.
Comment est calculé le revenu fiscal de référence ?
Le point de départ est le revenu net imposable du foyer. À ce montant s’ajoutent, selon la fiche officielle de service-public.gouv.fr, plusieurs catégories de revenus et de charges :
- les revenus exonérés d’impôt, comme certains pourboires ou la rémunération perçue par un salarié en expatriation ;
- les revenus soumis à un prélèvement libératoire ou à une imposition forfaitaire, hors barème ;
- les abattements qui avaient réduit la base imposable, par exemple l’abattement de 40 % sur les dividendes lorsqu’il s’applique ;
- les charges déductibles liées à l’épargne retraite, c’est-à-dire les versements que vous avez déduits de votre revenu ;
- les plus-values immobilières imposables.
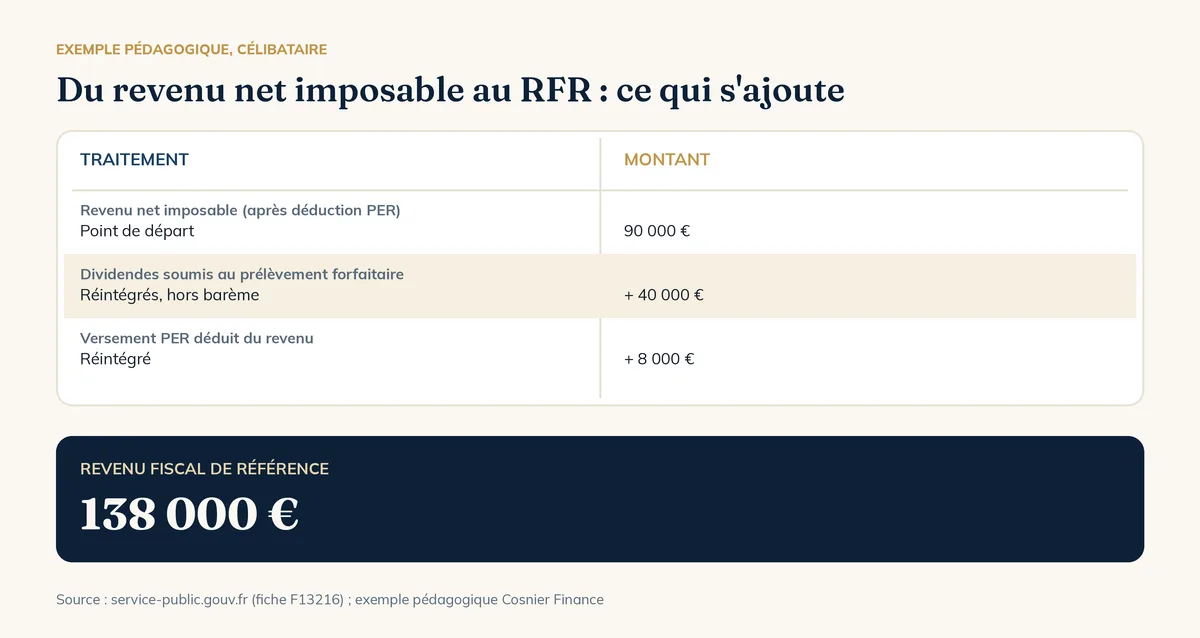
Le schéma ci-dessous illustre la mécanique sur un exemple pédagogique : un célibataire dont le revenu net imposable est de 90 000 € après déduction d’un versement de 8 000 € sur un plan d’épargne retraite, et qui a perçu 40 000 € de dividendes soumis au prélèvement forfaitaire. Son RFR atteint 138 000 €, soit 48 000 € de plus que son revenu net imposable.
Revenu net imposable, revenu imposable, RFR : ne pas confondre
Trois montants circulent sur un avis d’imposition et se ressemblent. Le revenu net imposable est la base sur laquelle le barème s’applique, après l’abattement de 10 % ou les frais réels et les déductions. Le revenu fiscal de référence repart de cette base et réintègre ce qui avait été retiré. L’impôt, enfin, est le résultat du barème appliqué à la base, après décote, réductions et crédits.
Le taux marginal d’imposition se lit sur la base imposable, jamais sur le RFR. Et un taux marginal faible ne protège pas d’un RFR élevé : un foyer peut rester dans une tranche modérée tout en dépassant un seuil de RFR, parce que des revenus taxés à part, comme les dividendes au prélèvement forfaitaire unique, comptent dans l’un et pas dans l’autre.
À quoi sert le revenu fiscal de référence ?
D’après service-public.gouv.fr, le RFR conditionne notamment les exonérations de taxe foncière, le taux de CSG applicable à certaines pensions, l’attribution d’un logement social, les tarifs de cantine scolaire et certaines aides à l’achat de véhicules propres. Il détermine aussi l’accès à l’épargne réglementée, comme le livret d’épargne populaire, et il sert de seuil à des contributions supplémentaires sur les hauts revenus.
Le point commun de ces usages : un seuil, souvent franchi sans que le foyer s’en rende compte. Un RFR qui dépasse un plafond d’un seul euro peut suffire à faire perdre l’avantage. D’où l’intérêt de connaître son chiffre avant de prendre une décision de placement ou de rémunération, et non après.
RFR N-1 ou N-2 : quelle année est retenue ?
L’année de référence dépend du dispositif et de la date de la demande. Pour ouvrir un livret d’épargne populaire, service-public.gouv.fr indique que la banque vérifie le RFR de 2024 ou de 2025 selon la date de la demande : l’avis le plus récent n’est disponible qu’à l’été, et c’est celui de l’année précédente qui s’applique avant. La règle pratique est de toujours se référer au dernier avis d’imposition disponible à la date de la démarche, et de vérifier auprès de l’organisme concerné s’il retient l’année N-1 ou N-2.
Cette logique a une conséquence importante : un événement exceptionnel, comme la vente d’un bien ou un dividende unique, ne pèse pas seulement l’année où il survient. Il peut rester dans le RFR pris en compte pendant deux années de démarches.
Les seuils de revenu fiscal de référence à connaître en 2026
Les plafonds varient d’un dispositif à l’autre et sont revalorisés régulièrement. Pour le livret d’épargne populaire en 2026, service-public.gouv.fr publie les plafonds suivants : 23 028 € pour une personne seule, 35 326 € pour un couple, 47 624 € pour un couple avec deux enfants à charge. Si le RFR dépasse le plafond deux années de suite, le livret doit être clos. Un dépassement une seule année permet de le conserver.
Pour la taxe foncière, les aides ou la CSG sur les pensions, les barèmes sont distincts, fixés par part de quotient familial et mis à jour chaque année : le mieux est de se référer à la fiche officielle du dispositif concerné plutôt qu’à un tableau général. Le nombre de parts, qui entre dans ces calculs, dépend du quotient familial.
Ce que le RFR change pour un dirigeant ou un cadre bien rémunéré
C’est ici que le RFR devient stratégique. Un dirigeant rémunéré en salaire et en dividendes, un cadre qui perçoit une prime exceptionnelle ou qui cède des titres ne voit pas son RFR évoluer comme son salaire. Les dividendes soumis au prélèvement forfaitaire, les plus-values et les versements déduits sur un plan d’épargne retraite comptent dans le RFR alors qu’ils réduisent, ou n’entrent pas dans, la base du barème.
Un point mérite une attention particulière : la déduction d’un versement sur un plan d’épargne retraite diminue le revenu net imposable, donc l’impôt, mais elle est réintégrée dans le RFR. Elle ne permet donc pas de repasser sous un seuil de RFR. Les mécanismes du PER sont détaillés dans l’article sur le PER en 2026.
Les seuils de contribution sur les hauts revenus
Le RFR est aussi le critère d’application de deux contributions. La contribution exceptionnelle sur les hauts revenus s’applique au-delà de 250 000 € de RFR pour un célibataire et de 500 000 € pour un couple, ces seuils ne variant pas selon les enfants à charge. Pour un célibataire, le taux est de 3 % entre 250 001 € et 500 000 €, puis de 4 % au-delà. Pour un couple, il est de 3 % entre 500 001 € et 1 000 000 €, puis de 4 %. Exemple officiel : un célibataire avec 400 000 € de RFR doit (400 000 − 250 000) × 3 %, soit 4 500 €.
S’y ajoute la contribution différentielle sur les hauts revenus, instaurée par la loi de finances pour 2025 et maintenue par celle pour 2026. Elle vise à garantir une imposition minimale de 20 % sur les revenus les plus élevés, avec les mêmes seuils de 250 000 € et 500 000 €, un acompte de 95 % à régler en décembre et un solde au moment de la déclaration. D’après service-public.gouv.fr, environ 16 000 contribuables étaient concernés en 2025. Un foyer qui franchit ces seuils une année par un revenu exceptionnel mérite un calcul précis, car le RFR retenu suit des règles de retraitement propres.
Peut-on corriger ou faire baisser son revenu fiscal de référence ?
Deux situations très différentes se cachent derrière cette question. La première est la correction d’une erreur : si votre RFR vous paraît faux, par exemple parce qu’un revenu a été déclaré deux fois, vous pouvez déposer une réclamation depuis votre espace particulier ou par courrier, en règle générale jusqu’au 31 décembre de la deuxième année suivant la mise en recouvrement. Le RFR rectifié est ensuite répercuté sur le nouvel avis.
La seconde est la maîtrise de son RFR dans la durée. Le RFR n’est pas manipulable à la marge : il reflète des revenus réellement perçus. En revanche, le calendrier des revenus peut se piloter. Étaler une cession, répartir une distribution de dividendes sur plusieurs années, ou anticiper l’effet d’un revenu exceptionnel avant de décider du moment de le percevoir sont des arbitrages à examiner au cas par cas, en tenant compte de la fiscalité, de la situation familiale et des projets du foyer. Il s’agit ici d’informations générales, pas d’un conseil individualisé.
Les erreurs qui coûtent cher
La première erreur est de raisonner sur son revenu imposable pour savoir si l’on est sous un seuil. Beaucoup de foyers découvrent à l’ouverture d’un livret ou d’une demande d’aide que leur RFR est plus élevé qu’ils ne l’imaginaient, à cause d’un dividende ou d’un versement déduit.
La deuxième est d’ignorer le décalage entre l’année du revenu et l’année où il pèse. Un revenu exceptionnel perçu cette année influencera le RFR utilisé lors de démarches dans les deux années suivantes. La troisième est de confondre un seuil de revenu fiscal de référence avec un seuil de revenu brut : les plafonds publiés portent sur le RFR, jamais sur le salaire. Enfin, beaucoup oublient que le RFR est calculé pour le foyer : un mariage ou un pacs, une naissance ou une séparation modifient à la fois le nombre de parts et les plafonds applicables.
Prendre dix minutes pour relire son dernier avis d’imposition, repérer son RFR et le comparer aux seuils des dispositifs qui vous concernent est un réflexe simple. Pour aller plus loin sur l’ensemble de votre situation, un bilan patrimonial remet à plat revenus, épargne et fiscalité du foyer.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Où trouver son revenu fiscal de référence ?
Le revenu fiscal de référence figure sur la première et la troisième page de votre dernier avis d’impôt sur le revenu. Vous pouvez aussi le télécharger depuis votre espace particulier sur impots.gouv.fr. Un seul RFR est calculé pour l’ensemble du foyer fiscal.
Comment calculer son revenu fiscal de référence ?
On part du revenu net imposable du foyer, auquel on ajoute les revenus exonérés, les revenus soumis à un prélèvement ou une imposition forfaitaire, certains abattements, les charges déductibles liées à l’épargne retraite et les plus-values immobilières imposables.
Quel est le plafond de revenu fiscal de référence pour un livret d’épargne populaire en 2026 ?
Le plafond est de 23 028 € pour une personne seule, 35 326 € pour un couple et 47 624 € pour un couple avec deux enfants à charge. Si le RFR dépasse le plafond deux années consécutives, le livret doit être clos.