La garantie accident de la vie (GAV) indemnise les conséquences d’un accident de la vie privée, y compris quand aucun responsable n’est identifié : une chute dans l’escalier, une blessure en bricolant, un accident de sport ou une noyade en vacances. Utile ou superflue ? La réponse tient moins à la prime qu’à un chiffre que les brochures mettent rarement en avant : le seuil d’incapacité à partir duquel le contrat paie. Voici comment l’évaluer, et où la GAV se place dans votre dispositif de prévoyance.
Que couvre la garantie accident de la vie ?
La GAV est un contrat d’assurance privé, souscrit à titre individuel ou familial. Elle intervient lorsque vous subissez un dommage corporel dans votre vie quotidienne, hors travail et, selon les contrats, hors circulation routière. Ce n’est pas une assurance santé : elle ne rembourse pas vos frais de soins, c’est le rôle de l’Assurance maladie et de votre complémentaire. Elle vise les séquelles durables.
Concrètement, un contrat de GAV verse un capital ou une rente lorsque l’accident laisse une atteinte permanente, évaluée par un médecin expert. Cette indemnité couvre des postes que la Sécurité sociale ne prend pas en charge : le préjudice esthétique, le préjudice d’agrément (ne plus pouvoir pratiquer son sport), les souffrances endurées, l’aménagement du logement ou du véhicule, et une partie de la perte de revenus. En cas de décès, un capital est versé aux proches.
La plupart des offres ajoutent des services d’assistance : aide à domicile, garde des enfants pendant l’immobilisation, portage de repas, soutien psychologique. Ils comptent souvent autant que l’indemnité dans le quotidien d’une famille.
Ce que la GAV ne couvre pas
Les exclusions font partie du contrat, pas du détail. Les plus courantes : les accidents du travail (couverts par un régime spécifique), les maladies, les accidents provoqués volontairement, les sports pratiqués en compétition ou à risque selon la liste du contrat, et parfois les séjours à l’étranger au-delà de trois mois. Les accidents de la route sont traités à part dans certains contrats, et relèvent de leur propre logique d’indemnisation dans d’autres.
Deuxième limite, moins visible : la GAV n’est pas cumulable sans limite avec les prestations de la Sécurité sociale ou d’un régime de prévoyance. Lorsqu’un poste de préjudice est déjà indemnisé ailleurs, l’assureur le déduit. L’objectif est de couvrir ce qui reste, pas de payer deux fois.
Le seuil d’AIPP : le vrai critère de choix
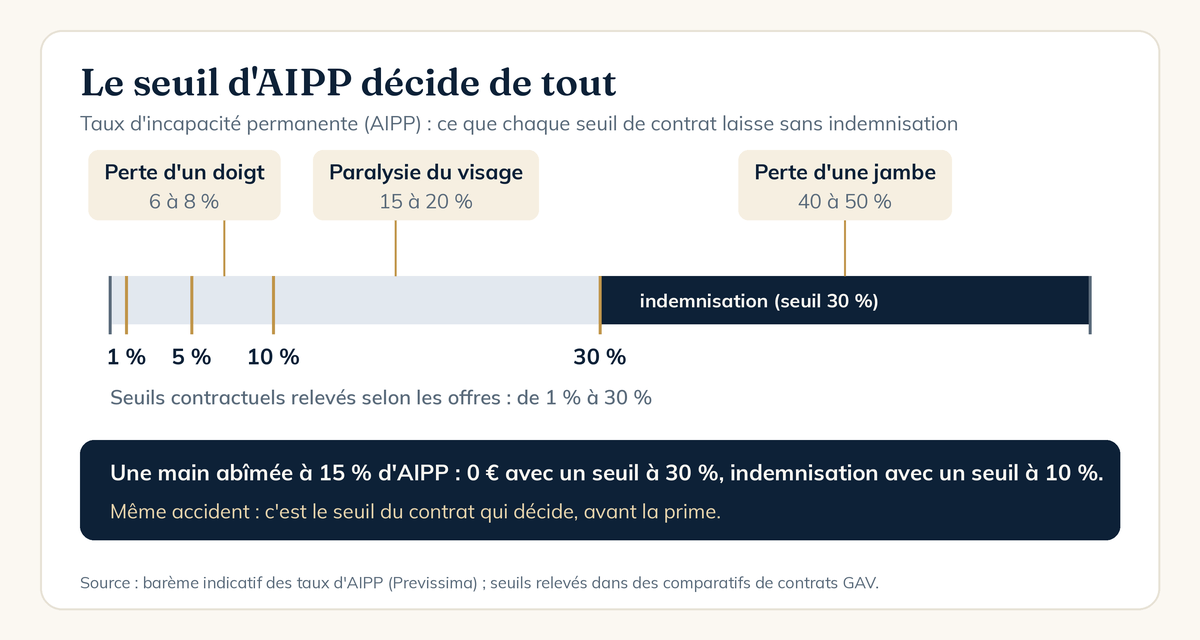
L’indemnisation dépend du taux d’atteinte à l’intégrité physique et psychique (AIPP), fixé par un médecin expert une fois l’état stabilisé. Chaque contrat définit un seuil : en dessous, vous ne touchez rien, au-dessus, vous êtes indemnisé. Selon les comparatifs consultés, ce seuil va de 1 % à 30 %, les seuils les plus bas s’accompagnant en général de primes plus élevées.
Pour mesurer l’effet, le barème indicatif des taux d’AIPP donne quelques repères : la perte d’un doigt représente environ 6 à 8 %, une paralysie du visage 15 à 20 %, la perte d’une jambe 40 à 50 %. Un contrat à 30 % ne paie donc que pour des séquelles très lourdes. Un accident qui vous handicape réellement au quotidien, sans atteindre ce niveau, n’ouvre droit à aucune indemnité.
| Seuil du contrat | Séquelles indicatives couvertes (barème) |
|---|---|
| 30 % | Perte d’une jambe (40 à 50 %) |
| 10 % | S’y ajoutent la paralysie du visage (15 à 20 %) |
| 5 % | S’y ajoute la perte d’un doigt (6 à 8 %) |
| 1 % | S’y ajoutent les séquelles légères mais durables |
Comment l’indemnisation est calculée
Une fois le taux d’AIPP fixé, l’assureur applique un barème propre au contrat. Les capitaux sont en général plafonnés entre un et deux millions d’euros par victime et par accident. Plus le taux est élevé, plus chaque point d’incapacité est indemnisé : la progression n’est pas linéaire, ce qui explique l’écart entre une atteinte à 15 % et une atteinte à 50 %.
Côté délais, les comparatifs indiquent une offre d’indemnisation dans un délai de l’ordre de cinq mois après la déclaration, avec la possibilité d’une provision si le taux définitif ne peut pas encore être établi. La déclaration elle-même doit intervenir rapidement, généralement sous cinq à dix jours. Conservez les certificats médicaux, les comptes rendus d’hospitalisation et les justificatifs d’arrêt de travail : l’expertise s’appuie dessus.
Combien coûte une garantie accident de la vie ?
Les tarifs varient selon le seuil, les plafonds, l’âge et la composition du foyer. À titre d’ordre de grandeur, deux offres comparées dans la presse spécialisée s’affichaient autour de 8 € par mois pour un seuil à 5 % et de 11 € par mois pour un seuil à 1 %. Ces montants évoluent et ne valent pas devis, mais ils montrent l’essentiel : l’écart de prime est faible au regard de l’écart de protection.
Comparer deux contrats sur la seule prime est donc le meilleur moyen de se tromper. Un contrat à 30 % peut coûter quelques euros de moins par mois et ne jamais rien verser pour un accident courant.
GAV, assurance habitation, responsabilité civile, mutuelle : où sont les doublons ?
La responsabilité civile, incluse dans l’assurance habitation, indemnise les dommages que vous causez à autrui. La GAV répond à la situation inverse : vous êtes la victime, sans responsable à poursuivre. La complémentaire santé rembourse les soins, la GAV indemnise les séquelles. Les trois protections ne se recoupent donc pas, sauf sur un point : certains contrats de prévoyance ou de multirisque comportent déjà une garantie d’invalidité suite à accident, à vérifier avant de souscrire une GAV en plus.
Le vrai doublon possible se situe entre la GAV et une prévoyance individuelle qui couvre l’invalidité toutes causes confondues, accident compris. Dans ce cas, la GAV n’apporte que ce que la prévoyance ne couvre pas déjà.
Quand la GAV est utile
Elle prend tout son sens pour les foyers qui n’ont pas de matelas de sécurité. Une famille avec de jeunes enfants et un seul revenu, un parent isolé, une personne qui vit seule sans proche disponible, un bricoleur ou un sportif régulier : autant de profils où un accident sans tiers responsable pèse sur le budget et sur la logistique du quotidien. L’assistance (garde d’enfants, aide ménagère) y a autant de valeur que le capital.
Elle est aussi pertinente si vous n’avez pas de prévoyance solide par ailleurs. La GAV est alors la seule couverture de l’atteinte permanente, à condition de choisir un seuil bas.
Quand elle est superflue
À l’inverse, la GAV apporte peu si vous disposez déjà d’une bonne prévoyance individuelle, d’une épargne de précaution confortable et d’un patrimoine qui absorberait plusieurs mois sans revenu. Elle est aussi peu utile lorsque le seuil est fixé à 30 % : vous payez alors pour un risque de fin de chaîne, que d’autres protections couvrent déjà en grande partie.
Dernier cas : les contrats dont l’essentiel de la valeur est dans les services d’assistance, que vous n’utiliserez pas si vous avez de la famille à proximité. Le contrat ne mérite pas d’être écarté pour autant, il faut simplement le comparer à ce qu’il apporte réellement.
Dirigeants et indépendants : la GAV ne remplace pas la prévoyance
Pour un dirigeant, une profession libérale ou un artisan, l’accident privé pose un problème que la GAV ne règle pas : la perte de revenus pendant l’arrêt. Prenons un architecte libéral qui dégage 6 000 € nets par mois. Une chute à ski le prive de son activité pendant quatre mois, soit 24 000 € de revenus à absorber. Si l’expertise conclut ensuite à 3 % d’AIPP, aucune GAV ne verse quoi que ce soit, quel que soit son seuil : l’arrêt temporaire n’est pas l’atteinte permanente.
C’est la prévoyance de l’indépendant (indemnités journalières, rente d’invalidité) qui joue ce rôle, et elle se raisonne avec la gestion du patrimoine du dirigeant : trésorerie de l’entreprise, protection du conjoint, épargne disponible. La GAV se place alors en complément, pour l’atteinte lourde et durable, jamais en base. C’est aussi ce qu’illustre le cas d’un contrat de prévoyance d’artisan mal calibré.
Les cinq points à vérifier avant de souscrire
Quel que soit le contrat, cinq lignes décident de sa valeur. Le seuil d’AIPP, d’abord, à choisir bas si vous voulez qu’un accident courant soit couvert. Le plafond de capital, ensuite, qui doit rester cohérent avec vos charges et vos personnes à charge. La liste des exclusions, en particulier sportives et géographiques. Les limites d’âge et les conditions de résiliation. Enfin la nature de l’assistance, à comparer service par service plutôt que sur l’intitulé.
Ces vérifications valent pour toute assurance de personnes : elles s’inscrivent dans un bilan patrimonial qui met à plat ce que vos protections actuelles couvrent déjà, avant d’ajouter un contrat de plus.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
La garantie accident de la vie est-elle obligatoire ?
Non, c’est un contrat facultatif. Aucune loi ne l’impose, contrairement à la responsabilité civile ou à l’assurance automobile. Elle se souscrit librement, à titre individuel ou pour toute la famille.
À partir de quel taux d’invalidité la GAV indemnise-t-elle ?
Cela dépend du contrat. Selon les offres comparées, le seuil d’AIPP va de 1 % à 30 %. En dessous du seuil fixé, aucune indemnité n’est versée, d’où l’importance de le vérifier avant de signer.
La GAV couvre-t-elle la perte de revenus pendant un arrêt de travail ?
En général non, ou très partiellement : elle indemnise surtout les séquelles permanentes, pas l’arrêt temporaire. La perte de revenus pendant l’arrêt relève plutôt d’une prévoyance individuelle, notamment pour les indépendants et les dirigeants.


