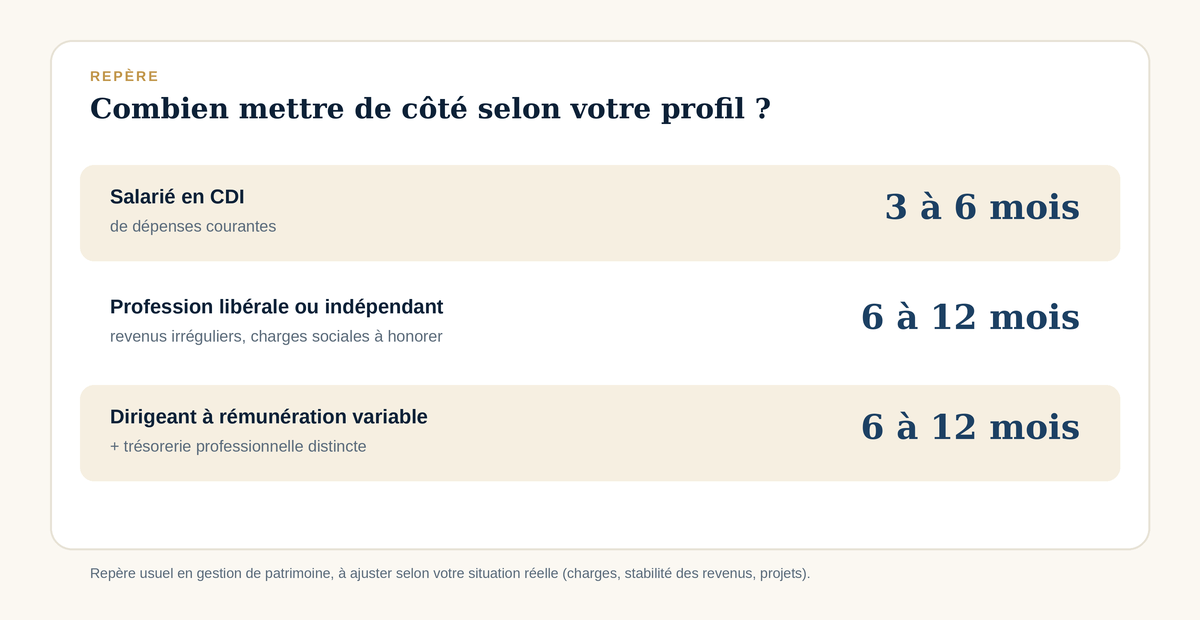
L’épargne de précaution, c’est la somme que vous gardez disponible en permanence pour absorber un imprévu, sans avoir à emprunter ni à revendre un placement dans l’urgence. Pour un salarié en CDI, viser 3 à 6 mois de dépenses courantes suffit dans la plupart des cas. Comptez plutôt 6 à 12 mois si vos revenus varient d’un mois sur l’autre, ce qui est souvent la situation d’un indépendant, d’une profession libérale ou d’un dirigeant. Le bon support, lui, répond à trois critères simples : disponible à tout moment, sans risque de perte en capital, et séparé du reste de votre épargne. La suite de cet article détaille comment fixer ce montant, où le placer concrètement en 2026, et ce qu’il en coûte réellement de ne pas en avoir.
Qu’est-ce que l’épargne de précaution, exactement ?
L’épargne de précaution est une réserve de trésorerie personnelle, distincte de tout projet d’investissement. Elle ne sert ni à préparer un achat immobilier, ni à faire fructifier un capital sur dix ou vingt ans : elle a une seule fonction, absorber le choc d’une dépense imprévue (réparation automobile, panne d’électroménager, frais de santé non couverts, perte temporaire de revenus) sans déséquilibrer le reste de votre situation financière.
Sans cette réserve, un imprévu de quelques milliers d’euros oblige à choisir entre deux mauvaises options : emprunter à un taux souvent élevé, ou puiser dans un placement de long terme au moment où c’est le moins opportun. C’est cette seconde conséquence, plus discrète que la première, qui pèse le plus lourd sur un patrimoine construit sur plusieurs années.
Combien mettre de côté pour son épargne de précaution ?
La méthode la plus fiable part de vos dépenses contraintes mensuelles : loyer ou crédit immobilier, charges, alimentation, assurances, abonnements incompressibles. Multipliez ce montant par le nombre de mois de couverture visé.
- Salarié en CDI, poste stable, foyer à deux revenus : 3 à 6 mois de dépenses contraintes.
- Indépendant, profession libérale, revenus irréguliers : 6 à 12 mois. L’assurance chômage ne couvre pas, ou couvre mal, la perte d’activité, et les charges sociales et l’IS restent dus même les mois creux.
- Dirigeant à rémunération variable : 6 à 12 mois côté personnel, en plus d’une trésorerie professionnelle tenue séparément.
Sur une base de 1 800 € de dépenses contraintes mensuelles, la réserve recommandée s’échelonne ainsi entre 5 400 € (3 mois) et 21 600 € (12 mois) selon le profil. Le nombre de mois exact dépend aussi de la stabilité de votre secteur d’activité, de vos charges de famille et de l’existence ou non d’un second revenu dans le foyer.
Deux ajustements affinent ensuite ce chiffre de départ. À la hausse : un secteur d’activité cyclique, un crédit en cours qui rigidifie le budget, ou un seul revenu pour tout le foyer. À la baisse : un second revenu stable dans le foyer, une épargne salariale déjà disponible sous conditions, ou un métier peu exposé au risque de perte d’emploi. L’objectif n’est pas d’atteindre un chiffre théorique parfait, mais un montant que vous pouvez justifier poste par poste.
Le vrai risque quand l’épargne de précaution manque
L’argument le plus souvent mis en avant, c’est le confort. Le plus coûteux, à l’usage, est ailleurs : sans réserve disponible, un imprévu oblige à racheter une assurance-vie avant huit ans, avec une fiscalité moins favorable qu’après ce délai, à sortir des parts de SCPI dont le délai de revente peut s’étaler sur plusieurs mois, ou à vendre des titres au pire moment du marché.
L’épargne de précaution n’est donc pas un manque à gagner sur le rendement. C’est ce qui évite de casser un placement de long terme au moment où sa valeur, ou sa fiscalité, est la moins favorable. Un arbitrage planifié à froid n’a rien à voir avec un rachat décidé dans l’urgence.
Concrètement : une panne de voiture à 2 500 € ne pose aucun problème si elle est absorbée par une réserve déjà disponible. Sans cette réserve, la même dépense oblige à choisir entre un rachat d’assurance-vie non prévu, un découvert coûteux ou un crédit à la consommation, alors même que le marché ou le calendrier fiscal ne sont pas forcément de votre côté ce mois-là.
Où placer son épargne de précaution : les critères non négociables
Trois conditions, et aucune n’est négociable pour cette enveloppe précise :
- Disponibilité immédiate, sans délai de sortie ni pénalité de retrait.
- Garantie en capital, sans exposition aux variations de marché : ce n’est pas le rôle de cette réserve de prendre du risque.
- Séparation du compte courant, pour ne pas la confondre avec le budget du mois et ne pas être tenté d’y puiser hors urgence réelle.
Cela exclut d’emblée les actions, les SCPI, l’immobilier locatif ou les cryptoactifs de cette enveloppe précise : ce sont d’excellents supports pour un objectif de long terme, pas pour une réserve d’urgence.
Livret A, LDDS, LEP : ce qu’ils rapportent réellement en 2026
Depuis le 1ᵉʳ août 2026, le Livret A et le LDDS rapportent 1,7 % net, contre 2,5 % net pour le LEP (source : ministère de l’Économie). Les plafonds de versement restent respectivement de 22 950 €, 12 000 € et 10 000 €.
Le LEP est souvent ignoré alors qu’il est ouvert plus largement qu’on ne le pense : il faut un revenu fiscal de référence (année N-2 ou N-1) inférieur à 23 028 € pour une part de quotient familial, ou 35 326 € pour un couple (source : service-public.gouv.fr). Si vous êtes éligible, il se remplit en premier, avant le Livret A et le LDDS, qui se cumulent ensuite jusqu’à 34 950 € pour une personne seule.
L’assurance-vie fonds euros : bonne ou fausse idée pour cette réserve ?
Le fonds en euros n’est pas construit pour jouer ce rôle. Le délai légal de versement en cas de rachat est de deux mois (article L132-21 du Code des assurances), contre un virement en quelques jours sur un livret. Avant huit ans, la fiscalité sur les gains est également moins favorable qu’après ce cap. Ce n’est pas un défaut du contrat, c’est simplement un produit pensé pour un horizon plus long qu’une urgence du mois prochain.
Une fois votre socle de 3 à 12 mois sécurisé sur des livrets, une part de l’assurance-vie peut servir de deuxième niveau de disponibilité, pour un imprévu plus rare et moins urgent. Elle ne doit jamais remplacer le socle lui-même.
Le cas particulier de l’indépendant, de la profession libérale et du dirigeant
Un salarié licencié perçoit une allocation chômage calculée sur son salaire. Un indépendant ou un professionnel libéral dont l’activité ralentit continue, lui, à devoir honorer ses cotisations et ses charges, avec une couverture plus limitée : l’allocation des travailleurs indépendants (ATI) est forfaitaire et versée sous conditions strictes, sur une durée plafonnée, loin de remplacer un revenu d’activité. C’est ce qui justifie une réserve personnelle plus large que pour un salarié.
Pour un dirigeant, il y a en réalité deux réserves à tenir, pas une seule : l’épargne de précaution personnelle décrite ici, et la trésorerie de l’entreprise, qui répond à un risque différent (un client qui paie en retard, une saisonnalité, un investissement à financer). Les confondre revient à sous-couvrir les deux à la fois. C’est un des points que je regarde en premier dans un bilan patrimonial de dirigeant : les deux réserves existent-elles, sont-elles dimensionnées, et sont-elles bien séparées.
Le coût réel de ne pas avoir d’épargne de précaution
Faute de réserve, l’imprévu se finance souvent par un crédit à la consommation. Les taux d’usure, plafond légal fixé par la Banque de France pour le 3ᵉ trimestre 2026, montent jusqu’à 23,53 % pour un prêt de moins de 3 000 €, 15,67 % entre 3 000 € et 6 000 €, et 8,56 % au-delà (source : Banque de France). Ce sont des plafonds, pas des moyennes, mais l’écart avec le 1,7 % d’un Livret A donne la mesure du problème : un même imprévu de 3 000 € coûte, selon qu’il est absorbé par une épargne déjà disponible ou financé à crédit, une somme radicalement différente sur un an.
Peut-on avoir trop d’épargne de précaution ?
Oui. Au-delà du montant qui correspond à votre profil, laisser s’accumuler du capital sur des livrets a un coût d’opportunité : cet argent ne travaille plus, et son pouvoir d’achat s’érode avec l’inflation. Une fois la réserve atteinte, l’excédent gagne à être orienté vers d’autres objectifs (retraite, projet immobilier, diversification) plutôt qu’à s’empiler indéfiniment sur le même livret.
Mettre en place son épargne de précaution sans y penser
Le plus efficace reste le plus simple : un virement automatique programmé juste après chaque versement de salaire ou de rémunération, vers un compte d’épargne distinct du compte courant. Un montant modeste mais régulier construit la réserve plus sûrement qu’une intention non suivie d’effet. Revoyez le montant cible après un changement de situation : nouvel emploi, passage à l’indépendance, naissance, déménagement.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Faut-il avoir une épargne de précaution avant d’investir ?
Oui, dans l’ordre : la réserve de précaution se constitue avant tout placement de long terme. Investir sans elle expose à devoir revendre un placement dans l’urgence, souvent au pire moment, dès le premier imprévu sérieux.
Peut-on avoir trop d’épargne de précaution ?
Oui. Au-delà du montant correspondant à votre profil (3 à 6 mois pour un salarié, 6 à 12 mois pour un indépendant ou un dirigeant), l’excédent perd du pouvoir d’achat face à l’inflation et gagnerait à être orienté vers d’autres objectifs.
Que faire si on n’arrive pas à constituer une épargne de précaution ?
Commencer petit plutôt que de renoncer : un virement automatique de quelques dizaines d’euros après chaque paie construit la réserve plus sûrement qu’un objectif trop ambitieux jamais tenu. Le montant augmente ensuite avec vos marges de manœuvre.