Le PEE, ou plan d’épargne entreprise, est une enveloppe d’épargne collective ouverte par votre employeur : vous y placez des versements volontaires, votre intéressement et votre participation, et l’entreprise peut les compléter par un abondement. En contrepartie d’un blocage de cinq ans, assorti de 14 cas de sortie anticipée, les gains échappent à l’impôt sur le revenu et ne supportent que les prélèvements sociaux. Pour un cadre imposé à 30 ou 41 %, c’est souvent l’un des placements les plus efficaces à sa portée, à condition de s’en servir activement au lieu de le subir.
Le PEE n’est qu’une des briques de l’épargne salariale, aux côtés du PER collectif, de l’intéressement et de la participation. Ce guide se concentre sur lui : comment il fonctionne, ce que vaut réellement l’abondement, comment trancher entre encaisser et placer, quand l’argent redevient disponible et quelle place lui donner à côté de votre plan d’épargne retraite et de votre stratégie pour alléger votre fiscalité.
Le PEE, comment ça marche ?
Le plan d’épargne entreprise est mis en place par l’employeur, selon un règlement qui fixe les règles propres à votre entreprise : fonds proposés, politique d’abondement, affectation par défaut, prise en charge des frais. Ces informations figurent dans le livret d’épargne salariale et dans votre espace épargnant. L’adhésion est facultative : en dehors des sommes que l’accord affecte automatiquement, vous décidez seul de ce que vous y versez.
Qui peut en bénéficier ?
Tous les salariés de l’entreprise qui propose le plan. Le dirigeant peut aussi y adhérer lorsque l’entreprise compte au moins un salarié en plus de lui-même et moins de 250 salariés : président, directeur général, gérant ou membre du directoire, ainsi que l’époux ou le partenaire de Pacs qui a le statut de conjoint collaborateur ou associé.
Trois façons d’alimenter votre PEE
- Les versements volontaires, dans la limite de 25 % de votre rémunération annuelle brute.
- L’intéressement et la participation, si vous choisissez de les placer plutôt que de les encaisser.
- L’abondement, la contribution de l’employeur qui vient compléter vos propres versements.
Vos versements volontaires sont faits avec de l’argent déjà imposé : contrairement au PER, ils ne réduisent pas votre revenu imposable. L’avantage fiscal du PEE se joue ailleurs, sur l’abondement, sur l’intéressement placé et sur les gains.
L’abondement : jusqu’à 3 844,80 € versés par votre employeur
L’abondement est la partie la plus rentable du PEE, et souvent la plus sous-utilisée. Il ne peut pas dépasser trois fois votre propre versement, ni 8 % du plafond annuel de la Sécurité sociale, soit 3 844,80 € en 2026 (6 920,64 € lorsqu’il finance des titres de l’entreprise). Dans ces limites, chaque entreprise fixe sa propre règle : 50 % de vos versements jusqu’à un certain montant, 100 %, parfois 300 %.
Pour vous, l’abondement est exonéré d’impôt sur le revenu et de cotisations sociales : seules la CSG et la CRDS sont prélevées, au taux de 9,7 %. Côté employeur, il supporte un forfait social de 20 %, sauf dans les entreprises de moins de 50 salariés, qui en sont exonérées.
Un gain immédiat, avant le premier euro de performance
Prenons un accord qui abonde à 100 % jusqu’à 1 500 € versés. Vous versez 1 500 € ; l’entreprise ajoute 1 500 €, dont il reste 1 354,50 € après CSG-CRDS. Votre épargne investie atteint 2 854,50 €, soit 90,3 % de plus que votre mise, le jour même du versement.
Cet abondement sert aussi d’amortisseur. Les sommes sont investies sur des fonds dont la valeur fluctue, et une baisse est toujours possible. Mais dans cet exemple, vos placements pourraient perdre plus de 47 % de leur valeur avant que vos propres 1 500 € ne soient entamés. Avec un abondement de 300 %, il suffit de verser 1 281,60 € pour déclencher le maximum de 3 844,80 € : l’amortisseur dépasse alors 73 %.
Le plafond est annuel : ce que vous ne déclenchez pas une année ne se reporte pas sur la suivante. Avant de chercher un placement plus sophistiqué, vérifiez dans votre livret d’épargne salariale combien vous devez verser pour capter la totalité de l’abondement.
Intéressement et participation : encaisser ou placer sur le PEE ?
Chaque fois que votre entreprise verse de l’intéressement ou de la participation, vous disposez de 15 jours après avoir été informé du montant pour choisir. Encaissées, ces sommes s’ajoutent à votre revenu imposable. Placées sur le PEE, elles sont exonérées d’impôt sur le revenu (dans la limite, pour l’intéressement, de 75 % du plafond annuel de la Sécurité sociale, soit 36 045 € en 2026). Dans les deux cas, la CSG et la CRDS sont prélevées.
Sans réponse de votre part, une affectation par défaut s’applique : l’intéressement part sur le PEE, et la participation est placée pour moitié sur le plan d’épargne retraite collectif s’il existe, le reste selon l’accord. Ne pas répondre, c’est donc déjà choisir, mais sans avoir choisi les fonds.
Le calcul pour un cadre imposé à 30 ou 41 %
Raisonnons, pour simplifier, sur 4 000 € d’intéressement après CSG-CRDS, en supposant que cette somme reste entièrement dans votre tranche marginale d’imposition.
- À 30 %, l’encaisser vous coûte 1 200 € d’impôt : il vous reste 2 800 €.
- À 41 %, l’impôt monte à 1 640 € : il vous reste 2 360 €.
- Placé sur le PEE, l’impôt sur le revenu est nul : les 4 000 € travaillent en totalité.
- Si votre accord abonde l’intéressement placé, par exemple à 50 %, s’ajoutent 1 806 € nets de CSG-CRDS : 5 806 € investis, contre 2 360 € disponibles en encaissant à 41 %.
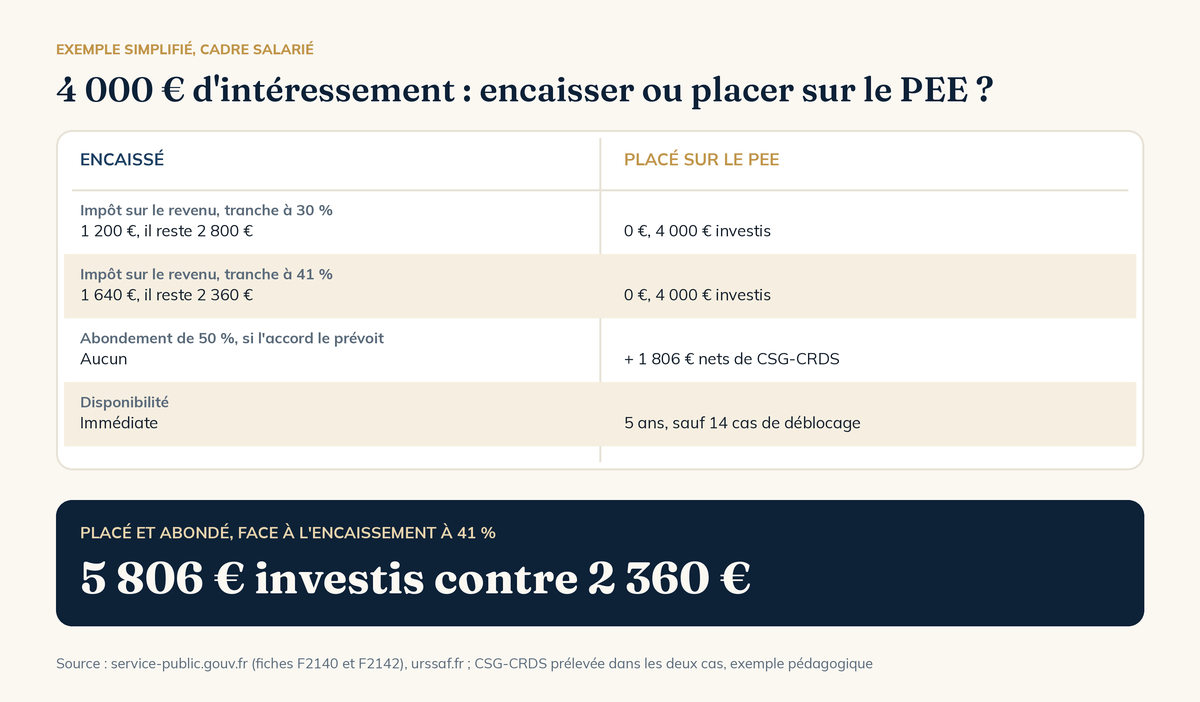
L’écart ne signifie pas qu’il faut toujours placer. Il chiffre le prix de la disponibilité : encaisser à 41 % revient à payer 1 640 € pour disposer de l’argent tout de suite. Si vous en avez besoin dans l’année pour un projet qui ne figure pas parmi les cas de déblocage, ce prix peut se justifier. Sinon, c’est une décision coûteuse, et souvent prise par défaut.
Blocage de cinq ans : les 14 cas de déblocage anticipé
Les sommes versées sur le PEE sont indisponibles pendant cinq ans, chaque versement ayant sa propre date de disponibilité. La réglementation prévoit toutefois des sorties anticipées, que service-public.gouv.fr recense au nombre de 14 :
- Vie familiale : mariage ou Pacs ; naissance ou adoption d’un troisième enfant ; divorce, séparation ou dissolution d’un Pacs avec résidence d’au moins un enfant à votre domicile ; violences conjugales.
- Logement : achat ou agrandissement de la résidence principale ; remise en état de la résidence principale après une catastrophe naturelle ; travaux de rénovation énergétique de la résidence principale.
- Vie professionnelle : rupture du contrat de travail, fin d’un mandat social, d’une activité d’entrepreneur individuel ou du statut de conjoint collaborateur ; création ou reprise d’une entreprise.
- Accidents de la vie : invalidité du salarié, de son conjoint ou partenaire de Pacs ou d’un enfant ; décès du salarié, de son conjoint ou partenaire de Pacs ; surendettement.
- Autres projets : activité de proche aidant ; achat d’un véhicule électrique ou à hydrogène, ou d’un vélo à assistance électrique neuf.
Trois de ces cas sont récents : la rénovation énergétique, l’activité de proche aidant et l’achat d’un véhicule propre sont ouverts depuis le 7 juillet 2024, en application du décret n° 2024-690.
Le délai compte autant que le motif. La demande doit en principe intervenir dans les six mois qui suivent l’événement : passé ce délai, le cas de déblocage est perdu. Elle peut en revanche être faite à tout moment en cas de rupture du contrat de travail, de décès, d’invalidité, de violences conjugales, de surendettement ou d’activité de proche aidant. Un justificatif est demandé dans chaque cas.
Pour un cadre, le cas le plus utile est souvent l’achat de la résidence principale : un PEE alimenté pendant plusieurs années peut constituer une partie de l’apport, sans attendre la fin des cinq ans. L’achat doit porter sur votre résidence principale détenue en direct : une acquisition par une SCI n’ouvre pas ce cas.
Fiscalité du PEE : ce que vous payez vraiment
Au moment du retrait, les gains réalisés dans le PEE sont exonérés d’impôt sur le revenu. Ils restent soumis aux prélèvements sociaux, calculés par le gestionnaire du plan. Rien à voir avec un compte-titres, où les gains supportent à la fois l’impôt et les prélèvements sociaux.
18,6 % de prélèvements sociaux, et non plus 17,2 %
Beaucoup de guides affichent encore 17,2 %. Depuis le 1er janvier 2026, la loi de financement de la Sécurité sociale a relevé la CSG sur les revenus de placement de 9,2 % à 10,6 % : les prélèvements sociaux sur les gains du PEE passent à 18,6 %. Le taux appliqué est celui de l’année du retrait, sauf pour une partie des gains issus de versements antérieurs à 2018, qui restent taxés aux taux historiques. L’assurance-vie, elle, est restée à 17,2 %. Le détail de cette hausse, enveloppe par enveloppe, est expliqué dans notre article sur les prélèvements sociaux.
À titre de comparaison, sur 10 000 € de gains, le PEE prélève 1 860 € ; un compte-titres soumis au prélèvement forfaitaire unique de 31,4 % en prélèverait 3 140 €. Soit 1 280 € d’écart à performance identique, hors frais.
Quels fonds choisir dans votre PEE ?
Le PEE n’est pas un placement en soi, c’est une enveloppe. Ce que rapporte votre épargne dépend des supports retenus : fonds communs de placement d’entreprise (FCPE) monétaires, obligataires, diversifiés ou actions, Sicav, et dans certaines entreprises, actions de l’entreprise elle-même. Les frais de gestion des fonds sont prélevés dans la valeur des parts ; les frais de tenue de compte, eux, sont pris en charge par l’employeur tant que vous êtes salarié.
Raisonner par date d’utilisation
Le bon critère n’est pas la performance passée affichée dans votre espace épargnant, mais la date à laquelle vous aurez besoin de l’argent. Une somme destinée à l’apport d’un achat immobilier dans deux ans n’a pas vocation à être exposée aux marchés actions comme une épargne que vous laisserez travailler dix ans. Faute de choix, l’affectation par défaut du règlement s’applique : vérifiez sur quel fonds elle aboutit et s’il correspond à votre horizon.
Les actions de votre entreprise : un double risque
Investir dans l’entreprise qui vous emploie peut être attractif, d’autant que le plafond d’abondement est alors plus élevé. Mais vous concentrez sur une même société votre salaire et une partie de votre épargne : si elle traverse une mauvaise passe, les deux peuvent être touchés en même temps. Une exposition mesurée, au sein d’un ensemble diversifié, limite ce risque.
Quitter son entreprise : que faire de son PEE ?
Un départ ne vous fait pas perdre vos avoirs. Vous ne pouvez plus effectuer de versements, à l’exception du dernier intéressement ou de la dernière participation, mais trois options s’offrent à vous :
- Débloquer : la rupture du contrat de travail est un cas de déblocage anticipé, que vous pouvez invoquer à tout moment, et pas seulement dans les six mois.
- Conserver : votre épargne reste investie et ses gains restent exonérés d’impôt sur le revenu. Le relevé remis au départ précise si les frais de tenue de compte restent à la charge de l’entreprise ou seront prélevés sur vos avoirs.
- Transférer vers le PEE de votre nouvel employeur : la durée de blocage déjà écoulée est prise en compte.
Débloquer n’est pas une obligation, ni toujours la meilleure option : les gains sortent exonérés d’impôt sur le revenu, mais l’argent quitte une enveloppe fiscalement efficace. La bonne décision dépend de ce que vous ferez de la somme. Dans tous les cas, gardez la trace de vos anciens plans : un PEE oublié reste investi sur des fonds choisis il y a des années, et peut supporter des frais si le règlement le prévoit.
PEE ou PER collectif : deux horizons différents
Le PEE est souvent couplé à un plan d’épargne retraite collectif, le PER collectif, qui a succédé à l’ancien Perco. Les deux fonctionnent avec l’abondement et l’intéressement placé, mais ne servent pas le même objectif :
- Le PEE est une épargne à moyen terme : cinq ans de blocage et 14 portes de sortie anticipée.
- Le PER collectif est bloqué jusqu’à la retraite, sauf exceptions comme l’achat de la résidence principale ou les accidents de la vie. En échange, les versements volontaires peuvent être déduits du revenu imposable, dans les limites prévues, ce que le PEE ne permet pas.
Les deux enveloppes ne s’opposent pas. Le PEE finance les projets des cinq à dix prochaines années ; le PER prépare des revenus pour la retraite, avec une déduction d’autant plus intéressante que votre tranche d’imposition est élevée. Son fonctionnement complet est détaillé sur notre page consacrée au PER et à ses avantages fiscaux.
Quelle place pour le PEE dans votre patrimoine ?
Le PEE est rarement pensé comme la pièce d’un ensemble : il se remplit au fil des primes, puis on l’oublie. Son rôle se raisonne pourtant avec le reste de votre épargne, dans un ordre logique :
- Une épargne de précaution disponible, sur des livrets. Le PEE n’en tient pas lieu : ses cas de déblocage ne couvrent pas tous les imprévus, et la valeur des fonds peut baisser au mauvais moment.
- L’abondement capté en totalité : c’est le gain le plus élevé et le plus immédiat auquel vous ayez accès.
- L’intéressement et la participation placés, lorsque votre tranche d’imposition est élevée et que vous n’aurez pas besoin de ces sommes dans les cinq ans, hors cas de déblocage.
- Puis les enveloppes de long terme : le PER pour la retraite, l’assurance-vie pour la souplesse et la transmission.
Cet ordre est un cadre général, pas un conseil personnalisé : votre situation familiale, vos projets immobiliers, votre fiscalité et ce que vous détenez déjà peuvent le modifier. C’est précisément l’objet d’un bilan patrimonial complet, qui remet chaque enveloppe à sa place.
Les cinq erreurs les plus fréquentes avec un PEE
- Laisser l’affectation par défaut décider à votre place, faute d’avoir répondu dans les 15 jours.
- Verser trop peu pour déclencher tout l’abondement, et laisser chaque année une partie de la contribution de l’employeur sur la table.
- Concentrer l’épargne sur les actions de l’entreprise, en cumulant risque sur l’emploi et risque sur l’épargne.
- Laisser passer le délai de six mois après un mariage, une naissance ou un achat immobilier, et perdre le cas de déblocage.
- Oublier le PEE d’un ancien employeur, investi sur des fonds qui ne correspondent plus à votre horizon.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Quels sont les plafonds de versement du PEE ?
Vos versements volontaires sont limités à 25 % de votre rémunération annuelle brute. L’abondement de l’employeur ne peut pas dépasser trois fois votre versement, ni 8 % du plafond annuel de la Sécurité sociale, soit 3 844,80 € en 2026 (6 920,64 € s’il finance des titres de l’entreprise).
Que devient votre PEE si vous quittez l’entreprise ?
Vous conservez vos avoirs. Vous pouvez les laisser investis, les transférer vers le PEE de votre nouvel employeur ou demander leur déblocage : la rupture du contrat de travail permet de récupérer l’épargne à tout moment. Le relevé remis au départ indique qui prend en charge les frais de tenue de compte.
Le PEE est-il imposable ?
Les gains retirés du PEE sont exonérés d’impôt sur le revenu. Ils supportent les prélèvements sociaux, à 18,6 % depuis le 1er janvier 2026. L’intéressement et la participation placés sur le PEE échappent aussi à l’impôt sur le revenu, alors qu’ils sont imposables lorsqu’ils sont encaissés.


