Le prélèvement à la source ne change pas le montant de votre impôt : il change seulement le moment où vous le payez. Depuis 2019, l’impôt sur le revenu est prélevé au fil de l’eau — par votre employeur sur votre salaire, ou directement sur votre compte pour les revenus fonciers et les revenus d’indépendant. La déclaration de revenus, elle, reste obligatoire : c’est elle qui régularise l’écart entre ce qui a été prélevé et ce qui était réellement dû.
Ce qui se joue vraiment, c’est le taux. Et sur ce point, une règle a changé en septembre 2025 sans que beaucoup de couples s’en aperçoivent.
- Les trois taux possibles, et lequel s’applique à vous par défaut
- Le basculement automatique au taux individualisé pour les couples
- Pourquoi votre taux a toujours un train de retard sur vos revenus
- Comment le faire baisser, et la règle des 5 % que personne ne connaît
- Ce que le prélèvement à la source ne voit pas — et qui explique vos régularisations d’été
Le prélèvement à la source : retenue pour les uns, acompte pour les autres
Derrière le même nom se cachent deux mécanismes très différents, et savoir lequel vous concerne change la façon dont vous pilotez votre trésorerie.
La retenue à la source
Un tiers prélève l’impôt avant de vous verser l’argent. C’est le cas des salaires, des pensions de retraite, des allocations chômage et des indemnités journalières. Vous ne voyez passer que le net après impôt : votre employeur applique le taux que l’administration lui a transmis, sans connaître le détail de votre situation.
L’acompte contemporain
Aucun tiers ne peut prélever pour vous : l’administration débite directement votre compte bancaire. Cela concerne les revenus fonciers, les bénéfices des indépendants (BIC, BNC, BA), les pensions alimentaires reçues, les rentes viagères et les revenus de source étrangère. Le prélèvement est mensuel par défaut, trimestriel sur option.
La différence est loin d’être théorique. Un salarié ne se pose jamais la question de provisionner son impôt : il est déjà retenu. Un propriétaire bailleur ou un indépendant, lui, voit partir une somme calculée sur les revenus de l’année précédente — même si l’année en cours est mauvaise. C’est le point de tension le plus fréquent en matière de fiscalité immobilière, et il se règle par la modulation, détaillée plus bas.
Les trois taux de prélèvement à la source
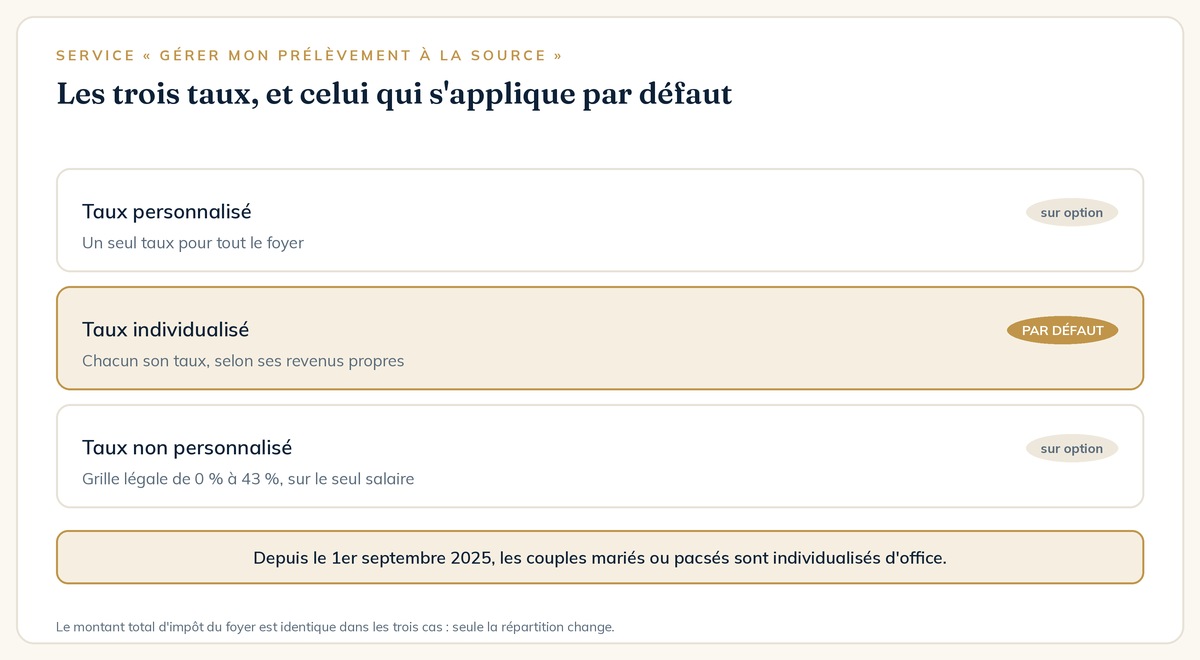
Il n’existe que trois taux possibles. Vous en avez forcément un, et vous pouvez en changer à tout moment depuis votre espace sur impots.gouv.fr.
| Taux | Principe | Pour qui |
|---|---|---|
| Personnalisé (ou taux du foyer) | Un seul taux, calculé sur l’ensemble des revenus du foyer, appliqué aux deux membres du couple | Couples aux revenus proches, ou qui préfèrent la simplicité |
| Individualisé | Chacun a son propre taux, calculé sur ses revenus personnels. Les revenus communs restent au taux du foyer | Le taux par défaut des couples depuis septembre 2025 |
| Non personnalisé (ou neutre) | Une grille légale appliquée au seul salaire, de 0 % à 43 %, sans tenir compte de votre situation | Salariés qui ne veulent pas que leur employeur devine leur situation, et nouveaux embauchés dont le taux n’a pas encore été transmis |
Une précision qui évite un contresens fréquent : le taux neutre n’est pas un taux avantageux. Il ignore vos charges de famille, donc il est le plus souvent trop élevé pour un foyer avec enfants. Et s’il prélève moins que le montant réellement dû, vous devez verser la différence directement à l’administration — sinon la régularisation tombe l’année suivante.
Le changement de septembre 2025 que beaucoup de couples n’ont pas vu
Depuis le 1er septembre 2025, le taux individualisé s’applique automatiquement à tous les couples mariés et pacsés. Jusque-là, c’était l’inverse : le taux du foyer s’appliquait par défaut, et l’individualisation était une option à demander.
Concrètement, chacun est désormais prélevé selon ses propres revenus. Dans un couple où l’un gagne 60 000 € et l’autre 20 000 €, l’ancien système appliquait le même taux aux deux fiches de paie : celui qui gagnait le moins supportait un taux calculé en partie sur les revenus de l’autre. Le taux individualisé corrige cela.
Le montant total d’impôt du foyer reste rigoureusement identique. Rien n’est gagné ni perdu : la charge est seulement répartie autrement entre les deux comptes. Celui qui gagne le moins voit son net augmenter, l’autre voit le sien baisser.
Si vous préférez l’ancien fonctionnement — parce que vous avez un compte joint et que la répartition vous est indifférente, par exemple — le retour au taux du foyer se fait en quelques clics depuis le service « Gérer mon prélèvement à la source », avec une prise d’effet sous un à trois mois selon les organismes.
Pourquoi votre taux a toujours un train de retard
C’est la mécanique la moins comprise, et celle qui explique la plupart des mauvaises surprises. Votre taux ne reflète jamais vos revenus du moment : il est calculé sur une déclaration passée, et il change une fois par an, au 1er septembre.
- De janvier à août 2026, votre taux vient de la déclaration faite au printemps 2025, donc de vos revenus 2024
- De septembre à décembre 2026, il vient de la déclaration faite au printemps 2026, donc de vos revenus 2025
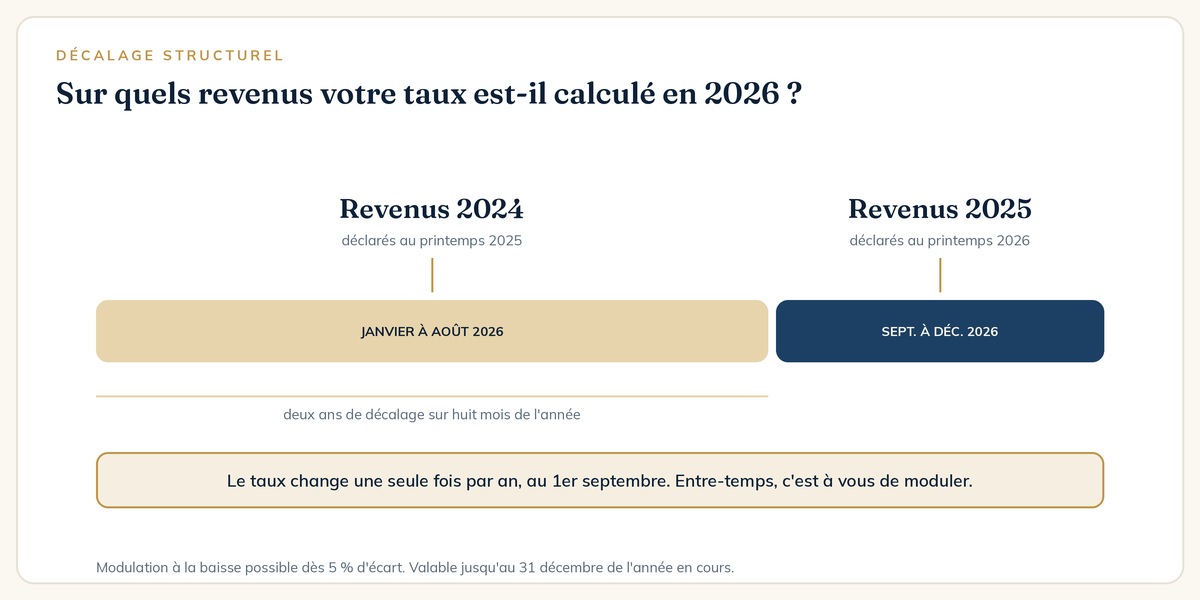
Autrement dit, pendant les huit premiers mois de l’année, vous payez sur la base de revenus vieux de deux ans. Si vous avez pris une augmentation en 2025, l’ajustement n’arrivera qu’en septembre 2026. Si vous avez perdu la moitié de vos revenus en janvier, vous continuerez à être prélevé au taux de l’année faste jusqu’à ce que vous agissiez.
Ce décalage n’est pas un défaut du système : c’est son prix. Il devient un problème uniquement quand votre situation bouge — et c’est précisément là que la modulation existe.
Moduler son taux : les règles exactes
La modulation consiste à demander à l’administration de recalculer votre taux sur une estimation de vos revenus de l’année en cours. Elle se fait en ligne, sans frais, et les règles ne sont pas symétriques.
- À la hausse : libre. Vous pouvez demander à être prélevé davantage à tout moment, sans condition. Utile quand vous savez qu’un solde important vous attend.
- À la baisse : sous condition. Il faut un écart de plus de 5 % entre le prélèvement estimé sur l’année et le prélèvement qui résulterait de votre taux actuel.
Trois points à retenir sur la durée de validité. Une modulation vaut jusqu’au 31 décembre de l’année en cours : au 1er janvier suivant, le taux issu de votre dernière déclaration reprend la main, et il faut redemander si la situation persiste. Le nouveau taux met un à trois mois à parvenir à votre employeur ou à votre caisse de retraite : une demande formulée fin novembre n’aura donc guère d’effet sur l’année en cours. Et l’estimation engage : mieux vaut être prudent que d’avoir à rattraper un manque à la régularisation.
Les changements de situation : 60 jours pour agir
Un mariage, un PACS, une naissance, un divorce, un décès doivent être signalés à l’administration dans les 60 jours. Ce n’est pas une formalité optionnelle : l’événement modifie votre quotient familial, donc votre taux, et l’administration ne peut pas le deviner.
Une naissance ou un mariage font en général baisser le taux — le signaler tôt, c’est récupérer immédiatement une trésorerie que vous n’auriez sinon revue qu’à l’été suivant. À l’inverse, un divorce ou un décès font remonter le taux : ne rien dire revient à accumuler une dette qui tombera d’un coup au moment de la régularisation.
Ce que le prélèvement à la source ne voit pas
C’est ici que naissent la quasi-totalité des régularisations d’été, et c’est le point que les articles sur le sujet traitent le moins. Votre taux ne connaît que vos revenus. Il ignore une grande partie de ce qui compose réellement votre impôt.
- Les réductions et crédits d’impôt. Emploi à domicile, dons, garde d’enfants, investissements locatifs : ils ne sont pas intégrés au taux. L’administration compense partiellement en versant, le 15 janvier, une avance de 60 % de certains dispositifs récurrents, calculée sur l’année précédente. Le solde arrive à l’été. Si vos dépenses ont baissé, l’avance devra être remboursée.
- Les versements sur un PER. Un versement sur un plan d’épargne retraite déduit du revenu imposable ne modifie pas votre taux de l’année. Le gain fiscal n’arrive qu’à la régularisation, l’été suivant — un décalage de trésorerie qu’il faut anticiper quand le versement est important.
- Le déficit foncier. Des travaux lourds sur un bien locatif peuvent effacer vos revenus fonciers, alors que vos acomptes continuent d’être prélevés sur la base de l’année précédente. La modulation est ici indispensable.
- Les revenus soumis à la flat tax. Dividendes, intérêts et plus-values mobilières suivent leur propre circuit : ils ne passent pas par le prélèvement à la source mais par le prélèvement forfaitaire unique, avec un acompte prélevé par votre banque.
Retenez la logique générale : le prélèvement à la source anticipe l’impôt sur vos revenus, jamais l’effet de vos décisions patrimoniales. Toute stratégie de défiscalisation produit son effet avec un an de décalage.
Les quatre situations où il faut agir sans attendre
- Une baisse de revenus durable — chômage, temps partiel, fin de mission, mauvaise année pour un indépendant. Moduler à la baisse dès que l’écart dépasse 5 %, sans attendre septembre.
- Le départ à la retraite. La pension est en général inférieure au dernier salaire, mais le taux, lui, reste calculé sur les années d’activité pendant plusieurs mois. C’est l’un des trous de trésorerie les plus fréquents de la première année de retraite.
- Un changement de situation familiale — les 60 jours évoqués plus haut.
- Une opération patrimoniale importante : vente d’un bien, versement massif sur un PER, démarrage d’une location meublée. Le taux ne l’anticipe pas ; à vous de provisionner ou de moduler.
Ce que ça change pour votre stratégie patrimoniale
Le prélèvement à la source a eu un effet secondaire inattendu : il a rendu l’impôt invisible. En passant d’un paiement annuel très visible à un prélèvement mensuel indolore, beaucoup de contribuables ont perdu de vue ce qu’ils payent réellement — et donc ce qu’ils pourraient optimiser.
Or votre taux de prélèvement n’est pas votre taux marginal d’imposition. Le premier est un taux moyen, appliqué à tous vos revenus ; le second est le taux qui s’applique à votre dernier euro gagné, et c’est lui qui commande la rentabilité de toute décision fiscale. Un taux de prélèvement de 9 % peut parfaitement correspondre à une tranche marginale de 30 % — auquel cas 1 000 € versés sur un PER en font économiser 300, et non 90.
C’est la raison pour laquelle un bilan patrimonial ne part jamais du taux affiché sur la fiche de paie, mais du revenu imposable et de la composition du foyer. Le pilotage de la trésorerie et le pilotage de l’impôt sont deux exercices différents : la modulation règle le premier, la structuration du patrimoine règle le second. Les confondre, c’est ajuster un curseur en croyant changer le total.
Sur l’année, la question utile n’est donc pas « comment payer moins chaque mois », mais « où placer ce que je gagne pour que la base imposable diminue ». C’est le terrain de l’optimisation fiscale, et il se travaille avant le 31 décembre — pas au moment de la déclaration.
Qui écrit ces lignes
Maël Cosnier — conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes, sans jargon et sans précipitation
Chez vous ou en visioconférence, partout en France.
Premier échange — offert, sans engagement
Vous m’exposez votre situation, vos projets et ce qui vous préoccupe. Je vous explique comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire de votre part.
Bilan patrimonial — comprendre avant de conseiller
État des lieux complet : revenus, épargne, immobilier, fiscalité, situation familiale, horizon et tolérance au risque. Une analyse à 360° qui identifie les forces, les risques et les opportunités. On ne propose rien avant d’avoir compris.
Stratégie et recommandations — sur mesure
Une stratégie claire, et des solutions sélectionnées sur l’ensemble du marché — sans produit maison. Chaque proposition est expliquée, chiffrée et priorisée. Ce rendez-vous est informatif : aucune décision ni signature n’est attendue.
Mise en œuvre et suivi — dans la durée
Je m’occupe de la mise en place, puis je reste à vos côtés. Votre situation, la fiscalité et les marchés évoluent : nous faisons des points réguliers pour ajuster la stratégie et garder le cap.
Le détail complet : ma méthode en quatre étapes · le bilan patrimonial · comment je suis rémunéré
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement — en visioconférence ou chez vous.
Prendre rendez-vousQuestions fréquentes sur le prélèvement à la source
Le prélèvement à la source fait-il payer plus d’impôt ?
Non. Le prélèvement à la source ne modifie ni le barème, ni le montant dû : il change uniquement le moment du paiement, en étalant l’impôt sur l’année au lieu de le régler l’année suivante. Le passage automatique des couples au taux individualisé en septembre 2025 ne change rien non plus au total du foyer : il répartit seulement la charge entre les deux membres selon leurs revenus respectifs.
Comment faire baisser son taux de prélèvement à la source ?
En demandant une modulation depuis le service « Gérer mon prélèvement à la source » sur impots.gouv.fr. La baisse est accordée si le prélèvement estimé sur l’année présente un écart de plus de 5 % avec celui qui résulterait du taux actuel. Le nouveau taux s’applique jusqu’au 31 décembre de l’année en cours, puis le taux issu de la dernière déclaration reprend la main. Comptez un à trois mois avant qu’il ne parvienne à votre employeur.
Pourquoi ai-je un solde à payer alors que je suis prélevé chaque mois ?
Parce que le taux ne connaît que vos revenus. Il ignore vos réductions et crédits d’impôt, vos versements sur un PER, un déficit foncier ou tout changement non signalé. L’administration verse bien une avance de 60 % de certains crédits d’impôt récurrents le 15 janvier, mais elle est calculée sur l’année précédente : si vos dépenses ont baissé, elle devra être remboursée à la régularisation de l’été.