Les BSPCE (bons de souscription de parts de créateur d’entreprise) permettent à un salarié ou à un dirigeant de start-up d’acheter des titres de son entreprise à un prix fixé d’avance, bien avant que leur valeur ne monte. Le mécanisme est simple. Sa fiscalité l’est beaucoup moins : un même gain est coupé en deux, chaque morceau a son régime, et quelques jours d’ancienneté en plus ou en moins peuvent faire passer l’impôt de 12,8 % à 30 % sur la première moitié.
Ce guide explique qui peut en recevoir, comment ils fonctionnent, comment ils sont imposés en 2026 après la loi de finances, et ce qu’il faut regarder avant de signer un plan. Pour replacer ces bons dans votre situation d’ensemble, un bilan patrimonial permet de savoir quelle part de votre patrimoine dépend déjà de votre employeur.
Qu’est-ce qu’un BSPCE ?
Un BSPCE est un bon, prévu à l’article 163 bis G du Code général des impôts, qui donne le droit de souscrire des actions de la société à un prix fixé le jour de l’attribution. Si la valeur de l’entreprise augmente, vous achetez des titres moins cher que leur valeur réelle et vous gardez la différence.
Trois caractéristiques le distinguent d’une action ordinaire. Le bon est attribué à titre personnel et il est incessible : vous ne pouvez ni le vendre, ni le donner. Il n’a aucune valeur tant que vous ne l’avez pas exercé. Et il ne peut pas être logé dans un PEA ni dans un plan d’épargne salariale, ce qui compte au moment de réinvestir le produit.
Quelles sociétés peuvent émettre des BSPCE ?
Le régime est réservé aux jeunes entreprises. La société doit être soumise à l’impôt sur les sociétés en France, être immatriculée depuis moins de 15 ans, ne pas être cotée (ou avoir une capitalisation boursière inférieure à 150 millions d’euros), et ne pas résulter d’une restructuration d’activités préexistantes. Elle prend la forme d’une SAS ou d’une SA, le plus souvent.
Dernière condition, qui vient de changer : le capital doit être détenu à au moins 15 % par des personnes physiques (ou par des sociétés détenues à 75 % au moins par des personnes physiques). Ce seuil était de 25 % jusqu’en 2025. La loi de finances pour 2026 l’a abaissé pour les bons attribués à partir du 1er janvier 2026, afin de ne pas exclure les entreprises dont les fondateurs ont été dilués par plusieurs levées de fonds.
Qui peut recevoir des BSPCE ?
Les bénéficiaires sont les salariés, les dirigeants soumis au régime des salariés, et les membres du conseil d’administration, du conseil de surveillance ou de l’organe équivalent dans une SAS. Les salariés des filiales détenues à au moins 75 % sont aussi éligibles. Depuis les bons attribués en 2026, les sous-filiales sont couvertes : un cadre d’une entité détenue par une filiale de la société émettrice peut recevoir des bons, si la société émettrice en détient indirectement au moins 75 %.
Un associé qui n’a aucun rôle opérationnel, ou un prestataire extérieur, n’entre pas dans le dispositif. Pour eux, d’autres outils existent (BSA, actions de préférence), avec une fiscalité différente.
Comment fonctionne un BSPCE, de l’attribution à la revente
La vie d’un bon se joue en quatre temps.
- L’attribution. L’assemblée générale extraordinaire autorise l’émission et fixe le prix d’exercice, le nombre de bons, les bénéficiaires (ou délègue la liste) et le délai d’exercice. Sans délai fixé, le régime de faveur ne s’applique pas. Si la société a levé des fonds dans les six mois précédents, le prix ne peut pas être inférieur au prix de cette levée, sauf perte de valeur économique justifiée.
- L’acquisition progressive (vesting). Les bons deviennent exerçables par tranches, souvent sur quatre ans avec une première échéance au bout d’un an. C’est une pratique de marché, pas une obligation légale : tout dépend de votre plan.
- L’exercice. Vous payez le prix d’exercice et vous recevez des actions. En cas de décès, les héritiers disposent de six mois pour exercer les bons.
- La cession. Vous revendez les actions, généralement à l’occasion d’une vente de la société ou d’une introduction en bourse.
Le point à lire en premier dans votre plan : ce qui arrive aux bons à votre départ. Les clauses de départ (bons caducs, exercice dans un délai court, perte de la part non acquise) varient d’une société à l’autre et ne relèvent pas de la loi.
Fiscalité des BSPCE : deux gains, deux régimes
L’administration fiscale distingue deux gains, pas un seul.
| Gain | Calcul | Régime |
|---|---|---|
| Gain d’exercice (avantage salarial) | Valeur des titres le jour de l’exercice, moins le prix d’exercice | 12,8 % si au moins 3 ans d’activité à la cession, 30 % sinon, plus prélèvements sociaux. Pas de report d’imposition. |
| Gain de cession | Prix de vente, moins la valeur des titres le jour de l’exercice | Plus-value mobilière : PFU de 12,8 % plus prélèvements sociaux, ou barème sur option. |
Deux précisions utiles. Le gain d’exercice n’est pas imposé quand vous exercez, mais quand vous revendez les titres : c’est la cession qui déclenche l’impôt sur les deux gains. Et pour le gain d’exercice, si vous avez au moins trois ans d’ancienneté, vous pouvez opter pour le barème progressif, après une déduction forfaitaire de 10 %. L’option n’a de sens que si votre tranche marginale est basse, ce qui est rarement le cas d’un cadre. Pour situer la vôtre, voyez l’article sur le taux marginal d’imposition.
Les prélèvements sociaux s’ajoutent dans les deux cas, au titre des revenus du patrimoine. Pour les taux en vigueur depuis la loi de financement de la Sécurité sociale pour 2026, reportez-vous à l’article sur la CSG, la CRDS et les prélèvements sociaux. La mécanique du prélèvement forfaitaire est détaillée dans l’article sur la flat tax.
Le seuil des trois ans : le piège du départ anticipé
C’est le point que les guides survolent. Le taux de 12,8 % sur le gain d’exercice suppose au moins trois ans d’activité dans la société émettrice, ses filiales ou ses sous-filiales à la date de la cession. En dessous, le taux passe à 30 %, sans option possible pour le barème.
Trois règles de calcul méritent d’être connues :
- le délai se compte de quantième à quantième, et cumule les périodes passées comme salarié et comme mandataire ;
- depuis la réforme, les périodes passées dans la société émettrice, ses filiales et ses sous-filiales s’additionnent ;
- la règle s’applique aussi si vous avez quitté l’entreprise : si vous y avez travaillé moins de trois ans, le taux de 30 % s’applique encore à la cession.
Concrètement, un cadre qui rejoint une start-up en mars 2024 et qui voit la société rachetée en janvier 2027 n’a pas atteint trois ans. Le gain d’exercice est taxé à 30 % et non à 12,8 %. Avec un gain d’exercice de 50 000 €, la différence est de 17,2 points, soit 8 600 € d’impôt en plus.
Un exemple chiffré avec 5 000 BSPCE
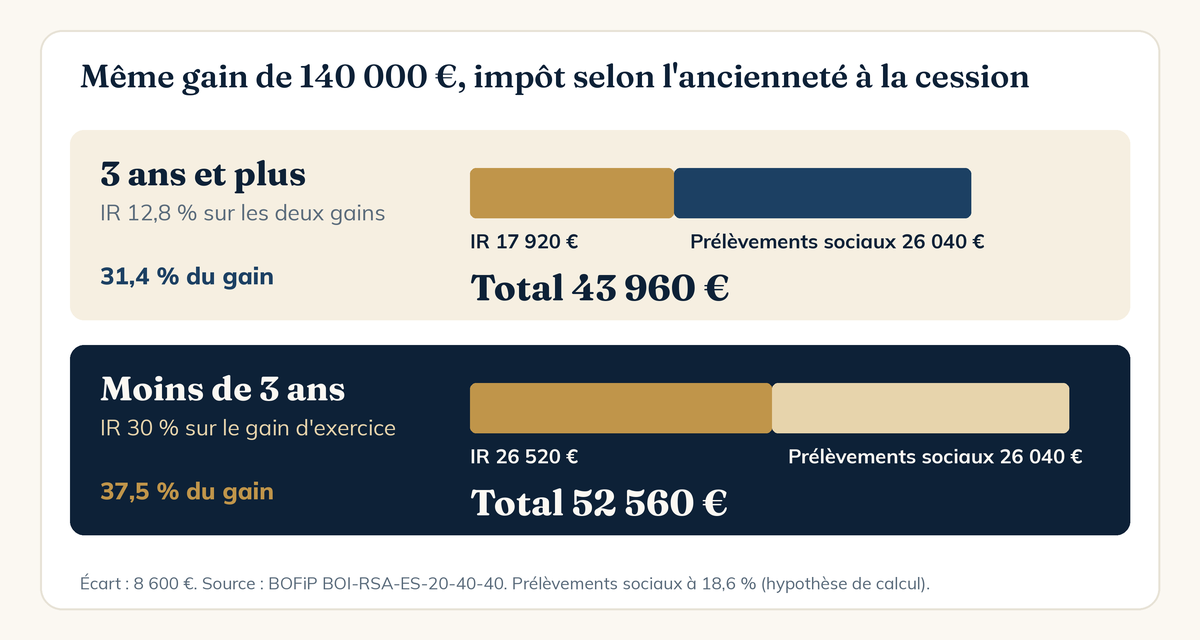
Prenons un cadre qui détient 5 000 bons, attribués à 2 € l’action. Il les exerce lorsque la valeur de l’action est de 12 €, puis revend ses actions 30 € lors du rachat de la société. Les chiffres sont pédagogiques, ils ne constituent pas une simulation de votre situation.
| Étape | Calcul | Montant |
|---|---|---|
| Prix d’exercice payé | 5 000 × 2 € | 10 000 € |
| Gain d’exercice | 5 000 × (12 € − 2 €) | 50 000 € |
| Gain de cession | 5 000 × (30 € − 12 €) | 90 000 € |
| Impôt sur le revenu, 3 ans et plus | 12,8 % × 50 000 € + 12,8 % × 90 000 € | 17 920 € |
| Prélèvements sociaux (hypothèse 18,6 %) | 18,6 % × 140 000 € | 26 040 € |
| Total, 3 ans et plus | 31,4 % du gain | 43 960 € |
| Total, moins de 3 ans | 30 % sur le gain d’exercice | 52 560 € |
Le taux de 18,6 % est une hypothèse de calcul : c’est le taux des prélèvements sociaux sur les revenus du capital en 2026, mais l’administration ne le précise pas pour le gain d’exercice, à vérifier sur votre avis d’imposition. Le net perçu, après paiement du prix d’exercice, est de 96 040 € dans le premier cas et de 87 440 € dans le second.
Ce que change la loi de finances pour 2026
La réforme est étroite, mais elle compte si vous êtes concerné. Trois changements, tous applicables aux bons attribués à partir du 1er janvier 2026 :
- le seuil de détention du capital par des personnes physiques passe de 25 % à 15 % ;
- les salariés et dirigeants des sous-filiales deviennent éligibles ;
- les périodes d’activité dans les filiales et sous-filiales comptent pour le calcul des trois ans.
La limite d’âge de 15 ans, elle, est maintenue : un relèvement à 20 ans avait été voté à l’Assemblée nationale, mais il n’a pas été retenu. Les bons attribués avant 2026 ne bénéficient pas de ces assouplissements, et ceux attribués avant 2025 relèvent de règles antérieures, à relire dans votre dossier.
PEA, report d’imposition : ce qui est exclu
Les actions issues de BSPCE ne peuvent pas être placées sur un PEA ni sur un plan d’épargne salariale. Pour le gain d’exercice, les mécanismes de report d’imposition (articles 150-0 B et 150-0 B ter) ne s’appliquent pas non plus. Autrement dit, vous ne pouvez pas apporter les titres à une holding pour différer l’impôt sur cette partie du gain. Si vous réfléchissez à une structure patrimoniale, la question mérite d’être posée avant l’exercice, pas après. L’article sur la holding patrimoniale explique ce que ce montage peut et ne peut pas faire.
Que faire du produit de la cession ?
Le vrai sujet patrimonial arrive après. Un cadre qui a reçu des BSPCE cumule déjà deux dépendances envers le même employeur : son salaire et ses bons. Avant l’exit, la bonne question est la part que représentent ces bons dans votre patrimoine, pas leur valeur théorique.
Quelques principes généraux, sans que cela vaille conseil personnalisé :
- Provisionner l’impôt dès la cession. Il est dû sur l’ensemble du gain, bien avant que vous ayez eu le temps de réinvestir.
- Constituer d’abord une réserve. L’épargne de précaution passe avant tout réinvestissement.
- Diversifier plutôt que concentrer. Les enveloppes se choisissent selon l’horizon : assurance-vie, PER, compte-titres. Le PEA reste fermé aux titres issus des bons, mais pas au produit réinvesti en espèces, dans la limite de ses plafonds (voir l’article sur le PEA).
- Éviter de racheter la même exposition. Réinvestir dans le secteur de votre ancien employeur double le risque au lieu de le réduire.
Pour structurer cet ensemble avec votre rémunération, votre épargne et vos projets, la page optimisation fiscale donne le cadre général.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Quelle est la fiscalité des BSPCE en 2026 ?
Le gain d’exercice (valeur à l’exercice moins prix d’exercice) est imposé lors de la cession des titres à 12,8 % si vous avez au moins trois ans d’activité dans le groupe, à 30 % sinon, plus les prélèvements sociaux. Le gain de cession relève de la plus-value mobilière, avec le PFU de 12,8 % ou le barème sur option.
Que deviennent les BSPCE si je quitte l’entreprise ?
Cela dépend de votre plan : les bons non exerçables sont généralement perdus et les autres doivent être exercés dans un délai court, mais ces clauses ne sont pas fixées par la loi. Sur le plan fiscal, si vous avez travaillé moins de trois ans dans le groupe, le gain d’exercice sera imposé à 30 % même après votre départ.
Peut-on mettre des actions issues de BSPCE dans un PEA ?
Non. Les titres issus de BSPCE ne peuvent figurer ni sur un PEA, ni sur un plan d’épargne salariale. Seul le produit de la cession, réinvesti en espèces, peut alimenter un PEA dans la limite de ses plafonds.