Un compte à terme est un placement bancaire sur lequel vous bloquez une somme pendant une durée fixée à l’avance, de un mois à cinq ans, en échange d’un taux d’intérêt connu dès la souscription. Le capital est garanti, les intérêts sont prévus au contrat, et c’est précisément cette prévisibilité qui en fait l’outil de base du placement de trésorerie d’entreprise. Reste à savoir ce que rapporte réellement un compte à terme une fois l’impôt passé, ce que coûte une sortie anticipée et comment l’organiser quand les montants dépassent la garantie des dépôts.
Pour un dirigeant, la question n’est pas seulement « quel taux ? », mais « quelle part de ma trésorerie peut être bloquée, et combien de temps ? ». C’est une décision qui s’inscrit dans la gestion de patrimoine du dirigeant au sens large, entre ce qui reste dans la société et ce qui en sort.
Compte à terme : définition et fonctionnement
Le principe tient en trois éléments fixés au contrat : un montant déposé, une durée de blocage et un mode de rémunération. Selon le ministère de l’Économie, la durée va d’un mois minimum à cinq ans maximum, avec souvent une option de renouvellement automatique à l’échéance. Le contrat précise aussi le dépôt minimum et, le cas échéant, un dépôt maximum.
Un versement unique, pas une épargne alimentée
Contrairement à un livret, vous ne pouvez pas compléter un compte à terme en cours de route. Chaque nouvelle somme à placer suppose l’ouverture d’un nouveau compte à terme, avec ses propres conditions. C’est une contrainte, mais aussi une souplesse : on peut multiplier les comptes à terme avec des échéances différentes.
Qui peut en ouvrir un ?
Les particuliers comme les personnes morales : SARL, SAS, SASU, SCI à l’IS, holdings, associations. Les banques distinguent généralement une offre « particuliers » et une offre « entreprises », avec des seuils et des taux différents.
Taux fixe, progressif ou variable : les trois familles de compte à terme
Le mode de rémunération est le premier critère de choix, avant même le niveau du taux.
- Taux fixe : le taux est identique sur toute la durée. Vous savez au centime près ce que vous toucherez à l’échéance. C’est la formule la plus lisible.
- Taux progressif : le taux augmente par paliers (par exemple chaque semestre ou chaque année). Il récompense la patience, mais le taux mis en avant est souvent celui de la dernière période.
- Taux variable : le taux est indexé sur un indice de marché (type Euribor). La rémunération suit les taux à la hausse comme à la baisse.
Dans tous les cas, le taux n’est pas réglementé : chaque banque fixe le sien, et il dépend largement du niveau des taux directeurs au moment de la souscription. Un taux obtenu aujourd’hui ne dit rien de celui qui sera proposé au renouvellement.
Le piège du taux progressif : taux affiché contre taux moyen réel
C’est l’angle que les comparatifs abordent rarement. Prenons un compte à terme progressif de 100 000 € sur trois ans, avec des taux annuels de 2 %, puis 2,5 %, puis 3,25 % (hypothèse pédagogique). L’offre sera souvent présentée comme « jusqu’à 3,25 % ».
En réalité, les intérêts perçus sur trois ans s’élèvent à 2 000 + 2 500 + 3 250 = 7 750 €, soit un taux moyen d’environ 2,58 % par an. C’est ce chiffre, et non le taux du dernier palier, qu’il faut comparer à un compte à terme à taux fixe de même durée. Si une offre à taux fixe sur trois ans vous propose 2,7 %, elle rapporte davantage que le « jusqu’à 3,25 % ».
Deuxième point de vigilance : la logique progressive concentre la rémunération sur la fin. Si vous sortez avant l’échéance, vous perdez justement les paliers les mieux rémunérés.
Retrait anticipé : ce que coûte une sortie avant l’échéance
Le blocage n’est pas toujours absolu. La plupart des contrats autorisent une sortie anticipée, totale ou partielle, mais moyennant des pénalités. Le ministère de l’Économie le rappelle : leur montant est prévu au contrat et diffère d’une banque à l’autre.
En pratique, les mécanismes les plus courants sont :
- l’absence totale d’intérêts si la sortie intervient dans le premier mois ;
- le recalcul des intérêts à un taux minoré pour toute la durée écoulée ;
- un préavis de quelques jours à un mois avant la mise à disposition des fonds.
Le capital, lui, reste garanti : une sortie anticipée coûte des intérêts, pas de perte en capital. Mais l’enjeu est ailleurs. Si votre entreprise doit casser un compte à terme pour payer une échéance de TVA ou un fournisseur, c’est le signe que la poche de trésorerie bloquée était mal dimensionnée. La lecture des conditions de sortie doit donc se faire avant la souscription, en même temps que votre plan de trésorerie.
Compte à terme entreprise : pourquoi c’est le placement de trésorerie de base
Le compte à terme entreprise répond à un besoin précis : faire travailler une trésorerie dont on connaît la date d’utilisation, sans aucun risque sur le capital. C’est typiquement le cas :
- d’une provision pour l’IS ou la TVA à payer dans quelques mois ;
- d’une somme mise de côté pour un investissement daté (matériel, travaux, rachat de parts) ;
- d’un excédent dont le dirigeant n’a pas encore décidé l’usage.
Ses atouts : capital garanti, rendement connu à l’avance, frais en général nuls à la souscription, et un produit que n’importe quel expert-comptable comprend et sait comptabiliser. Ses limites : la somme est indisponible (ou pénalisée) jusqu’à l’échéance, le rendement reste inférieur à celui de supports plus longs ou plus risqués, et vous êtes exposé au risque d’opportunité si les taux montent après votre souscription.
Pour la trésorerie excédentaire de long terme, celle dont la société n’aura pas besoin avant plusieurs années, d’autres enveloppes entrent dans la réflexion, comme le contrat de capitalisation souscrit par une société. Le compte à terme reste l’outil du court et du moyen terme.
Fiscalité du compte à terme en société : ce qu’il reste après l’IS
Pour une société soumise à l’impôt sur les sociétés, les intérêts du compte à terme sont des produits financiers. Ils s’ajoutent au résultat de l’exercice et sont imposés au taux d’IS de la société. Il n’existe pas de régime de faveur.
Les taux en vigueur, selon entreprendre.service-public.gouv.fr : 15 % jusqu’à 42 500 € de bénéfice pour les PME éligibles (chiffre d’affaires inférieur à 10 millions d’euros, capital entièrement libéré et détenu à 75 % au moins par des personnes physiques), puis 25 % au-delà. Les intérêts sont donc taxés au taux marginal de votre société : 15 % si le bénéfice total reste sous 42 500 €, 25 % sinon.
Exemple chiffré
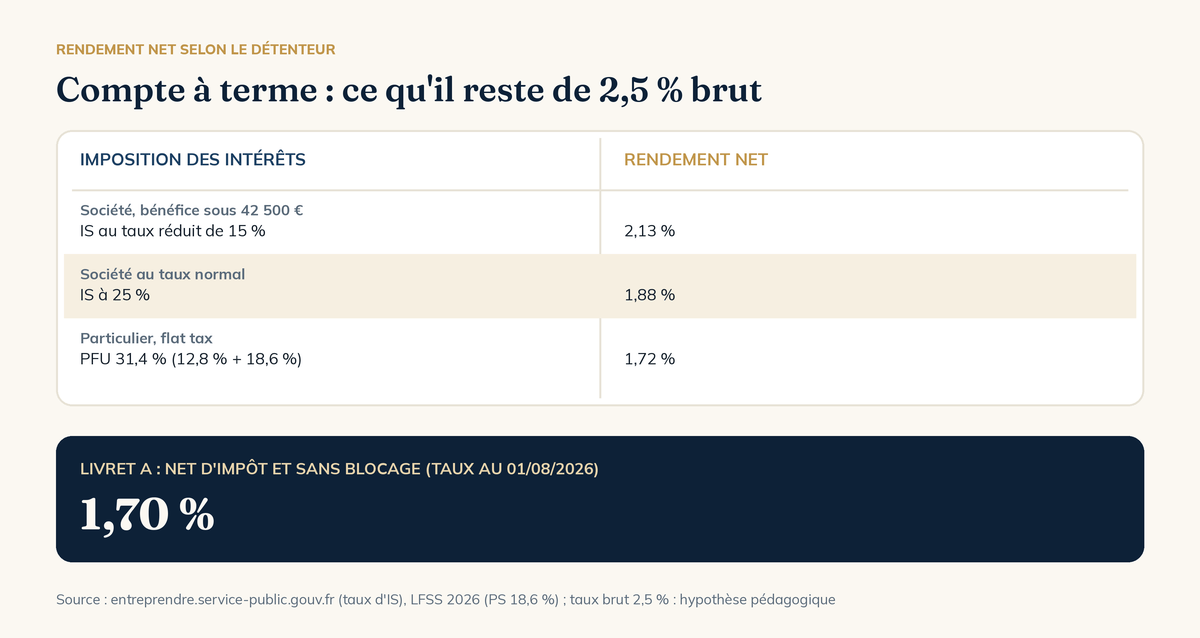
Une SAS place 200 000 € sur un compte à terme de 12 mois à 2,5 % (hypothèse pédagogique). Elle perçoit 5 000 € d’intérêts bruts.
- Si son bénéfice reste sous 42 500 € : IS de 750 €, il reste 4 250 €, soit un rendement net de 2,13 %.
- Si son bénéfice dépasse déjà ce seuil : IS de 1 250 €, il reste 3 750 €, soit 1,88 %.
Un point comptable à anticiper
Quand un compte à terme chevauche deux exercices, les intérêts acquis à la date de clôture mais non encore versés sont enregistrés en produits à recevoir (intérêts courus). Ils entrent donc dans le résultat de l’exercice au cours duquel ils ont couru, pas seulement dans celui du versement. À caler avec votre expert-comptable, surtout sur les comptes à terme longs ou progressifs.
Fiscalité du compte à terme pour un particulier : la flat tax à 31,4 %
Détenus en direct par une personne physique, les intérêts d’un compte à terme relèvent par défaut du prélèvement forfaitaire unique. Depuis la LFSS 2026, ce PFU atteint 31,4 % sur les intérêts : 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux (le détail est dans notre article sur la flat tax). L’option pour le barème progressif reste possible, globalement pour l’ensemble des revenus concernés.
Les 12,8 % sont prélevés par la banque lors du versement des intérêts, à titre d’acompte. Vous pouvez en être dispensé si votre revenu fiscal de référence de l’avant-dernière année est inférieur à 25 000 € (personne seule) ou 50 000 € (couple), en le demandant à votre banque avant le 30 novembre pour l’année suivante.
Le calcul qui fâche : 50 000 € placés à 2,5 % rapportent 1 250 € bruts, dont 392,50 € partent en impôt et prélèvements sociaux. Il reste 857,50 €, soit un rendement net de 1,72 %. C’est à peine plus que le Livret A à 1,70 %, qui est net d’impôt et disponible à tout moment, mais plafonné. Pour un particulier, le compte à terme ne devient intéressant qu’une fois les livrets réglementés remplis, ou quand le taux brut proposé creuse nettement l’écart.
Garantie des dépôts : 100 000 € par établissement, pas par compte
Le compte à terme fait partie des dépôts couverts par le Fonds de garantie des dépôts et de résolution (FGDR). Selon le ministère de l’Économie, la garantie s’élève à 100 000 € par client et par établissement bancaire, et elle couvre aussi bien les particuliers que les personnes morales (SARL, EURL, SA, etc.). L’indemnisation intervient dans un délai maximal de sept jours ouvrables.
Le point que beaucoup de dirigeants ignorent : le plafond s’apprécie par établissement, tous comptes confondus. Si votre société détient 80 000 € sur son compte courant et 150 000 € en comptes à terme dans la même banque, seuls 100 000 € sont couverts sur les 230 000 €. Ouvrir trois comptes à terme dans la même banque ne multiplie pas la garantie.
Le risque de défaillance d’une banque française reste faible, mais dès que la trésorerie dépasse quelques centaines de milliers d’euros, répartir entre plusieurs établissements (de groupes bancaires différents) est une règle de prudence élémentaire.
Échelonner ses comptes à terme selon son plan de trésorerie
La méthode la plus robuste consiste à découper la trésorerie en poches selon leur horizon, puis à aligner les échéances des comptes à terme sur ces horizons. C’est ce qu’on appelle une échelle de comptes à terme.
- Poche d’exploitation : de un à trois mois de charges, sur le compte courant ou un compte rémunéré disponible. Elle ne se bloque jamais.
- Poche de précaution et d’échéances connues : IS, TVA, investissements datés. Comptes à terme de 3 à 12 mois, dont les échéances tombent juste avant les décaissements prévus.
- Poche excédentaire : ce qui n’a pas d’usage identifié avant plusieurs années. Comptes à terme longs, ou enveloppes de long terme selon votre stratégie.
Exemple : 300 000 € de trésorerie excédentaire répartis en trois comptes à terme de 100 000 € à 6, 12 et 24 mois. Tous les six à douze mois, une échéance libère des fonds, que vous réaffectez selon les besoins réels du moment et les taux en vigueur. Vous lissez le risque de taux et vous gardez un accès régulier à une partie du capital. Et si ces trois comptes sont logés dans trois banques différentes, chacun reste dans le plafond de garantie.
Cette logique de poches vaut aussi côté personnel : la réserve du dirigeant et celle de sa société sont deux réserves distinctes, à ne jamais confondre (nous l’expliquons dans l’article sur l’épargne de précaution).
Compte à terme ou autres solutions de placement : comment situer le CAT
Le compte à terme n’est pas en concurrence avec tout. Il se compare utilement à trois familles :
- Le compte courant rémunéré ou le livret entreprise : disponibles, mais généralement moins rémunérés et à taux révisable sans préavis. Ils servent la poche d’exploitation.
- Le contrat de capitalisation : horizon long, accès à des fonds en euros et à des unités de compte, avec une fiscalité spécifique pour les sociétés à l’IS. Il répond à la poche excédentaire.
- Les produits de marché (fonds monétaires, obligations, actions) : potentiellement plus rémunérateurs, mais sans garantie en capital, ou avec une valeur qui varie.
Le bon choix ne dépend pas du meilleur taux du moment, mais de l’horizon de chaque euro de trésorerie et du rôle qu’il joue dans votre patrimoine global. C’est tout l’intérêt d’un bilan patrimonial qui regarde ensemble la société et le foyer, au lieu de placer chaque poche isolément.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Quelle est la durée d’un compte à terme ?
Un compte à terme se souscrit pour une durée comprise entre un mois minimum et cinq ans maximum, fixée au contrat. Il peut souvent être renouvelé automatiquement à l’échéance, aux conditions de taux en vigueur à ce moment-là.
Comment sont imposés les intérêts d’un compte à terme d’entreprise ?
Pour une société à l’IS, les intérêts s’ajoutent au résultat et sont imposés au taux d’IS de la société : 15 % jusqu’à 42 500 € de bénéfice pour les PME éligibles, 25 % au-delà. Les intérêts courus à la clôture sont rattachés à l’exercice au cours duquel ils ont couru.
Peut-on retirer son argent d’un compte à terme avant l’échéance ?
Oui dans la plupart des contrats, mais avec des pénalités prévues au contrat : intérêts réduits, voire supprimés si la sortie intervient très tôt, et parfois un préavis. Le capital reste garanti ; ce sont les intérêts qui sont pénalisés.


