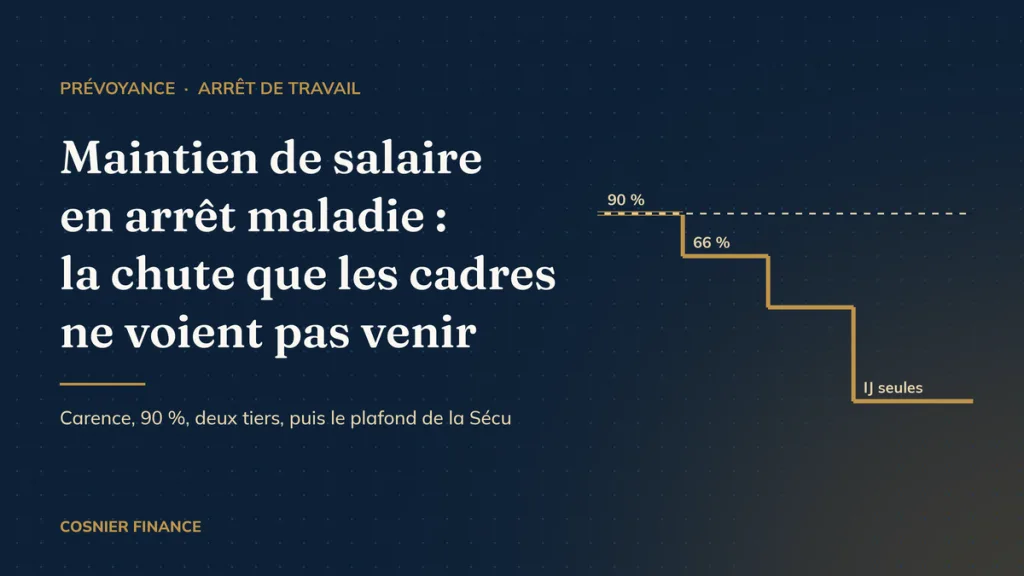
Le maintien de salaire est le complément que votre employeur vous verse pendant un arrêt maladie, en plus des indemnités journalières de la Sécurité sociale, pour limiter votre perte de revenu. Il est encadré par le Code du travail : 90 % de la rémunération brute pendant une première période, puis deux tiers pendant une seconde, avec une durée qui dépend de votre ancienneté. Ce que l’on dit moins : une fois cette durée épuisée, il ne reste que les indemnités de la Sécurité sociale, plafonnées à 42,97 € bruts par jour en 2026. Pour un cadre, la marche est vertigineuse.
Ce guide explique les conditions, la carence, le calcul et la durée du maintien de salaire, puis mesure ce qui se passe réellement quand l’arrêt se prolonge. Il s’inscrit dans le sujet plus large de la prévoyance : savoir ce que vous toucheriez en cas d’arrêt, c’est la première ligne d’un bilan patrimonial sérieux, avant même de parler de placements. Si vous dirigez votre propre société, la partie consacrée aux dirigeants vous concerne directement, et rejoint les enjeux de la gestion de patrimoine du dirigeant.
Le maintien de salaire, de quoi parle-t-on exactement ?
Pendant un arrêt maladie d’origine non professionnelle, votre revenu repose sur deux étages :
- Les indemnités journalières (IJ) de la Sécurité sociale, versées par la CPAM : 50 % de votre salaire journalier de base, dans la limite d’un plafond.
- Le complément employeur, que l’on appelle couramment maintien de salaire : il porte votre revenu total à 90 %, puis aux deux tiers, de la rémunération brute que vous auriez perçue en travaillant.
Le complément employeur n’est donc pas une somme qui s’ajoute à 90 % : c’est la différence entre le niveau garanti et ce que versent déjà la Sécurité sociale et, le cas échéant, un régime de prévoyance financé par l’employeur. Votre convention collective peut prévoir mieux, jusqu’au maintien intégral du salaire. Le régime légal décrit ici est le minimum.
Les conditions pour bénéficier du maintien de salaire
Selon service-public.gouv.fr, le complément légal de l’employeur suppose de remplir toutes les conditions suivantes :
- avoir au moins 1 an d’ancienneté dans l’entreprise, apprécié au premier jour d’absence ;
- transmettre l’arrêt de travail à l’employeur dans les 48 heures ;
- être pris en charge par un régime de Sécurité sociale qui ouvre droit aux IJ ;
- être soigné en France ou dans un État de l’Espace économique européen ;
- ne pas être travailleur à domicile, salarié saisonnier, intermittent ou temporaire.
Un point souvent mal compris : le versement effectif des IJ par la Sécurité sociale n’est pas une condition du complément employeur. En revanche, si vos IJ sont réduites (hospitalisation, sanction de la caisse), l’employeur calcule son complément comme si vous perceviez les IJ entières. Depuis le 1er janvier 2026, un arrêt transmis en retard peut entraîner une réduction de 100 % des IJ sur la période concernée : la règle des 48 heures n’est pas une formalité.
Le délai de carence : les premiers jours ne sont pas payés
Deux délais de carence se superposent, et c’est la source de la plupart des mauvaises surprises sur la fiche de paie :
- 3 jours pour les IJ de la Sécurité sociale : elles commencent au 4e jour d’arrêt.
- 7 jours pour le complément employeur : il commence au 8e jour, à chaque nouvel arrêt.
Concrètement, sans accord plus favorable, les trois premiers jours ne sont pas indemnisés du tout, et du 4e au 7e jour vous ne percevez que les IJ, soit environ la moitié de votre salaire journalier, et bien moins si vous êtes au-dessus du plafond. Beaucoup de conventions collectives et d’accords d’entreprise suppriment ou réduisent cette carence : c’est la première chose à vérifier. Pour un accident du travail ou une maladie professionnelle, le complément employeur démarre dès le premier jour d’absence.
Durée du maintien de salaire selon l’ancienneté
La durée du complément légal augmente de 10 jours par période de 5 ans d’ancienneté, pour chacune des deux périodes, dans la limite de 90 jours chacune :
| Ancienneté | Jours à 90 % | Jours aux deux tiers | Durée totale |
|---|---|---|---|
| 1 à 5 ans | 30 | 30 | 60 jours |
| 6 à 10 ans | 40 | 40 | 80 jours |
| 11 à 15 ans | 50 | 50 | 100 jours |
| 16 à 20 ans | 60 | 60 | 120 jours |
| 21 à 25 ans | 70 | 70 | 140 jours |
| 26 à 30 ans | 80 | 80 | 160 jours |
| 31 ans et plus | 90 | 90 | 180 jours |
Source : service-public.gouv.fr, fiche F2022. Durées hors délai de carence de 7 jours.
Attention au compteur : les jours déjà indemnisés par l’employeur au titre de la maladie au cours des 12 mois précédents sont déduits de ces durées. Deux arrêts rapprochés dans l’année consomment le même droit. Un cadre recruté récemment, avec moins d’un an d’ancienneté, n’a quant à lui aucun complément légal : seules les IJ et sa convention collective jouent.
Comment se calcule le maintien de salaire
Le calcul part des IJ. Pour un salarié mensualisé, le salaire journalier de base correspond au total des trois derniers salaires bruts divisé par 91,25. Les IJ valent 50 % de ce montant. Mais le salaire retenu est plafonné à 1,4 fois le Smic, soit 2 613,82 € bruts par mois en 2026, pour les arrêts commencés depuis le 1er avril 2025 (le plafond était auparavant de 1,8 Smic). Résultat : l’IJ maximale est de 42,97 € bruts par jour.
L’employeur calcule ensuite le niveau garanti (90 % ou deux tiers de la rémunération brute que vous auriez perçue), et ne verse que la différence avec les IJ et les éventuelles prestations d’une prévoyance qu’il finance. En pratique, l’entreprise pratique souvent la subrogation : elle vous verse le salaire maintenu et perçoit directement les IJ de la CPAM à votre place. Votre fiche de paie montre alors une absence déduite, puis une ligne de maintien.
Côté impôt, les IJ maladie sont en principe imposables, à l’exception de celles versées au titre d’une affection de longue durée (article 80 quinquies du CGI). Le complément employeur, lui, est un salaire. Pour mesurer ce que cela représente à votre taux, voyez notre article sur le taux marginal d’imposition.
Le plafond des IJ : pourquoi les cadres décrochent plus vite
Tant que le complément employeur court, le plafond des IJ ne se voit pas : l’employeur comble l’écart pour atteindre 90 % ou deux tiers. C’est à la fin du maintien de salaire que tout se joue. Il ne reste alors que les IJ, plafonnées au même niveau pour tous les salaires au-dessus de 2 614 € bruts mensuels.
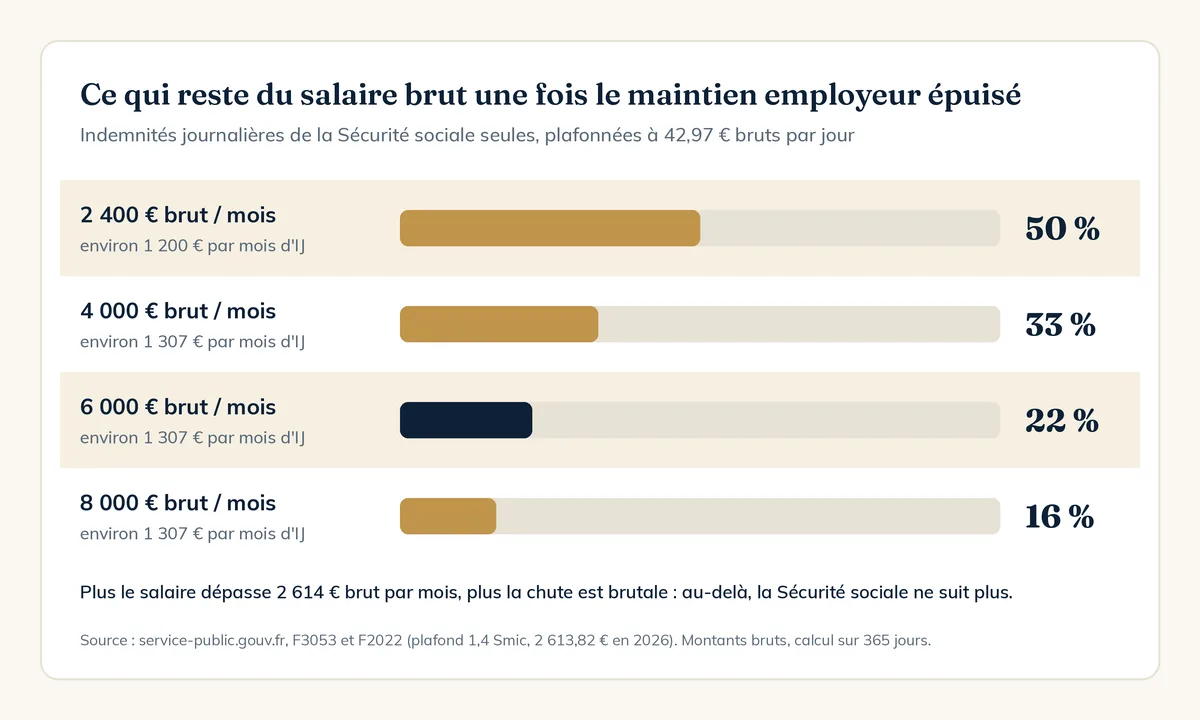
Un salarié à 2 400 € bruts conserve environ la moitié de son salaire. Un cadre à 6 000 € bruts tombe à 22 %, et à 8 000 € bruts, à 16 %. Les charges fixes du foyer, elles, n’ont pas baissé : crédit immobilier, loyers, scolarité, pensions. C’est cette marche, et non la carence de trois jours, qui fragilise un patrimoine.
Exemple chiffré : six mois d’arrêt pour un cadre à 6 000 € bruts
Prenons un cadre à 6 000 € bruts par mois, avec 8 ans d’ancienneté (40 jours à 90 %, puis 40 jours aux deux tiers), sans convention collective plus favorable ni prévoyance d’entreprise. Arrêt maladie de 182 jours, montants bruts calculés sur une base de 365 jours, à titre pédagogique :
| Période | Ce qui est versé | Par jour | Total |
|---|---|---|---|
| Jours 1 à 3 | Rien (double carence) | 0 € | 0 € |
| Jours 4 à 7 | IJ seules | 42,97 € | 172 € |
| Jours 8 à 47 | 90 % (IJ + complément) | 177,53 € | 7 101 € |
| Jours 48 à 87 | Deux tiers (IJ + complément) | 131,51 € | 5 260 € |
| Jours 88 à 182 | IJ seules | 42,97 € | 4 082 € |
| Total sur 6 mois | 16 616 € |
Sur la même période, le salaire normal aurait représenté environ 35 900 € bruts. Le cadre perçoit donc 46 % de sa rémunération, soit un écart d’environ 19 300 € bruts en six mois. Au bout d’environ trois mois, il vit avec environ 1 307 € bruts par mois. Ces chiffres illustrent le mécanisme légal : votre situation réelle dépend de votre convention collective et de vos contrats.
Convention collective et prévoyance d’entreprise : ce qui change la donne
Le régime légal est un plancher. Trois documents déterminent ce que vous toucheriez vraiment :
- Votre convention collective : carence supprimée ou réduite, maintien à 100 %, durées allongées, condition d’ancienneté abaissée.
- L’accord ou le contrat de prévoyance de l’entreprise : il verse des indemnités complémentaires après une franchise fixée par le contrat, qui peut être de quelques jours ou s’aligner sur la fin du maintien employeur.
- La notice d’information remise par l’assureur : c’est elle qui donne le niveau garanti (en pourcentage du salaire brut ou net), la base couverte et les exclusions.
Le point de vigilance pour un cadre : la base de calcul. Une garantie exprimée sur la seule tranche du salaire jusqu’au plafond de la Sécurité sociale (48 060 € en 2026) laisse sans couverture toute la rémunération au-delà. Les garanties en incapacité sont distinctes de celles en invalidité, qui prennent le relais si l’arrêt devient durable, et des garanties décès. Notre page retraite et prévoyance détaille cette articulation.
Dirigeants : le maintien de salaire ne vous concerne souvent pas
Le complément employeur du Code du travail suppose un contrat de travail. Le président de SAS ou de SASU, assimilé salarié, n’en a généralement pas au titre de son mandat : il relève du régime général pour les IJ, mais rien ne l’oblige, ni ne lui garantit, un complément de sa société. S’il se rémunère surtout en dividendes, il peut même ne pas remplir les conditions de cotisation qui ouvrent droit aux IJ, calculées sur le salaire soumis à cotisations.
Le gérant majoritaire de SARL relève de la Sécurité sociale des indépendants, avec des règles distinctes. Dans les deux cas, la protection en cas d’arrêt se construit volontairement, souvent par un contrat individuel (dont le cadre Madelin pour les travailleurs non salariés). Si l’activité dépend de vous, la question se double d’un enjeu pour l’entreprise elle-même, que traite l’assurance homme clé.
Combler l’écart : l’ordre logique
Avant toute souscription, la méthode qui évite de payer deux fois la même garantie :
- Chiffrer votre revenu d’arrêt réel, phase par phase, à partir de votre convention collective et de la notice de prévoyance de l’entreprise.
- Mettre en face vos charges fixes : c’est l’écart mensuel, et sa durée, qui donnent le besoin.
- Dimensionner l’épargne de précaution pour absorber la carence et les premiers mois, sans rachat forcé d’un placement au mauvais moment.
- Compléter par une prévoyance individuelle seulement pour le risque long (arrêt de plusieurs mois, invalidité), là où l’épargne ne suffit plus.
Une garantie comme la garantie des accidents de la vie ne remplace pas ce travail : elle indemnise une atteinte permanente, pas un arrêt temporaire.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Combien de temps dure le maintien de salaire en arrêt maladie ?
Le complément légal de l’employeur dure de 60 jours (30 jours à 90 % puis 30 jours aux deux tiers) pour 1 à 5 ans d’ancienneté, jusqu’à 180 jours au-delà de 31 ans. Il démarre après 7 jours de carence, et les jours indemnisés dans les 12 mois précédents sont déduits. Votre convention collective peut prévoir mieux.
Le maintien de salaire est-il de 100 % ?
Non, pas dans le régime légal : il garantit 90 % de la rémunération brute, puis deux tiers. Un maintien à 100 % existe seulement si votre convention collective, un accord d’entreprise ou un contrat de prévoyance le prévoit.
Quel est le montant maximum des indemnités journalières en 2026 ?
Pour un arrêt maladie commencé depuis le 1er avril 2025, le salaire pris en compte est plafonné à 1,4 fois le Smic, soit 2 613,82 € bruts par mois en 2026. L’indemnité journalière ne peut pas dépasser 42,97 € bruts par jour.