Le PERCO, plan d’épargne pour la retraite collectif, est l’enveloppe d’épargne retraite que les entreprises proposaient à leurs salariés avant la loi PACTE. Il ne peut plus être mis en place depuis le 1er octobre 2020 : son successeur est le PER d’entreprise collectif, souvent appelé PERECO ou PERCOL. Des milliers de salariés détiennent pourtant encore un PERCO, ou un PER collectif issu de sa transformation, sans toujours savoir ce qu’il contient ni ce qu’ils peuvent en faire. Pour un cadre, c’est souvent une somme dormante alors qu’elle bénéficie d’un des leviers les plus efficaces de l’épargne : l’abondement de l’employeur.
Le PERCO s’inscrit dans l’épargne salariale, à côté du PEE, de l’intéressement et de la participation, et dans la famille plus large du plan d’épargne retraite. Ce guide répond aux questions concrètes : ce qui a changé, ce que vaut l’abondement, comment trancher entre encaisser et placer, quoi faire d’un ancien PERCO, et comment il sera taxé à la sortie. Il complète une réflexion plus globale sur la préparation de votre retraite.
PERCO : ce qu’il était, ce qu’il est devenu
Le PERCO était un plan collectif mis en place par l’employeur, alimenté par les versements des salariés, leur intéressement, leur participation et l’abondement de l’entreprise. L’épargne restait bloquée jusqu’à la retraite, sauf cas de déblocage anticipé, puis sortait en capital ou en rente.
La loi PACTE a réorganisé l’épargne retraite autour d’un produit unique, le PER, décliné en trois versions : le PER individuel, le PER d’entreprise obligatoire et le PER d’entreprise collectif. Ce dernier succède directement au PERCO. Depuis le 1er octobre 2020, une entreprise ne peut plus ouvrir de PERCO.
Trois situations coexistent donc aujourd’hui :
- l’entreprise a conservé son PERCO : il continue de fonctionner, vous pouvez toujours y verser ;
- l’entreprise l’a transformé en PER collectif par avenant : vos avoirs sont restés en place, sous les nouvelles règles ;
- l’entreprise l’a transféré vers un nouveau PER collectif : vos avoirs ont changé de contenant.
Dans les deux derniers cas, vous n’avez aucune démarche à faire : l’employeur s’en charge et doit informer les bénéficiaires.
PERCO, PERECO, PER collectif : qui est qui
Le vocabulaire entretient la confusion. PERECO et PERCOL désignent le même produit, le PER d’entreprise collectif. Le PERCO est l’ancien dispositif. Les différences qui comptent pour vous :
| Point | PERCO (ancien) | PER collectif (PERECO) |
|---|---|---|
| Ouverture | Impossible depuis le 1er octobre 2020 | Possible |
| Versements volontaires | Non déductibles | Déductibles du revenu imposable, sur option |
| Gestion par défaut | Selon le règlement | Gestion pilotée, profil équilibré horizon retraite |
| Abondement | Plafonné | 3 fois le versement, 7 689,60 € maximum en 2026 |
| Sortie | Capital ou rente | Capital, rente ou combinaison des deux |
La différence majeure est la déductibilité des versements volontaires. Sur un PER collectif, ils peuvent réduire votre impôt sur le revenu l’année du versement, dans la limite du plafond d’épargne retraite : pour 2026, 10 % des revenus professionnels de 2025 nets de cotisations et de frais, avec un maximum de 37 680 € et un minimum de 4 710 €. Pour un cadre à 30 %, 4 000 € versés et déduits économisent 1 200 € d’impôt ; à 41 %, 1 640 €. L’avantage se mesure à votre tranche marginale d’imposition, et il sera repris en partie à la sortie.
Comment fonctionne le PER collectif
Le plan doit être ouvert à tous les salariés, l’employeur pouvant exiger au maximum trois mois d’ancienneté. L’adhésion est facultative, sauf si le règlement prévoit une adhésion automatique : vous disposez alors de 15 jours pour la refuser.
Six sources peuvent l’alimenter :
- vos versements volontaires, sans plafond de versement (seule la déduction est plafonnée) ;
- votre intéressement et votre participation ;
- la prime de partage de la valeur ;
- les droits inscrits sur un compte épargne-temps ;
- en l’absence de CET, jusqu’à 10 jours de repos non pris par an ;
- l’abondement de l’employeur.
Un point souvent ignoré : si vous ne choisissez rien dans les 15 jours, votre participation est affectée pour moitié au PER collectif, et l’argent part ainsi pour la retraite sans décision de votre part. L’intéressement et la participation placés sur le plan dans ce délai échappent à l’impôt sur le revenu, dans la limite de 36 045 € en 2026.
Côté placements, la gestion pilotée s’applique par défaut : l’épargne est progressivement sécurisée à l’approche de la retraite. Quatre profils existent (prudent, équilibré, dynamique, offensif), et le plan doit proposer au moins une autre option, dont un fonds solidaire.
L’abondement du PERCO : le vrai moteur
L’abondement est la somme que l’entreprise ajoute à vos versements. Il ne peut pas dépasser trois fois ce que vous versez vous-même, ni 16 % du plafond annuel de la Sécurité sociale, soit 7 689,60 € en 2026. Le règlement peut même prévoir un abondement sans versement de votre part.
Pour aller chercher le maximum avec un abondement de 300 %, il suffit de verser 2 563,20 € : l’entreprise ajoute 7 689,60 €. Aucun placement financier n’offre un tel effet dès le premier jour. L’abondement supporte seulement la CSG-CRDS de 9,7 %, mais il n’entre pas dans votre revenu imposable.
C’est aussi un amortisseur : un abondement de 100 % double votre mise avant même que les marchés ne bougent. Une baisse temporaire des supports pèse moins lourd quand une partie de l’encours ne vous a rien coûté. Consultez votre accord d’entreprise : le taux et le plafond d’abondement y figurent, et ils varient beaucoup d’une société à l’autre.
Participation encaissée ou placée sur le PERCO : le calcul
Chaque année, la même question revient : toucher sa participation ou la bloquer jusqu’à la retraite. Prenons 3 000 € de participation, avec un abondement de 100 % retenu comme hypothèse d’accord d’entreprise.
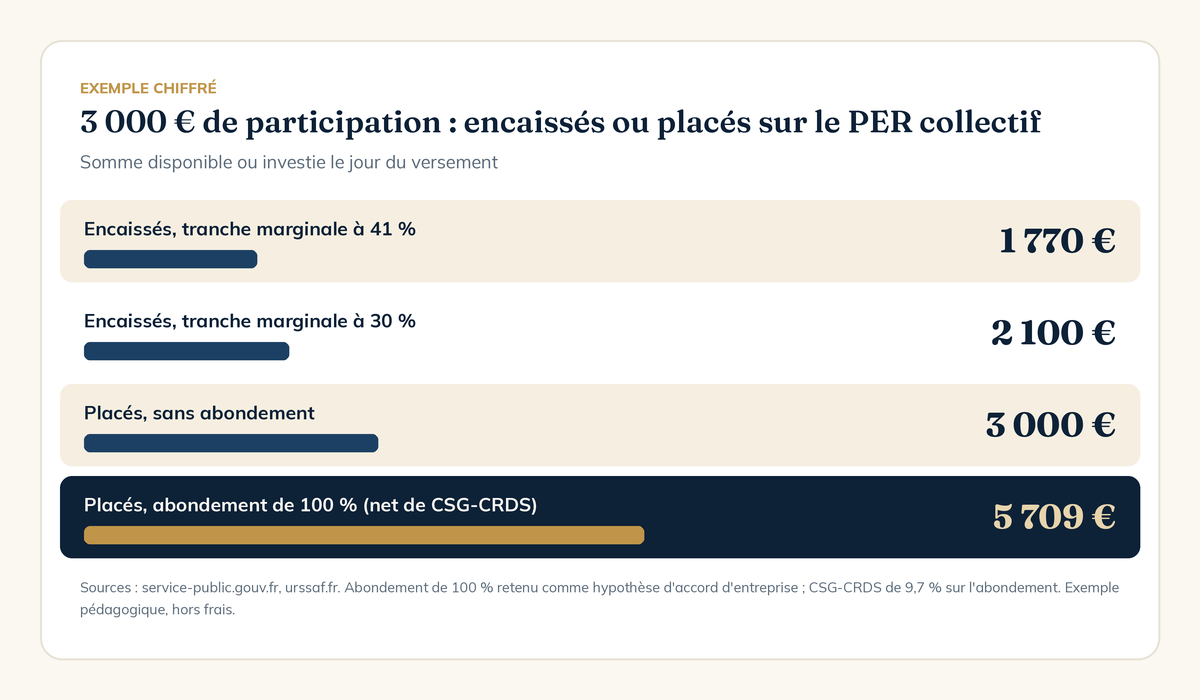
Encaissés, les 3 000 € deviennent 2 100 € à 30 % et 1 770 € à 41 %. Placés avec l’abondement, ils représentent 5 709 € investis, soit 2,7 fois plus qu’à 30 % et 3,2 fois plus qu’à 41 %. Sur 15 ans, avec un rendement de 4 % par an pris comme hypothèse, ces 5 709 € deviendraient environ 10 280 €, soit près de 9 430 € après prélèvements sociaux de 18,6 % sur les gains.
L’écart ne veut pas dire qu’il faut toujours placer. Il donne le prix de la disponibilité : l’argent du PER collectif est bloqué jusqu’à la retraite, pas cinq ans comme sur le PEE. Si vous avez un projet à moyen terme, le PEE sera souvent plus adapté. La bonne réponse dépend de votre épargne de précaution, de vos projets et de votre horizon.
Vous avez encore un PERCO : garder, transformer ou transférer
Si votre entreprise a gardé son PERCO, rien ne vous oblige à bouger. Trois options existent pourtant, et elles ne se valent pas selon votre situation.
Garder le PERCO. Vos avoirs restent investis sous les anciennes règles. C’est cohérent si les supports sont de bonne qualité, les frais raisonnables et l’abondement intéressant.
Laisser l’entreprise le transformer. La décision appartient à l’employeur, après consultation du CSE ou décision unilatérale en l’absence de CSE. Vos versements volontaires futurs deviennent déductibles, ce qui est favorable si votre tranche est élevée.
Transférer vers un PER individuel. Tant que vous êtes salarié de l’entreprise, le transfert est possible une fois tous les trois ans. Il se fait sans frais après cinq ans de détention ; avant, les frais sont plafonnés à 1 % de l’encours. L’opération doit être réalisée sous trois mois.
Un détail compte : service-public précise que les taux de prélèvements sociaux en vigueur lors des versements sur le Perco sont conservés en cas de transfert vers un PER d’entreprise collectif. Avant de déplacer un ancien encours, demandez le détail de ce point à votre teneur de compte. Transférer pour transférer n’a aucun intérêt : un PER individuel ne reçoit plus d’abondement, et ses frais peuvent être supérieurs à ceux du plan collectif négocié par l’employeur.
Quitter l’entreprise avec son PERCO
Le départ de l’entreprise ne ferme pas le plan. Vous gardez vos avoirs, qui restent bloqués jusqu’à la retraite. Trois choix s’offrent à vous :
- laisser l’épargne investie dans le plan de l’ancien employeur ;
- la transférer vers le PER collectif ou obligatoire du nouvel employeur, s’il en existe un ;
- la transférer vers un PER individuel, sans limite de fréquence une fois parti.
Le piège classique est l’oubli : un cadre qui change trois fois d’employeur peut finir avec trois plans dispersés, des profils de gestion différents et des frais qu’il ne regarde plus. Regrouper n’est pas toujours la bonne idée, mais faire l’inventaire l’est toujours.
Débloquer son PERCO avant la retraite : les 7 cas
L’épargne d’un PER collectif est disponible au départ en retraite ou à l’âge légal. Sept situations permettent un déblocage anticipé :
- le décès du conjoint ou du partenaire de PACS ;
- l’invalidité de 2e ou 3e catégorie du titulaire, de ses enfants, de son conjoint ou partenaire ;
- la maladie grave, le handicap ou l’accident d’un enfant à charge ;
- le surendettement, sur demande de la commission ;
- l’expiration des droits au chômage, ou la fin d’un mandat social dans les conditions prévues ;
- la cessation d’activité non salariée après une liquidation judiciaire ;
- l’achat de la résidence principale.
Pour un ancien PERCO non transformé, la liste figure dans le règlement du plan : vérifiez-la avant de compter dessus. L’achat de la résidence principale est le seul cas que vous choisissez vraiment ; les autres relèvent d’accidents de la vie.
Fiscalité du PERCO à la sortie : capital ou rente
À la retraite, vous choisissez entre un capital, une rente viagère ou un mélange des deux. La fiscalité dépend de l’origine de chaque somme.
Épargne salariale (intéressement, participation, abondement) sortie en capital. Le capital versé est exonéré d’impôt sur le revenu et de prélèvements sociaux. Seuls les gains sont taxés, et ils supportent notamment les prélèvements sociaux de 18,6 % applicables depuis 2026, détaillés dans le guide sur la CSG-CRDS et les prélèvements sociaux.
Versements volontaires déduits, sortie en capital. Le capital correspondant aux versements est imposé au barème, sans abattement de 10 %, et les gains au prélèvement forfaitaire de 31,4 %. L’économie d’impôt de l’entrée est donc en partie reprise à la sortie : le gain réel tient à l’écart entre votre tranche d’activité et votre tranche de retraité.
Versements volontaires non déduits, sortie en capital. Les versements sont exonérés, les gains supportent le prélèvement forfaitaire de 31,4 %.
Sortie en rente. Issue de versements déduits, la rente est imposée comme une pension, avec l’abattement de 10 %. Issue de versements non déduits ou de l’épargne salariale, seule une fraction est imposable, qui dépend de votre âge au premier versement. La rente viagère sécurise un revenu à vie, mais elle est irréversible : le choix mérite d’être fait au moment de la liquidation, pas des années avant.
Dirigeant : le PER collectif côté entreprise
Pour un dirigeant, le PER collectif n’est pas seulement un avantage à proposer aux salariés. Les versements de l’entreprise peuvent bénéficier d’un forfait social au taux réduit de 16 %, sous conditions, et, comme pour le PEE, le chef d’entreprise peut en principe profiter des dispositifs d’épargne salariale qu’il met en place dans les sociétés employant au moins 1 et moins de 250 salariés.
Le sujet se traite donc avec la politique de rémunération : arbitrage entre salaire, dividendes, intéressement et abondement, cohérence avec votre propre retraite et avec la trésorerie de la société. C’est l’un des leviers d’une stratégie patrimoniale de dirigeant, à construire avec l’expert-comptable de la société.
Où placer le PERCO dans votre épargne retraite
Le PER collectif n’est qu’une brique. Un ordre de priorité simple aide à décider :
- une épargne de précaution disponible, avant toute épargne bloquée ;
- l’abondement : verser le montant qui déclenche le maximum, car aucun autre placement ne rapporte autant dès le premier jour ;
- l’intéressement et la participation placés, en répartissant entre PEE (cinq ans) et PER collectif (retraite) selon vos projets ;
- le PER individuel ou l’assurance-vie pour le reste, selon votre tranche et votre besoin de souplesse.
Faire ce tri sur votre situation réelle, avec vos relevés, votre accord d’entreprise et vos autres enveloppes, est précisément l’objet d’un bilan patrimonial.
Qui écrit ces lignes
Maël Cosnier, conseil en gestion de patrimoine indépendant, à Tours
J’accompagne les dirigeants et les professions libérales à faire travailler la trésorerie de leur entreprise et à construire leur patrimoine. Conseil 100 % indépendant, sans produit maison : aucun capital bancaire, plus de vingt partenaires, 0 € d’honoraires de conseil et une transparence complète sur les frais. Basé à Tours, je me déplace chez vous et j’accompagne partout en France en visioconférence. Conseiller en investissements financiers, ORIAS n° 25007285.
Comment je vous accompagne
Une méthode en quatre étapes
Chez vous ou en visioconférence, partout en France.
Premier échange offert
Votre situation, vos projets, comment je travaille et comment je suis rémunéré. Aucune préparation nécessaire.
Bilan patrimonial
Revenus, épargne, immobilier, fiscalité, famille, horizon, tolérance au risque : une analyse à 360°. Je ne propose rien avant d’avoir compris.
Stratégie et recommandations
Des solutions sélectionnées sur l’ensemble du marché, sans produit maison, expliquées, chiffrées et priorisées. Rendez-vous informatif, aucune signature attendue.
Mise en œuvre et suivi
Mise en place des solutions retenues, puis des points réguliers pour ajuster dans la durée.
Et dans votre situation, qu’est-ce que ça donne ?
Premier rendez-vous offert, sans engagement, en visioconférence ou chez vous.
Questions fréquentes
Le PERCO existe-t-il encore ?
Aucun nouveau PERCO ne peut être mis en place depuis le 1er octobre 2020. Les plans existants continuent de fonctionner, et vous pouvez y verser tant que l’entreprise les conserve. L’employeur peut aussi les transformer en PER d’entreprise collectif ou les transférer vers un nouveau plan ; vous n’avez alors aucune démarche à faire.
Quel est le plafond de l’abondement sur un PER collectif ?
L’abondement de l’employeur ne peut pas dépasser trois fois votre propre versement, ni 16 % du plafond annuel de la Sécurité sociale, soit 7 689,60 € en 2026. Avec un abondement de 300 %, un versement de 2 563,20 € suffit à obtenir le maximum.
Peut-on récupérer l’argent de son PERCO en quittant l’entreprise ?
Non, le départ de l’entreprise ne débloque pas le PERCO ni le PER collectif. L’épargne reste bloquée jusqu’à la retraite, sauf cas de déblocage anticipé comme l’achat de la résidence principale. Vous pouvez en revanche la transférer vers le plan du nouvel employeur ou vers un PER individuel.


